
 研报速递
报告名称:《Ellery Voss:2026全球短剧行业研究报告:从小众走向主流——全球 AI 现象(英文版)(42页)》-文末附下载方法
报告出品:Ellery Voss
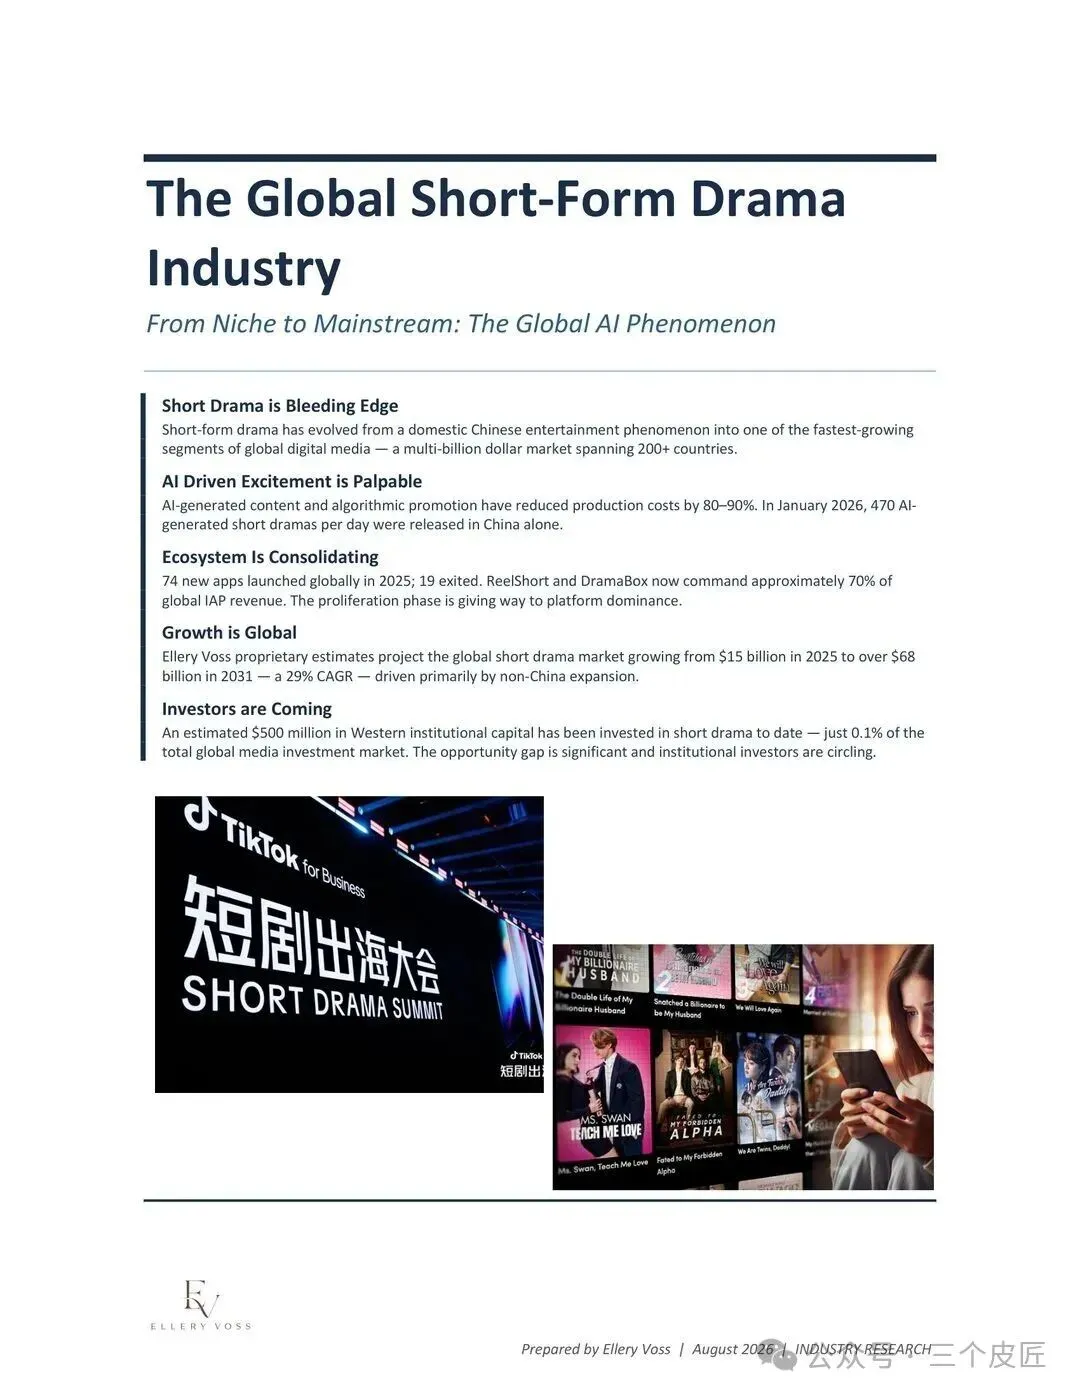
2026年1月,中国每天平均有470部AI生成的短剧上线,一个月后,抖音单月AI原生短剧超过5万部。
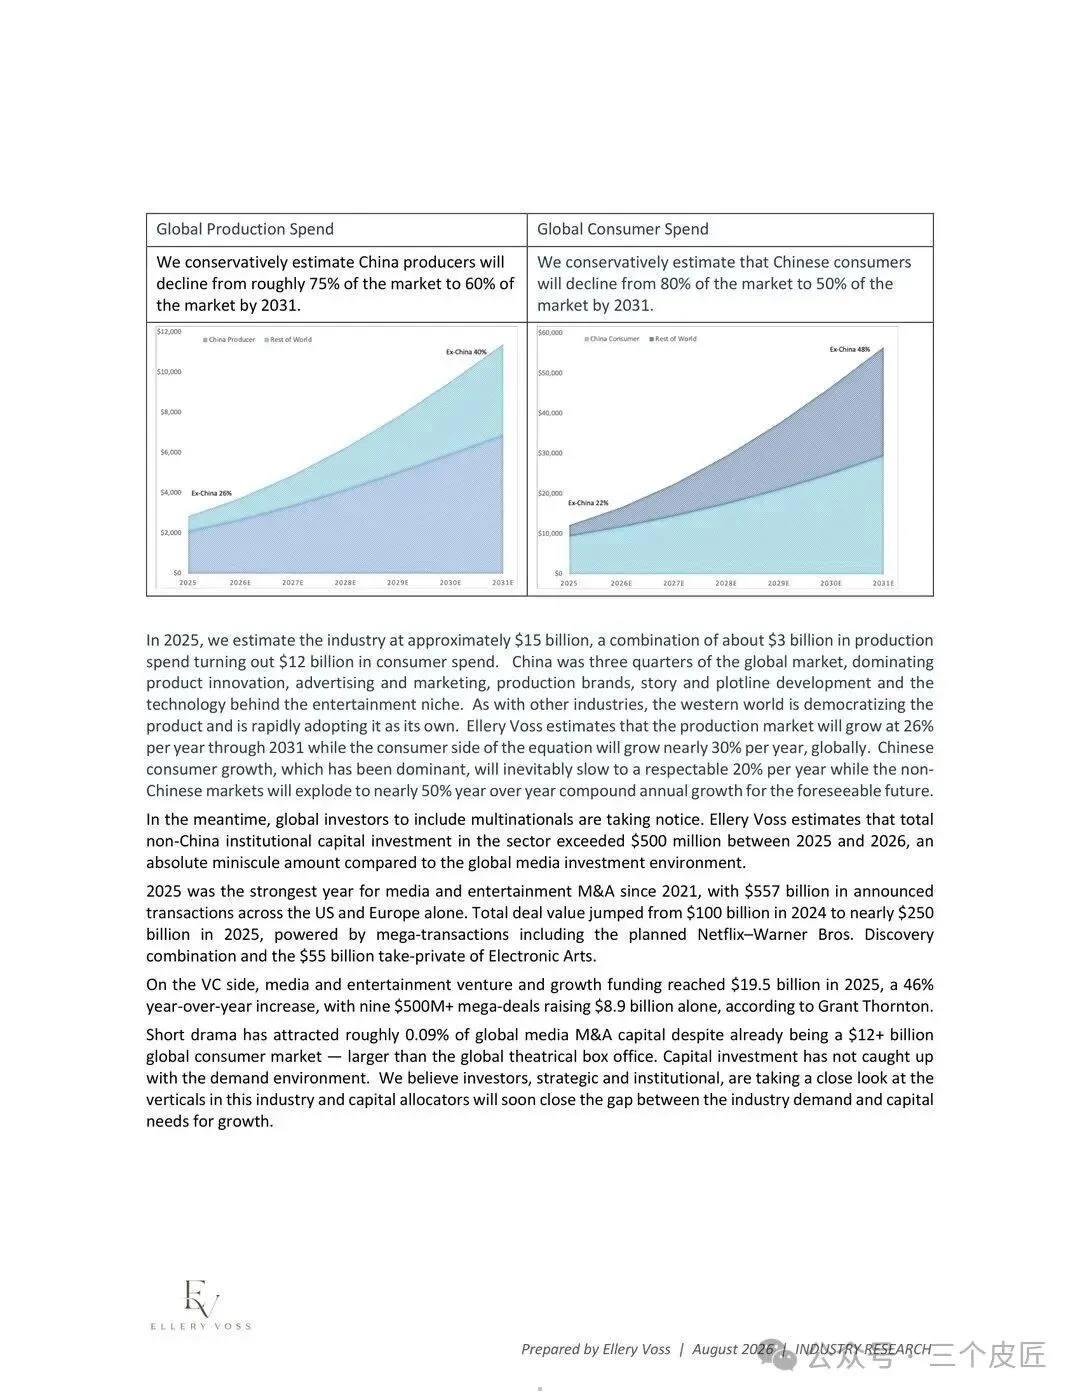
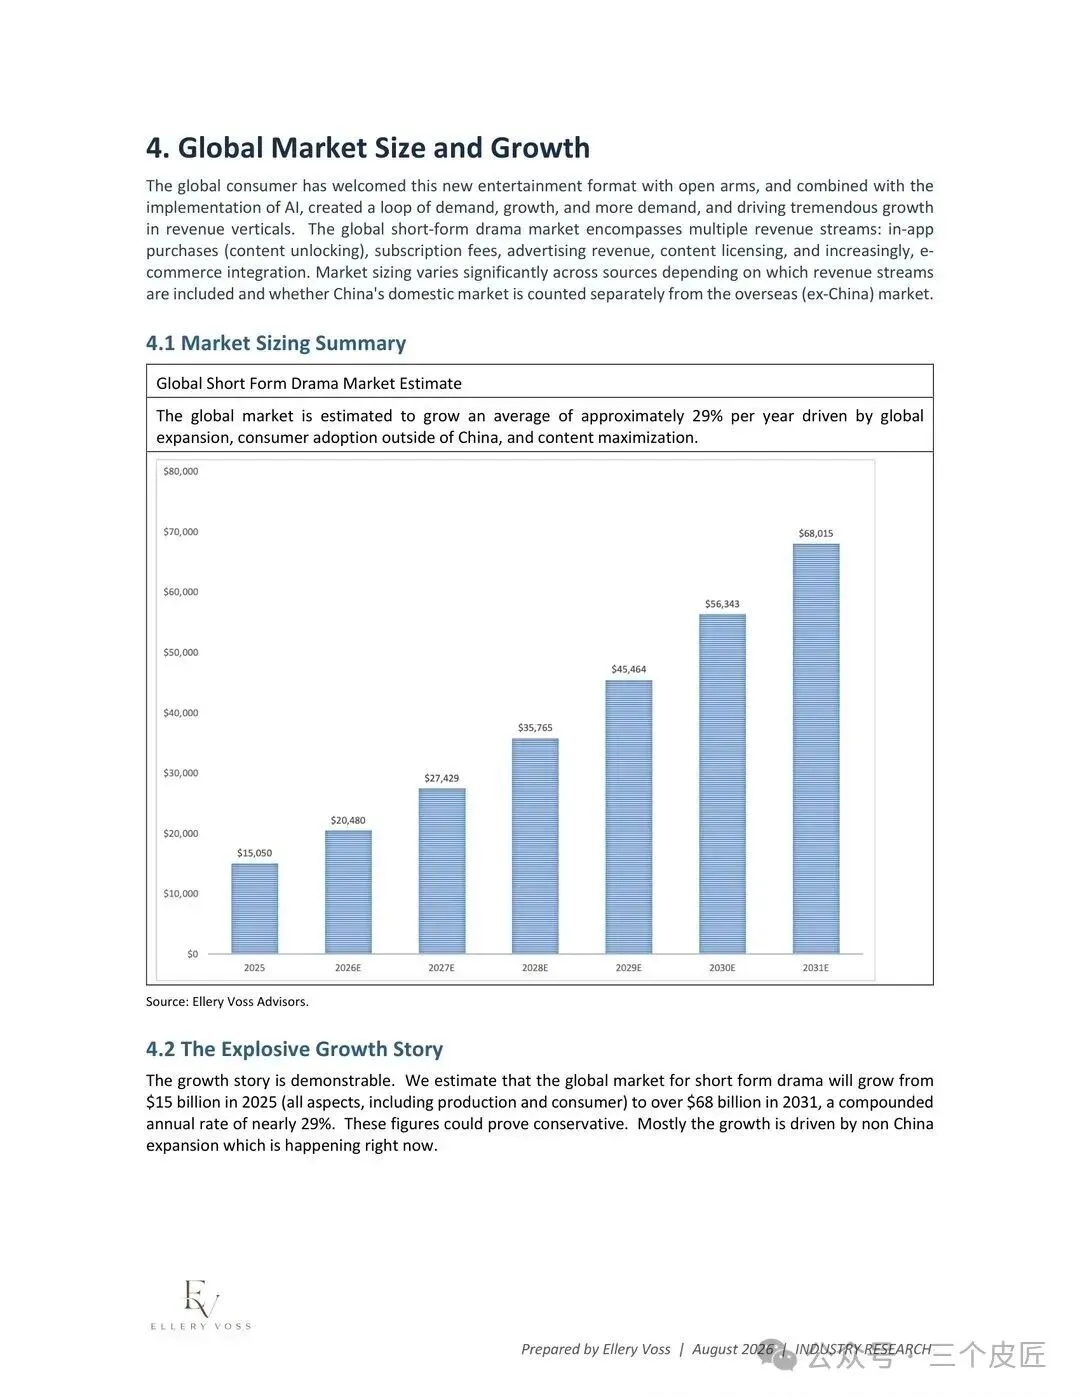
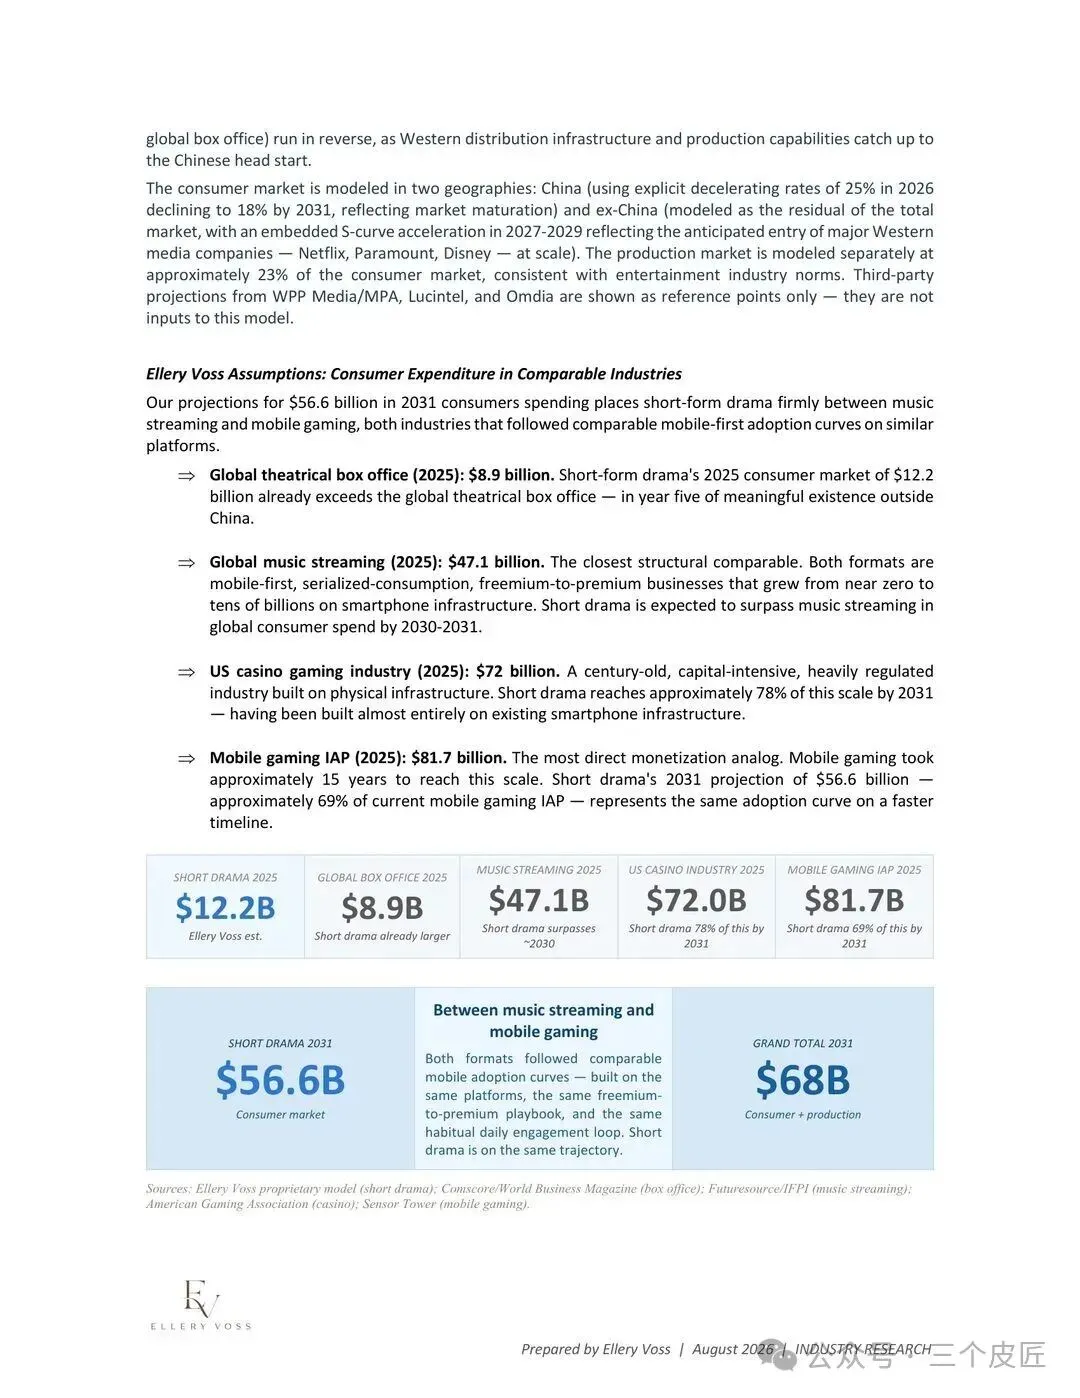
2025年全球短剧市场150亿美元,到2031年要翻到680亿,但这盘子里中国占了四分之三,真正决定增量的海外市场,目前西方机构资本只投了5亿美元,仅占全球媒体投资市场的0.1%。
AI把制作成本打到了地板,却没能把命中率拉出泥潭。在疯狂上新的同时,这个行业单剧亏损率仍然维持在90%左右,十部里九部收不回制作投资。AI把成本打下来之后,钱到底流向了谁,谁在承担那90%的沉默成本,谁在旱涝保收。
01
产能爆炸
爆款没有变多
AI把单部剧的预算压到了5000到10000美元,好莱坞前高管们带着10万到20万美元的预算进场,转头发现中国工作室用1万到3万美元就能跑通同一套逻辑,西方在AI降本这条曲线上起步就慢了一截。
门槛一低,供给就过剩,抖音一个月5万部AI原生剧,绝大多数被算法埋没,能被推流放大的只有早期互动信号足够强的那极少数。
AI降低的是参赛成本,没有改变赢的概率,短剧的90%亏损率根子不在制作太贵,而在观众选择太随机,观众的选择随机,算法又放大了这种随机性,导致制作方不得不持续投钱去测试哪种随机有效。
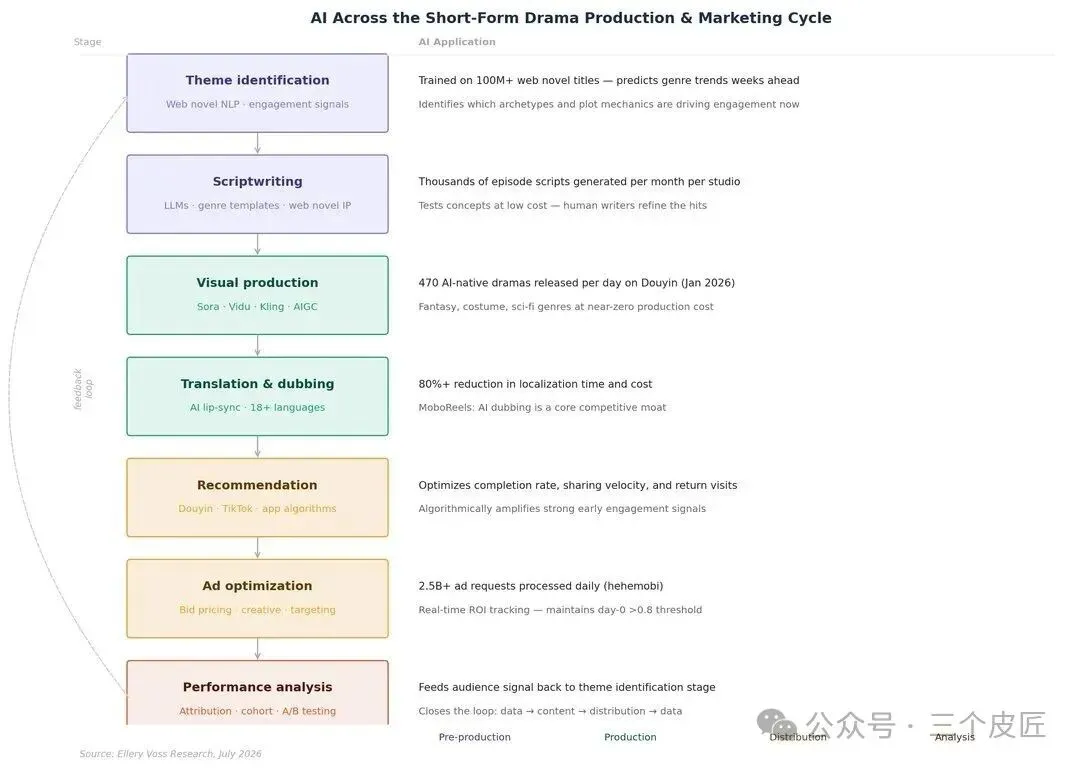
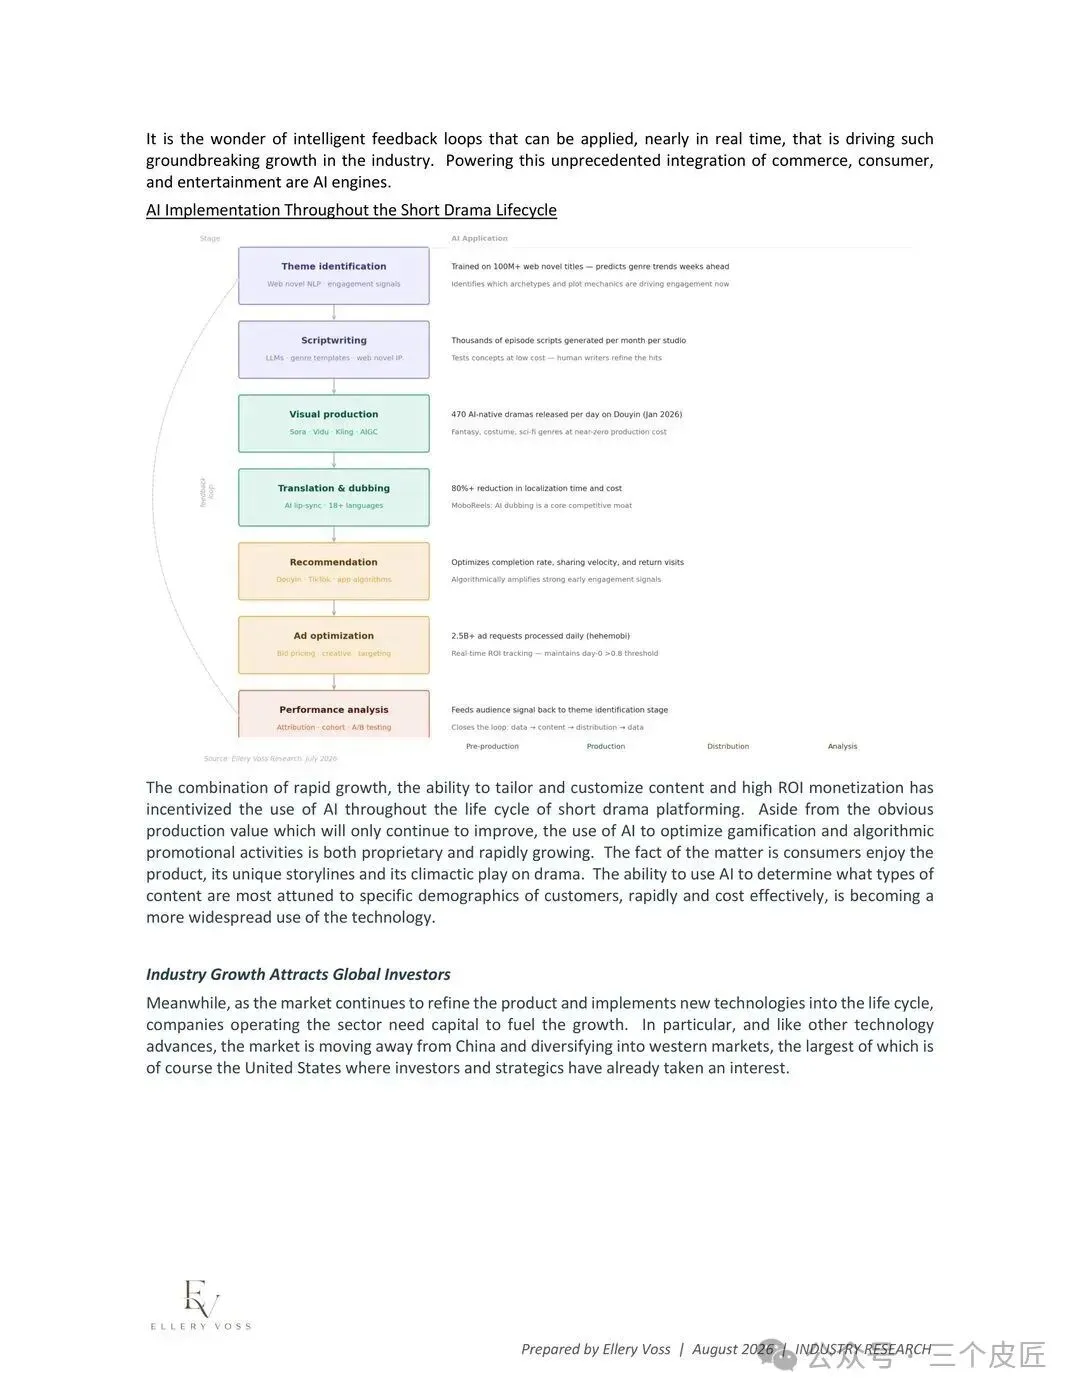
图:AI贯穿短剧生产与营销全周期的应用
AI让制作方可以同时跑一千个实验,跑出来的结果依然是九百个死、一百个活、十个赚,能活下来的不是会用AI的人,而是有爆款预测能力、有自有IP库、能承受九部亏损养第十部的工作室。
02
平台在收割
制作方在赌命
对平台,AI是纯利好,内容供给暴增,单个制作方的议价权被稀释,平台的内容库深度上升而采购成本下降,ReelShort和DramaBox合计占全球应用内收入约70%,平台坐在算法分发的位置上,谁的内容能上来,平台说了算。
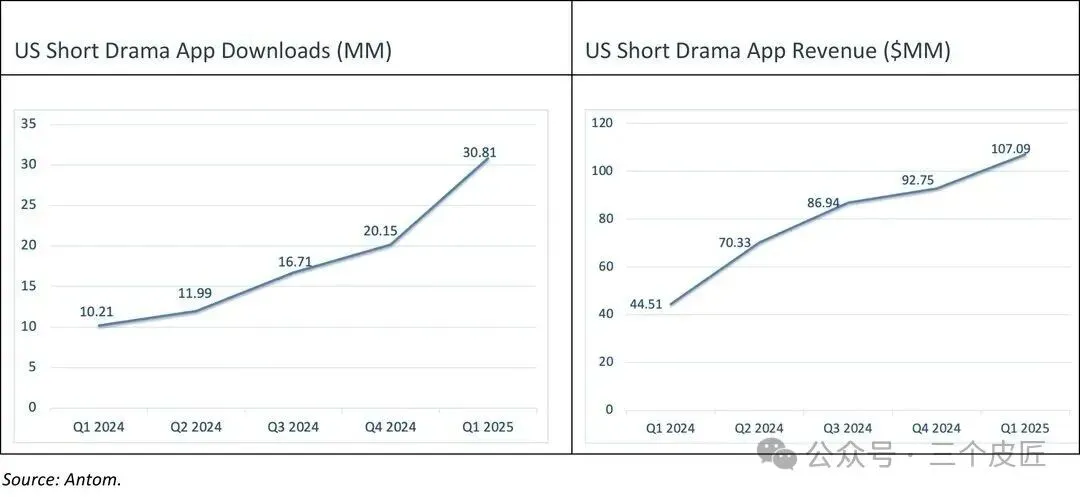
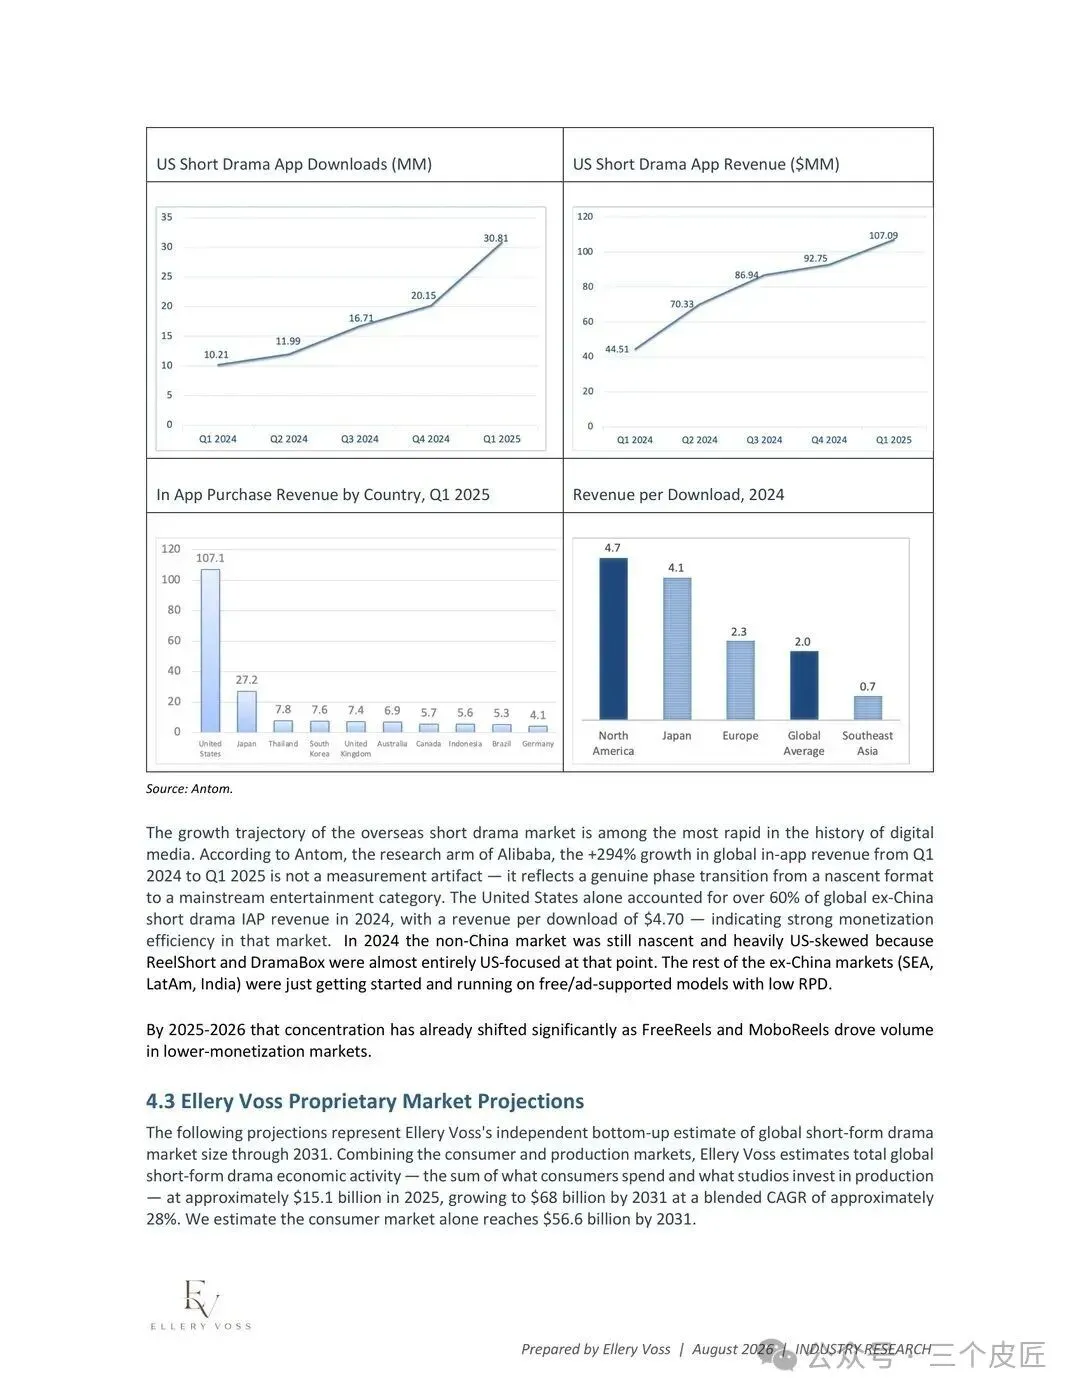
图:美国短剧APP下载量与收入趋势
更关键的是,AI把制作成本打到地板之后,平台的商业模式悄悄换了锚点,从向用户收订阅费变成了向供给侧收流量费,平台不需要关心哪部剧赚钱,只要制作方还在疯狂试错,投流广告费就是旱涝保收的。
对制作方,AI是赌桌,成本低了,赌的次数多了,但每一把的期望值没有变。
MoboReels那部《Lady Boss Returns》上线两天付费收入过10万美元,十天到100万美元,这个案例被反复放大,恰恰说明它是例外而不是常态,90%的剧收不回投资,那90%的亏损主要落在制作方头上。平台通过服务费和广告费拿走确定性收益,制作方承担不确定性风险,行业叙事喜欢讲十天100万的奇迹,产业逻辑却建立在另外九部的沉默上。
03
最反直觉的赢家
广告投放机构
内容供给近乎无限、失败率90%的市场里,稀缺资源不是能拍短剧,而是能判断哪部短剧会火,并且在头72小时把流量灌进去触发算法放大,内容便宜了,分发是算法的,流量生成就成了唯一的护城河,制作方想进场,绕不开拿着资质牌坊的守门人。
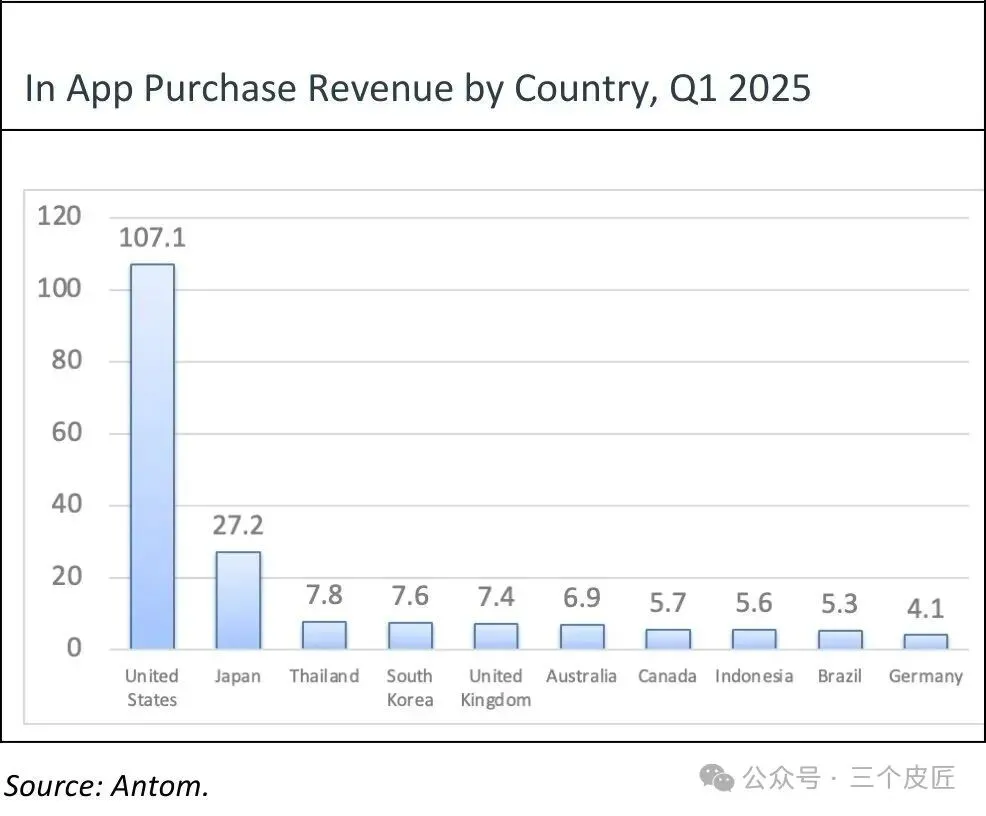
图:Q1 2025全球短剧应用内购收入按国家分布
全球只有4到5家机构持有TikTok短剧广告投放的专项资质,账户封禁率约5%,远低于未认证的运营者,首日ROI必须达到0.8以上,达不到,账户被限流,项目直接进入死亡螺旋。
4到5家,这就是平台放给市场的全部流量阀门,首日ROI、账户健康度、创意合规审查,这些门槛由平台制定、由持证机构协助执行,绕不开的结果就是议价权在机构手里而不在制作方手里,投放机构的真正壁垒不是懂广告,而是懂平台合规边界和实时竞价的毫秒级决策,以及独占的准入门槛。
中国短剧付费转化率只有10.97%,免费观看模式占市场66.3%,十个人里九个不付费,平台必须靠广告变现覆盖规模,广告变现依赖投放机构在信息流里精准操作,AI让内容变便宜,反而让把内容推出去这件事变贵了,成本红利在制作端释放,利润通过流量成本被分发端和投放端截走。
04
海外复制
是一场逃生而非扩张
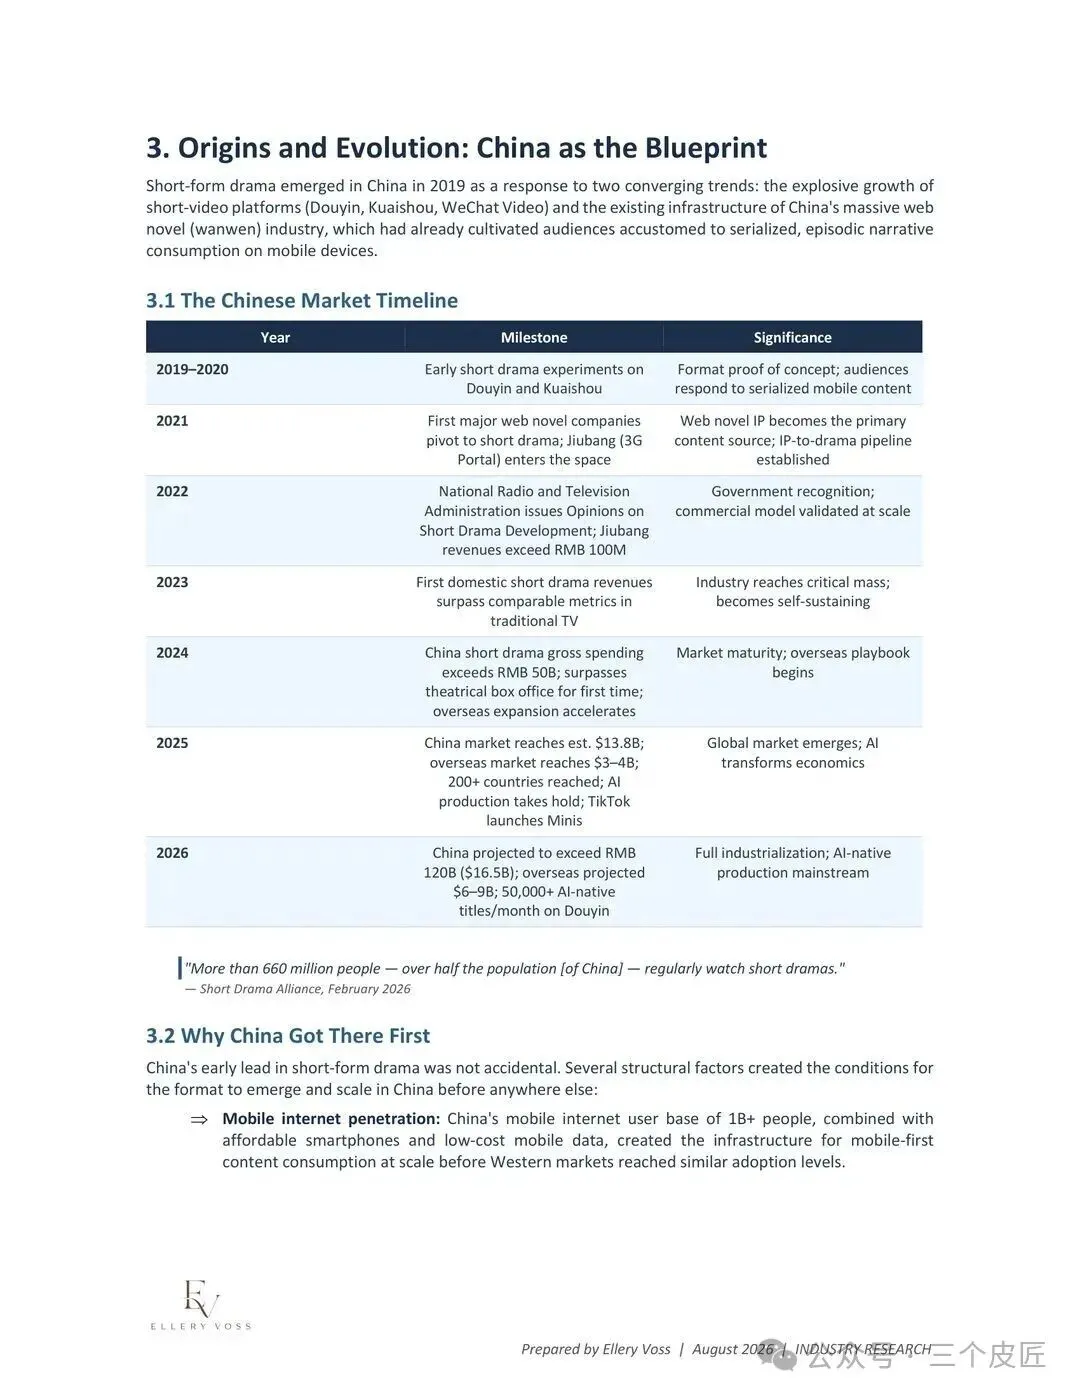
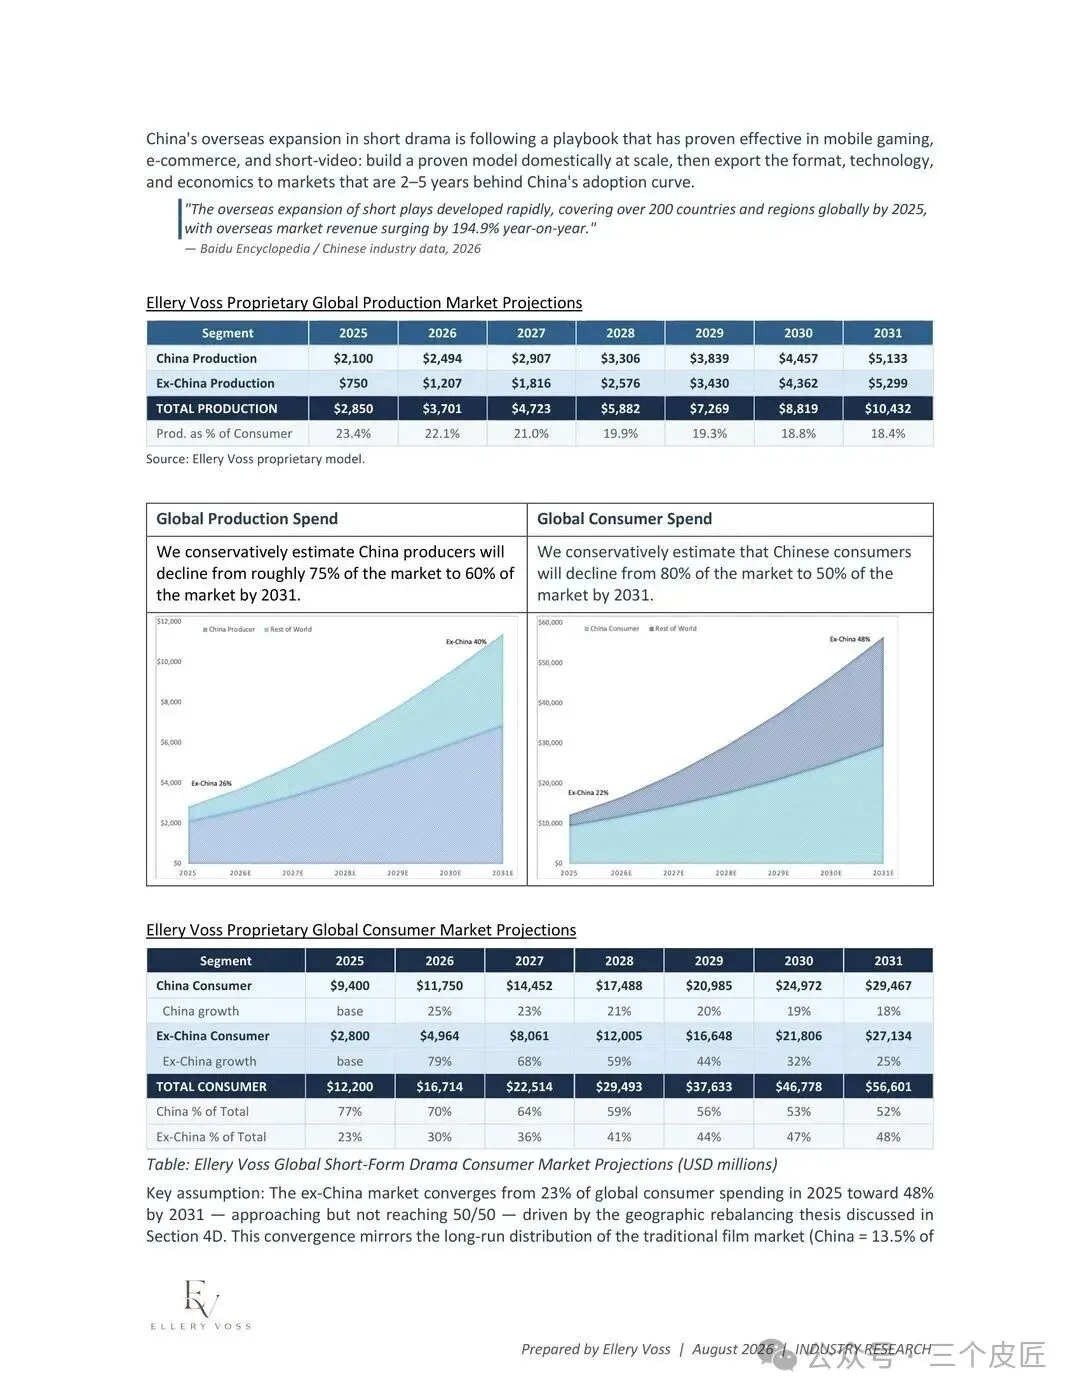
中国消费占比从2025年的77%将降到2031年的52%,非中国从23%升到48%,接近五五开,海外扩张走的是手游、电商、短视频的老剧本,在中国跑通模型,出口到落后两到五年的市场。
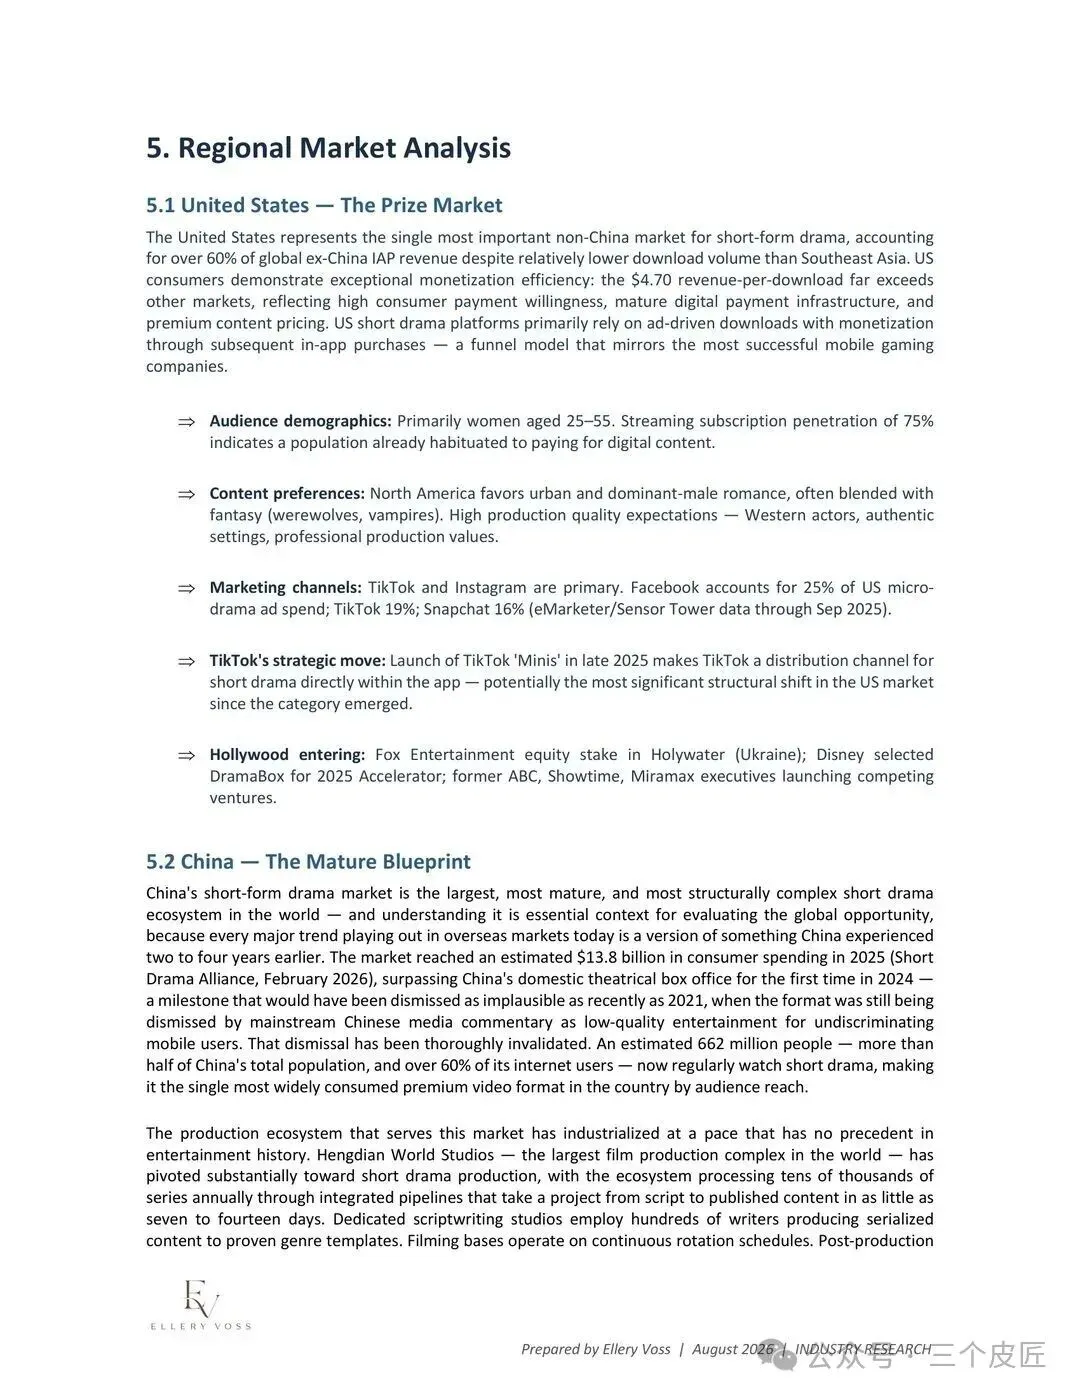
速度更快,美国市场2024年占非中国应用内收入60%以上(IAP口径),单次下载收入4.70美元,日本单次下载收入4.13美元,付费意愿不输北美但要求文化适配,东南亚下载量最大,单次下载收入只有0.70美元,靠广告变现,换成总收入口径,2025年美国占非中国市场的50%,IAP口径下美国占比更高,总收入口径下被东南亚免费市场稀释,美国是付费高地而不是规模高地。
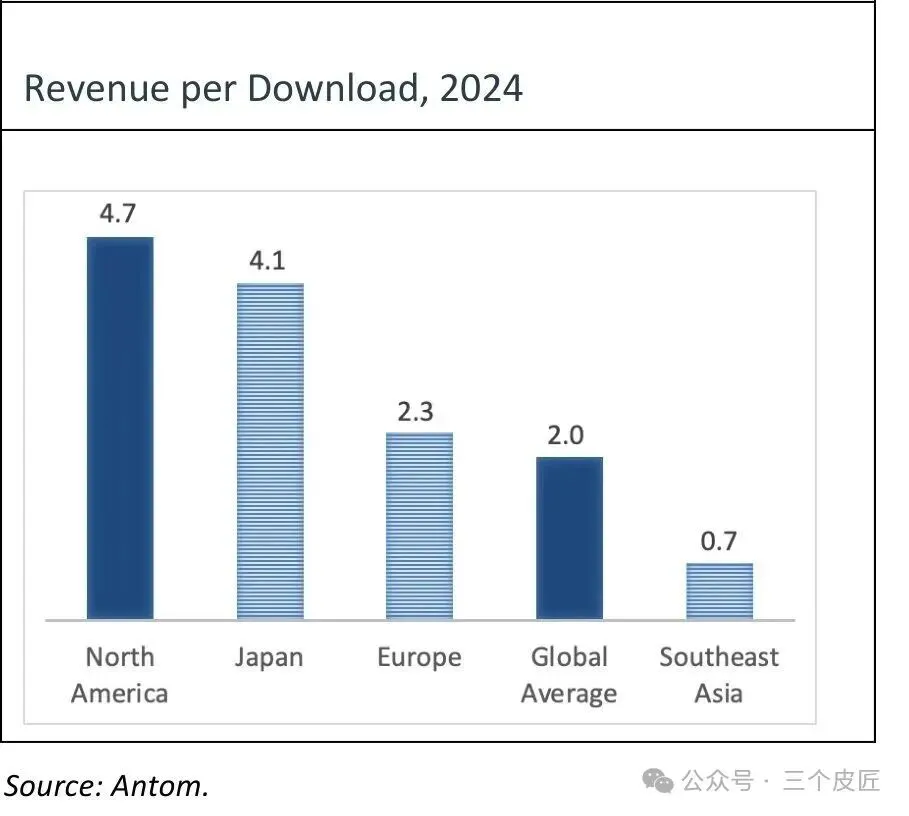
图:各地区单次下载收入(RPD)对比,北美4.7 vs 东南亚0.7
国内90%的剧收不回投资,这门账算不平了,出海不是为了扩张而是为了活命,海外市场不是机会而是战略必需。
但出海不是无风险的套利,高客单价对应的是高制作成本和高本地化门槛,好莱坞玩家带10万到20万美元预算进场,中国团队靠1万到3万美元跑通,这个成本差在东南亚能活,在欧美日韩不一定,出海是逃生也是重新下注,面对的是高客单价加高制作成本的对冲局,国内成本低但太卷,海外客单价高但门槛高,不去海外连跑通高ROI的机会都没有。
2025年全球微短剧收入110亿美元,2026年预计140亿,ReelShort在美国的日均使用时长35.7分钟,超过Netflix的24.8分钟,时长优势已经赢了但收入结构没跟上,时长优势来自免费和低价内容,付费转化仍然集中在美国和日本,这是一场用国内90%亏损的代价去换取海外市场高客单价的逃杀,出海不是锦上添花而是生死通道。
05
PineDrama
是AI变量不是竞争变量
ByteDance的PineDrama在美国和巴西测试,免费、广告支持、无付费墙,如果字节用当年推TikTok的亏损换规模打法来做PineDrama,现有平台的付费转化率会被侵蚀,免费在等价选项之间永远赢。
PineDrama上线约9个月全球下载破亿,日活约700万,印尼和巴西贡献82%下载量,下载集中在付费意愿弱的市场,美国占比只有6.7%,PineDrama现阶段抢的是规模而不是利润。
它的存在改变了竞争规则,ReelShort和DramaBox的付费模型建立在没有足够好的免费替代品这个前提上,PineDrama如果把这个前提拆掉,靠IAP吃饭的平台就得重新算账。
PineDrama敢做免费,是因为AI把内容成本压到了接近于零,低成本供给、算法分发、免费打法,这套组合只有在内容便宜到不用在乎试错成本的时候才成立,PineDrama不是孤立的平台动作,而是AI改写行业规则之后长出来的新物种。
06
AI没有解决的那件事
省下来的钱去哪了
AI把制作成本从几十万一部打到几千美元一部,但省下来的那27万美元没有变成制作方的利润,它变成了投流费。
制作成本从30万降到3万,制作方手里并没有多出27万现金,那27万被重新分配到了买流量的筹码里,因为90%的失败率没有变,制作方必须花更多的钱去测试、去推流、去抢那10%的曝光机会。
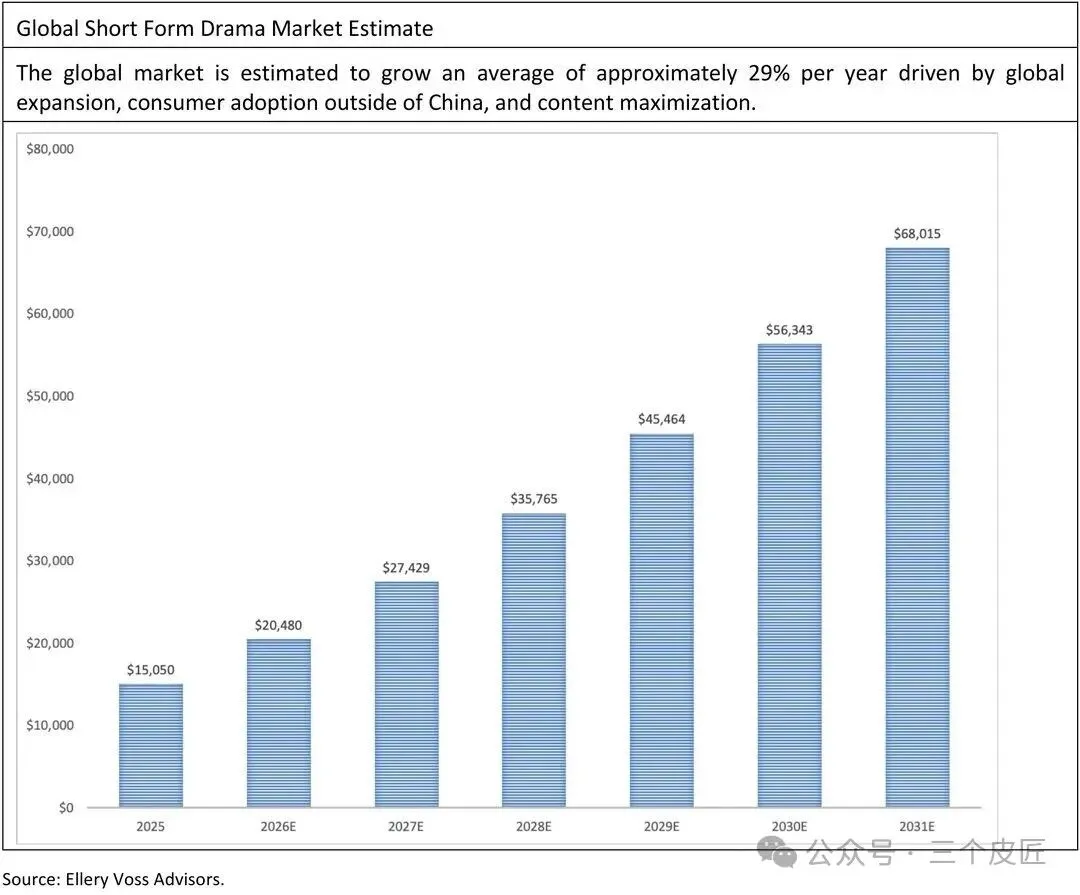
图:全球短剧市场规模预测,2025至2031,复合年增长率29%
这就是为什么AI降本80%到90%,行业亏损率依然是90%,省下来的成本被流量成本吃掉了。
这轮降本,平台和持牌投放机构拿走的是确定性的钱,制作方拿走的是概率,而那90%的亏损全部落在了赌概率的人身上,稀缺资源不再是制作能力,而是让一部剧在正确的时间被正确的人看到的流量能力。
流量,从来不是AI能免费给的。
07
写在最后
2025年,中国短剧消费者市场达到138亿美元,首次超过国内电影票房,全球短剧应用下载量达到7.3亿次,同比增长370.4%。
AI把制作成本降到了几千美元,省下来的钱一分没留在制作方口袋里,全变成了投流费,行业依然在拿九成的死去赌一成的生,AI没有改变这个赌局的胜率,它只是把买筹码的成本降下来了,让这场幸存者游戏变得更拥挤、更残酷。
报告节选
报告下载
点击图/文下载报告



