
 研报速递
可以用两句话来总结:
用户只多了3个点,花钱却翻了3倍:2026年,消费AI开始“赚深不赚广”
2025年,消费AI的故事是“出圈”:用的人越来越多。2026年,故事变了。
Menlo Ventures的《2026:消费AI现状》显示,美国成年人用AI的比例只从61%涨到64%,只多了3个点;但全球消费AI支出从120亿美元涨到约400亿美元,翻了3倍多。增长不是来自新用户,而是来自老用户用得更深、付得更多、交出去的权限更大。
这份报告基于2026年7月与Morning Consult合作、对5067名美国成年人的调查。它的结论可以归成一句话:2026年的消费AI,拼的不是人多,是用得深。
一、人没增加多少,但用得频率高了
每天用AI的美国人,从19%涨到25%。在AI用户里,每天用的比例从31%涨到39%。
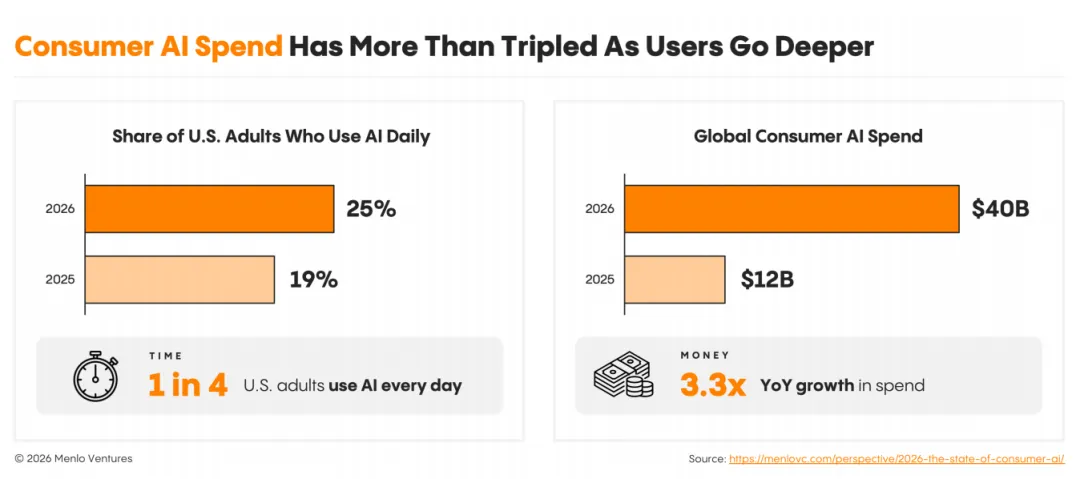
只看通用助手,不算修图、编程这些专用工具,每天用通用助手的人已经占到22%,超过了网约车(6%)和外卖(7%)的日活之和。报告里唯一日活明显高于AI的,是流媒体,46%。
用得多的人越来越多,但分化也在拉大。24%的AI用户每天用AI超过1小时,10%超过2小时;与此同时,29%的用户每天用不到15分钟。52%的AI用户说,自己比一年前用得更多。
手机和电脑仍然是主阵地,每周使用率分别是56%和54%。可穿戴设备一年前还几乎不算一个品类,今年每周使用率已经到了15%。
二、400亿美元, mostly 是老用户掏的
全球消费AI支出达到400亿美元。报告特意给了个参照:应用商店花了8年才达到这个量级的消费支出,美国流媒体花了10年以上,消费AI只用了3年半。
用户基数只从18亿涨到20亿,涨了11%。钱翻3倍,是因为更多用户开始付费,而且付费的人付得更多。
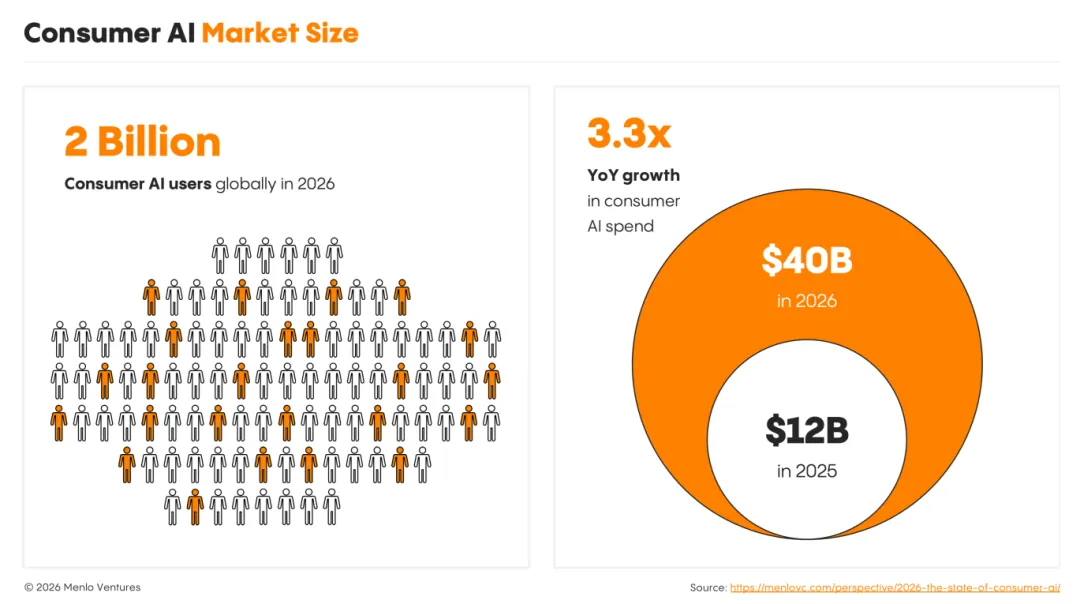
55%的AI用户现在至少为一款AI产品付费,约合9000万美国人。付费者里,46%比一年前花得更多,只有12%花得更少。
但钱高度集中。典型付费者每月花20到49美元,而每月花100美元以上的14%的付费者,贡献了60%的消费AI支出。
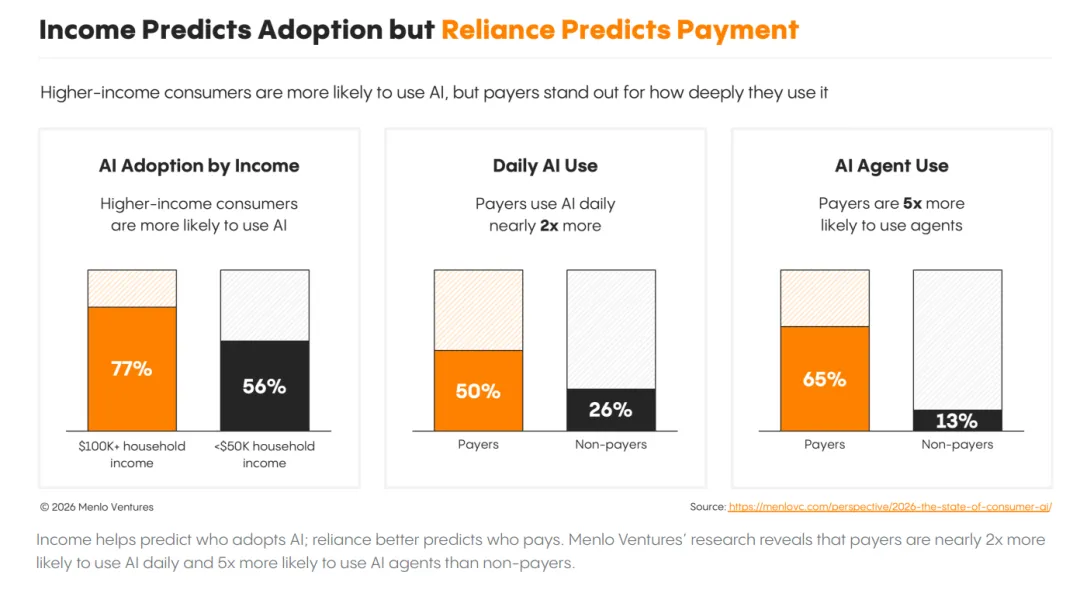
谁更愿意付费,收入不是最强的预测指标。付费者每天用AI的比例是50%,非付费者是26%,接近两倍;用AI Agent的比例是65%对13%,是5倍。报告的判断是:当AI有用到了“失去它会难受”的程度,用户就愿意付费。免费版的意义也在这里:用户先在免费版里发现价值、养成习惯,再决定付费。
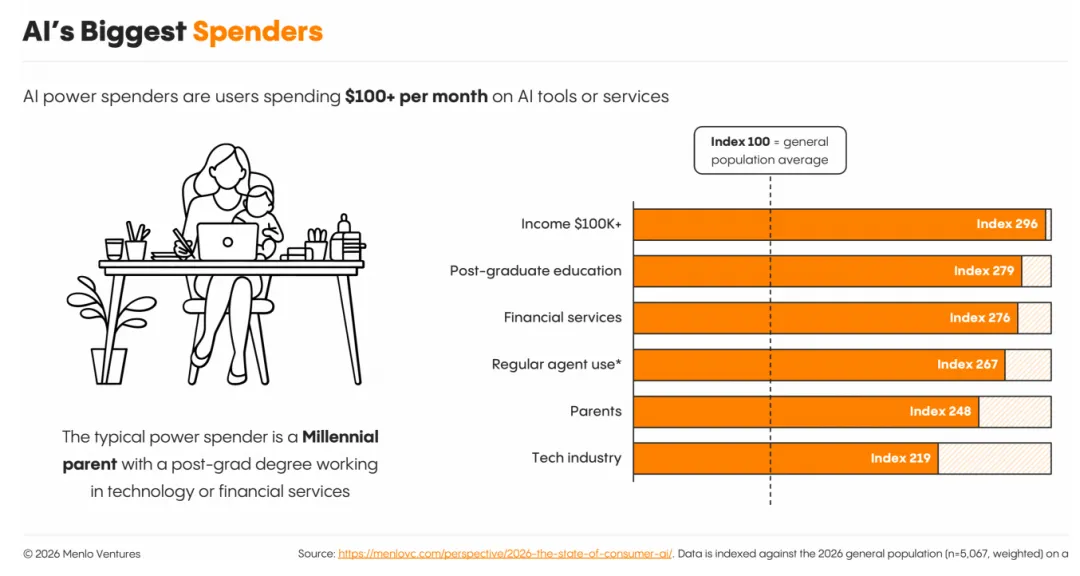
重度付费者的典型画像,是报告里描出的一个群体:千禧一代父母,有研究生学历,在科技或金融行业工作,时间比钱更紧张。他们年收入10万美元以上的可能性是美国平均水平的近3倍,是常规Agent用户的可能性是2.5倍以上。
钱是谁出的,也值得看。48%的付费者完全自己出钱,34%由家人或朋友出,约20%由雇主或学校出。雇主或学校出钱的用户,花得更多:月均95美元,而完全自费的用户是55美元,多了40美元。报告指出,这构成了一条从个人消费到企业支出的自然桥梁。
定价模式上,订阅是主流:50%的付费者在按月订阅,26%是按年订阅。15%是订阅加用量计费的混合模式,17%是按用量计费。报告的解释是,订阅定的是“使用权”,用量计费定的是“超出的部分”,这样既给了用户可预测的月账单,也让公司能覆盖重度用户带来的真实成本。
三、AI不只是花钱的地方,也成了赚钱的工具
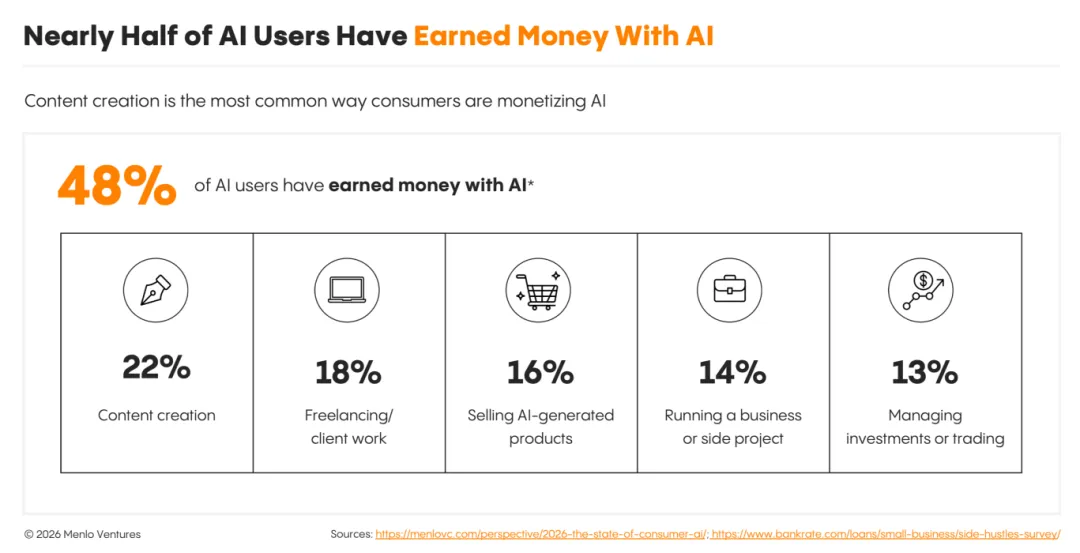
48%的AI用户说自己用AI赚过钱,约合30%的美国成年人,大约7900万人。最常见的赚钱方式是内容创作(22%)和自由职业(18%)。
代际差异很大:Z世代AI用户里62%用AI赚过钱,婴儿潮一代只有15%。作为参照,2025年有27%的美国人报告有任何形式的副业,而且这个比例在下降;Z世代里有副业的是34%,婴儿潮一代是22%。
报告举了一个例子:约18.5万名创作者在一个平台上通过推荐产品赚佣金,年销售额超过10亿美元。这也是55%的付费率更容易理解的原因之一:对很多人来说,AI不只是一项支出,也在帮他们赚钱。
四、ChatGPT还是第一,但领先优势只剩2个点
通用助手已经普及到96%的AI用户,高于去年的92%。但格局在变。
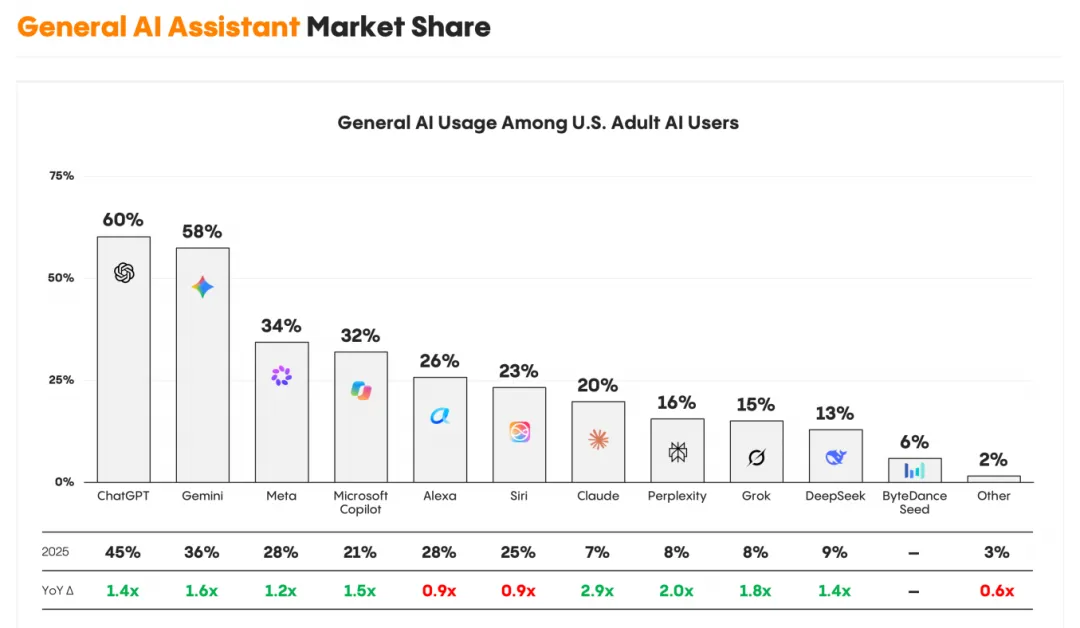
ChatGPT仍是使用最广的助手,占AI用户的60%,高于去年的45%。Gemini从36%涨到58%,把ChatGPT的领先优势从9个点压缩到2个点。Claude增长最快,使用率从7%涨到20%,接近翻了三倍。
用户平均用的通用助手数量,从2.2个涨到3.0个。去年,ChatGPT、Gemini、Claude、Perplexity这四个通用助手的覆盖率加起来约95%;今年加起来超过150%。很多人同时用ChatGPT和Gemini。
报告认为,这改变了“市场份额”的读法:在消费AI里,覆盖率说的是一个产品是否在用户的轮换里,而不是是否“拥有”这个用户。
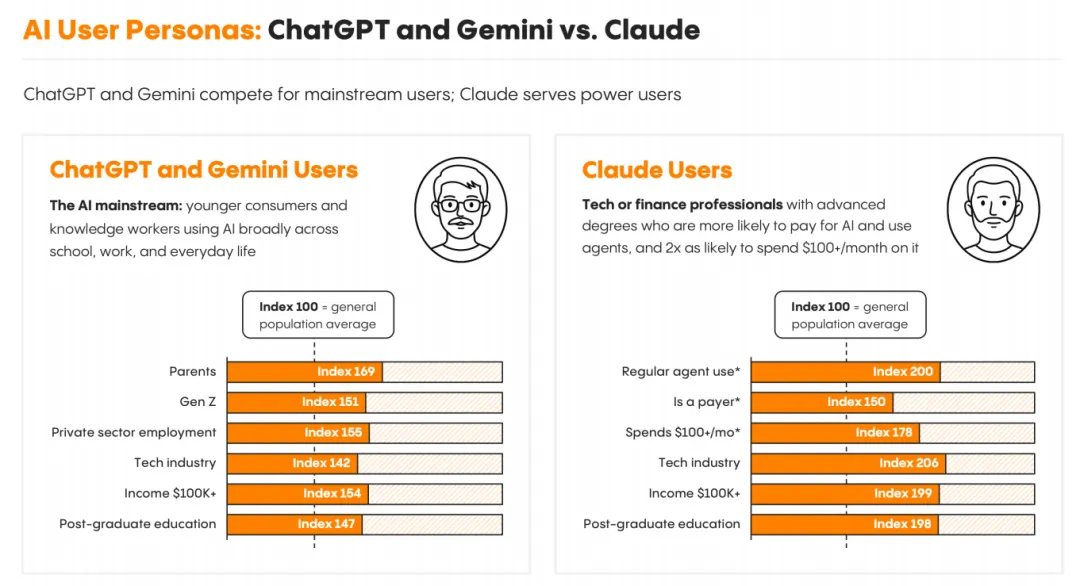
不同助手的用户画像也不一样。ChatGPT用户就是市场平均水平:更年轻,更可能是学生或知识工作者,分布在各个收入和行业。Gemini用户与之非常接近,只是平均年龄大几岁。Claude用户则不同:更可能是有高学历的科技或金融从业者,把AI当设备而不是新鲜事物。82%的Claude用户会付费,48%用Agent,是ChatGPT或Gemini用户的1.5倍,每月花100美元以上的可能性是两倍。
专用工具也没有被通用助手挤死。专用AI的使用率从69%涨到75%,同时用通用和专用产品的用户从60%涨到72%。报告的说法是:切换成本低的时候,增加一个工具也是免费的。用户不必放弃ChatGPT,也能为一个具体工作再找一个做得明显更好的工具。通用助手在轮换里争的是每一次提问,专用产品在工作流里争的是一个完整的任务。
语音也在换位置。19%的AI用户说语音是主要交互方式,另有27%在语音和打字之间切换,合计46%的AI用户至少有时会跟AI说话。而且说话主要发生在AI应用内部的语音模式、听写和语音提示里,不是智能音箱。
有意思的是,语音是不随年龄下降的交互方式:65岁以上的AI用户里25%把它列为常用方式,Z世代是23%。
与此同时,传统语音助手在掉队:Alexa从32%跌到22%,Siri从25%跌到20%。报告的解释是,用户已经被训练成只用它们定闹钟、放歌,不再期待更多。只升级模型不够,还要重新训练用户,让他们相信可以把更大的任务交给它。
五、AI在接手什么工作,又在被挡在什么工作之外
报告跟踪了五类日常活动:日常任务、身心健康、学习与发展、人际连接、创意表达。每一类去年的活动,今年的使用率都有统计意义上的增长。
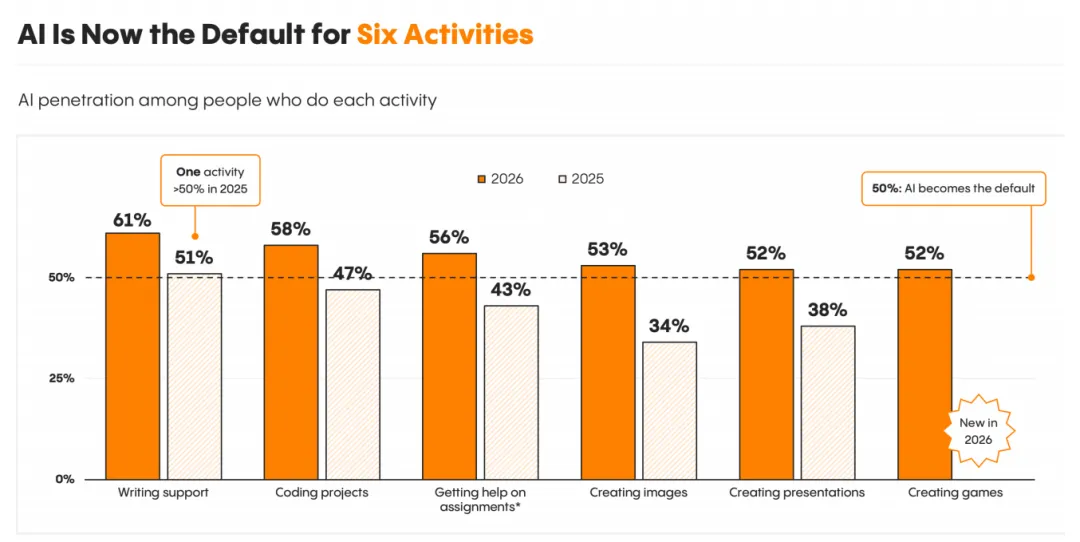
增长最快的是发现和创造。去年排第一的是写邮件(19%)和管待办事项(18%)这类行政任务。今年,六项活动的AI渗透率过了50%,成了多数人的默认做法:写作辅助61%、编程项目58%、学校和工作作业辅导56%、图片创作53%、做演示文稿52%、做游戏52%。2025年,只有写作辅助一项过了50%。
过了50%意味着竞争对象变了:低于50%时,AI工具还在跟“手动做”竞争;高于50%时,手动做成了备选项,竞争对手变成了别的AI,包括用户已经打开的通用助手。
最常见的单项活动是学习:26%的美国成年人用AI研究自己感兴趣的话题。被问到希望AI怎么教新概念时,67%选了讲解或引导式 walkthrough,只有29%只想要答案。报告认为,这回答了一个一直存在的问题:多数人不想把思考外包出去,而是想借助AI学会东西。
编程是另一个变化点。为工作或学习写代码的人里,57%现在用AI写;业余写代码的人里是49%。去年大约四分之一的美国人会为工作、学习或个人用途写代码或做应用,今年接近三分之一,涨了19%,是所有活动中参与度涨幅最大的。
创意是AI走得最深、长得最快的类别。图片创作的AI使用率从34%涨到53%,是整项研究里单年涨幅最大的一项。写作者里61%用AI,图片创作者53%,做演示文稿的52%,做游戏的52%,做视频的44%,是创意类里最低的。
但丰产也带来了新问题:知道内容是AI生成的,36%的美国人说会更不愿意看或直接避开,只有14%说会更感兴趣。
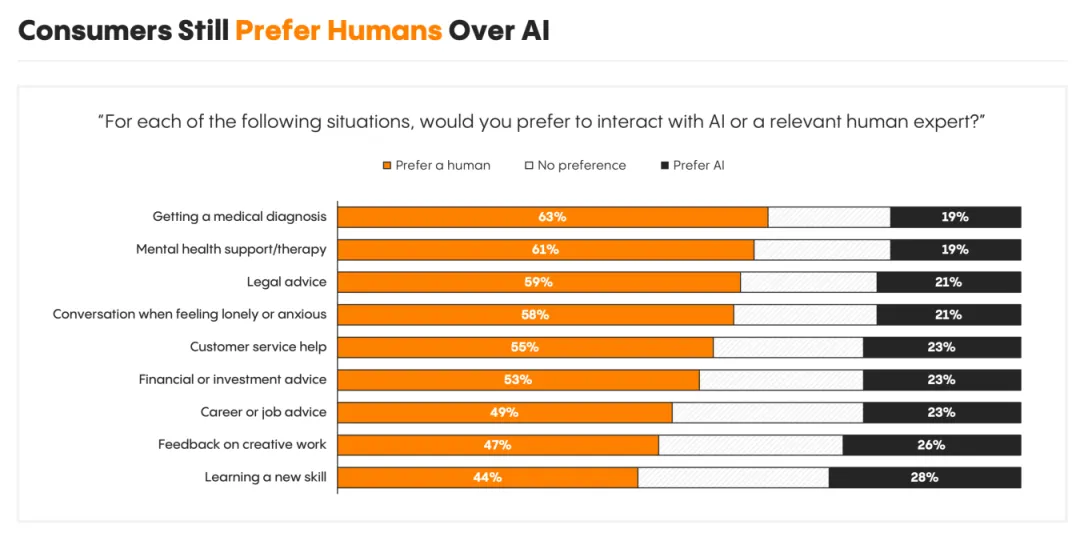
健康是去年最弱的领域之一,今年涨幅最大:用AI回答健康问题的人从14%涨到25%,用AI获得心理健康支持的人从8%涨到14%。但界限很清楚:问到医疗诊断,63%选人、19%选AI;心理健康支持,61%选人、19%选AI。用户用AI做研究、解读、跟踪和准备,把最终判断留给人。
人际连接是五类里最小的一类,但每一项都在涨。用AI做约会和社交辅导的占14%,用来保持联系的占19%。16%的消费者用AI建立了新的“虚拟连接”,其中多数是为了连接真人:46%用来找人、群组或社区,44%用来开启或改善对话,33%用来获得约会、关系或社交建议。另有38%的这部分人说自己和AI伴侣或聊天机器人聊过天,约合6%的美国人。
六、信任,正在成为决定走多远的门槛
2025年,选AI工具时“易用”排在“可信”和“隐私”前面。2026年变了:准确性45%、可信度40%、安全与隐私36%,易用性从38%跌到32%,排在三者之后。
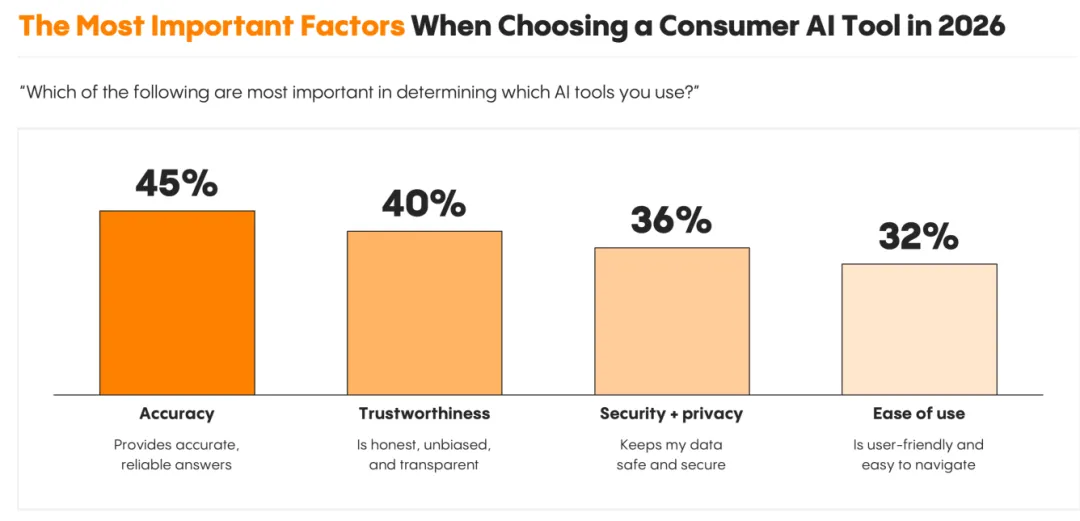
报告的解释是,任务变重了。问个菜谱、起草邮件、列打包清单,不需要太多信任;健康问题、财务决策、购物、个人通信、登录私人账号,就不一样了。
消费者对AI的判断,可以归成三个问题:它说的话能信吗?交给它的敏感信息安全吗?能放心让它替自己行动吗?
信任也在决定专用产品能不能赢。只用通用助手的用户里,只有11%说自己不知道有能满足需求的专用产品。专用产品输掉的原因更多是隐私顾虑(27%)和不知道该信哪款工具(21%)。一个专用产品可以客观上做得更好,但还是会输给一个更熟悉的助手。
低渗透率也不等于有待挖掘的需求。约80%的美国人要付账单,75%要保持联系,69%要处理医保,但用AI付账单的只有23%,用来保持联系的25%,用来处理医保的23%。被问到下一步可能用AI做什么时,43%选了做图片,40%选了写作帮助,付账单和保持联系排在末尾。不用AI做人际连接的人里,一半表示任何相关活动都不会考虑。
报告认为,制约因素不是能力,而是信任:这些工作牵涉钱、机构、个人信息或人际关系,错了代价高、很难挽回。健康领域的打开方式是先从边缘切入:查症状、准备看病、解读结果,这些地方答案容易核对、错了代价小。2025年处理医保是渗透率最低的活动,16%;今年涨到23%。
七、Agent:四成用户已经试过,三分之一放手让它行动
如果聊天是AI的第一幕,Agent就是第二幕。41%的AI用户试过Agent,24%经常用,72%知道Agent的存在。
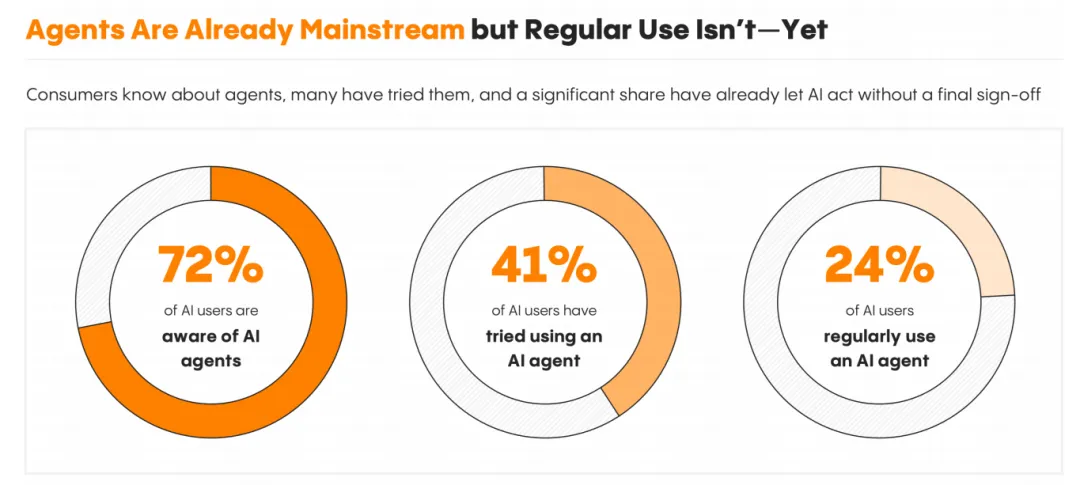
用Agent的人,几乎就是AI最信任、最深入的用户:92%会付费,而AI用户整体是55%;63%每天用AI,而AI用户整体是39%。
Agent要接管应用才能工作,用户正在把钥匙交出去:邮件36%、浏览器33%、即时通讯31%、云存储29%、日历27%。健康应用(23%)和金融账户(20%)的授权要少得多。
32%的AI用户已经至少有一次让AI在没有最终确认的情况下替自己行动,比如完成一笔购买、发一封邮件、在已连接的账户里操作。很多人并不把这叫作“用Agent”,但报告把它当作衡量深度的独立指标,和使用频率、付费意愿并列。
Agent市场还远没定型。Codex在Agent用户里占35%,Claude Code / Cowork占32%,Perplexity占24%。Manus、OpenClaw、Hermes这些新进入者各占10%到16%。72%的人知道Agent,只有41%试过,报告认为市场的大部分增长还没到来。
Agent用户也是最值钱的用户。付费者里65%用Agent,非付费者里只有13%。经常用Agent的付费者里,21%每月花100美元以上;不常用Agent的付费者里,这个比例只有5%。
八、两头在拉大:重度用户all in,拒绝者更坚决
Z世代的AI采用率仍然最高,81%。但用得最重的是千禧一代:他们是采用率涨幅最大的代际,每日使用率37%,高于美国整体的25%。
报告认为,重度用户的特征不只是年轻,而是时间紧张。父母就是一个例子:84%的父母用AI,而非父母是56%;父母每天用AI的比例从去年的29%涨到今年的40%,用途覆盖备餐、付账单、管家务等日常事务。
另一头,拒绝者也在变硬。过去六个月没用过AI的人,从39%降到36%,但留下的人态度更坚决:70%不信任AI提供的信息,高于去年的58%;52%认为AI工具有偏见;76%担心隐私;83%宁愿和人打交道。连“我就是不需要”这个最简单的理由,也涨了7个点。而且几乎每一项上,增长都来自“强烈同意”的人。
今年还出现了一个新的拒绝理由:环境。
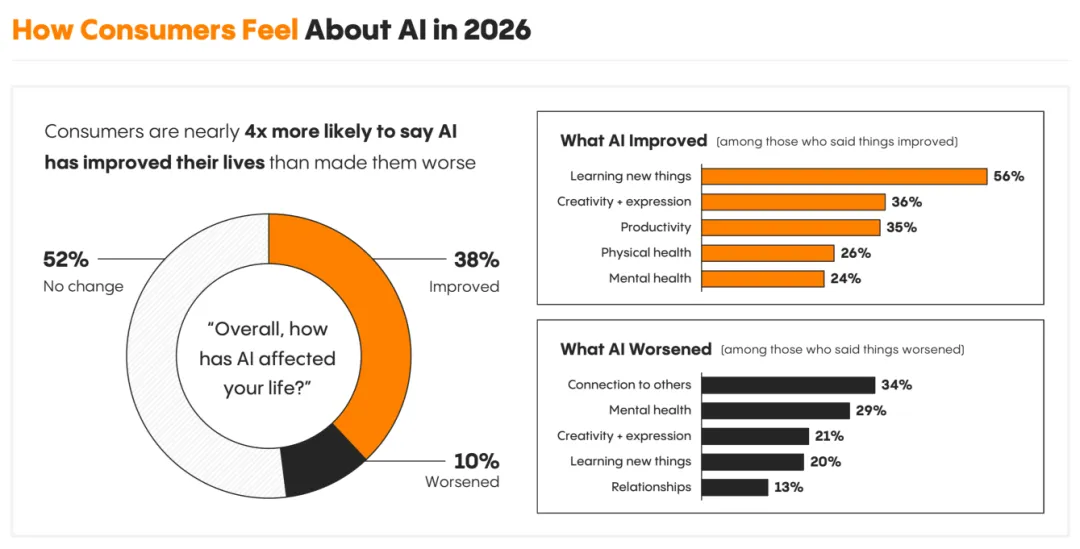
与此同时,觉得AI让生活变好的人是38%,觉得变差的是10%,52%说没有实质变化。说变好的人,理由是学会新东西(56%)、创造与表达(36%)、生产力(35%);说变差的人,理由是与他人的连接(35%)和心理健康(29%)。
在报告测试的九种场景里,消费者在每一种场景下都更偏好人类专家。差距最大的是医疗诊断(63%选人,19%选AI)和法律建议(59%对21%);即使在AI最擅长的学习新技能上,44%仍选人,28%选AI。
对工作的焦虑也在。43%的在职成年人认为,未来五年自己的工作面临至少中等程度的风险,30%认为没有风险。Z世代最担心:46%认为有中等到显著风险,只有23%认为没有风险。
九、2027年,报告提到了什么
报告对2027年做了展望:
ChatGPT在今年2月上线广告,据OpenAI称,上线仅200天后,广告收入的年化 run-rate 就超过了10亿美元。消费者现在开始问AI助手该买什么,品牌也跟着去了那里,就像当年跟着消费者去搜索和社交媒体一样。
语音正在从听写走向指令。今天46%的AI用户至少有时会跟AI说话,多半是为了生成一段自己再发出去的文字。接下来,越来越多口头请求会直接以一个已完成的动作或一条回复收尾,说的话会同时取代键盘和文本框。
机器人方面,模型进步和硬件成本下降,已经把一些机器人的价格推到1000美元以下,进入了消费采用的第一阶段。报告预计,早期需求会集中在教育玩具、家庭安防和清洁上;人形机器人要达到家庭普及所需的实用性、可靠性和信任度,还需要更久。
结尾:有用的会被采用,被信任的会被留下
报告的收尾回到了2025年和2026年的对比:2025年是关于触达的故事,2026年是关于深度的故事。市场翻了三倍,用户只多了3个点,增长来自已经在这里的人:用得更频繁、覆盖生活更多面、愿意付费、开始让AI替自己行动。
深度比触达更难赢。触达来自分发:AI出现在搜索结果里、手机上、工作里。深度是一次一次赢来的,用户对条件说得很具体:他们要AI解释,而不是只给答案;他们愿意先让AI推荐一笔购买,再让它替自己下单;他们会带着健康问题来找AI,但把诊断留给人。报告认为,每一条边界,都是一个产品机会,留给那个赢得跨越资格的人。
报告最后的判断是:消费者采用有用的东西,留下的则是他们信任的东西。下一阶段的赢家,会把信任当作要建的东西:在低风险的工作里赢得信任,用低成本的方式验证,再谨慎地扩展,而不是默认信任已经存在。
The End
Tips:如需本文所述报告,可关注本号,并回复“MENLO消费AI报告”
推荐阅读:


