
 研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《2026中国抗衰市场消费者全景洞察报告》。
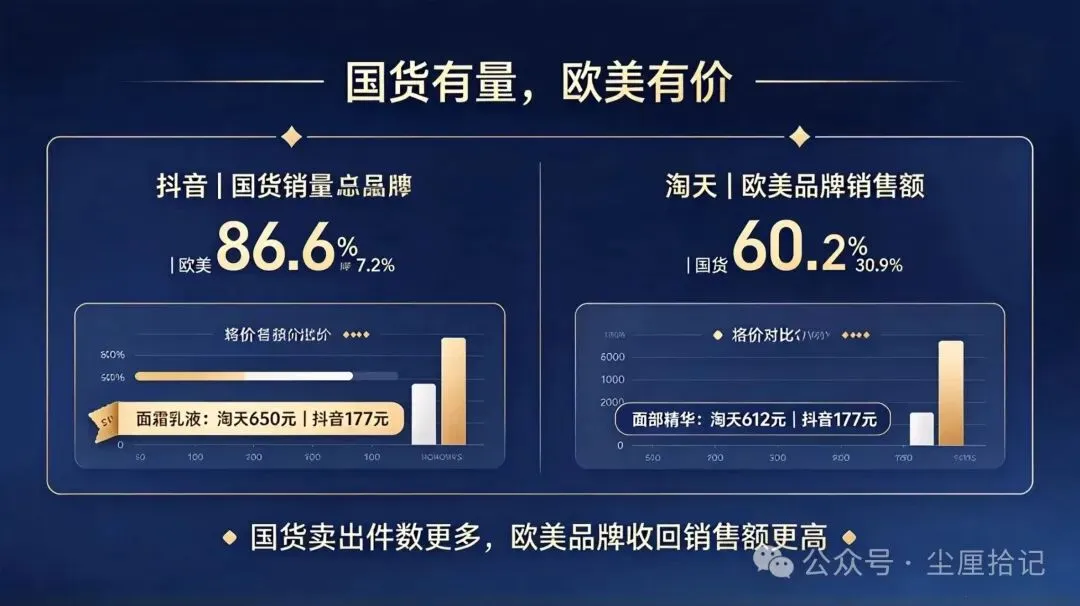
很多人以为,抗衰这门生意早被欧美大牌锁死了,上千元一瓶的面霜,国货只能在旁边站着。但报告里的数字不是这样:抖音上,国产品牌拿下了86.6%的销量,欧美品牌只剩7.2%;换成销售额,淘天平台上欧美品牌占60.2%,国产品牌只有30.9%。卖得最多,赚得最少,这道缝有多宽、卡在哪,是这篇要算清的账。
01.
3140亿的盘子怎么切
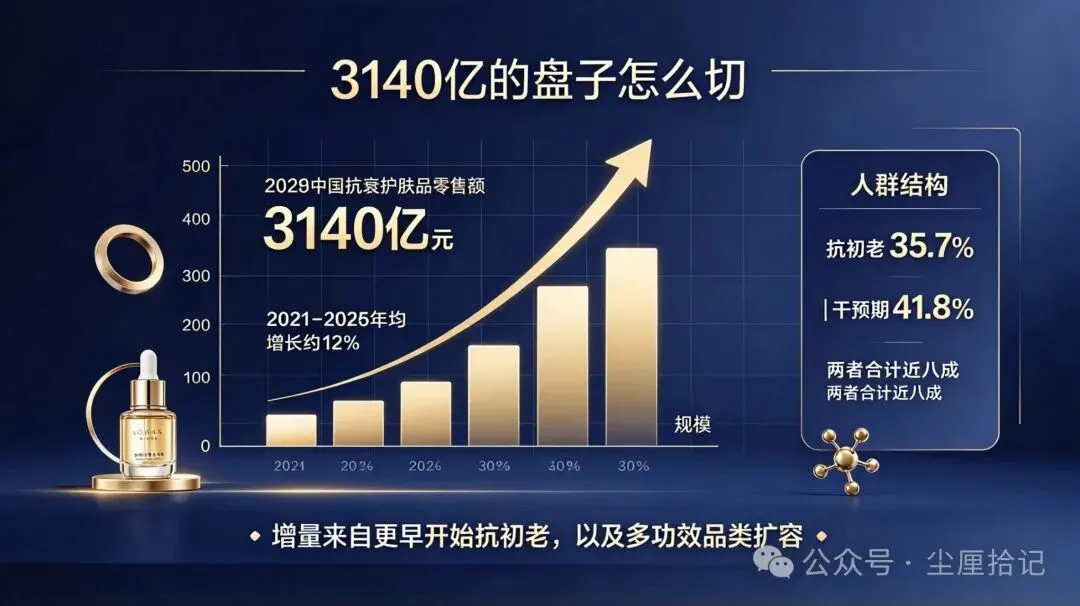
1、规模够大,但增速已经定档。 2025年中国抗衰护肤品零售额3140亿元,2021到2025年年均增长约12%。报告给了三档预测:按同样速度走,2030年是5534亿;乐观情形冲6316亿,保守情形4203亿。三档之间差了2000多亿,说明往后五年不是"必涨",而是"看谁能把价格带顶上去"。
2、先说清这本报告是谁写的。 它由韩束和青眼情报联合出品,前者是国货美妆品牌,后者是做美妆行业数据的机构。市场数据来自青眼情报的零售监测,消费者数据来自2026年8月回收的1221份线上问卷。报告第四章整章讲的是韩束自家四条产品线,那部分我只当样本看,产品数据不进这篇。
3、"抗衰"这个词,比你想的宽。 报告的定义是:宣称含抗皱、紧致、淡纹、抗氧化功效的护肤品,或者含主打这些功效成分的化妆品,都算。所以3140亿不是"抗皱霜"的市场,是把面霜、精华、套装、眼霜里带抗衰宣称的部分全算进来的盘子。
4、增量的来源,是有人更早开始买。 报告把人群按阶段分成抗初老、干预期、维持期、迷茫期,抗初老占35.7%,干预期占41.8%,两者合计近八成。23到25岁人群里,47.3%还处在抗初老阶段。盘子五年从1997亿长到3140亿,涨了57%,一半功劳要记在"开始用的年龄往前挪"上。
02.
货在国货手里钱在欧美手里
1、抖音是国货绝对主场。 2026年上半年,抖音抗衰品类里国产品牌GMV占67.7%,销量占86.6%;欧美品牌GMV占26.3%,销量只剩7.2%。GMV就是成交总额,说白了,抖音每卖出100件抗衰产品,86件是国货。
2、淘天正好反过来。 同期淘天平台上,欧美品牌销售额占60.2%、销量占35.6%;国产品牌销量58.8%、销售额30.9%。同一个市场、同样的消费者,摆出两套账。国货在淘天卖出的件数差不多是人家的1.7倍,收回的钱只有一半。
3、一件货,两个平台两个价。 同品类在两个平台的均价差3到3.7倍: ● 面霜乳液:淘天650元,抖音177元 ● 面部精华:淘天612元,抖音177元 ● 护理套装:淘天602元,抖音375元 抖音的低价不是临时促销,它就是这套生意的定价基准:用流量换销量,用销量换规模。
4、价格比才是最直白的差距。 报告算了两平台的"欧美均价÷国货均价":淘天3.2倍,抖音4.64倍,抖音面部精华这一项差到4.88倍。这意味着国货不是"便宜一点",是在同一张货架上被贴了另一个价签。
03.
500元是一道看不见的墙
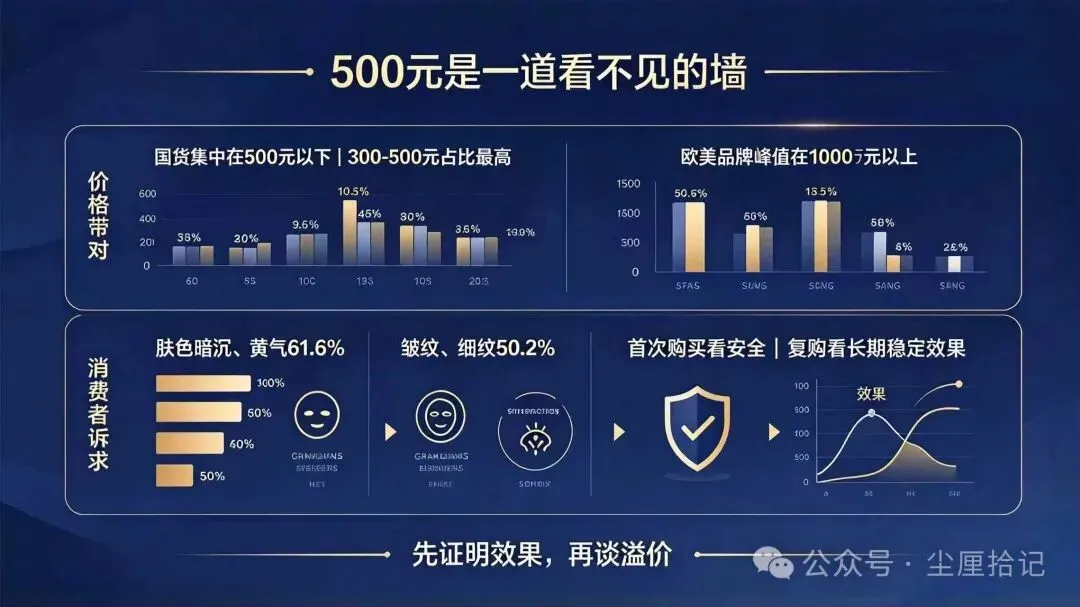
1、国货的价格分布,堆在500元以下。 淘天平台国产品牌的价格带里,300到500元这一段占40.2%,是最高峰,往上迅速衰减。报告的原话是:国货主要集中在500元以下,1000元以上占比不足10%。
2、欧美品牌的钱,堆在1000元以上。 两个平台欧美品牌的价格峰值都在千元档以上:
● 淘天:1000到1500元段占31.0%,2000到3000元段占13.1%
● 抖音:2000到3000元段占22.3%,3000元以上占20.4% 国货的峰值卡在300到500元,两边隔着两三个价格档,这就是"卖得多、赚得少"的算术来源。
3、提价卡在没人信。 报告问消费者"国货最该补什么",第一位是产品功效验证,75.7%;第二位是基础研究和技术创新,58.7%;第三位是品牌声誉与信任建设,54.8%。而"高端产品线开发"只有33.3%,"全球化视野"25.4%。消费者的意思是:先把效果证明给我看,再谈贵不贵。
4、肯花大钱的人不少。 年护肤花费5000元以上的人占27.9%,接近三成;可国货在1000元以上价格带的占比不足10%。报告还追踪了品牌流动:过去一两年从国货转向国外品牌的占9.5%,这批人里51.5%把"高端产品线开发"列为国货短板,偏好度TGI达到155。TGI是相对大盘的偏好倍数,100是平均水平,155就是高出五成半。
04.
消费者不看广告看证据
1、决策顺序是反的。 报告把七件事排了序:"明确需求和预算"排第一位的占23.2%,"确定产品品类"第一顺位21.7%,"研究成分表和功效数据"在第二、三位达到20.0%和20.7%,"查看评论区"在第三位冲到22.1%。"申请试用装或小样"排在第7位、占比23.1%,它不是起点,是最后一道确认。
2、最痛的不是皱纹,是脸上的黄气。 消费者选最想解决的抗衰问题,肤色暗沉、黄气61.6%排第一,皱纹、细纹50.2%排第二,干燥缺水36.9%、松弛下垂34.0%、色斑31.6%依次往后。这个排序跟大多数抗衰广告讲的"淡纹紧致"不太一样:第一需求是"看起来不累",不是"看起来不老"。黄气对应的是熬夜、疲惫、气色差,它比皱纹出现得更早、更高频,也更容易被自己照镜子看见,所以它才是复购的入口。
3、买之前看安全,买之后看稳定。 首次购买必须满足的条件:成分安全无争议58.6%、适合我的肤质57.9%、价格对得起品质42.7%。复购的理由只有一个压倒性的:长期使用后效果稳定看得见,62.5%;然后是肤感舒适不踩雷49.4%、价格合理促销稳定45.7%。价格不是不重要,是不能忽高忽低。
4、流失的两条主因,都跟效果有关。 放弃现有品牌的原因:出现刺激、过敏等不良反应51.2%,用了一段时间没有明显效果50.1%,新品牌有成分或技术突破40.2%,负面舆情37.8%,涨价超出预算36.3%。前两条都过半数,说明这个品类容错很低,一次过敏、或者两个月没变化,人就走了。
5、品牌忠诚没那么牢。 报告算过复购习惯:认品牌的占40.9%,认成分的25.1%,认单品的23.6%,剩下10.5%是随意摇摆。同时,38.1%的人没有固定偏好、一直在混合使用;仍然主要用国货的26.9%,仍然主要用国外品牌的14.1%;从国货转国外的9.5%,从国外转国货的11.4%。对中外品牌一视同仁、主要看效果的占62.8%,明确优先国货和优先国外的都不到5%。产地光环在这个品类里基本失效。
05.
钱会分给能证明的人
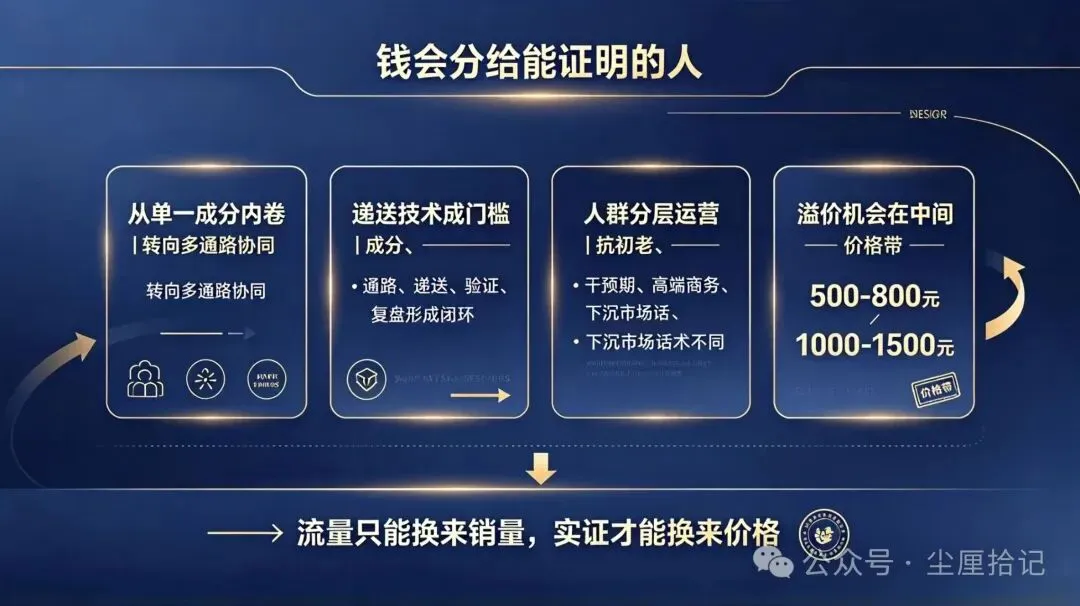
1、竞争从讲成分,变成讲系统。 报告的趋势判断是:单一成分内卷转向多通路协同,抗氧化、抗糖化、抑制炎症、促胶原、屏障修护几条路一起走。成分不再是卖点,是入场券。
2、更硬的坎是送不进去。 多肽、维A、胶原蛋白有同一个毛病:分子大、透皮率低、稳定性差,加进去了不等于吸收得到。所以脂质体包裹、微囊包裹、惰性基质这些递送技术成了分水岭。同一个成分,在实验室的培养皿里有效、在人的角质层外面无效,是这行最常见的落差。报告给的判断很直接:下一阶段的硬门槛不是有没有明星成分,而是"成分、通路、递送、验证、复盘"能不能闭环。
3、人群在扩,不是在一个池子里抢。 抗初老往前挪,25岁前就关注暗沉、熬夜脸的群体在扩大;45岁以上的人要的是"老得慢一点、状态体面一点",不是"逆龄";三四线讲信任和性价比,一二线讲成分和临床。同一套话术,打不动这四拨人。
4、所以钱会往两个方向走。 一边是500到800元、1000到1500元这两个进阶价格带,谁先拿出可验证的效果,谁先占住;另一边是高效精简,报告测到86.4%的人每月护肤不到10小时、日均20分钟,步骤越多越没人坚持。多效合一不是概念,是被时间逼出来的需求。
♥
销量可以靠流量买来,价格只能靠证据换来。3140亿的盘子里,国货已经把货架占满了,上半层还空着。接下来两三年,谁能把"有效"讲成可以复核的证据,谁就有机会把177元这一档的均价,做成650元那一档的生意。这不是情怀问题,是账本问题。
END
往期文章:



