
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/98087a5b5723
欧盟摩托车进口已经被中日泰三家锁死,中国拿走了过半台数,日本还攥着近四成金额——格局重塑已经发生,真正的变量是中国均价能不能继续往上走。
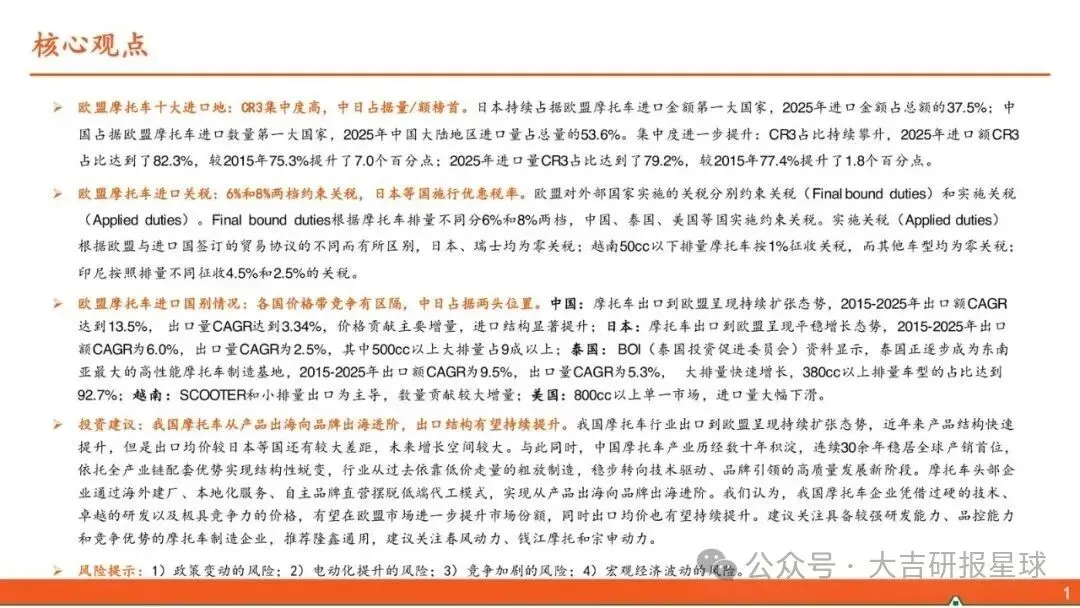
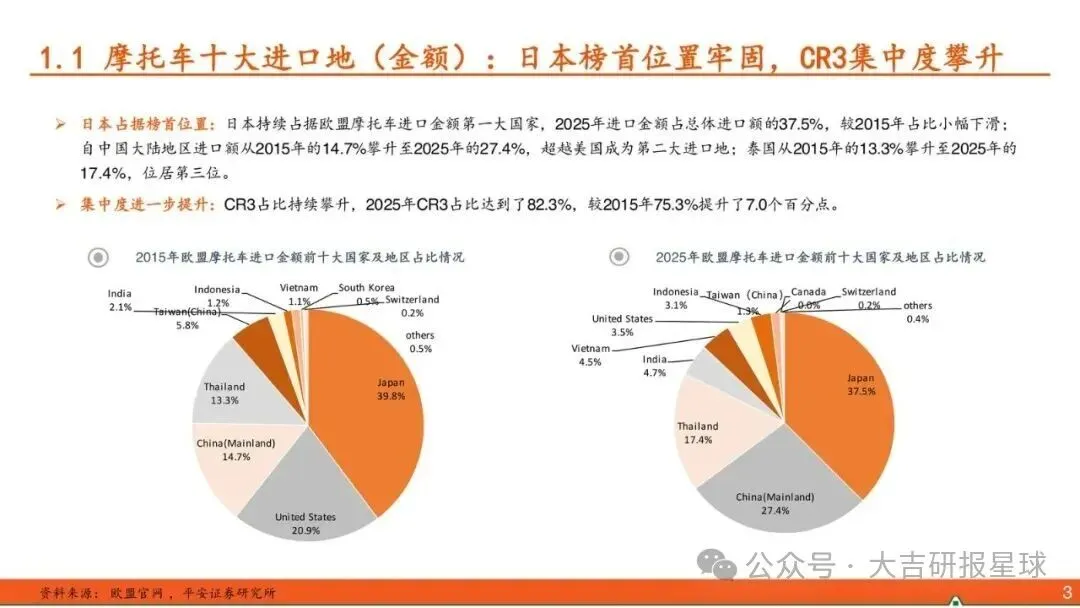
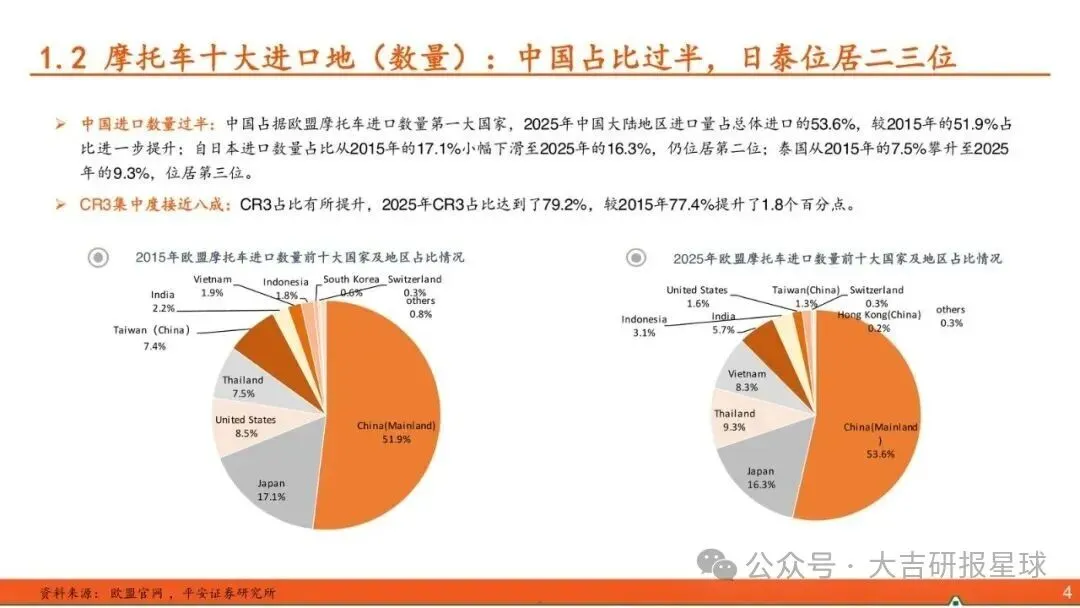
2025年进口额CR3到了82.3%,比2015年抬了7个百分点;进口量CR3到了79.2%。日本金额占比37.5%仍是第一,中国大陆数量占比53.6%稳居第一,金额从14.7%冲到27.4%,把美国挤出前二。泰国金额17.4%、数量9.3%,坐稳第三。美国从金额第二掉到边缘,800cc以上单一市场进口量大幅下滑。
量在中国,钱在日本
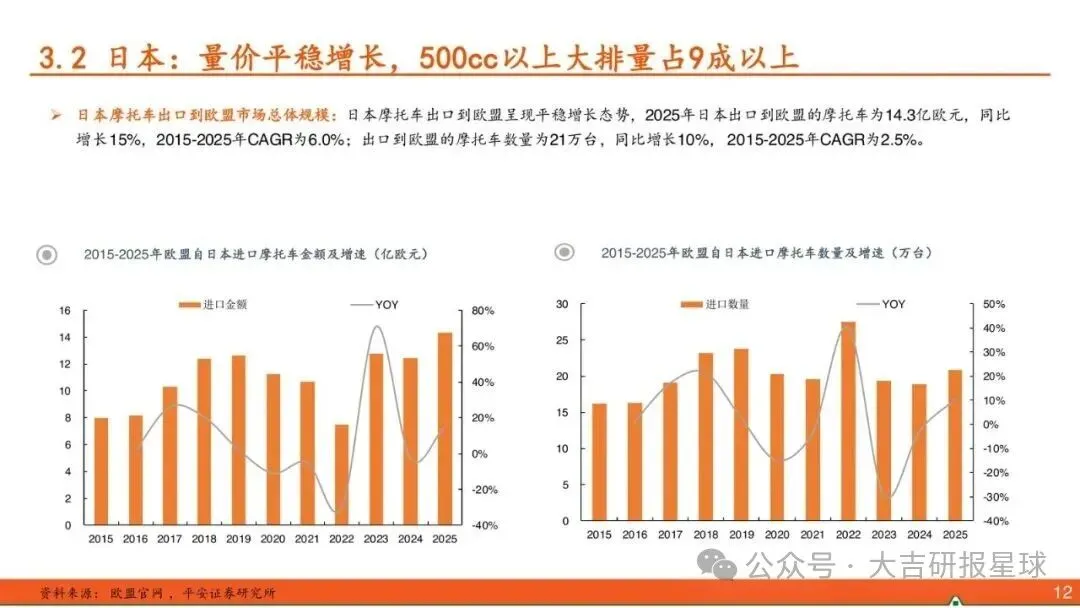
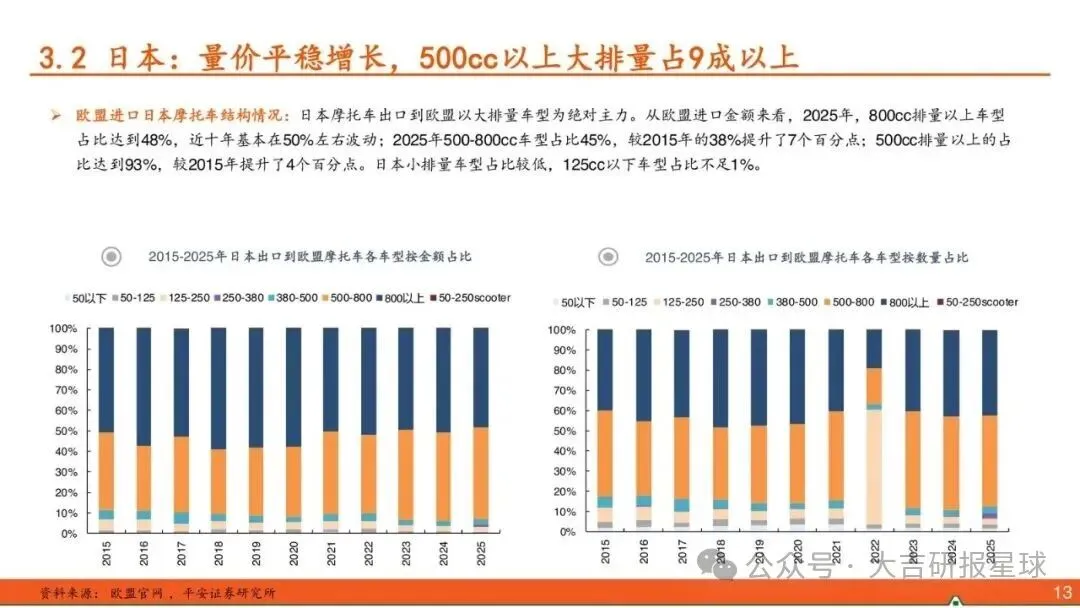
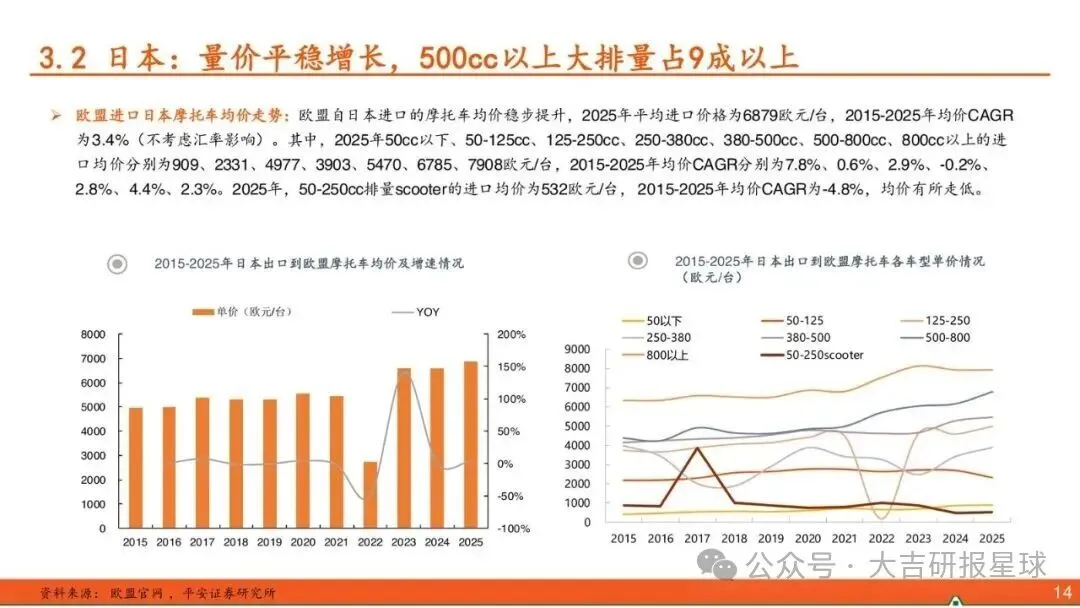
价格带是切开的。日本出口欧盟十年金额CAGR 6.0%、数量2.5%,500cc以上占九成以上。泰国金额CAGR 9.5%、数量5.3%,380cc以上已占92.7%,BOI口径下正往东南亚高性能制造基地靠。越南靠踏板和小排量堆数量。
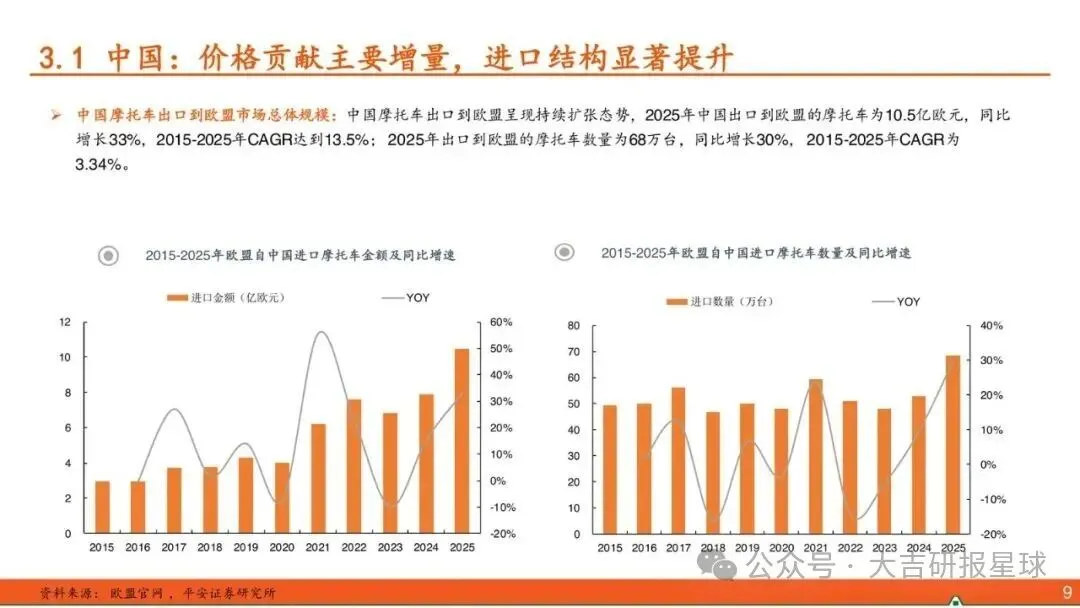
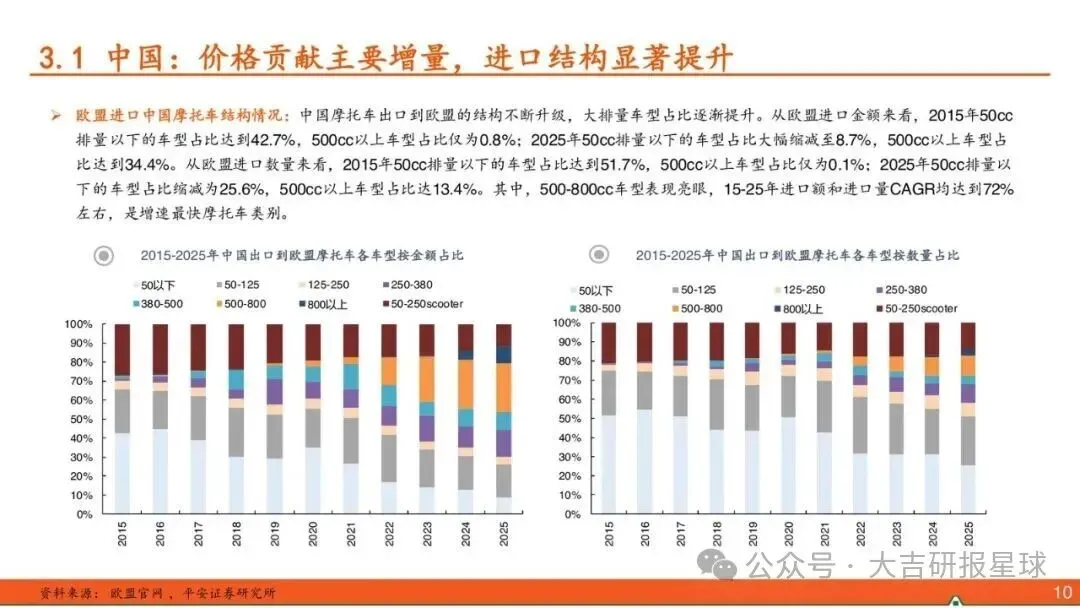
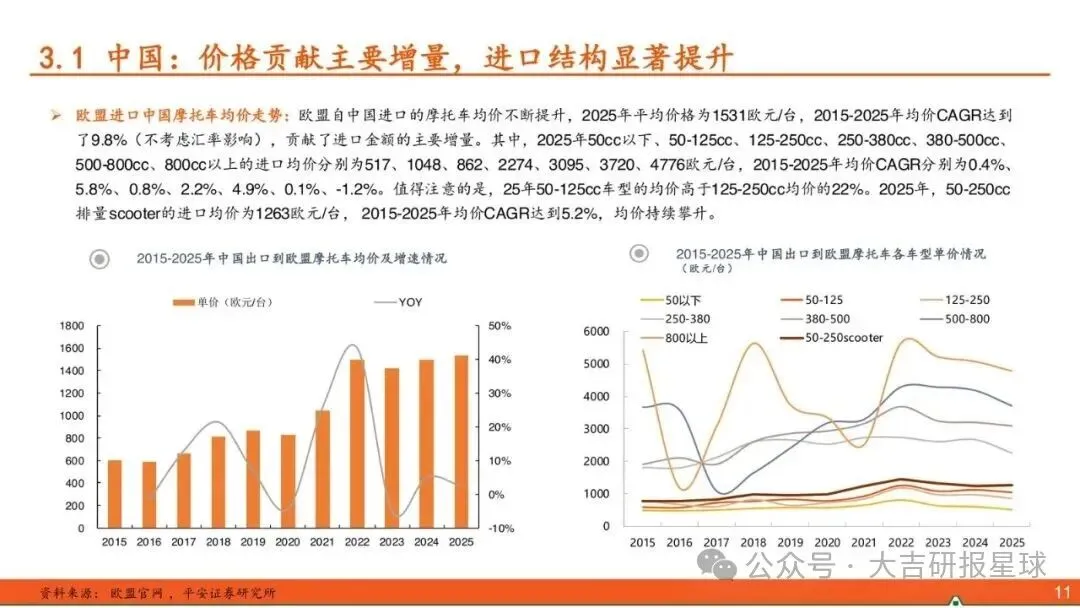
中国是另一头:2015–2025年出口额CAGR 13.5%,出口量只有3.34%。增量主要来自价格和结构,不是再靠低价走量。均价仍明显低于日本,研报把这当成后续空间,而不是已经打完的仗。
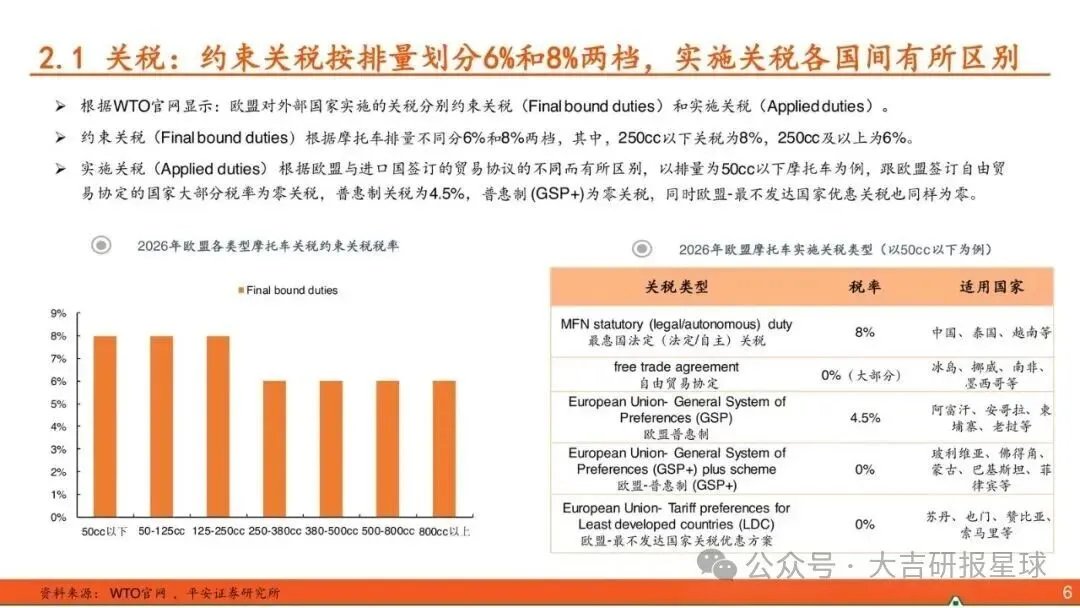
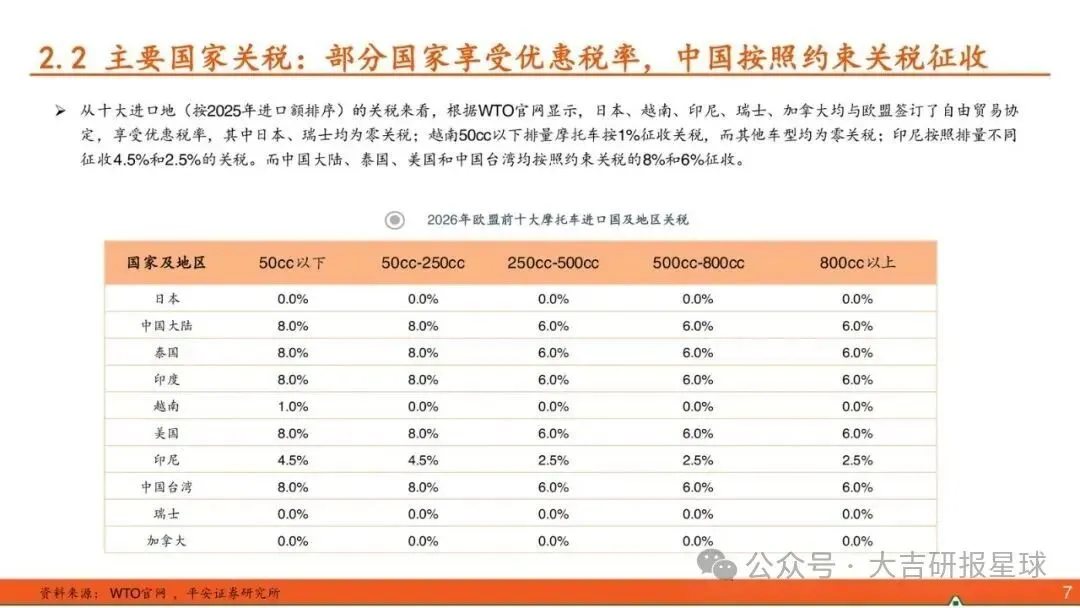
关税并不对称。约束关税按排量分6%和8%两档,中国、泰国、美国走约束税率。日本、瑞士实施关税为零;越南50cc以下1%,其余为零;印尼按排量4.5%和2.5%。日本在高价带上既有产品力,又有税率优势。中国要再抬份额和均价,比的是产品、品牌和本地化,不是关税红利。
为什么是现在,谁受益
现在看这份结构,是因为十年趋势已经从“多国分食”收成“中日泰三足”,而且金额集中度抬得比数量更快——钱往头部国家集中。中国从产品出海往品牌出海走:海外建厂、本地服务、自主品牌直营,试图摆脱低端代工。连续30余年全球产销第一的产业链,被用来支撑结构升级,而不是继续堆台数。
受益一侧是能把排量和品牌做上去的中国整车厂:研报点名具备研发、品控和价格竞争力的企业,推荐隆鑫通用,建议关注春风动力、钱江摩托、宗申动力。受损一侧更清晰:美国高排量份额被挤出;仍停在低价走量、没有品牌和本地化的出口模式,会卡在均价差上。日本守着金额榜首和高排量,泰国切高性能制造,都是中国往上走时的直接对手。
风险写得很具体:政策变动、电动化提升、竞争加剧、宏观波动。关税协议一变、电动渗透一加快,现有燃油排量结构就会被改写。
接下来盯什么
出口结构提升是主线,份额和均价要一起看。数量已经过半,再堆量对格局意义有限;金额从27.4%再往上、均价向日本靠,才是“品牌出海”有没有兑现的证据。
- 欧盟进口金额里中国大陆占比能否在27.4%之上继续抬,同时CR3是否仍高于82%
- 中国对欧出口额增速是否继续显著快于出口量(对照13.5% vs 3.34%这条十年斜率)
- 日本500cc以上、泰国380cc以上占比是否仍分别守在九成和92.7%附近——这决定中国往中高排量挤的难度
- 约束关税6%/8%以及日、越、印尼优惠税率有没有新协议改写
- 隆鑫通用、春风动力、钱江摩托、宗申动力对欧均价、大排量占比和自主品牌渠道,是否同步离开低端代工区间
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


