
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/e8c9fb83d8e6
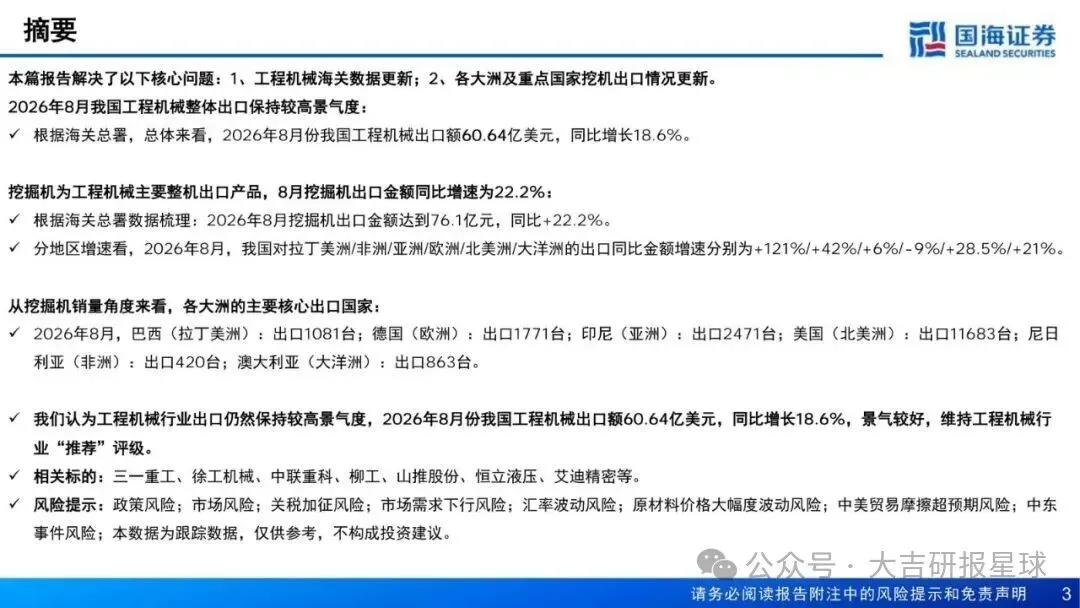
工程机械出口还没冷:2026年8月出口额60.64亿美元、同比+18.6%,挖机金额同比+22.2%,景气仍在,但结构已经从“全面外溢”变成“拉美狂奔、欧洲掉队”。
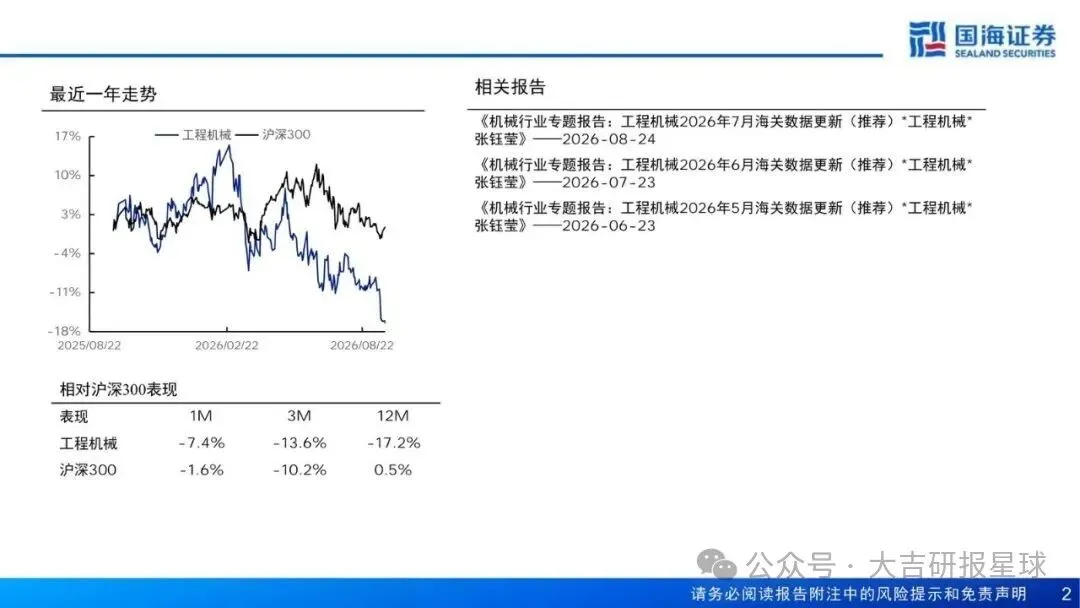
板块近一年相对沪深300明显落后(1M/3M/12M:-7.4%/-13.6%/-17.2%),海关数据却还在两位数增长。值得看的,不是再喊一遍出海,而是出口还能撑多久、钱从哪几个市场来、哪条腿先软。
国海维持行业“推荐”。受益端是整机出海与液压件:三一重工、徐工机械、中联重科、柳工、山推股份、恒立液压、艾迪精密。受损端更明确——对欧敞口大、对关税和中美摩擦敏感的订单。
总量还在涨,进口已经缩
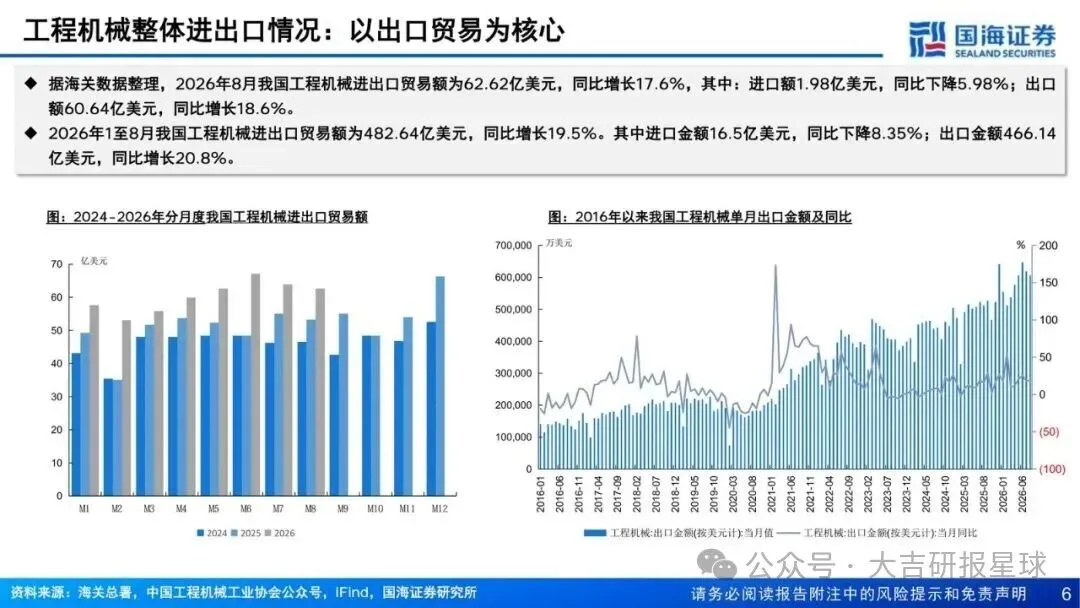
8月进出口合计62.62亿美元,同比+17.6%。出口60.64亿美元(+18.6%),进口只有1.98亿美元(-5.98%)。贸易几乎全靠出口。
1–8月累计更硬:进出口482.64亿美元(+19.5%),出口466.14亿美元(+20.8%),进口16.5亿美元(-8.35%)。单月和累计都是出口高增、进口收缩。
为什么是现在:海关口径跟踪到8月,挖机仍是主要整机出口品。接下来盯的是单月出口额能否继续站在60亿美元附近、累计增速会不会从20.8%往下掉。
挖机是主引擎,六大洲已经撕裂
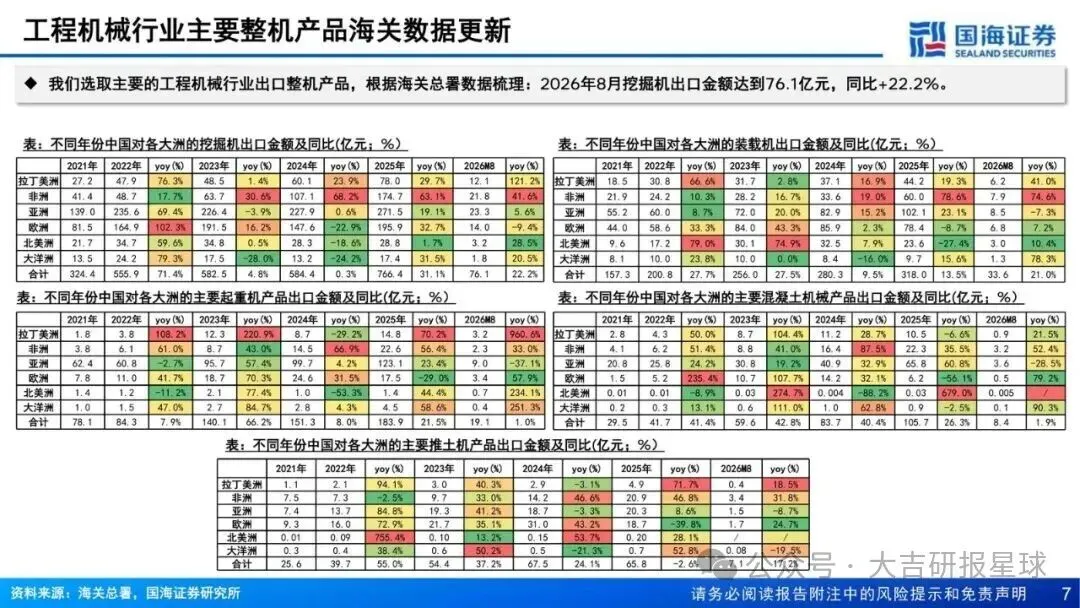
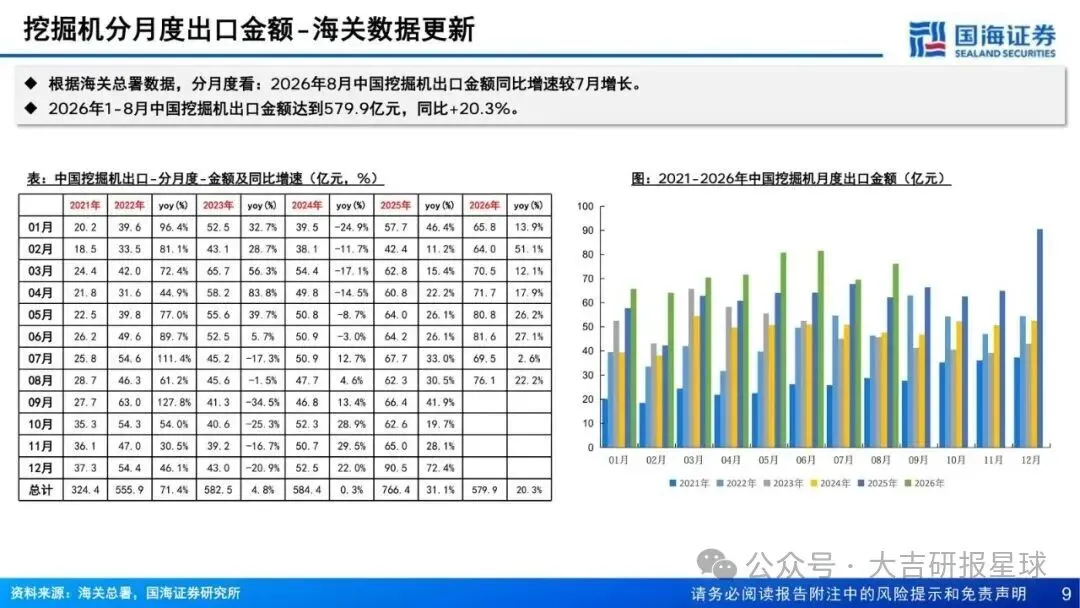
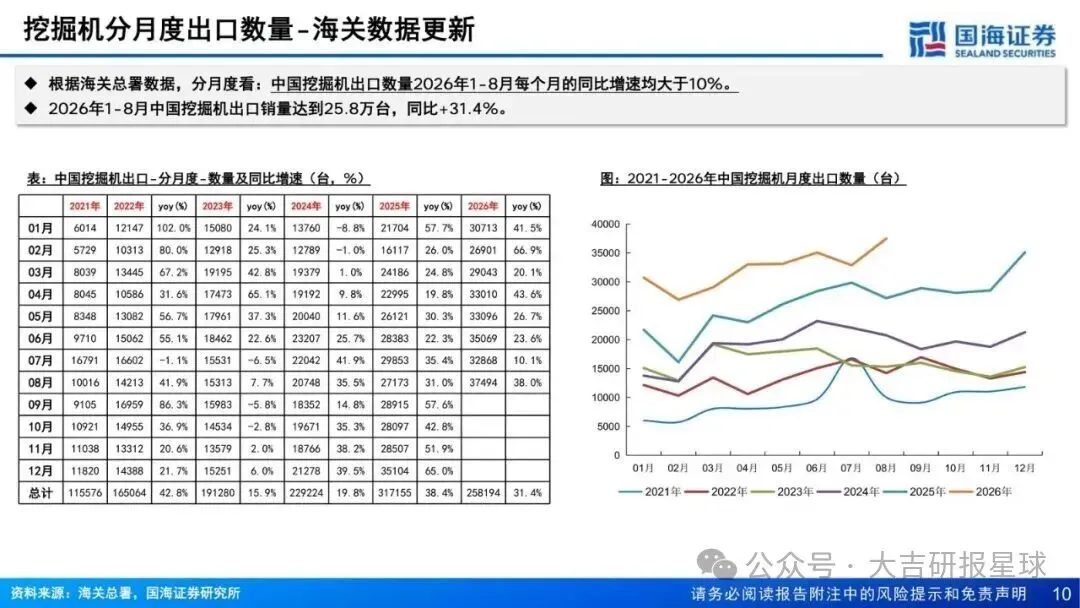
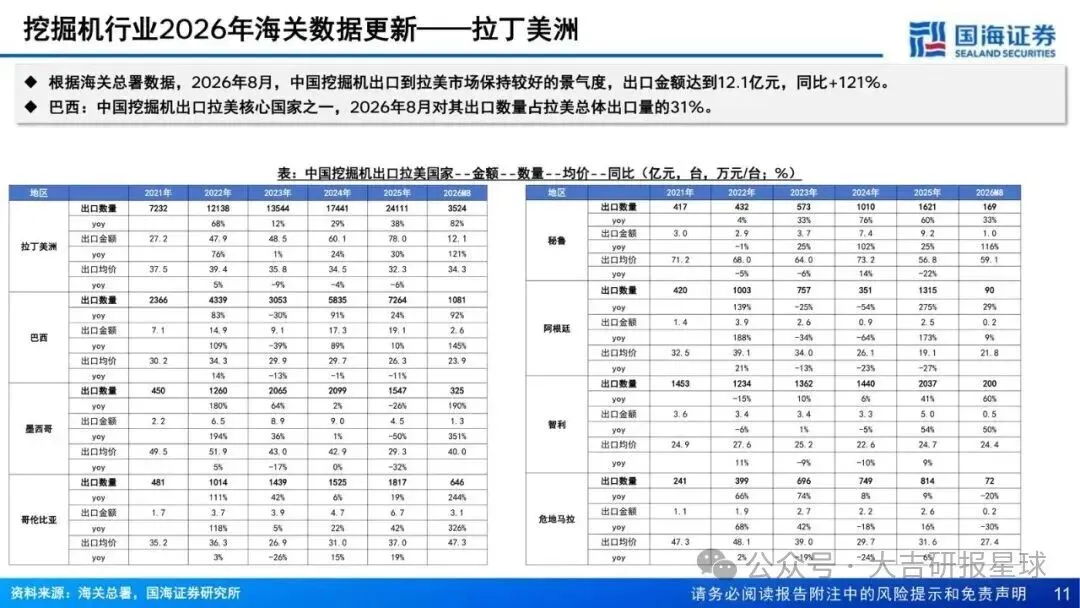
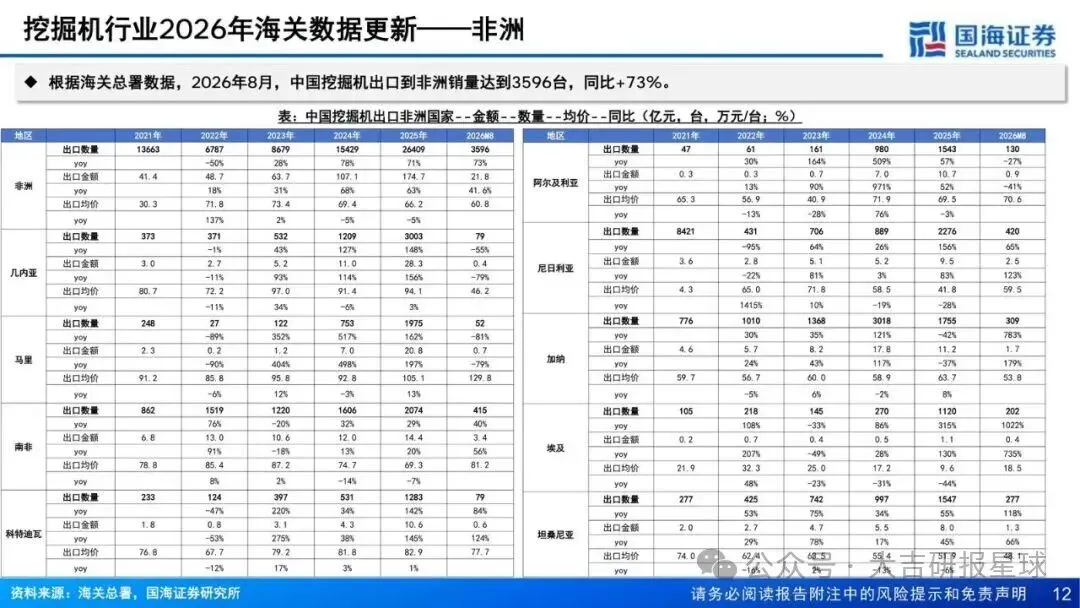
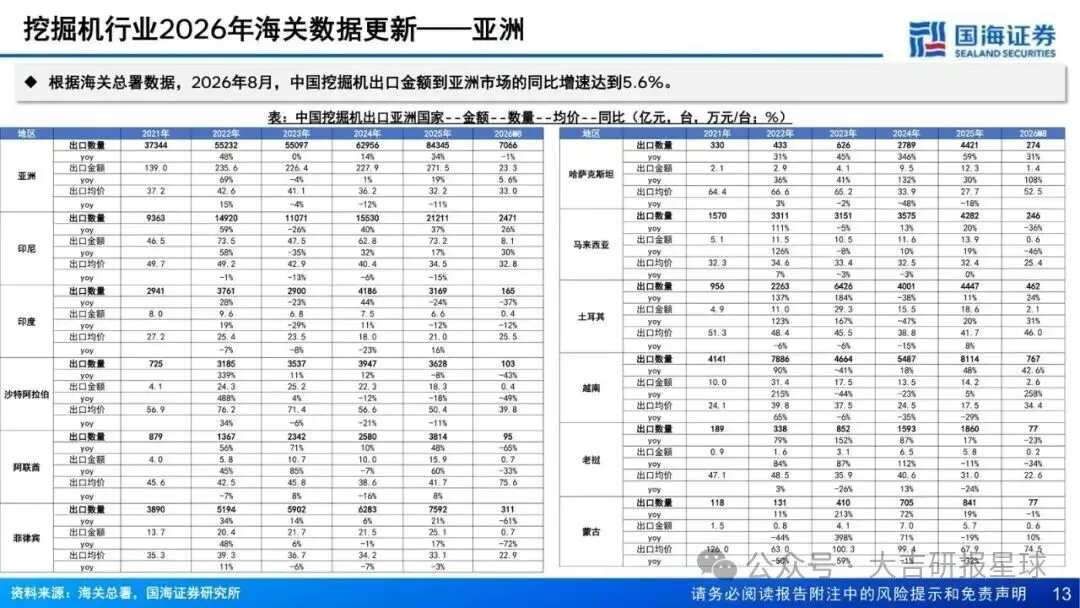
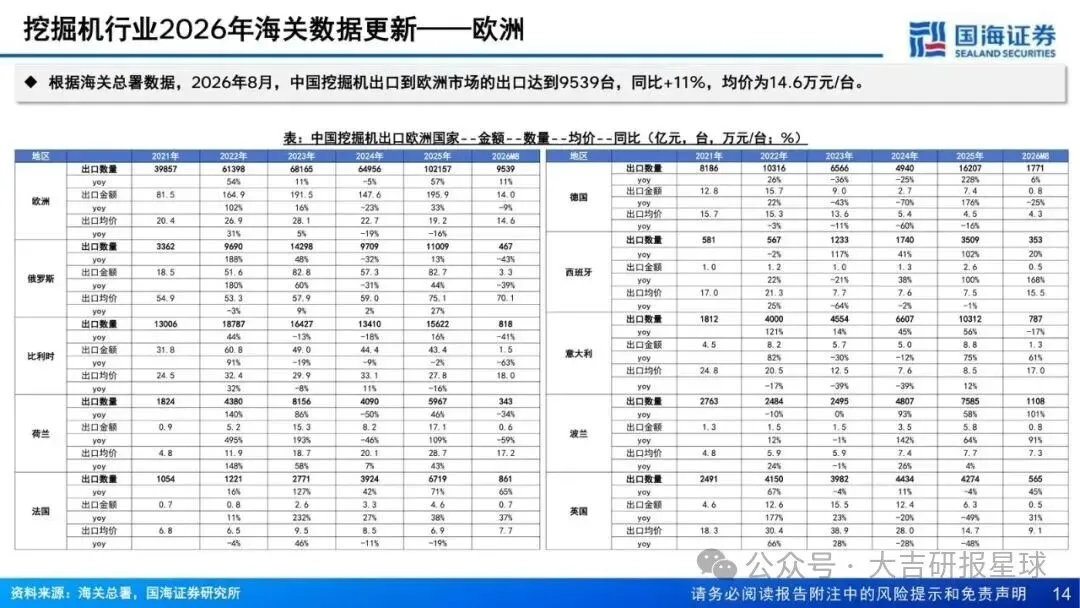
8月挖机出口金额76.1亿元,同比+22.2%。分地区金额增速:拉丁美洲+121%、非洲+42%、亚洲+6%、欧洲-9%、北美洲+28.5%、大洋洲+21%。
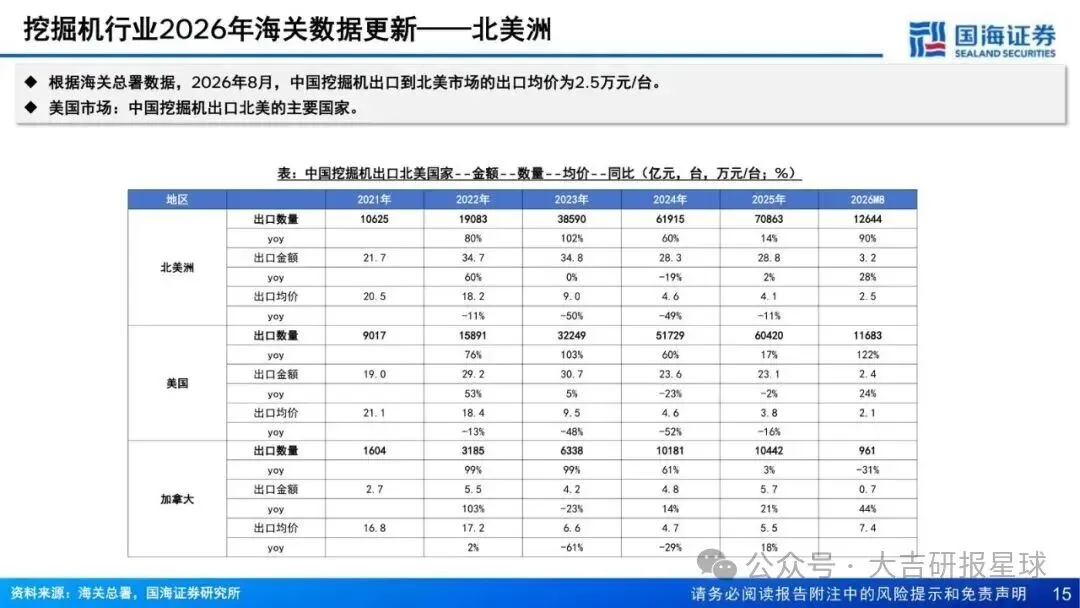
拉美是最大增量。8月出口金额12.1亿元、同比+121%;巴西当月1081台,占拉美出口量31%。非洲看尼日利亚420台,亚洲看印尼2471台,大洋洲看澳大利亚863台。欧洲核心国德国仍有1771台,但大洲金额已同比为负。北美洲核心是美国,8月11683台,金额增速+28.5%——量最大,也最吃关税和中美摩擦。
两处矛盾:总量高增 vs 欧洲转负;美国台数碾压 vs 风险提示里把关税加征、中美贸易摩擦超预期单列。
评级还在,风险清单也写死了
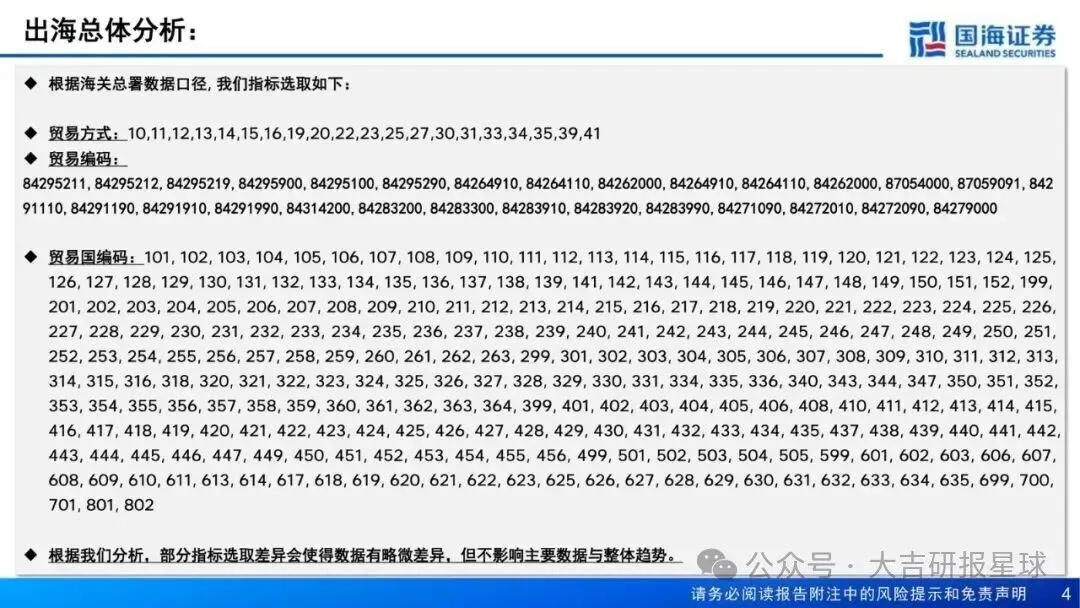
国海判断:出口仍保持较高景气,维持“推荐”。风险并列:政策、市场、关税加征、需求下行、汇率、原材料大幅波动、中美摩擦超预期、中东事件。数据来自海关总署,口径选取差异会带来略微偏差,但不改趋势。
现在该看的,是拉美高增速能否持续、欧洲-9%会不会扩散、美国大基数会不会被关税打断。
观察清单
- 9月工程机械出口额能否继续靠近或超过8月的60.64亿美元,1–9月累计出口同比能否守住1–8月的+20.8%
- 挖机出口金额同比能否维持8月的+22.2%;拉美金额同比能否仍显著高于+100%,巴西占拉美出口量是否还在31%附近
- 对欧挖机出口金额同比是否继续为负(8月-9%),德国台数是否从1771台明显下滑
- 对美挖机台数能否稳住8月11683台量级,北美洲金额同比能否守住+28.5%;关税/中美摩擦相关政策有无新增
- 进口额是否继续同比收缩(8月-5.98%、1–8月-8.35%),出口占比是否仍接近8月60.64/62.62的结构
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


