研报速递
26亿美元大单,当天只进3亿美元
这两天一笔70亿美元的出海授权刷了屏。但签约当天真正进账的,只有3.58亿美元。这中间的差距,就是读懂中国创新药出海最该算清的一笔账——"总额"和"到账"从来不是一回事。
行业里现在流行一个数字:当期前三季度,我国创新药对外授权总额突破1300亿美元,已经接近上一个全年水平。听起来是"中国创新药赢了"。但如果你把每一笔大单拆开,会发现另一组数字:上一个全年157笔交易、总额1356.55亿美元、首付款约70亿美元,首付款占比只有5.2%;当期上半年总额997亿美元、首付款50亿美元,占比5.0%。换句话说,那1300亿美元里,真正在签约当天落袋的现金,大概率不到一成。
这笔账,内行算得比谁都清楚,但外行(包括很多看热闹的二级资金)容易把"总额"当成"到账"。本文拆的,就是这层窗户纸。
一笔授权大单,最值钱的数字不是总额,是首付款。总额是远期支票,首付款才是真金白银。
一· 那笔"总额"到底是怎么算出来的
License-out(对外授权)这笔交易,钱分三层。第一层是首付款,签约当天或短期内就到账,是确定性现金;第二层是里程碑付款,按临床、注册、商业化节点分阶段付,每一个节点都附带条件;第三层是销售分成,药物上市以后按净销售额抽成。所谓"总额",是把这三层全部加起来的理论最大值——前提是药做成功、卖到阈值。
这就是为什么一笔26亿美元的交易,签约当天只进3亿美元:那26亿美元是"首付款3亿+最高23亿里程碑+销售分成"叠出来的天花板,而3亿美元才是当天确定的钱。剩下的23亿,要等Ⅰ期、Ⅱ期、Ⅲ期一个个走完,等获批、等销售爬坡,才可能兑现。
进入临床阶段的新药,最终能获批上市的比例长期在个位数到一成出头(不同适应症差异极大,肿瘤更低),这是监管与工业界的公开共识。这意味着第二层那笔钱,从签协议的那一刻起,就有相当大的概率永远拿不到。把"理论最大值"当成"公司值多少钱",是出海叙事里最常见的误读。
三层结构的存在不是偶然。跨国药企在专利悬崖前急需补位,但又不愿为早期资产赌上大钱,于是用"低首付+高里程碑"把风险定价清楚。对卖方而言,这笔结构既是及时雨,也是一道枷锁——它用确定现金换走了你未来的大部分上行。
三层之所以能叠出天文数字的总额,关键在第三层销售分成。一旦药物上市,买方要按净销售额支付两位数比例的分成,而一个重磅药年销售额可以冲到几十亿甚至上百亿美元,分成累加起来就是一笔巨大的理论收入。这部分钱,卖方几乎零成本、纯抽成,所以买方绝不肯在签约当天预付——它赌的是"药能成",赌输了,这一层连同里程碑一起消失。
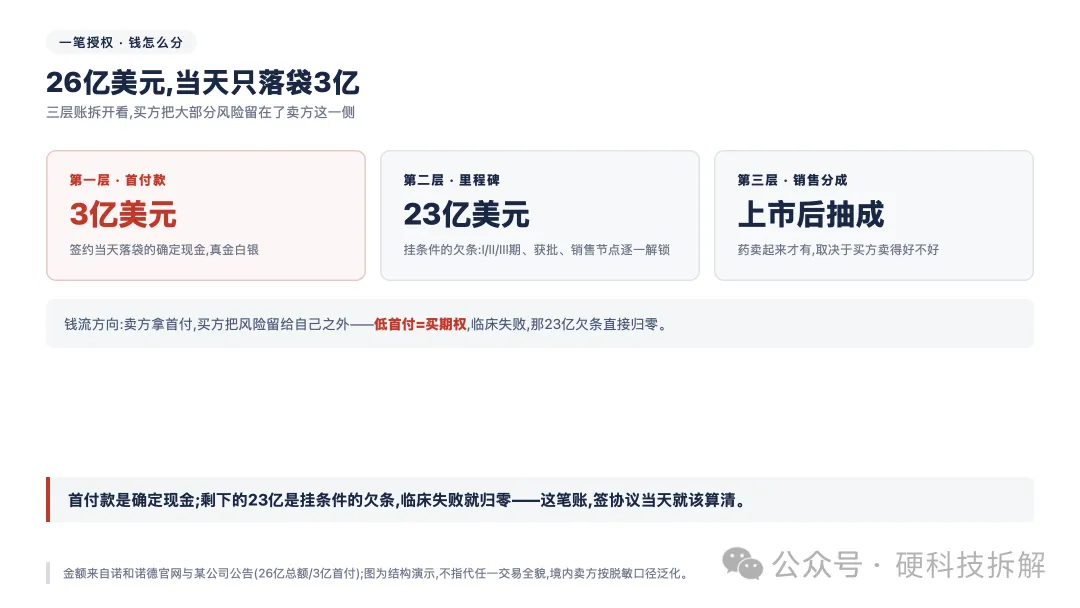
示意图1(机制图):一笔26亿美元授权怎么分——3亿首付款是当天落袋的确定现金,23亿里程碑是挂条件的欠条,销售分成要等上市以后。买方把大部分风险,留在了卖方这一侧。
二· 反差数字:首付款占比长期不到6%
把近期的交易摆在一起,首付款占比的落差非常刺眼。
据医药魔方数据库统计,上一个全年中国创新药对外授权157笔、披露总金额1356.55亿美元、首付款约70亿美元,占比5.2%;当期上半年总金额997亿美元、首付款50亿美元,占比5.0%。一家头部券商的研报给出更直白的对比:中国BD交易的首付款占比约6%,美国约10%,我们仍有明显提升空间。
但结构正在分化。买方竞争也在推高首付——当多个跨国药企盯上同一个优质分子,卖方就有了议价权,首付条款随之改善。所以首付占比本身就是资产稀缺度的温度计:占比高,说明买方在用真金白银投票"这个分子我抢";占比低,说明这仍是一笔早期扫货。同一时期也能看到首付占比冲到20%甚至40%的头部交易——某创新药企把一款药物的全球权益授权给阿斯利康,首付款占比高达40%;某Biotech把一款KRAS G12D抑制剂授权给默沙东,4亿美元首付款对应21.3亿美元总额,占比18.8%。所以准确的判断不是"首付永远低",而是大量交易仍停留在一成以下的远期支票结构,只有少数头部资产拿到了像样的确定现金。分化的背后是资产质量的断层:买方愿意付高首付,前提是分子足够硬、阶段足够靠后。
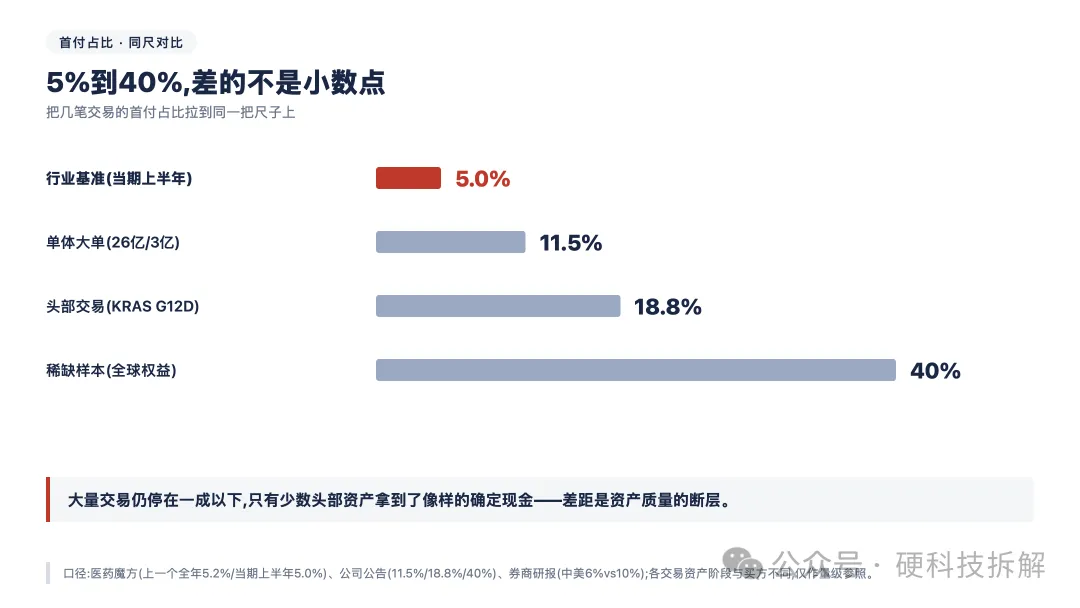
示意图2(对比图):把几笔代表性交易的首付占比拉到同一把尺子上——5.0%的行业基准、11.5%的单体大单、18.8%的头部交易、40%的稀缺样本。差距不是小数点,是资产质量的断层。
· 怎么读这张表:下表列的是"谁在卖、谁在买、三层账怎么分"。境内卖方按脱敏口径泛化,境外买方为可实名主体;金额均来自公司公告、买方官网或权威数据库,精确出处见文末台账。
| 26亿美元 | 3亿美元 | 11.5% | |||
| 12亿美元 | |||||
| 70亿美元 | 3.58亿美元 | 5.1% | |||
| 6000万美元 | |||||
| 12.5亿美元 | |||||
| 21.3亿美元 | 4亿美元 | 18.8% | |||
| 40% |
怎么读这张表 是给BD和投资人"转给同事用"的。横向比不要只看总额,要先比"首付占比"和"资产阶段"两列——总额高但首付低、资产又早期的,确定性最弱;首付占比冲到两成以上的,基本是买方用真金白银在投票"这个分子我信"。
三· 为什么首付款这么低——买方在买"期权"
跨国药企不是傻,是把风险定价得很清楚。早期资产临床失败率极高,如果首付款给高了,一旦Ⅱ期顶线失败,买方就亏了。所以它们把大头放在里程碑和销售分成里,用"对赌"把风险推回给卖方。对买方而言,那笔首付款本质上是"花钱买个期权"——赌你的分子能走出来,赌输了,损失限定在首付。
这就是为什么行业里有人把一部分出海叫"续命"。一笔首付款进来,能解决两三年的现金流,能让财报好看,但药如果最终失败,里程碑一分拿不到,公司又回到缺钱的状态。首付款是止血带,不是痊愈。
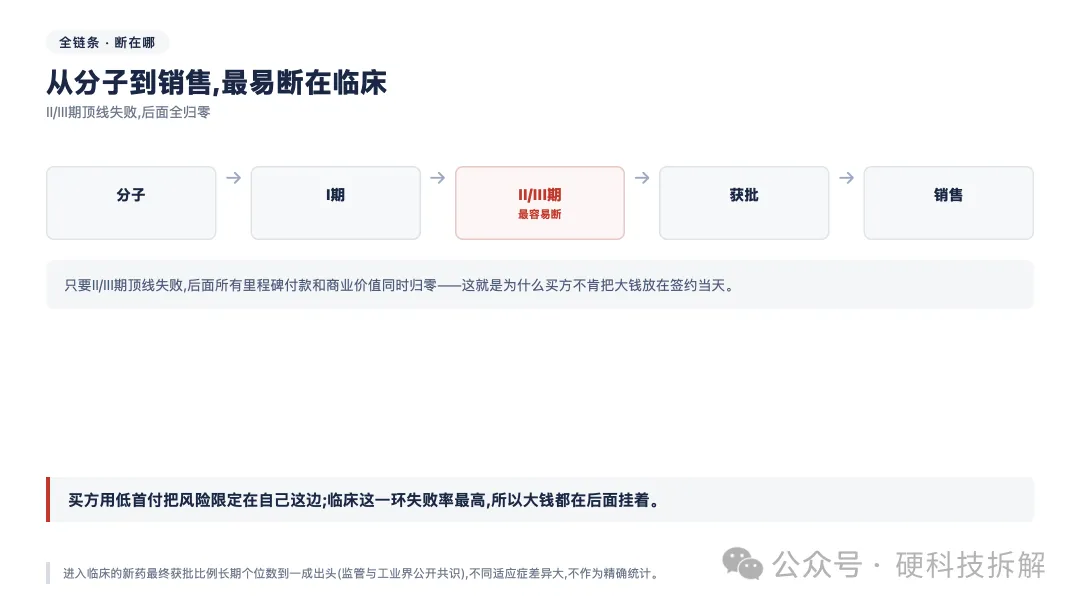
示意图3(链条图):从分子到销售的全链条,最容易断的那一环是临床——只要Ⅱ/Ⅲ期顶线失败,后面所有的里程碑付款和商业价值同时归零。这就是为什么买方不肯把大钱放在签约当天。
四· 排名视角:谁在真付钱、谁拿到大头首付
把买方排个序,扫货最猛的就是那几家跨国药企:阿斯利康、诺和诺德、礼来、默沙东、辉瑞、百时美施贵宝。它们集体面临专利悬崖,未来几年一大批重磅药失去保护,急需新资产补位,而中国在研新药数量已经跃居全球第二,临床前成本又只有欧美几分之一。买中国早期资产,对它们是用更低价格买同等质量的潜力品种。
把卖方拿到的大额首付排个序:某华北药企从阿斯利康拿到的12亿美元首付是已确认的最大单笔之一(其中4.2亿已到账);某华东药企卖给辉瑞的交易首付款达12.5亿美元(上一年);某本土药企刚拿到的3.58亿美元虽然绝对额不算最高,但对应70亿美元总额,占比仅5.1%;某华东头部药企卖给诺和诺德的3亿美元,占26亿总额的11.5%。
排名的意义在于:同样是"出海",有人卖的是权益,有人卖的是能力。少数头部企业已经从"卖单个分子"升级到"卖AI药物发现平台、卖多靶点联合开发"——阿斯利康与某华北药企的合作甚至基于平台共同开发,这不只是一个分子的授权。交易模式也从单点授权走向NewCo(共同设新公司)和Co-Co(联合开发),出海方式在体系化。
五· 对Biotech意味着什么:救命 vs 续命
短期看,首付款是实打实的救命钱。某华南上市药企最近一期财报显示,前三季度营业收入49.7亿元、同比增长50.61%,归母净利润13.76亿元、同比增长314.01%,核心驱动就是创新药销售放量和对外授权首付款到账。一笔首付款直接进利润表,对未盈利Biotech更是续命关键。
但长期看,这暴露了真实的短板:中国创新药的国际化,目前主要还停留在"卖权益"阶段。真正的国际化,是你的药在欧美自己建临床、自己建销售、自己拿份额。一家头部创新药企的泽布替尼是样本——靠自建全球临床和海外销售团队在欧美获批上市,不是简单授权。更多的交易是:早期资产授权出去,临床做到一半失败,首付款花完,里程碑归零。这种结局,被淹没在"百亿大单"的标题里。
还有一个容易被忽略的现象:部分跨国药企的BD部门有"年底交作业"的压力,要在财年内签够交易,于是集中扫货、压低条款。这种情况下,卖方拿到的首付占比往往不是最优,销售分成比例也一般。热闹的标题背后,条款质量需要单独审视。
落到估值上,市场习惯用"总额"给公司重定价:一笔大单公告往往带动股价跳涨。但真正的现金流折现,只该算首付款和已兑现里程碑。把那1300亿美元行业总额平摊到每家公司头上是错的——大部分是未兑现的远期价值。看一家公司,要看它累计到账的首付与里程碑,而不是它签过的"总额"。
六· 把商业化逻辑说透:钱怎么流、谁在付、单位经济成不成立
这一节直接落到"钱"上,不绕。
收入结构与付费方:一笔授权三种钱,付费方都是买方(跨国药企的BD预算)。首付款是一次性确定现金,里程碑是分期有条件现金,销售分成是上市后持续抽成。对卖方而言,一次性销售(把权益卖掉)和"权益+分成"的持续收费结构完全不同——后者若药物大卖,长期价值远超首付款,但前提是你赌对了买方能卖好。
单位经济与规模拐点:一笔10亿美元的大单,若首付占比5%,签约当天确定现金只有约5000万美元。算清"确定现金/总额比"比看总额更有意义。以某华东头部药企那笔26亿美元交易为例:3亿首付是确定现金,剩下23亿是挂条件的欠条——若按行业基准5%比例,这几乎是一笔"用3亿现金买了个26亿期权"的交易。判断一笔交易值不值钱,先看这个比例,再看资产处在哪个临床阶段——早期资产的首付,本质上是买方的风险补偿,不是对价值的确认。
商业化验证信号:首付款到账 > 签了协议;里程碑兑现 > 首付款;药物在欧美自己销售放量 > 授权分成。优先级必须颠倒过来——"批了/签了"不等于"卖得动",更不等于"钱到手了"。
卡点与风险归属:临床→商业化的真实阻断在临床失败,风险主要由卖方(中国药企及它的投资人)承担;买方用低首付把风险限定在自己这边。支付能力、医生采纳、集采压价、渠道账期,这些在授权交易里大多转嫁给了卖方后续的自主出海。
七· 风险与证伪信号
· 风险一:临床失败导致里程碑归零。授权出去的资产一旦Ⅱ/Ⅲ期顶线失败,后续所有里程碑付款和商业价值同时蒸发,公司回到缺钱状态。
证伪信号:若某笔"百亿大单"对应的资产在临床读出中顶线失败,该交易剩余价值应计为零,此前按总额给的估值溢价需回撤。
· 风险二:首付占比过低,真实现金流改善有限。若一笔交易总额很高但首付占比低于10%且资产尚在早期,对卖方现金流的实质改善远小于新闻标题给人的预期。
证伪信号:若多家企业季报显示"授权首付款"对营收/利润的拉动明显小于按总额外推的预期,说明市场误读了交易结构。
· 风险三:框架协议多、落地少。部分交易停留在框架或合作意向阶段,首付款占比低甚至尚未到账,真正的药做出来还需要时间。
证伪信号:若企业公告中"签署战略合作/框架协议"明显多于"首付款到账/里程碑兑现"公告,说明落地程度被高估。
· 风险四:授权力度的结构性依赖。当前出海高度依赖跨国药企的BD预算和专利悬崖窗口,若全球药企研发支出收缩或地缘导致跨境支付/监管沟通受阻,授权节奏会立刻降温。
证伪信号:若医药魔方或券商口径的季度首付款占比和交易笔数连续两个季度下滑,叙事需要下修。
八· 该盯什么信号
· 信号一:公司公告里的"首付款到账"公告,而不是"签署协议"公告。前者是确定现金,后者是远期支票。
· 信号二:里程碑付款触发公告。每一笔里程碑兑现,都比首付款更能证明资产在按预期推进。
· 信号三:医药魔方、券商季度的"首付款占比"数据。这个比例往上走,说明资产质量在改善;卡在5%附近,说明仍是早期扫货。
· 信号四:重点授权资产的临床读出(尤其是Ⅱ/Ⅲ期顶线)。这是决定里程碑能不能兑现的唯一硬指标。
· 信号五:买方(跨国药企)的现金储备与BD节奏。它们缩预算,中国出海的买方侧就熄火。
九· 一个可执行动作
如果你是看这一行的投资人或BD,今天就能做一件事:拉出一份授权公告,只看三行——首付款金额、里程碑条件、资产所处临床阶段,然后算"确定现金/总额"比。低于10%且资产还在Ⅰ/Ⅱ期,直接按"期权费"而非"交易额"给这笔交易定价;占比冲到两成以上、资产已在后期,才是买方用真金白银投票的硬信号。别让标题里的"百亿大单"替你做了估值。
举一个具体的算法:某华南药企那笔70亿美元总额、3.58亿美元首付的交易,六个项目全是临床前。它的确定现金就是3.58亿,占比5.1%;剩下约66亿里程碑全部挂在"临床前→临床→获批"的链条上,任何一个项目失败,对应那部分就归零。所以对这笔交易,理性定价锚点是3.58亿,不是70亿。
出海不是终点,是起点。真正该问的不是"卖了多少亿",而是"到账了多少、后面还能不能兑现"。
需要提醒的是,这套算法只认公告里的账面结构,不替你判断分子本身成不成——首付低但资产真能跑通后期临床的,才是少数赢家;而对大多数仍停在Ⅰ/Ⅱ期的授权,理性预期就只是那笔首付款级别的"期权费",别把期权当成交。
关注「空空的商业决策」,从临床、机制与交易三个角度拆解医疗热点。
栏目:医疗研报
来源:诺和诺德官网与某公司公告、国家药监局公开统计、医药魔方数据库、中国医药创新促进会公开介绍、国家发改委新闻发布会、各公司季报与公告、券商研报;具体口径与时点见文末数据出处台账。
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。