研报速递
公众号:渐木鼠鼠的投研星球
鼠鼠的挖洞日记 | 第 054 期 | 2026-11-06 周五
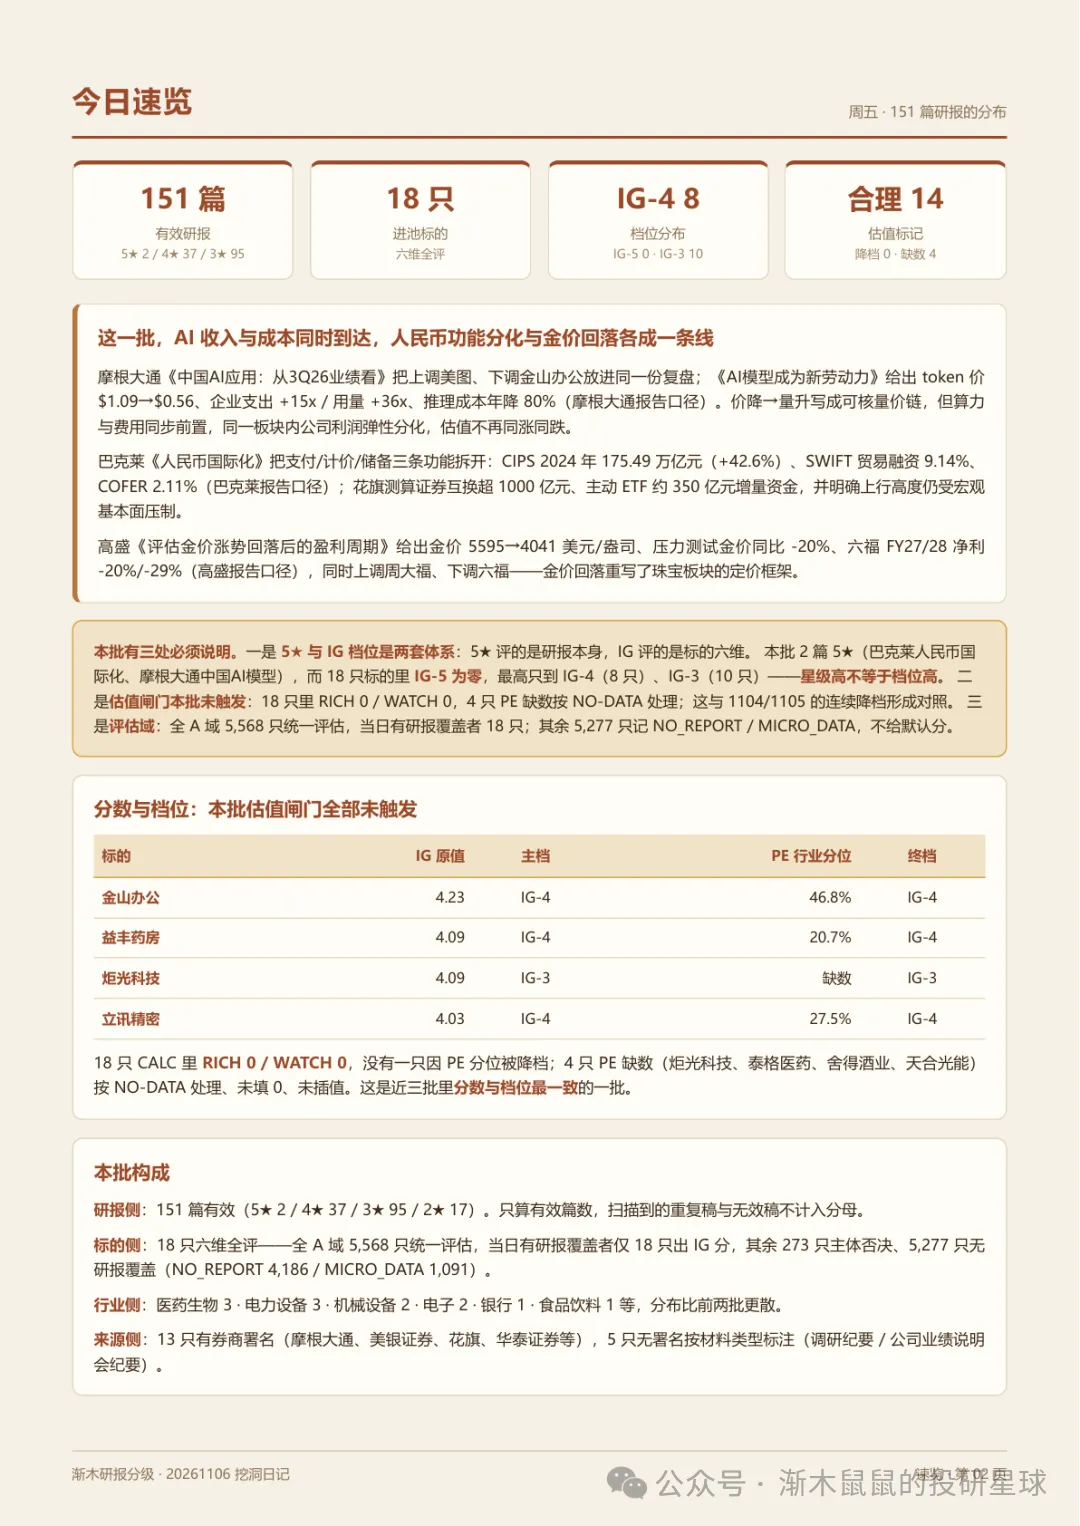
151 篇研报 · 2 颗五星 · 18 只进池
导语
今天 151 篇研报,只有 2 颗五星。
我们给分最高的那只,同一天被卖方降了评级。
两把尺子量两件事,今天正好指向相反的方向。
金山办公今天 IG 原值 4.233,18 只进池标的里排第一;而摩根大通在本批《中国AI应用》里,把它的评级下调了一档。同一批材料、同一天,两个结论反向。本大王今天想聊的就是这件事:分数到底在量什么,评级又在量什么,为什么它们可以同时正确。
主线一:AI 的账本翻到了成本那一页
摩根大通这份《AI模型是新型劳动力》是本批两颗五星之一,最硬的不是框架,是它拿美国 Ramp 的采购数据摆了一组价量关系:Token 用量增长约 36 倍,综合价格减半,企业支出增长约 15 倍。三个数放一起就能算出一件事——单价掉了一半,用量涨了三十六倍,支出才涨十五倍,中间那部分差额被效率吃掉了。
它接着给了智谱的一组数:ARR 从 3,500 万美元到 18 亿美元,用了十个月;API 毛利率从去年同期的 -0.4% 提到 2026 年上半年的 24.6%。这两个数一前一后,说明模型厂商已经走过「越卖越亏」那一段,开始有毛利了。框架也讲得克制:模型像学生,得拿到新「学位」才能被大规模雇走,需求是台阶式而不是斜坡。
台阶的另一面在应用公司身上。同一批的《中国AI应用》给了一个本大王认为今天最该记的指标:每多一元同比增量收入,能带出多少调整后利润。金山办公从 1H26 的约 0.37 元降到 3Q26 的约 0.17 元,半年砍掉一半多。同期它的调整后净利同比增 8%、收入增 16%,利润增速掉在收入后面;WPS365 商业版增速从 60% 以上放缓到 34.3%。
对照组的数字方向正好相反。美图三季度调整后净利同比增 39.5%,快于 22.1% 的收入增速,付费用户 1,744 万、环比增 139 万,是四个季度里最大的一次环比。同一份报告、同一个季度,一个利润跑在收入前面,一个掉在后面。
本大王批注:token 降价对行业是好事,对个体不一定是。价降一半而用量涨 36 倍,行业收入当然还涨,可每一元收入的成本含量也一起涨了,谁能把成本压回毛利里,谁才拿到那部分钱。0.37 到 0.17 是本批最不客气的一个数,它把「AI 收入兑现」这句话拆成了两半:收入是真的,利润要看转化率。所以往后看这类公司,别只看收入增速,先问每元增量收入还能留下多少。
主线二:AI 的另一端不在模型,在出货单上
立讯精密今天 IG-4、原值 4.0341。摩根大通这份报告的起点是一个不太好看的数字:三季度归母净利润 52 亿元,比公司自己指引区间的下限还低 3%。原因写得很直白——前三个季度累计 29 亿元汇兑损失,对毛利形成约 50 亿元的负面冲击。
把汇兑这一层剥掉,主营的方向是往上的。三季度合资企业收入同比增长 31%,主要来自 iPhone 组装;管理层对四季度的指引是盈利同比增长 19% 到 35%。卖方的供应链调研判断 iPhone 18 Pro 与 Pro Max 出货量相对前代实现同比增长,且下半年 Pro 与 Pro Max 的机型占比在提升——立讯在高端机型的敞口高,这一条对它是有利的。
第二曲线给的是结构目标:铜互连与缆线背板已经批量交付,光模块通过客户验证进入量产,卖方预计到 2028 年汽车电子与通信业务合计贡献超过 60% 的毛利。盈利预测上,2026 至 2028 年被下调了 4% 到 8%。但往后两年仍给到同比增 42% 和 32%。
估值这一侧有个细节值得单说。当前股价对应 2027 年预期市盈率 12 倍,较 A 股同业折让 24%,较自身历史均值折让 38%。一个还在双位数增长的公司,给到这个折让,说明市场已经把汇兑和手机周期的坏消息先扣掉了。
本大王批注:这只标的今天的看点不在「iPhone 卖得好」,而在两件事同时发生——主营靠高端机型结构往上,第二曲线从验证走到量产。汇兑那 29 亿元是一次性的,可它是真金白银,不能因为「非经营性」就当没发生。所以这份报告的价值是把 52 亿元拆成「汇兑拖累 + 主营增长」两段,而不是拿一个总数讲景气。
主线三:AI 的约束落到兆瓦和电价上
美银这份中国电力是本批给出系数最细的一份:2027 年新增装机放缓到约 300GW 每年,低于 2024 至 2025 年的约 400GW。2027 年年度长协电价上调 3 到 5 分每千瓦时,是近年第一次上调。两个方向同时收——供给增速下来,价格往上走。
它把电价弹性算到了公司层面:电价每上升 1%,华能 2027 年净利弹性 18%、华电 12%、华润电力 5%。配套的成本侧是年初至今现货煤价同比上涨 150 元每吨,按 40% 现货敞口折算约对应 2 分每千瓦时;11 月广东、江苏月度长协已经分别比当地基准高 2% 与 6%。华能披露三季度超过 40% 的煤电处于亏损,中电国际的煤电平衡煤价约 900 元每吨。
海外的同一件事由伯恩斯坦补上:德州已获批 6.5GW 电力,在并网管线收紧的背景下,这批「已获批」的兆瓦反而获得稀缺溢价。估值口径上,AI 托管从 15 至 21 倍一年远期 EV/EBITDA 下调到 12 倍,CIFR 与 RIOT 按 15% 的 WACC、CORZ 按 17.0% 的 WACC 折现到 2027 年。
本大王批注:这是今天唯一一条从 AI 需求一路算到电力公司净利弹性的链——从 6.5GW 的兆瓦,到 3 至 5 分的长协电价,再到华能 18%、华电 12%、华润 5% 的系数,每一段都能单独核。有意思的是,今天进池的 18 只里有三只电力股,卖方对它们的态度并不一致:龙源与华电被上调,长江电力被下调,理由落在市净率——龙源 0.49 倍、比历史均值低 47%,长江电力 3.19 倍、比均值高 21%。同一条产业逻辑,落到不同估值位置上,结论就分开了。
主线四:人民币一个数在涨,下一个数已经失速
巴克莱这份《人民币国际化》是本批第二颗五星,它最狠的地方不是给了一个高增长,而是把两个相邻年份摆在一起:CIPS 2024 年处理 175.49 万亿元、同比增 42.6%;2025 年增速骤降到 2.7%,规模 180.15 万亿元。一年从四成多的增速掉到个位数,中间只多了 4.66 万亿元。
按功能拆开就说得通了。支付与贸易融资这条线跑得快:SWIFT 贸易融资人民币占比 9.14%、居全球第二,CIPS 有 210 家直接参与者与 1,619 家间接参与者。储备这条线几乎没动:COFER 人民币占比 2026 年二季度 2.11%,比一季度的 1.98% 只是小幅回升,估值调整后自 2024 年初以来基本走平。
计价这条线处在中间。中国约占全球出口 15%,但只有约 10% 的出口合同以人民币计价,缺口是五个百分点;大宗商品侧进得快一些,约 30% 的原油进口、近 20% 的铁矿石进口已改用人民币结算,而 2019 年这个比例不足 5%。卡点在资本账户:IMF 口径 53 类资本交易里,43 类仍受管制。
本大王批注:把「人民币国际化」当一条直线讲,是最容易犯的错。这份报告的价值就在于它告诉你这条线是三个不同的管道——结算跑得最快,计价在中间,储备被可兑换性卡住。CIPS 从 42.6% 掉到 2.7% 不是坏消息,是基数变大加上结算需求遇到天花板之后的正常形状。要盯的是后面两件事:出口计价那五个百分点的缺口补不补得上,以及离岸流动性工具放不放量——这两个不动,结算增长就转不成储备需求。
主线五:同一份研报,三只医药股,分出两个档位
美银这份中国医疗保健一份报告覆盖了三只标的,三季度营收同比分别是泰格医药增 17.4%、益丰药房增 9.7%、迈瑞医疗增 2.9%。三家的形状完全不同:泰格是营收和订单一起加速,益丰是利润跑在收入前面,迈瑞是收入微增而利润在退。
拆细看更清楚。泰格前三季度营收同比增 15.2%、扣非归母净利同比增 38.1%,管理层说新订单同比增长超过 25%。卖方把 2026 至 2028 年的营收预测分别上调 2%、6%、6%。调整后净利的三年路径是 -4%、+15%、+8%。益丰前三季度营收增 5.5%、归母净利增 10.4%,三季度单季归母净利增 12.9%。迈瑞前三季度营收增 4.9%,归母净利同比降 5.1%,毛利率降 0.9 个百分点到 61.0%。
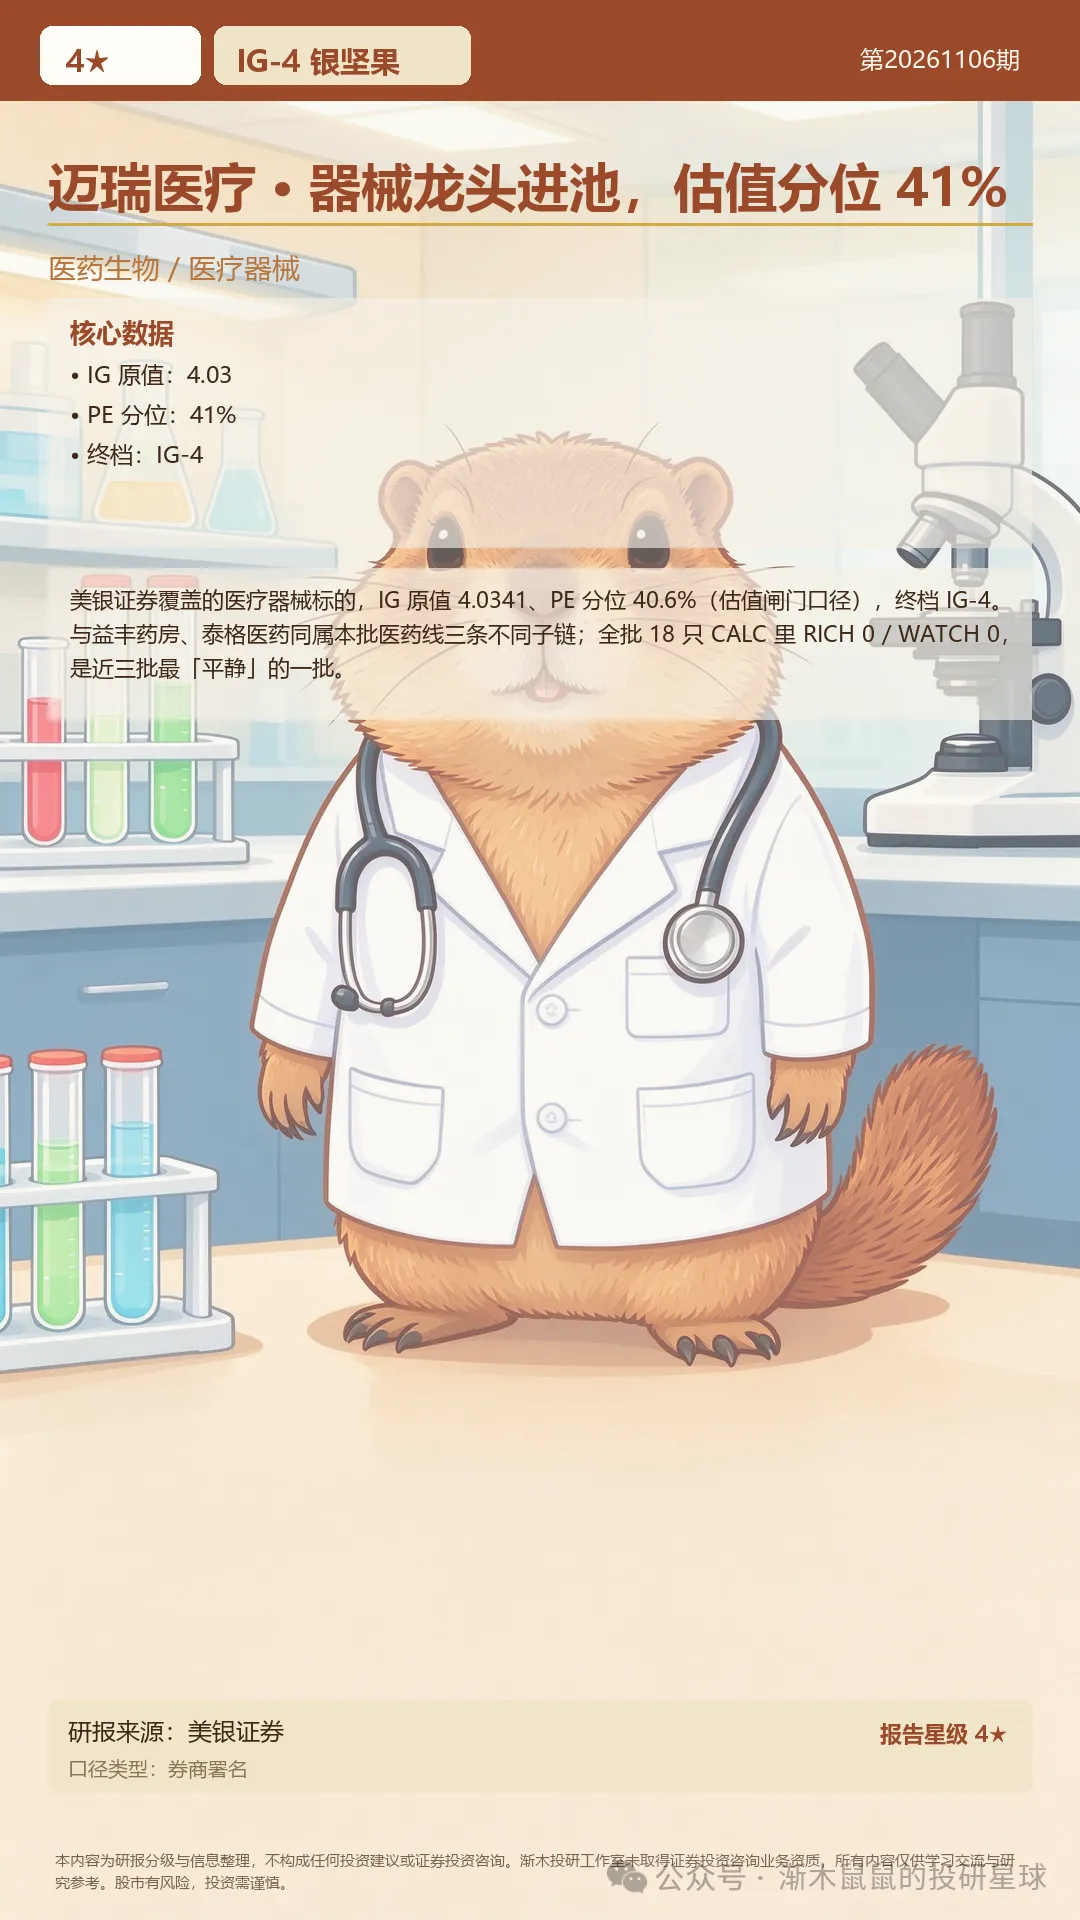
到了我们的评价体系里,三只的档位是:益丰药房 IG-4、原值 4.0909;迈瑞医疗 IG-4、原值 4.0341。泰格的原始分与迈瑞一样,主档也是 IG-4,但终档被压回 IG-3。压它的不是估值,是证据门控——它的市盈率当天算不出来,六维里少了一维可核证据,证据条数只有 3 条,按规则封顶到 IG-3。
本大王批注:这一组是今天最能说明问题的样本。论景气,泰格是三家里面最好的那个:营收增速最快、扣非增 38.1%、订单增 25%;可它的档位是三家里面最低的。原因跟公司好坏无关,跟「这一天能不能把它核清楚」有关——市盈率缺数,就少一维证据,规则不允许拿猜的数补上去。反之迈瑞利润在退,数据齐全,档位反而高。这就是评价研报和评价公司的分界线:我们量的是这一天能被核到多深,不是这家公司明年能涨多少。
IG 小结:18 只进池,银 8 铜 10
今天全 A 域 5,568 只统一评估,有研报覆盖并出 IG 分的 18 只。金坚果 0、银坚果 8、铜坚果 10、铁坚果 0;估值标记正常 14 只、缺数 4 只。
估值闸门今天一只都没动。14 只有市盈率的标的全落在不降档区间,另外 4 只缺数按缺失处理,既没填零也没插值。真正动了档位的是另一条通道——证据门控:炬光科技原值 4.0909、排在第三,泰格医药原值 4.0341、排在第六,两只主档都是 IG-4,因为证据条数只有 3 条,终档一起被封到 IG-3。
这两条通道要分开看。估值闸门问的是「这个位置还有多少余量」,证据门控问的是「这一天能核到多深」。今天余量都够,深度不够的有两只。所以看到「估值闸门没触发」这句话,不能直接推成「今天什么都顺」——它只说明价格这一侧没拦人。
其余信号,一条一句
高盛中国珠宝(4★):金价从 5,595 美元回落到 4,041 美元每盎司,压力测试按同比 -20% 做。六福两个财年的净利被下调 20% 与 29%,周大福的评级反而被上调——同一条金价曲线,两家公司的结论是反的。
摩根大通全球铜业(4★):美国关键矿产战略把铜的项目管线推到约 130 万吨每年,逐项目的产能与资本强度都能核,但没有落到利润链上,属于供给侧的长期坐标。
花旗恒立液压(4★):2026 中国物理 AI 调研给出人形机器人丝杠业务的周产能爬坡路径,PE 分位 57.5%,是这批里位置偏高的一个。
花旗汇川技术(4★):同一场调研对非汽车业务更有信心,ESOP 考核目标给了一条可核的多年斜率,PE 分位 43.7%,处在中枢。
舍得酒业(4★):渠道问答给的是去库存节奏,开瓶率转正被当作 2027 年企稳的前提,市盈率当天缺数,估值这一维留空没补。
天合光能(4★):分业务季度数据加降杠杆路径可核,L 维只有 2.5,论证偏薄,市盈率同样缺数。
特变电工(4★):订单与区域数字可逐项核对,L 维只有 2.0,是全批证据链最薄的一只,PE 分位 30.5%。
明阳科技(4★):汽车座椅零部件加液冷 MIM 双线,问答数字可逐项对,L 维 2.5,PE 分位 22.9%。
众鑫股份(4★):月度爬坡与客户级订单可核,L 维 2.0,PE 分位 18.0%,是进池里原值最低的一只。
中国银行(4★):摩根大通银行业三季度回顾的延续,PE 分位 2.7%,是全批估值分位最低的标的。
· · ·
把今天几件事串起来,最硬的一条结论是:分数和评级量的不是同一件事,所以它们可以同时正确。金山办公今天的六维分最高,因为那三份报告把它拆得最细——每元增量收入的利润转化、WPS365 的增速、token 用量的量级,全都有数;而卖方降它的评级,是因为利润增速掉到了收入后面。我们说他材料硬,卖方说他不便宜,两句话都对。
接下来要验证的三件事也很具体。第一,金山办公那个 0.37 到 0.17 会不会在四季度见底,看的是调整后净利增速能不能重新追上收入增速。第二,CIPS 2025 年 2.7% 的增速到底是口径变化还是真失速,看的是 2026 年直接参与者数量还增不增。第三,2027 年长协电价那 3 到 5 分能不能落地,看的是 11 月广东、江苏已经高出的 2% 和 6% 会不会延续到年底。这三条,明年的报表和公告会一条一条回答。
欢迎加入知识星球
阅读报告原文和每日研报分级明细。本期收录 151 篇研报思维导图、18 只标的评级明细、2 颗五星全文。
星球入口:https://t.zsxq.com/zbEcK
本内容为研报分级与信息整理,不构成任何投资建议或证券投资咨询。渐木投研工作室未取得证券投资咨询业务资质,所有内容仅供学习交流与研究参考。股市有风险,投资需谨慎。