研报速递
万通发展(600246)财务分析报告(二):利润表分析
一、利润表全景:收入在长,亏损在扩
如果只看2026年前三季度的两个数字——营业收入4.40亿元、同比增长38.67%,归母净利润-3.15亿元、同比下降1,493.16%。
收入增长几乎全部来自并购并表,亏损扩大则来自研发费用化、股份支付摊销与金融资产公允价值三重叠加。把这两条线分开,是理解这家公司利润表的起点。
下表是2020年至2026年前三季度的利润表主干
表1利润表主要科目(2020—2026年1-9月)
项目 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | 2026年1-9月 |
营业收入 | 13.62 | 8.13 | 4.22 | 4.87 | 4.95 | 4.63 | 4.40 |
营业成本 | 7.24 | 5.27 | 2.57 | 3.37 | 3.20 | 3.69 | 3.82 |
毛利 | 6.38 | 2.86 | 1.65 | 1.50 | 1.75 | 0.94 | 0.58 |
综合毛利率 | 46.84% | 35.18% | 39.10% | 30.80% | 35.26% | 20.31% | 13.22% |
税金及附加 | 1.39 | 1.02 | 1.73 | 0.73 | 0.58 | 0.42 | 0.29 |
期间费用合计 | 3.82 | 3.48 | 2.76 | 2.41 | 2.91 | 3.10 | 4.63 |
其中:研发费用 | — | — | 0.03 | 0.08 | 0.07 | 0.63 | 2.02 |
减值损失(信用+资产) | +0.14 | -2.28 | -0.29 | -2.08 | -2.88 | -3.63 | -0.07 |
投资收益 | -0.11 | 5.29 | -0.01 | 0.65 | -0.27 | -1.82 | +0.69 |
公允价值变动收益 | 0.27 | 0.82 | -0.88 | -0.67 | 0.20 | 1.04 | -0.57 |
营业利润 | 1.48 | 2.20 | -4.02 | -3.73 | -4.66 | -6.97 | -4.24 |
利润总额 | 1.56 | 2.28 | -3.96 | -3.68 | -4.48 | -6.93 | -4.12 |
净利润 | 0.76 | 1.80 | -3.43 | -3.87 | -4.59 | -6.76 | -4.08 |
归属于母公司股东 | 0.51 | 1.85 | -3.23 | -3.90 | -4.57 | -6.55 | -3.15 |
扣非归母净利润 | 0.15 | 0.86 | -2.63 | -3.30 | -4.98 | -7.43 | -3.44 |
注:单位:亿元。2020—2025年为全年数,2026年为前三季度累计数,两者不可直接比较规模。扣非归母净利润已按年报“主要会计数据”修正。
这张表最值得注意的不是某一年,而是三条同时发生的趋势:
收入单边下行
毛利率持续塌陷,且速度快于收入。
亏损放大由“减值驱动”切换为“费用驱动”
二、数据核验与口径说明
本报告全部数据取自公司定期报告原文,并以东方财富公开财务数据等。
三、营业收入分析:三次换挡与一次并表
(一)总量:从13.62亿元到4.63亿元,六年下降66%
公司营业收入的下降不是一条平滑的斜线,而是三次“换挡”:2026年前三季度同比增长38.67%,是六年来第一次真正意义上的反弹。
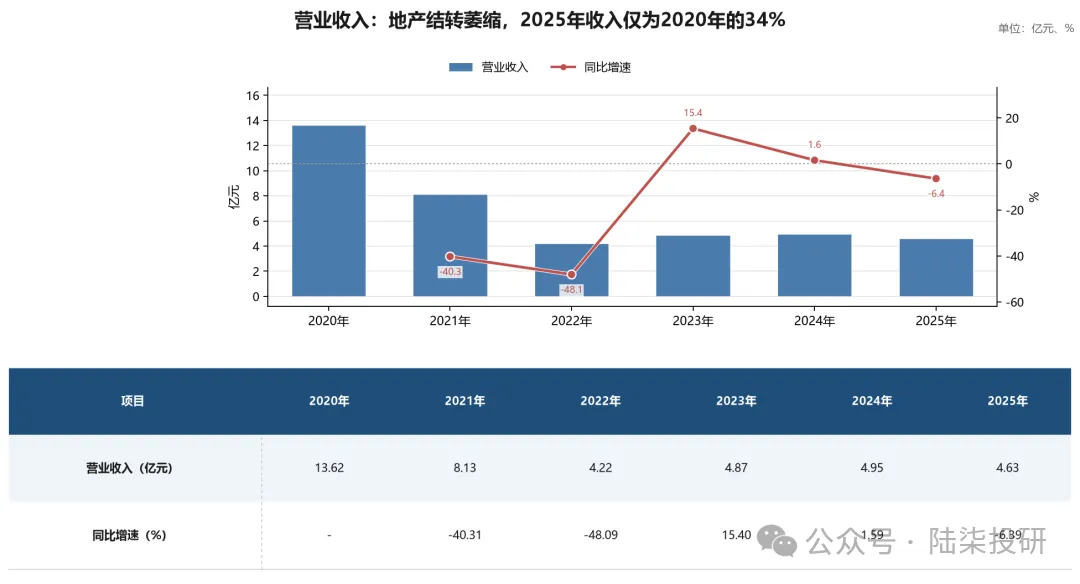
图1营业收入及同比增速(2020—2025年) 数据来源:公司定期报告,本报告整理
把这三次换挡对应到业务上,逻辑很清楚:
2021—2022年的下滑,是“没房可卖”。 公司2015年后停止新增土地投资,存货从2020年末的23.17亿元一路去化,可结转资源逐年减少,收入自然塌陷。这是主动选择的结果,不是市场丢份额。
2023—2024年的回升,是“集中结转”。 杭州未来科技城、北京天竺新新家园等项目进入集中交付期,属于存量释放,不可持续——2025年收入再度回落即证明了这一点。
2026年的增长,是“并表”。 数渡科技2025年9月纳入合并范围,2026年完整合并三个季度,贡献收入2.18亿元,占前三季度收入的49.5%。这是买来的收入,不是长出来的收入。
剔除数渡并表贡献后,原有业务(地产结转+物业出租)2026年前三季度收入约2.22亿元,较2025年同期的3.17亿元下降约30%。也就是说,主业仍在收缩,只是被并购的收入盖住了。
(二)单季节奏:Q3收入跳升,但质量需要打问号
按累计数相减得到的单季数据如下。2026年第三季度单季收入2.11亿元,同比增长61.88%,环比增长71.5%,是2020年以来单季收入的最高水平。
表3单季收入、毛利与归母净利润
单季指标 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 | 2026Q3 |
营业收入(亿元) | 1.15 | 0.72 | 1.30 | 1.46 | 1.06 | 1.23 | 2.11 |
环比增速 | — | -37.4% | +80.6% | +12.3% | -27.4% | +16.0% | +71.5% |
毛利(亿元,测算) | 0.44 | 0.21 | 0.37 | 0.31 | 0.04 | 0.40 | 0.15 |
单季毛利率(测算) | 38.3% | 29.2% | 28.5% | 21.2% | 3.8% | 32.5% | 6.9% |
归母净利润(亿元) | -0.35 | 0.07 | 0.08 | -6.35 | -1.12 | -1.02 | -1.01 |
扣非归母净利润(亿元) | — | — | — | — | -1.04 | -1.01 | -1.39 |
注:单季毛利=单季收入-单季营业成本,由累计数相减得到;单季毛利率未扣税金及附加,与年报“综合毛利率”口径略有差异。2025年单季扣非未单独披露,故留空。
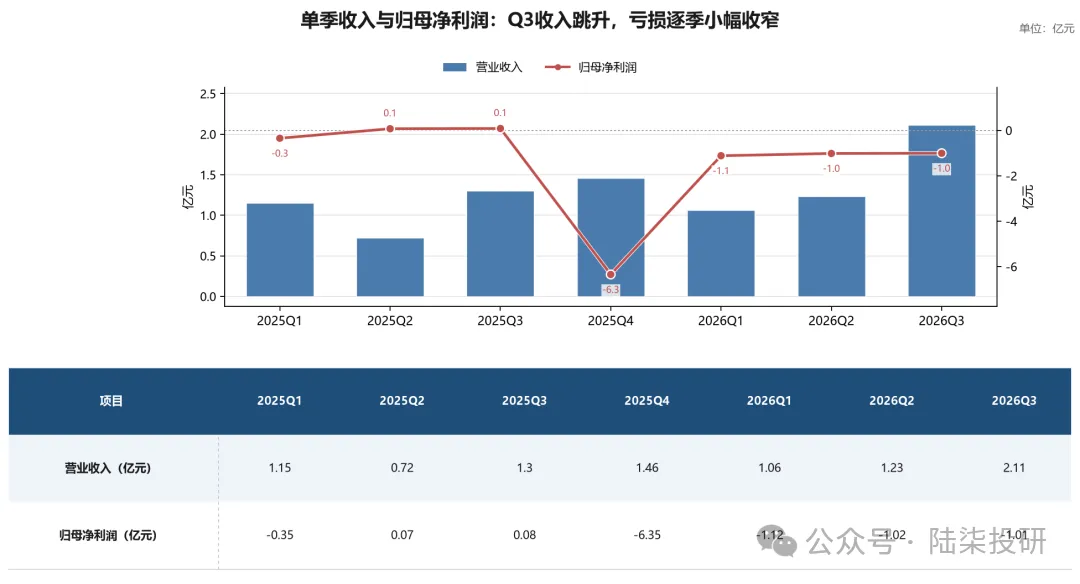
图2单季营业收入与归母净利润(2025Q1—2026Q3) 数据来源:公司定期报告,本报告整理
单季表里藏着两个相互矛盾的信号:
收入端在改善。 2026年三个季度收入逐季上行(1.06→1.23→2.11),Q3环比+71.5%,与“104通道产品出货量稳步攀升”的表述一致,说明数渡的出货确实在加速。
毛利端在恶化。 单季毛利率Q1仅3.8%、Q2回升至32.5%、Q3又骤降至6.9%。收入创新高的同时毛利创新低,这个组合在正常经营中很少见。
还有一个细节:2026Q3单季归母亏损1.01亿元,与Q1、Q2的1.12亿元、1.02亿元几乎持平。收入翻倍而亏损不变,说明毛利增量被费用增量吃掉了。Q3单季研发费用约0.81亿元、管理费用约0.55亿元,两项合计已超过当季毛利(0.15亿元)的九倍。
(三)分业务:三块业务的收入结构已经反转
2026年前三季度,数字科技首次成为第一大收入来源,占比49.5%,房地产销售与物业出租各占约25%。这是公司历史上第一次“科技收入超过地产收入”。
表4分业务收入(亿元)
业务板块 | 2023年 | 2024年 | 2025年 | 2026年上半年 | 2026年1-9月 | 2026年占比 |
房地产销售 | 2.69 | 3.06 | 2.33 | 0.95 | 1.10 | 24.9% |
物业出租 | 2.12 | 1.86 | 1.84 | 0.75 | 1.15 | 26.1% |
数字科技 | — | — | 0.46 | 0.62 | 2.18 | 49.5% |
分部合计 | 4.81 | 4.92 | 4.63 | 2.32 | 4.43 | 100.5% |
报表营业收入 | 4.87 | 4.95 | 4.63 | 2.29 | 4.40 | — |
注:2026年1-9月:房地产销售为结转收入10,953.29万元,物业出租为合同租金收入11,520.43万元,数字科技为数渡科技营业收入21,763.22万元。合同租金与会计收入口径存在约0.03亿元差异,故分部合计略高于报表收入。
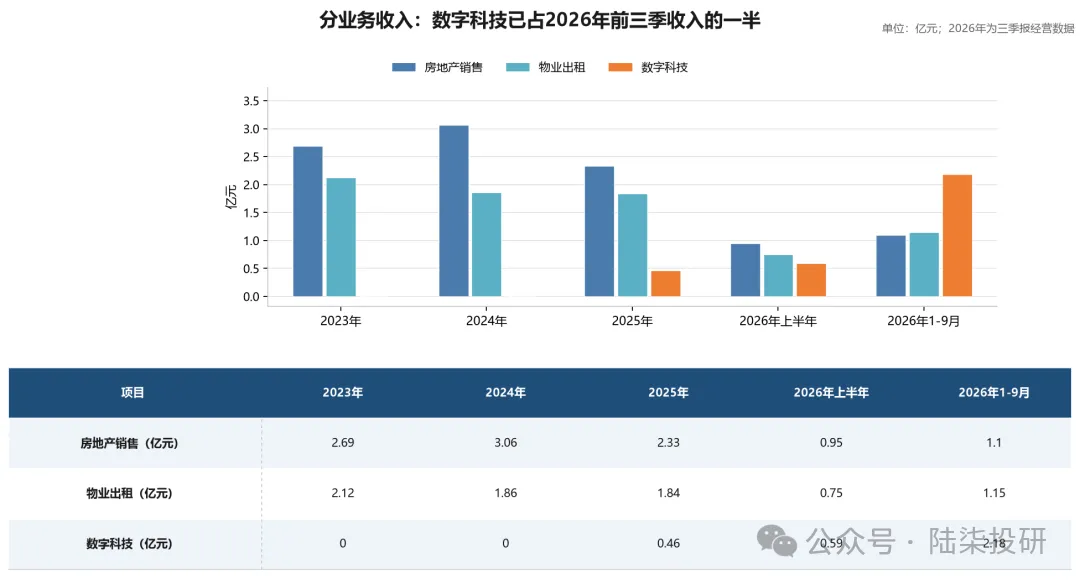
图3分业务收入结构(2023年—2026年1-9月) 数据来源:公司定期报告,本报告整理
结构反转本身是中性的,关键看两件事:新业务的增长是否真实,老业务的收缩是否可控。
新业务这边,增长是真实的,但节奏极不均匀。 数渡2026年单季收入为Q1 0.05亿元、Q2 0.58亿元、Q3 1.56亿元(半年报披露Q1为459.68万元、Q2为5,751.03万元;三季报披露1-9月合计21,763.22万元)。Q2环比增长1,151.09%,公司解释为“受备货周期影响和行业客户下单周期影响”。这种“季度间数倍波动”是芯片设计公司导入期的典型特征——订单集中、确认集中,不宜用单季环比做趋势外推。
老业务这边,收缩已经接近终点,但还没到底。 房地产销售2026年前三季度结转1.10亿元,而合同销售仅0.82亿元——结转大于销售,意味着库存在净减少,这是清盘末期的正常状态。
物业出租合同租金1.15亿元,同比下降(半年报口径同比-20.09%),出租面积却增长8.83%,以价换量的特征非常明确。
(四)收入质量:收现比是这张利润表里最健康的一项
收入可以“做出来”,现金很难。用收现比(销售商品提供劳务收到的现金÷营业收入)检验收入质量,结果如下:
表5收入质量指标
指标 | 2022年 | 2023年 | 2024年 | 2025年 | 2026年1-9月 |
营业收入(亿元) | 4.22 | 4.87 | 4.95 | 4.63 | 4.40 |
销售收现(亿元) | 3.34 | 4.45 | 5.24 | 4.84 | 5.33 |
收现比(含税口径) | 79.1% | 91.4% | 105.9% | 104.5% | 121.2% |
收现比(剔除增值税估算) | 72.6% | 83.9% | 97.2% | 95.9% | 111.2% |
应收账款周转天数(天) | 50 | 52 | 46 | 38 | 46 |
合同负债(亿元) | 1.73 | 1.20 | 1.04 | 0.41 | 1.31 |
注:收现比含税口径=销售收现÷营业收入;剔除增值税按综合税率9%估算,仅为消除口径差异的近似处理。
这里有三个判断:
第一,收现比121%不是“回款超预期”,而是“预收在增加”。 销售收现含增值税,按9%综合税率还原后约111%,仍高于100%,差额主要来自合同负债由0.41亿元增至1.31亿元(增加0.90亿元)。这意味着收入的现金支撑是扎实的,但也意味着这部分现金已经在2026年收过了,不会在2027年重复。
第二,合同负债的回升是最有信息量的领先指标。 2025年末0.41亿元是地产预收见底的历史低点;2026年6月末0.56亿元、9月末1.31亿元,增量主要来自数渡的预收服务费。客户先付钱、公司后履约,说明订单是真实的,不是“压货给渠道”。这一点与“收入靠并表”的担忧形成对冲——并表收入如果有预收支撑,含金量就高于单纯的合并数字。
第三,应收账款周转天数46天,处于历史中位。 2025年38天是地产尾盘回款集中的结果,2026年46天反映数渡客户账期(通常60—90天)拉长了整体周转。这个变化是业务结构变化带来的,不是回款能力恶化,不宜解读为负面。
四、毛利率分析
(一)综合毛利率:从46.84%到13.22%
综合毛利率六年下降33.6个百分点,是这张利润表里最刺眼的一条线。拆开看,塌陷由三个独立的原因叠加:
地产结转毛利归零(贡献约-15个百分点)。 房地产销售毛利率由2024年的42.31%降至2025年的13.44%、2026年上半年的6.34%。早期结转的是低成本土地(2008—2013年获取),后期结转的是高地价+尾盘降价,毛利自然收敛至零。
租金毛利被折旧压垮(贡献约-12个百分点)。 物业出租毛利率由2023年的35.57%降至2026年上半年的8.43%。租金收入在跌(2026H1同比-20.09%),而投资性房地产折旧是刚性的(年约1.5亿元),分子在缩、分母不动,毛利率必然被压到个位数。
收入结构转向低毛利业务(贡献约-6个百分点)。 2026年数渡收入占比升至49.5%,但其综合毛利率(含系统集成与硬件交付)在Q3已降至个位数,高毛利的芯片设计业务没能拉动整体,低毛利的系统交付反而摊薄了毛利率。
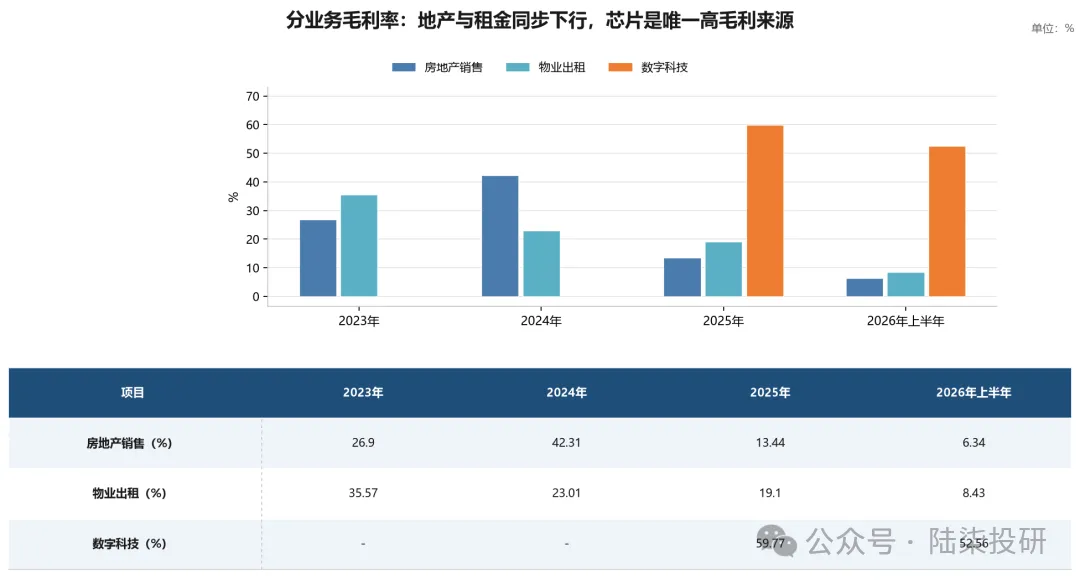
图5分业务毛利率(2023年—2026年上半年) 数据来源:公司定期报告,本报告整理
分业务毛利率表更能说明问题:三块业务里,只有数字科技一家毛利率在50%以上,而它的收入占比刚刚过半;另外两块合计占50%的业务,毛利率都不到10%。
表6分业务毛利率变化
业务 | 2024年毛利率 | 2025年毛利率 | 2026H1毛利率 | 变化(两年) | 判断 |
房地产销售 | 42.31% | 13.44% | 6.34% | -35.97个百分点 | 尾盘降价,趋近于零 |
物业出租 | 23.01% | 19.10% | 8.43% | -14.58个百分点 | 租金下行+折旧刚性 |
数字科技 | — | 59.77% | 52.56% | -7.21个百分点 | 仍处高位,但见顶回落 |
综合 | 35.26% | 20.31% | 19.03% | -16.23个百分点 | 结构变化主导 |
注:2026H1综合毛利率=(2.2899-1.8540)÷2.2899,与年报“综合毛利率”口径一致。
(二)Q3单季毛利率6.9%:一次需要单独解释的异常
2026年第三季度单季:营业收入2.11亿元、营业成本1.96亿元、毛利仅0.15亿元、毛利率6.9%,较上半年的19.03%骤降12.1个百分点,也远低于2025年同期的28.5%。
这个数字之所以异常,是因为它与“收入结构改善”的方向相反。上半年数渡收入占比27%、毛利率52.56%,综合毛利率19.03%;三季度数渡收入占比升至74%(1.56亿元/2.11亿元),如果数渡毛利率维持在52.56%,综合毛利率应该在40%以上。实际只有6.9%,说明数渡当季毛利率发生了断崖式下滑。
按分部毛利率外推测算:三季度地产结转约0.15亿元、租金约0.40亿元,若两者毛利率维持上半年的6.34%和8.43%,则数渡三季度毛利约0.10亿元、毛利率约6.6%(敏感性区间2%—12%)。作为对照,数渡上半年毛利率为52.56%,2025年全年为59.77%。
表7Q3单季毛利率异常测算
项目 | 2026H1 | 2026Q3(测算) | 变化 | 说明 |
数渡收入(亿元) | 0.62 | 1.56 | +150.4% | Q3出货明显加速 |
数渡毛利率 | 52.56% | 约6.6% | -46.0个百分点 | 按分部毛利率外推测算 |
集团综合毛利率 | 19.03% | 6.90% | -12.13个百分点 | 由累计数相减得到 |
集团毛利(亿元) | 0.44 | 0.15 | -66.3% | 收入翻倍、毛利反降 |
注:数渡Q3收入=三季报披露1-9月21,763.22万元-半年报披露6,210.71万元;Q3毛利率为按分部毛利率外推的测算值,非公司披露数据。
直接原因:营业成本增速(Q3单季约1.96亿元,环比+136%)远高于收入增速(+71.5%)。成本增速是收入增速的近两倍,只能是单位收入对应的成本大幅上升,而非固定成本摊薄不足。
业务原因(推断):数渡的产品结构在Q3发生了变化。半年报披露其业务包括“高速交换芯片研发销售、异构算力和超节点系统解决方案交付、高端ASIC定制设计”三类,其中芯片销售与ASIC设计毛利率高,系统解决方案交付需要外采服务器、交换机、线缆等硬件,毛利率低。Q3收入翻倍而毛利率崩塌,最可能的解释是系统集成类订单集中确认——这类订单“走量不走利”,收入含金量低。
次要可能是首发大客户采用低价策略(导入期以价换量)。
验证指标:(1)2026年年报“分产品毛利率”是否显示“系统集成/解决方案”收入占比大幅上升;(2)Q4单季毛利率是否回升至20%以上;(3)数渡的营业成本中“外采硬件”占比;(4)合同负债结构是否从“预收服务费”转向“预收货款”。
需要说明的是,上述业务原因是基于财务数据的推断,公司并未披露Q3分产品毛利率。
(三)毛利率与净利率的剪刀差:-84.8个百分点
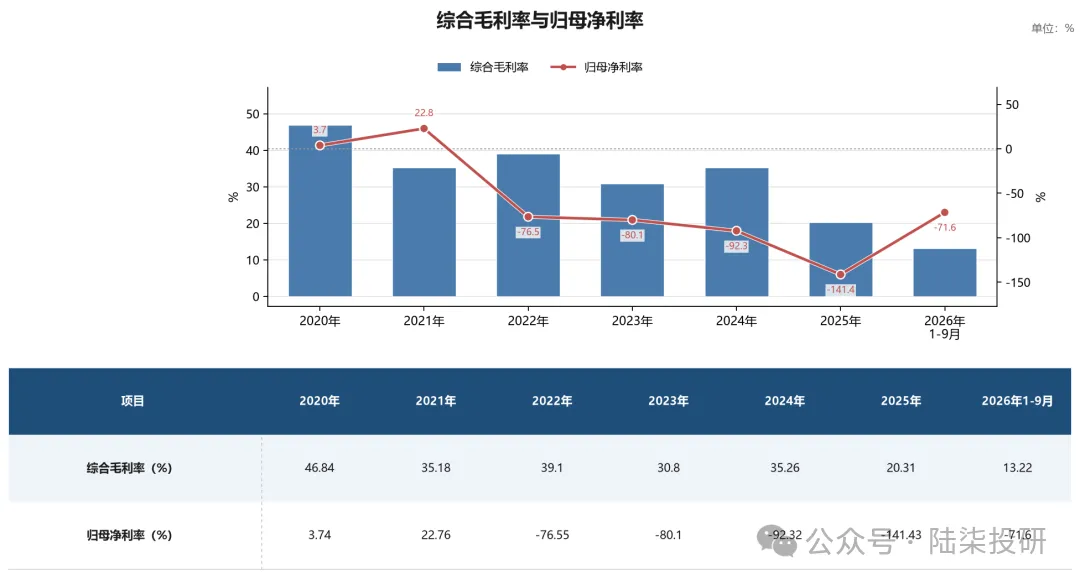
图6综合毛利率与归母净利率(2020年—2026年1-9月) 数据来源:公司定期报告,本报告整理
把时间拉长看,这个剪刀差在2022年就已经出现并持续扩大:2022年毛利率39.10%、归母净利率-76.55%,缺口115.7个百分点;2025年毛利率20.31%、净利率-141.43%,缺口161.7个百分点;2026年前三季度缺口84.8个百分点。
缺口收窄来自“基数效应”,不是“盈利能力改善”。 2025年四季度单季归母亏损6.35亿元(集中计提减值与香河万通权益法减记),把全年净利率压到-141.43%;2026年前三季度没有同类大额减值,净利率“回升”到-71.60%。
五、期间费用分析:研发费用率45.87%
(一)费用率全景:四费合计超过营业收入
2026年前三季度期间费用合计4.63亿元,相当于营业收入的105.2%。这是公司历史上第一次出现“费用超过收入”——2020年这一比率为28.0%,2025年为66.9%。
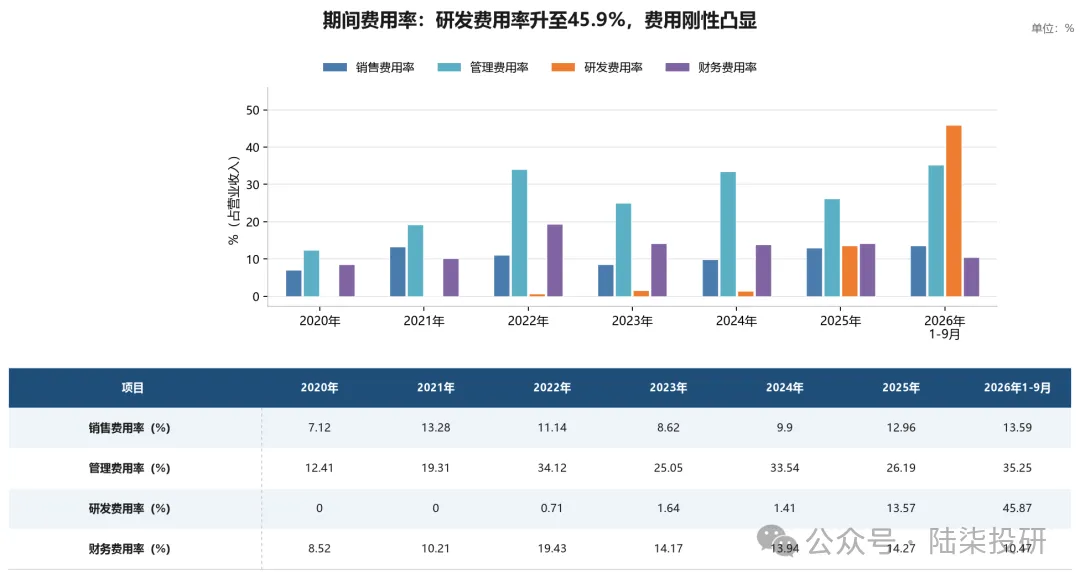
图7期间费用率(占营业收入比例) 数据来源:公司定期报告,本报告整理
表8期间费用结构与费用率
费用项目 | 2025年金额 | 2025年费用率 | 2026年1-9月金额 | 2026年费用率 | 同比变化 |
销售费用 | 0.60 | 12.96% | 0.60 | 13.59% | +23.8% |
管理费用 | 1.21 | 26.19% | 1.55 | 35.25% | +117.2% |
研发费用 | 0.63 | 13.57% | 2.02 | 45.87% | +7,824% |
财务费用 | 0.66 | 14.27% | 0.46 | 10.47% | -6.1% |
合计 | 3.10 | 66.99% | 4.63 | 105.24% | +94.6% |
注:2026年为1-9月累计数,同比为与2025年同期(1-9月)比较;2025年费用率为全年口径,两者分母不同,不可直接对比费用率。
研发费用是“主动投入”,且大部分不是现金。 2.02亿元研发费用中,职工薪酬约0.53亿元(43.7%)、股份支付约0.47亿元(38.6%),两项合计82.3%;真正付给外部供应商的知识产权授权费、材料费、测试费合计不到0.2亿元。这意味着研发费用的“现金消耗”只有账面的一半左右,另一半是股权激励的会计处理。
管理费用是“被动膨胀”,主要来自并表与股份支付。 管理费用同比增长117.2%(半年报口径+113.51%),公司未逐项披露,但从“其他应付款”因限制性股票回购义务增加2.65亿元、以及数渡管理团队并入来看,增量主要来自股份支付摊销与并表,而非管理效率下降。
销售费用率基本稳定。 13.59%的费用率在芯片导入期属于正常(渠道、送样、客户支持),绝对额0.60亿元与2025年全年持平,说明没有靠“砸费用换收入”。
财务费用是唯一在下降的。 0.46亿元,同比下降6.1%,利息费用0.50亿元、利息收入0.04亿元。这是有息负债压降的真实体现。
(二)研发费用:2.02亿元投向了哪里
研发费用从2024年的0.07亿元增至2025年的0.63亿元、2026年前三季度的2.02亿元,两年增长约28倍。这个增速不是“研发突然加码”,而是数渡并表后研发团队整体进入合并报表——2026年上半年研发费用1.21亿元,几乎全部发生在数渡。
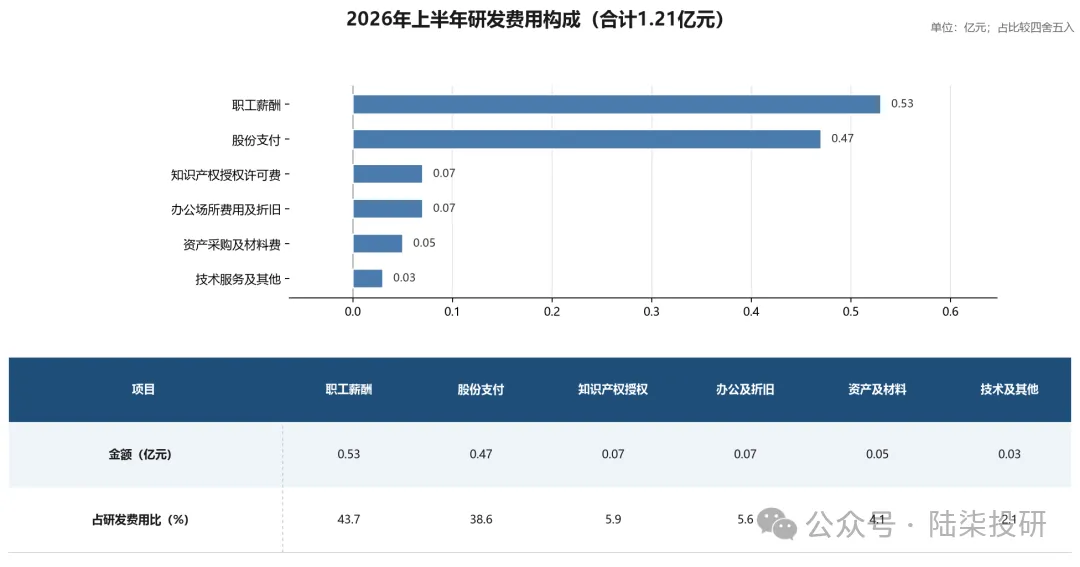
图82026年上半年研发费用构成(合计1.21亿元) 数据来源:公司定期报告,本报告整理
结构上,职工薪酬0.53亿元、股份支付0.47亿元、知识产权授权许可费0.07亿元、办公场所费用及折旧0.07亿元、资产采购及材料费0.05亿元、技术服务及其他0.03亿元。三个判断:
这是一支“人”的队伍,不是“设备”的队伍。 职工薪酬+股份支付占82.3%,符合Fabless芯片设计公司的特征——没有晶圆厂、没有封测线,主要成本是工程师。这类成本刚性强、可压缩空间小,一旦招聘完成,短期内很难下降。
股份支付占比38.6%,是“纸面费用”。 0.47亿元不产生现金流出,但真实稀释股东权益。2026年上半年“股份支付计入所有者权益的金额”为0.88亿元(含管理费用、销售费用中的部分),全年预计在1.7—1.8亿元,这是2027年之前每年都要重复的费用。
知识产权授权费仅0.07亿元,说明自主程度较高。 若核心IP依赖外部授权,这项费用会很高;0.07亿元的水平说明数渡的PCIe交换芯片架构以自研为主,这是技术含量的正面信号。
研发投入的“产出”目前只能用一个指标衡量:收入/研发费用。2026年前三季度为2.18倍(数渡收入2.18亿元÷研发费用2.02亿元),2025年为0.72倍。比值在改善,但仍远低于成熟芯片公司(盛科通信2026年前三季度收入11.38亿元、研发费用约4.43亿元,比值2.57倍;澜起科技约8.5倍)。这说明数渡仍处在“投入期”,尚未进入“投入产出良性循环”。
(三)费用刚性下的保本收入测算
把费用当作“必须覆盖的固定支出”,可以反推公司需要多少收入才能盈亏平衡。按2026年前三季度年化:期间费用6.17亿元、税金及附加0.39亿元,合计6.56亿元。
表9保本收入测算(亿元)
综合毛利率假设 | 年化费用6.56亿元 | 年化费用压缩至4.80亿元 |
20% | 32.8亿元 | 24.0亿元 |
30% | 21.9亿元 | 16.0亿元 |
40% | 16.4亿元 | 12.0亿元 |
50% | 13.1亿元 | 9.6亿元 |
注:保本收入=(期间费用+税金及附加)÷综合毛利率。费用压缩情形假设研发费用由年化2.7亿元降至1.8亿元、管理费用由2.1亿元降至1.5亿元。此为测算,不构成盈利预测。
这张表给出的结论很直接:在毛利率40%、费用压缩至4.8亿元的偏乐观假设下,公司需要约12亿元收入才能盈亏平衡;按当前口径(毛利率13.2%),需要33亿元。而2026年全年收入预计在6.5—7.8亿元之间(Q4与Q3持平至数渡完成5亿元承诺两种情形)。
这意味着,即使数渡2027年做到12亿元激励目标,公司整体也未必盈利——因为毛利率必须同步修复到35%以上,而Q3的数据显示毛利率在往反方向走。
六、利润变动归因:两年、两条完全不同的路径
(一)2025年:一次权益法减记与一轮集中减值
2025年利润总额-6.93亿元,较2024年的-4.48亿元减少2.45亿。,五个负向因素、六个正向因素:
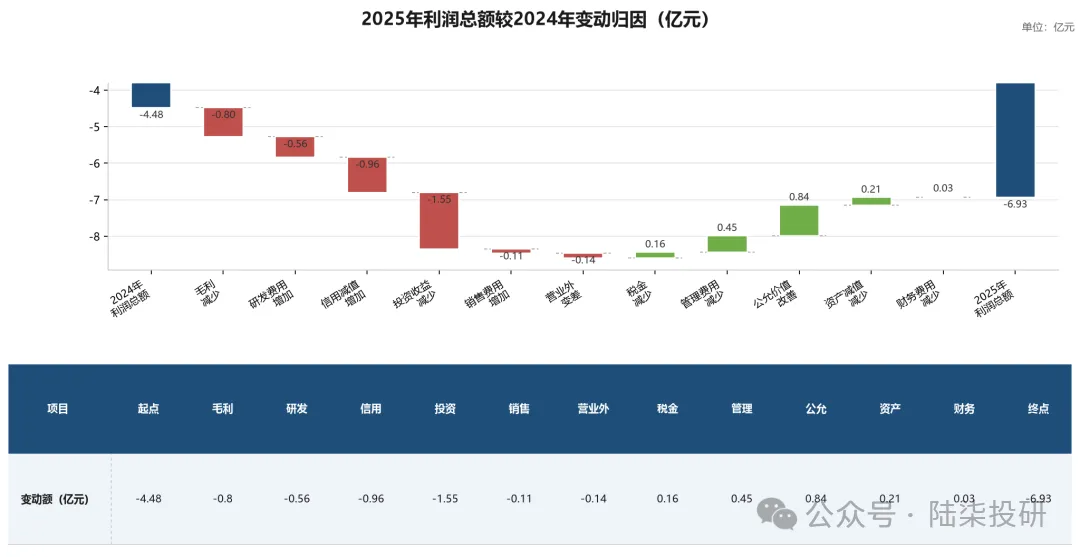
图92025年利润总额较2024年变动归因(亿元) 数据来源:公司定期报告,本报告整理
负向因素合计-8.61亿元,正向因素合计+2.15亿元。逐项看:
投资收益减少1.55亿元(最大单项)。 2025年投资收益-1.82亿元,其中对香河万通的权益法投资损失1.73亿元。香河万通是公司参股的房地产开发公司(河北香河项目),2025年净亏损6.48亿元,公司按持股比例确认损失,并将该项长期股权投资账面价值1.73亿元全额减记至零。
信用减值增加0.96亿元。 2025年信用减值损失2.38亿元,主要是对其他应收款中香河万通的6.24亿元往来款计提坏账(年末累计计提4.62亿元、计提率73.98%)。同一家参股公司,同时在“长期股权投资”和“其他应收款”两个科目上造成损失,合计影响利润约3.9亿元。
毛利减少0.80亿元、研发费用增加0.56亿元、销售费用增加0.11亿元。 属于经营层面的正常变化,与前两项不在一个量级。
正向因素主要是公允价值变动+0.84亿元、管理费用-0.45亿元(费用减少)、资产减值-0.21亿元(计提减少)。 公允价值变动来自持有的商汤-W股票与私募基金,属于不可控因素。
这里有一个容易被误读的地方:2025年亏损扩大2.45亿元,其中约2.5亿元来自香河万通一家参股公司(投资收益同比减少1.55亿元+信用减值同比增加0.96亿元)。剔除这一项,2025年经营性亏损实际是小幅收窄的。
这带来一个重要的判断:2026年亏损的“同比基数”是被香河万通污染过的。 2026年前三季度归母亏损3.15亿元、上年同期仅0.20亿元,同比扩大2.95亿元看似惊人,但2025年同期的0.20亿元本身是“香河减值尚未集中计提”的低基数。用2025年做基数计算增速,会系统性夸大2026年的恶化程度。
(二)归母与扣非
2026年前三季度归母净利润-3.15亿元、扣非归母净利润-3.44亿元,扣非亏损比归母亏损多0.28亿元,说明非经常性损益是正贡献。拉长看,这个规律在过去六年一直成立。
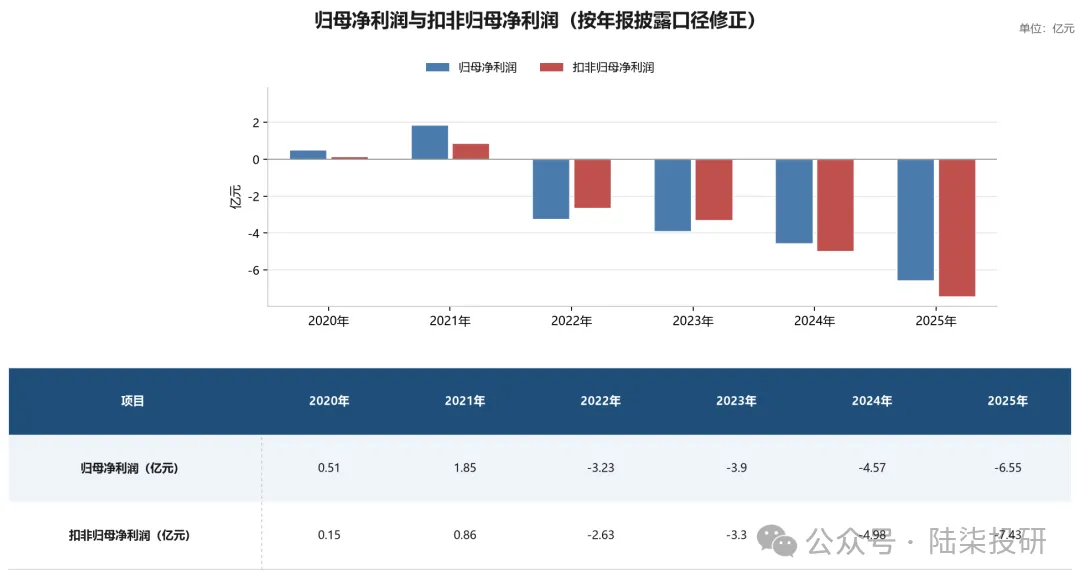
图11归母净利润与扣非归母净利润(2020—2025年) 数据来源:公司定期报告,本报告整理
表112026年前三季度非经常性损益明细
项目 | 2026年1-9月金额(亿元) | 占归母亏损比 | 说明 |
非流动资产处置损益 | +0.70 | -22.3% | Q3单季0.66亿元,股权处置 |
计入当期损益的政府补助 | +0.04 | -1.2% | 常规补助 |
金融资产公允价值及处置损益 | -0.57 | 18.1% | 商汤-W股票浮亏 |
单独减值测试应收款项转回 | +0.001 | -0.03% | 金额极小 |
其他营业外收支 | +0.12 | -3.9% | — |
其他符合定义的项目 | +0.01 | -0.3% | — |
减:所得税影响 | -0.003 | 0.1% | — |
减:少数股东影响(税后) | -0.02 | 0.5% | — |
非经常性损益合计 | +0.28 | -9.0% | 扣非=归母-0.28 |
注:数据取自2026年第三季度报告“非经常性损益项目和金额”。
这个结构值得警惕:公司连续多年靠“卖资产、政府补助、公允价值”把归母亏损做得比扣非亏损小。 2025年归母-6.55亿元、扣非-7.43亿元,差额0.88亿元;2024年差额-0.41亿元(扣非亏损小于归母,属少数例外);2023年差额0.60亿元。
判断这家公司的经营状况,应当以扣非归母净利润为主指标,归母净利润受处置收益干扰太大。2026年前三季度扣非-3.44亿元,是公司历史上同期最差水平
(四)少数股东损益:一块正在变薄的缓冲垫
2026年前三季度净利润-4.08亿元,其中归母-3.15亿元、少数股东-0.93亿元,少数股东承担了22.7%的亏损。原因是数渡科技持股62.9801%,其亏损的37.02%由少数股东分担。
但这个缓冲垫在变薄:少数股东权益由2025年末的2.32亿元降至2026年9月末的1.73亿元,九个月减少0.59亿元,降幅25.4%。按当前每季约0.31亿元的少数股东亏损速度,约五个季度后少数股东权益将接近零,此后数渡的亏损将100%由上市公司股东承担,归母亏损会相应放大。
七、同业对比:与地产比毛利,与芯片比费用
利润表的可比性比资产负债表更差——地产公司的收入基数与万通相差两个数量级,芯片公司的费用结构又完全不同。因此本报告分两个维度对比,不做综合排名。
表12可比公司利润表关键指标(2026年三季报)
公司 | 2026前三季营收(亿元) | 归母净利润(亿元) | 毛利率 | 净利率 | 研发费用率 | 资产负债率 |
万通发展 | 4.40 | -3.15 | 13.2% | -71.6% | 45.9% | 37.9% |
首开股份 | 144.87 | -29.38 | 5.1% | -20.3% | 0.0% | 80.6% |
金融街 | 67.09 | -3.40 | 23.0% | -5.1% | 0.0% | 78.1% |
光明地产 | 18.45 | -7.40 | 8.8% | -40.1% | 0.0% | 88.7% |
华远地产 | 2.31 | -0.28 | 27.0% | -12.1% | 0.0% | 67.5% |
盛科通信 | 11.38 | -0.21 | 43.2% | -1.8% | 38.9% | 17.0% |
澜起科技 | 54.14 | 32.37 | 66.2% | 59.8% | 11.8% | 6.9% |
注:净利率=归母净利润÷营业收入。盛科通信为以太网交换芯片设计公司,与数渡业务模式最接近;澜起科技为互连芯片龙头,作为成熟期参照。
三个维度的结论:
毛利率维度,万通低于所有可比公司。 13.2%不仅低于地产同业(金融街23.0%、华远27.0%),更远低于芯片同业(盛科43.2%、澜起66.2%)。原因是业务结构的“中间态”——地产尾盘趋零毛利、租金被折旧压至个位数、芯片收入虽高毛利但占比刚过半且Q3骤降。这不是某一项业务的问题,而是“两头都不占优”的结构性问题。
费用维度,万通的研发强度已接近纯芯片公司。 45.9%的研发费用率高于盛科通信(38.9%)、是澜起科技(11.8%)的近四倍,但收入规模只有盛科的39%、澜起的8%。用“研发费用率”看,万通已经是一家芯片公司;用“收入规模”看,它还只是一家中小型地产公司。这种错配是当前亏损的根本原因。
净利率维度,万通亏损率最深(-71.6%),但有特殊性。 首开(-20.3%)、光明(-40.1%)的亏损来自地产周期与减值,属于“行业性亏损”;万通的亏损来自研发投入与股份支付,属于“战略性亏损”。两者性质不同,不能用同一标准评价——行业性亏损需要等周期,战略性亏损需要等产品放量。
与盛科通信的对照最有意义。 盛科2026年前三季度收入11.38亿元、亏损仅0.21亿元、毛利率43.2%、研发费用率38.9%——同样是“高研发+亏损”,但盛科的亏损率只有1.8%,万通是71.6%。差别在规模:盛科的收入是万通的2.6倍,足以摊薄研发;万通的收入只有盛科的39%,研发费用率自然被顶到45.9%。这印证了一个判断:数渡的问题不是“研发太多”,而是“收入太少”。
八、结论
第一,2026年的收入增长是“买来的”,不是“长出来的”。 营业收入4.40亿元、同比增长38.67%,增量几乎全部来自数渡并表(2.18亿元);剔除并表后原有业务收入约2.22亿元,同比下降约30%。用收入增速判断经营改善会得出错误结论,必须同时看“剔除并表后的内生收入”。
第二,亏损扩大的主因是研发费用与股份支付,属于“主动选择”而非“经营失控”。 研发费用2.02亿元(费用率45.87%)、管理费用1.55亿元(费用率35.25%),两项合计3.57亿元,已超过毛利(0.58亿元)的六倍。其中约1.5亿元是非现金的股份支付。这类亏损有明确的“到期日”——股份支付在2027年后递减,研发投入在收入放量后被摊薄。
第三,最需要警惕的不是亏损额,而是Q3单季毛利率6.9%这个异常。 收入环比+71.5%、毛利环比-62.5%、数渡毛利率由52.56%骤降至约6.6%(测算)。这指向“产品结构从芯片/设计服务转向低毛利系统集成”的可能。如果这一趋势延续,商誉减值测试中18.58%的利润率假设将被证伪,7.16亿元商誉的9.1%缓冲可能不够。这是本报告提示的首要风险。
第四,盈利拐点需要同时满足三个条件,缺一不可。(1)收入:年化收入达到10—13亿元(当前约5.9亿元),即数渡2027年12亿元激励目标基本达成;(2)毛利率:综合毛利率修复至35%以上,意味着数渡高毛利产品(芯片+ASIC设计)占比回升、低毛利系统集成占比下降;(3)费用:研发费用率降至25%以下、股份支付摊销额同比下降。三者中任何一个不成立,扭亏都会被推迟。按当前数据,最乐观的情形是2027年下半年单季扭亏,全年扭亏的概率不高。
风险提示与免责声明
本文内容基于公开资料整理,仅作信息交流之用,不构成任何证券投资建议、要约或收益承诺。文中涉及的盈利预测与估值测算均来源于第三方机构或作者假设,存在不确定性,不代表对未来走势的判断。市场有风险,投资须谨慎。
我对优秀公司的看法和财报分析,放在GZH 陆柒投研,公司估值请参考专栏里的公司深度研究。欢迎加入陆柒的专栏,一起学习,一起研究,一起赚钱,让投资变得更简单!