行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

高盛2026宁德时代研报:拆解两大核心业务,储能一体化重构盈利预期

wang 2026-11-06 行业资讯
高盛2026宁德时代研报:拆解两大核心业务,储能一体化重构盈利预期
资本市场对宁德时代的争议持续存在:车企多供应商策略会不会挤压动力电池份额?储能业务能否真正撑起第二增长曲线?高盛最新这份研报,从储能、动力电池、估值测算三个维度给出了自己的判断。

一、储能转向集成BESS方案,毛利与市场份额双重修复

市场往往简单将宁德时代看作电芯生产商,报告提出,市场低估了公司向一体化储能系统服务商转型带来的价值增量。
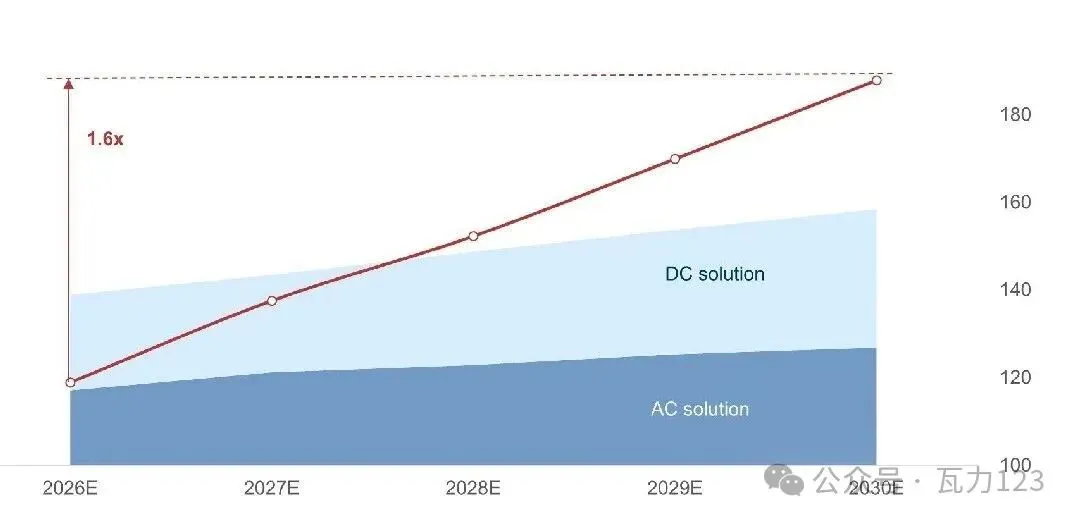
2026‑2030年,公司储能出货结构会持续向AC、DC集成解决方案倾斜,集成化产品占比提升,带动储能单位毛利上行,测算2030年储能单位毛利相较2026年将达到1.6倍。
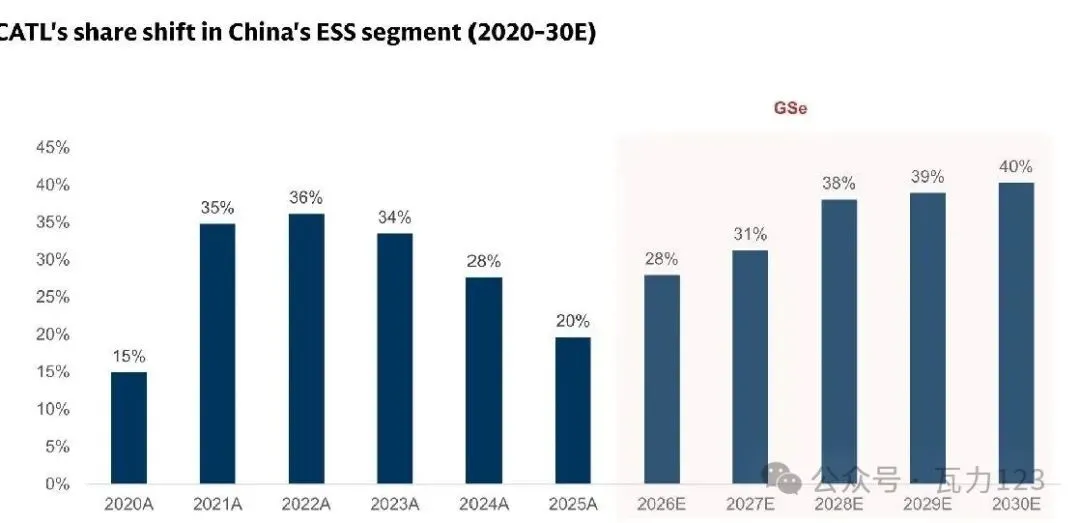
国内储能电池市场方面,在经历2025年份额回落之后,依靠产品品质溢价以及AC集成服务商身份,高盛预测宁德时代市占率将逐步修复,2030年国内储能板块市占率有望达到40%。

二、动力电池:“去宁德化”实际影响被市场放大

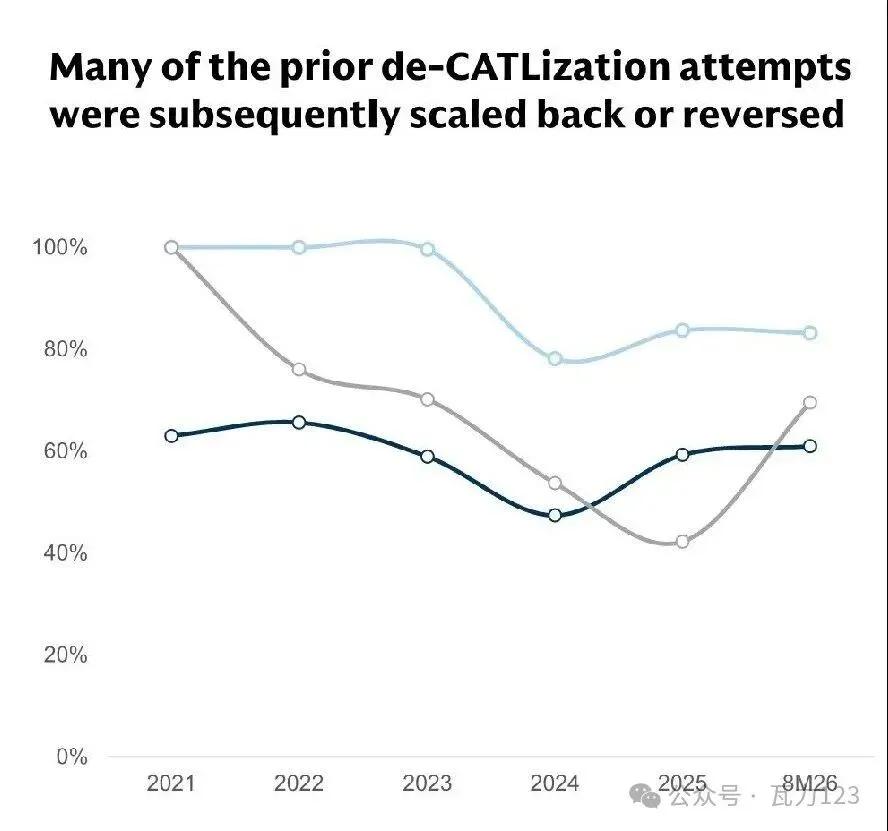
车企推行供应链多元化,是过去压制市场情绪的一大因素。报告复盘吉利、理想、蔚来的电池采购数据发现,很多车企此前推进的降低宁德时代供应链占比的举措,后续出现收缩甚至反转,宁德时代动力电池份额具备较强韧性。
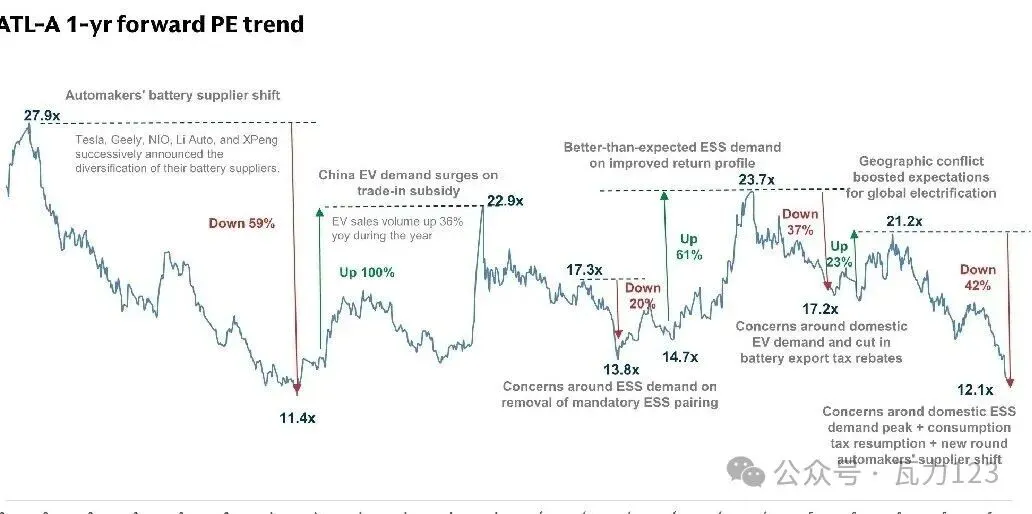
回顾上一轮“去宁德化”周期,宁德时代A股远期PE最低下探11.4倍。当前A股NTM市盈率约12倍,股息率接近5%,估值已经接近此前悲观周期的底部区间。

三、分部估值测算:A、H股均有100%以上上行空间,五大风险不可忽视

报告采用分部加总估值法(SoTP),把动力电池、储能BESS业务分开估值,同时纳入生态股权投资,A/H股使用两套不同估值逻辑:
  1. A股(300750.SZ):12个月目标价507元,潜在上行空间超100%;动力电池采用2027年E EBITDA 11倍估值,储能采用折现后的2030年退出倍数;
  2. H股(3750.HK):12个月目标价777港元,潜在上行空间超100%;给予更高储能退出倍数,兑现全球龙头稀缺性、高ROIC溢价,H股相对A股存在41%溢价。
报告明确提示五大核心风险:
  1. 全球电动车、储能需求增长不及预期;
  2. 原材料成本超预期上涨;
  3. 储能集成业务落地进度慢于预期;
  4. 海外扩张执行层面、贸易政策风险;
  5. 行业竞争激烈程度超出预判。
注:推文仅提炼报告核心观点,完整原始图表、测算参数、模型假设,请扫码知识星球查阅完整原版研报。

来源:

高盛(Goldman Sachs)2026‑10《Expanding energy solutions beyond battery cells》,分析师 Nick Zheng;本内容仅为公开研报信息整理,不构成任何投资建议。

完整版报告放在星球了,星球专业更新权威电池研报,欢迎订阅~

猜你喜欢