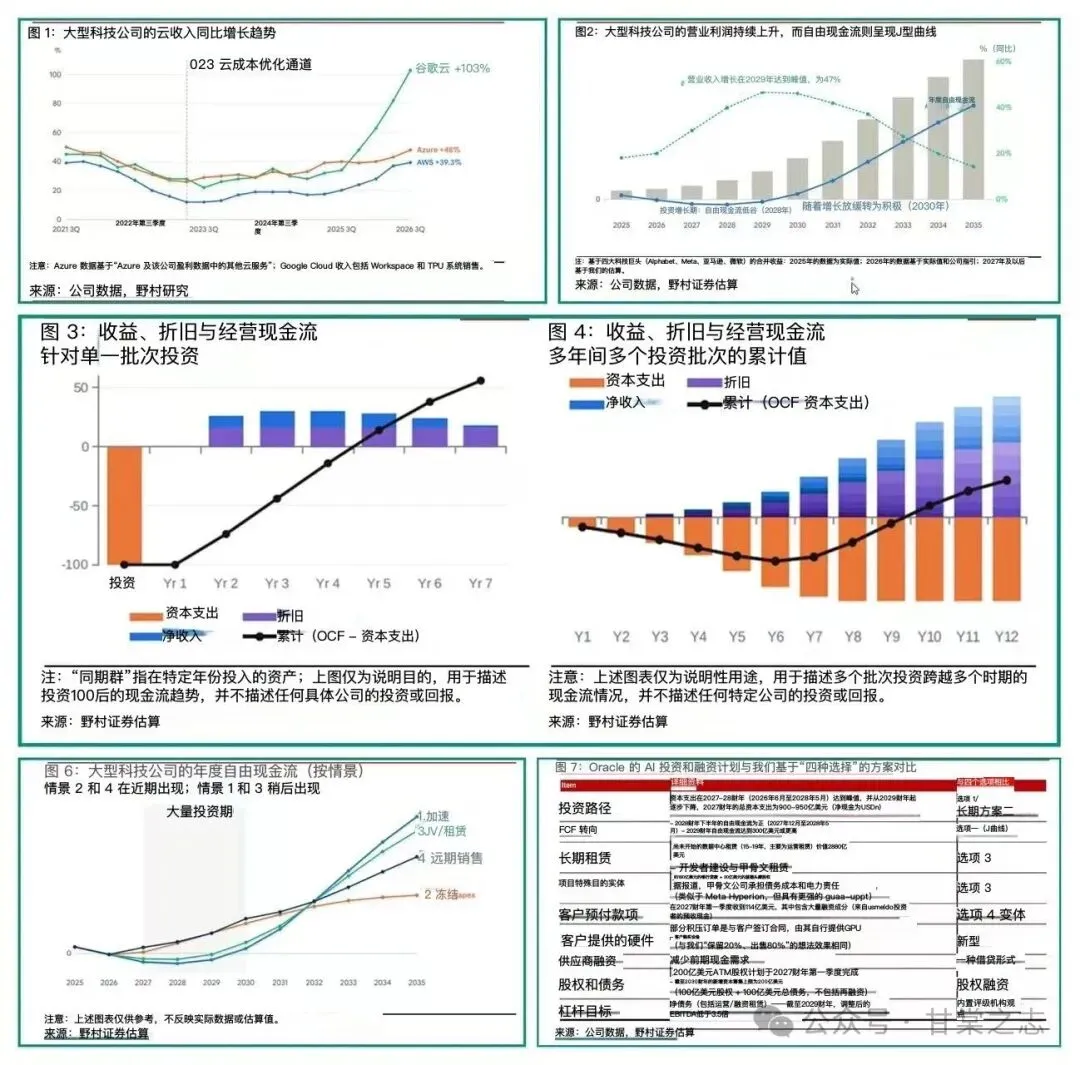
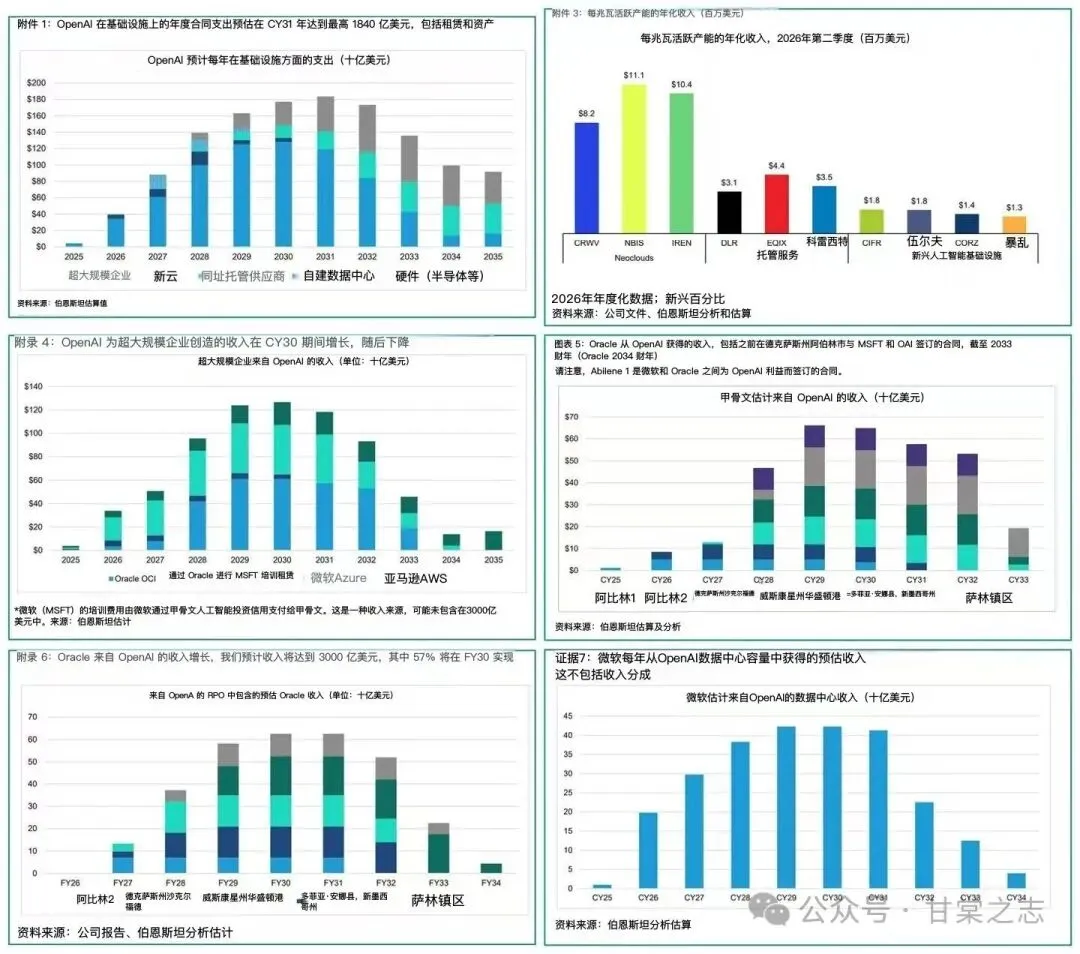
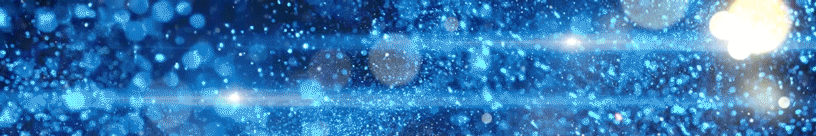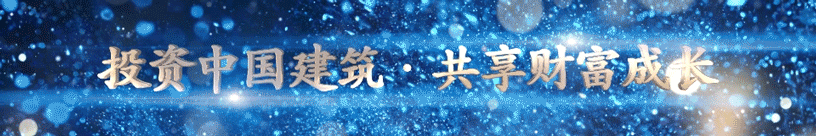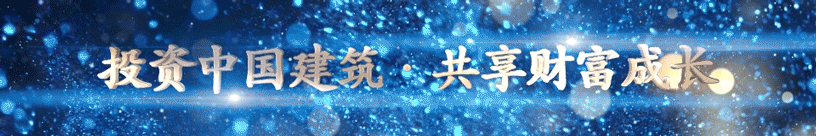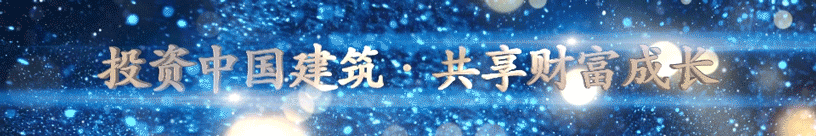
AI 投资市场分化和割裂 对比几家研报 可以窥探一隅 ——资金正在进入实体实验中 ,资本等待验证结果.🚨 野村:市场可能完全误读了整个 AI 数据中心热潮。大型科技公司正在 AI 基础设施上斥资数千亿美元。自由现金流正面临压力。投资者担心 AI 热潮并不盈利。但野村提出了截然不同的观点:AI 基础设施已经高度盈利。现金流只是尚未跟上投资周期。以下是详细分析 🧵👇1/ 盈利数字讲述了一个不同的故事。根据野村 11 月 2 日的报告:• AWS 收入:460 亿美元,同比 +39%• AWS 运营利润率:38.7%• Google Cloud 收入:307 亿美元,同比 +103%• Google Cloud 运营利润率:36.2%• Azure 增长:+48%这些并非一个行业难以产生运营利润的数字。2/ 真正的问题是时机,而不是盈利能力。大型科技公司提前支付数据中心、GPU、网络和内存的费用。收入和现金产生则在随后几年到来。这创造了一个典型的自由现金流 J 曲线:资本支出加速 → 自由现金流恶化 → 基础设施产生收入 → 投资增长放缓 → 自由现金流恢复。3/ 野村预计运营收入将在自由现金流之前激增。其示例性预测显示,运营收入增长可能在 2029 年左右达到峰值,而自由现金流增长则稍后加速。这一区别对估值 AI 基础设施业务的投资者来说至关重要。4/ 为什么超大规模云提供商无法简单停止支出?因为 AI 越来越威胁到他们现有的业务。搜索、广告、购物、软件和云服务正被 AI 代理重塑。今天投资不足的公司,明天可能丧失客户、数据和市场份额。5/ 需求可能不是主要制约因素。产能才是。野村引用了巨大的已签约云服务积压订单:• Google Cloud:5608 亿美元• AWS:约 4960 亿美元• Microsoft 商业 RPO:6770 亿美元这些数字有不同的报告定义,但集体展示了大量的已签约需求。6/ 大型科技公司有减少资本支出的融资替代方案。野村指出了四条路径:① 加速投资② 冻结资本支出③ 使用合资企业和运营租赁④ 货币化已签约的未来现金流其首选预期是持续投资,由日益复杂的融资结构支持。7/ Oracle 提供了一个现实世界的例子。野村强调了 Oracle 结合长期租赁、项目融资、客户预付款和客户提供的硬件。更广泛的信息:超大规模云提供商可以重组谁来融资基础设施,而不一定减少基础设施的建设量。8/ 这一区别对半导体和内存至关重要。超大规模云提供商的负自由现金流并不自动意味着 GPU、DRAM、HBM 或其他数据中心组件的需求崩溃。如果通过融资结构继续支出,半导体需求即使在超大规模云提供商优化资产负债表时也能保持韧性。9/ 什么可能推翻这一论点?真正的计算能力过剩。关注:• 云收入增长• GPU 租赁定价• 已签约积压订单增长• 数据中心利用率• 内存供应承诺• 超大规模云提供商投资指引这些比单纯的负自由现金流更有用的指标。10/ 投资要点:关键问题不是简单地:“为什么大型科技公司烧掉这么多现金?”而是:“今天正在建设的基础设施是否会产生足够的持久现金流来证明其资本成本?”野村持乐观态度。但最终答案取决于定价、利用率、投资纪律以及 AI 需求的持久性。AI 基础设施周期可能是一个现金流时机问题,而不是盈利。🚨 伯恩斯坦刚刚发布了一份关于 7500 亿美元 AI 基础设施热潮的重大报告。在野村证券认为 AI 数据中心远比投资者想象的更赚钱之后,伯恩斯坦着手处理一个更大的问题:OpenAI 真的能负担得起其海量计算承诺吗?最终谁将攫取利润?研究发现令人着迷:• 7500 亿美元 vs. 6140 亿美元:伯恩斯坦模型显示,到 2030 年 OpenAI 的基础设施支出约为 6140 亿美元,年支出可能在 2031 年达到峰值 1840 亿美元。并非所有公布的承诺都具有约束力,实际支出可能更低。• OpenAI 的收入正在赶上:伯恩斯坦引用了 2026 年 9 月的年化收入运行率约为 500 亿美元,同比增长约 77%。如果增长势头持续强劲,收入可能比基础设施义务增长更快。• 甲骨文的 3000 亿美元机会:产能分阶段上线,伯恩斯坦估计,到甲骨文财年 2030 年,仅约 57% 的模型中 OpenAI 合同收入被确认。后备订单代表多年的收入机会,而非即时现金产生。• 微软和亚马逊具有结构性优势:它们集成的云平台、企业生态系统和 AI 服务提供了比单纯出租 GPU 更持久的经济性。• CoreWeave 面临不同的挑战:伯恩斯坦对现有合同感到满意,但质疑计算资源不再稀缺后续约的经济性。• 最大的风险可能是供给过剩,而非 OpenAI 违约。伯恩斯坦预计供需可能在 2–3 年内正常化,这将对 GPU 租赁价格和较弱的基础设施提供商施加压力。真正的洞见是这样的:野村证券解释了为什么 AI 基础设施尽管自由现金流为负仍能保持盈利。伯恩斯坦解释了为什么这种盈利性不一定会平均分配。AI 热潮的第一阶段奖励那些能够锁定 GPU、电力和数据中心产能的公司。下一阶段可能奖励那些掌控客户、平台和定价权力的公司。AI 需求可以继续爆炸式增长,而非差异化计算基础设施的回报则会恶化。看好 AI 基础设施支出并不等于看好每只 AI 基础设施股票。这种区别可能定义 AI 交易的下一波行情。🚨 摩根士丹利刚刚标记了一个隐藏在软件信贷市场中的 2500 亿美元 AI 风险。虽然野村和伯恩斯坦强调了 AI 基础设施的巨大机会,但摩根士丹利揭示了繁荣的另一面。而且这些数字令人震惊。摩根士丹利分析了约 2500 亿美元的软件贷款:🔴 16% 高 AI 颠覆风险(约 400 亿美元)🟡 49% 中等风险🟢 35% 低风险但有趣的地方在于这里:• 约 200 亿美元的高风险软件贷款已经以不良水平交易。• 平均贷款价格:低风险借款人为 97,高风险借款人为 73。• 约 75% 的高风险敞口将在 2027–2029 年到期。• 较弱的借款人可能面临 550–1000 个基点的额外再融资成本。• 前台应用拥有 32% 的高风险贷款最高占比。这些是 AI 脆弱性评估,不是违约预测。现在连接三份报告:野村:AI 数据中心已经产生可观的运营利润。负自由现金流主要反映了大量前期投资。伯恩斯坦:OpenAI 的基础设施承诺可能比担心的更易管理,但计算资源过剩可能对新云经济造成压力。摩根士丹利:AI 颠覆风险已经影响软件债务估值——再融资压力可能在收益完全反映颠覆之前加剧。更大的图景:AI 正在基础设施中创造非凡机会,同时威胁较弱软件业务的经济学。下一个大 AI 交易可能不仅仅是关于谁捕获流入 AI 基础设施的数十亿美元。它可能关于谁失去定价权,谁难以再融资,以及谁被留下来持有债务。AI 不仅仅在重塑技术。它开始重塑信贷市场。

 研报速递