研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/b9d0f03bf3ff
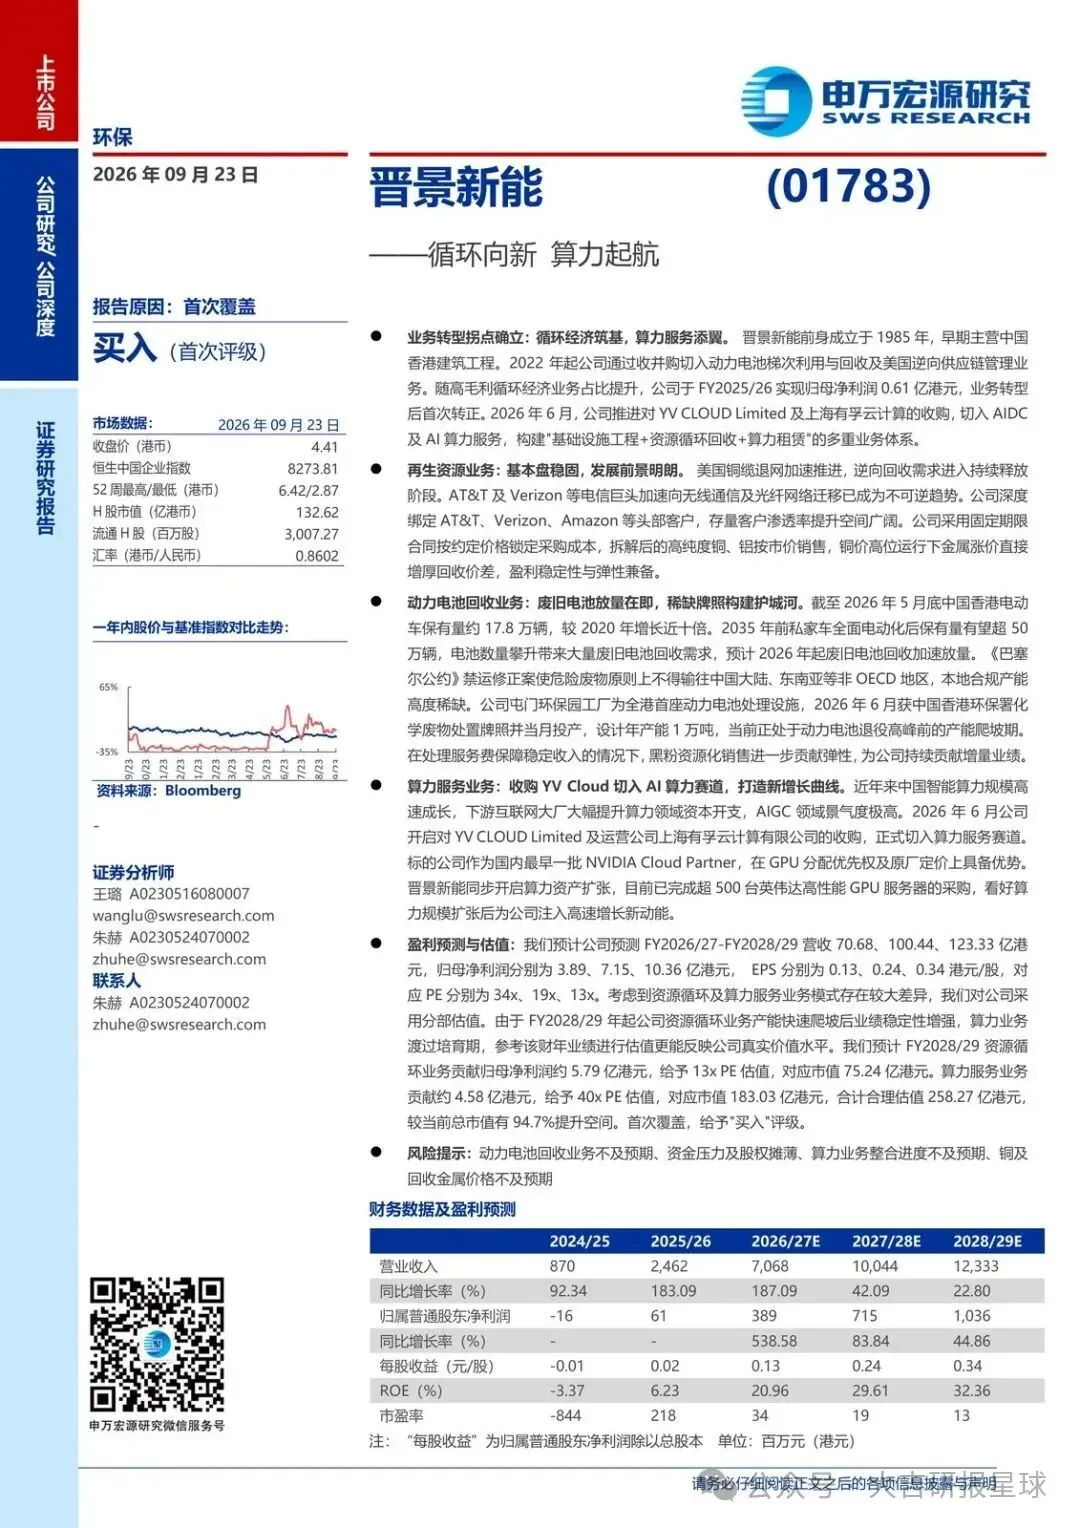
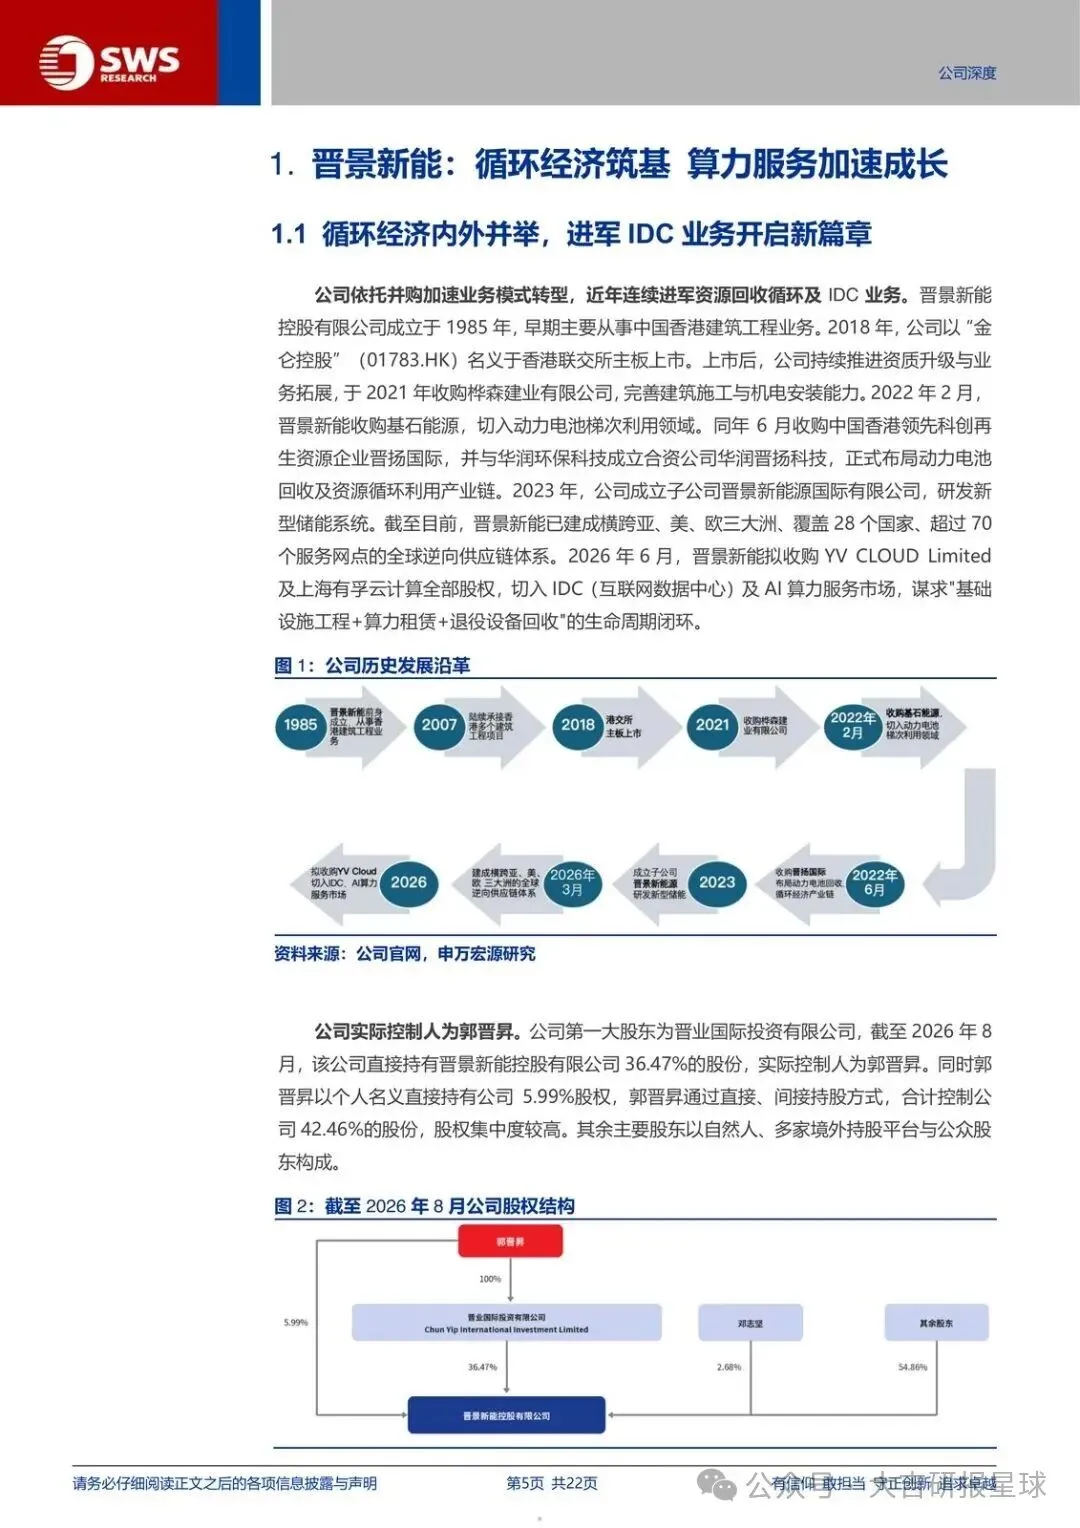
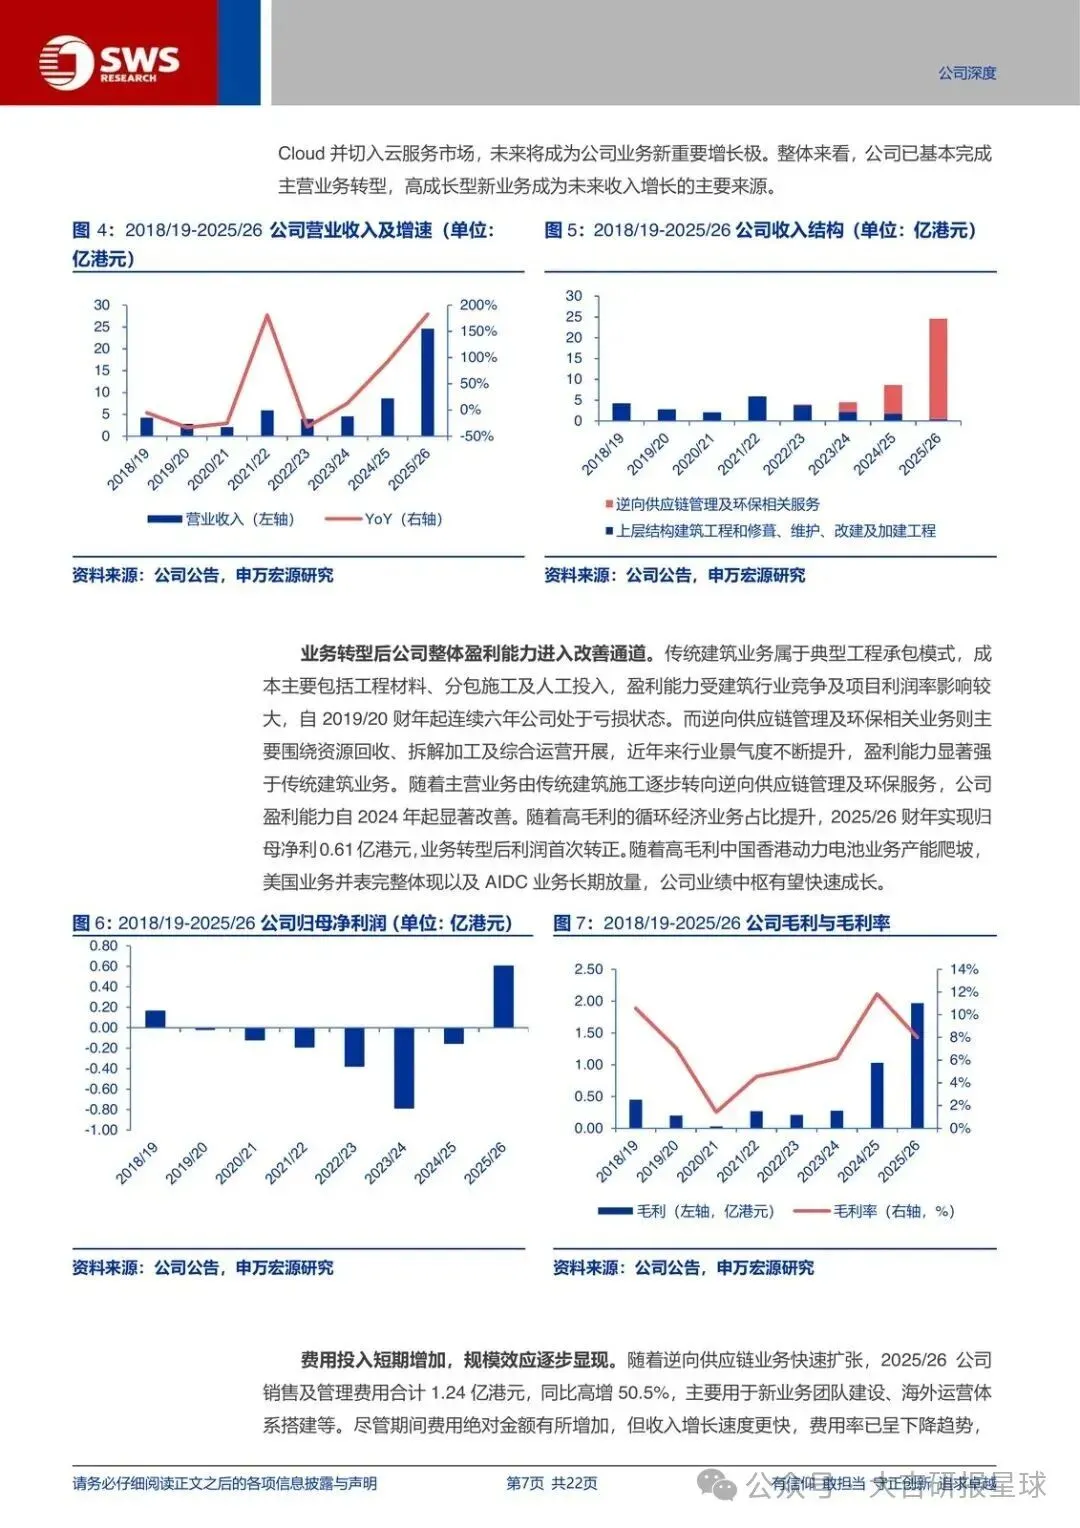
晋景新能已经不是“转型故事”了:FY2025/26 归母净利 0.61 亿港元转正,循环经济把底盘稳住,2026 年 6 月收购 YV Cloud / 上海有孚云计算,才是把估值从回收翻到算力的那一跳。
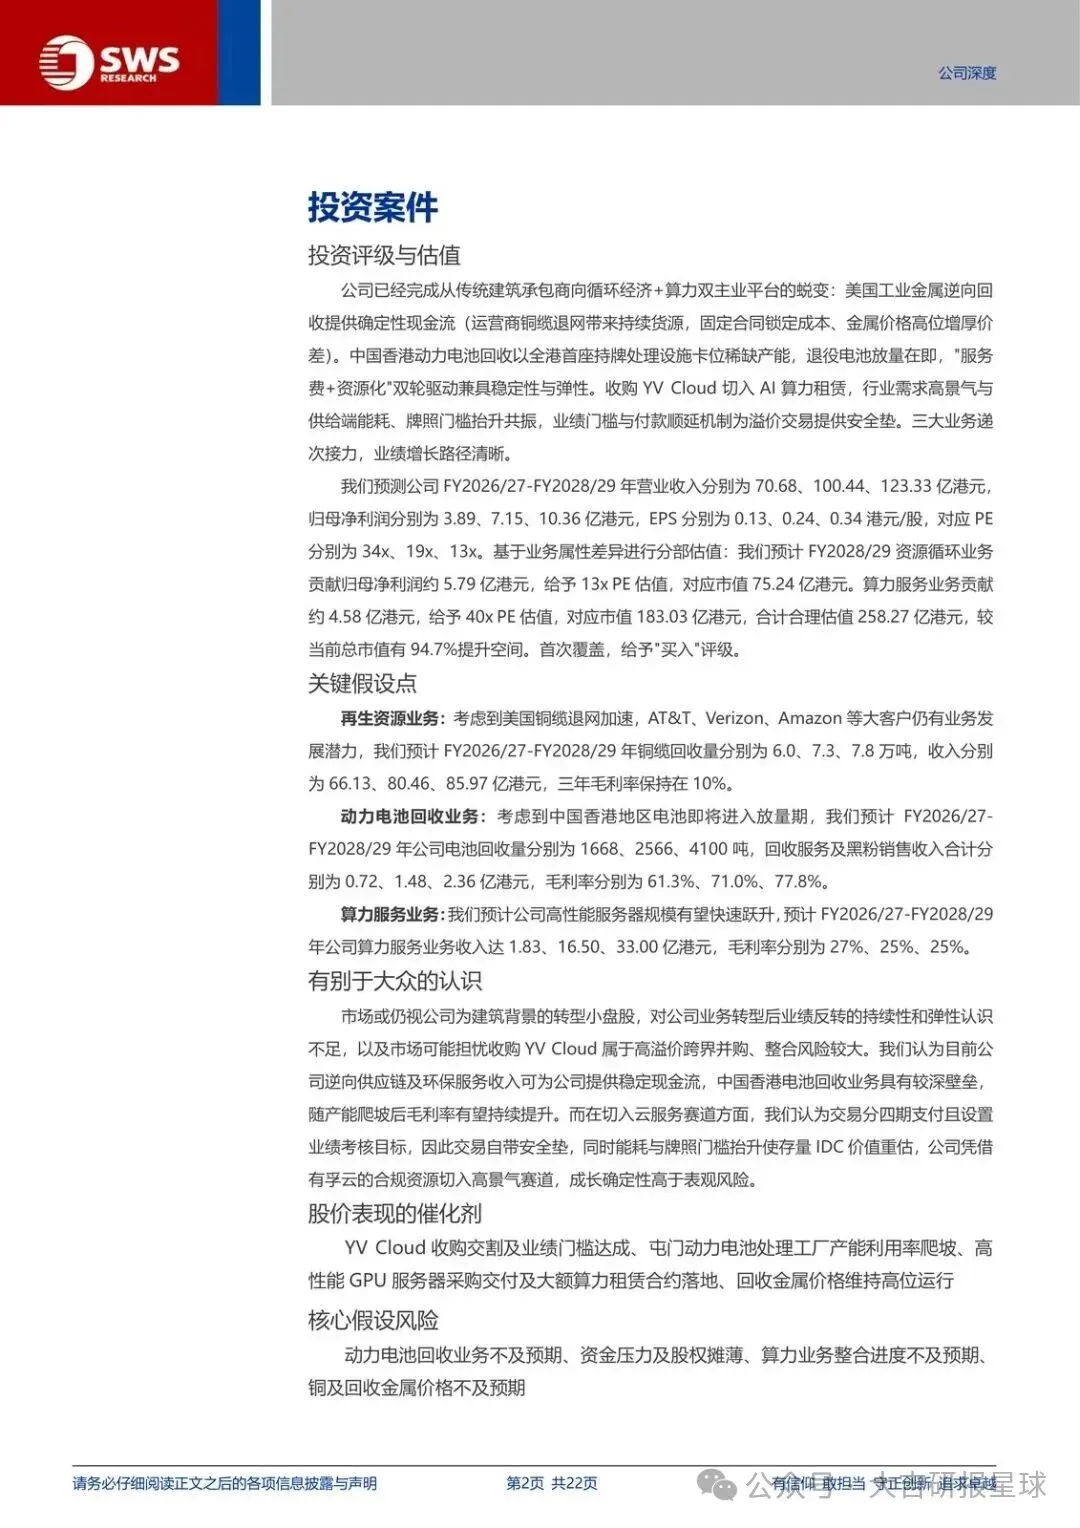
现在看它,是因为三件事叠在同一窗口:美国铜缆退网在放量、香港动力电池退役高峰还没到但牌照已经到手、GPU 服务器采购已经过 500 台。受益的是绑定 AT&T、Verizon、Amazon 的回收价差,以及有 NVIDIA Cloud Partner 身份的算力租赁;受损的是还没爬完坡的产能,以及跨界并购的整合节奏。后文就沿这条线走:底盘稳不稳、牌照能不能兑现、算力溢价有没有安全垫。
回收先赚钱,铜价把弹性写进合同
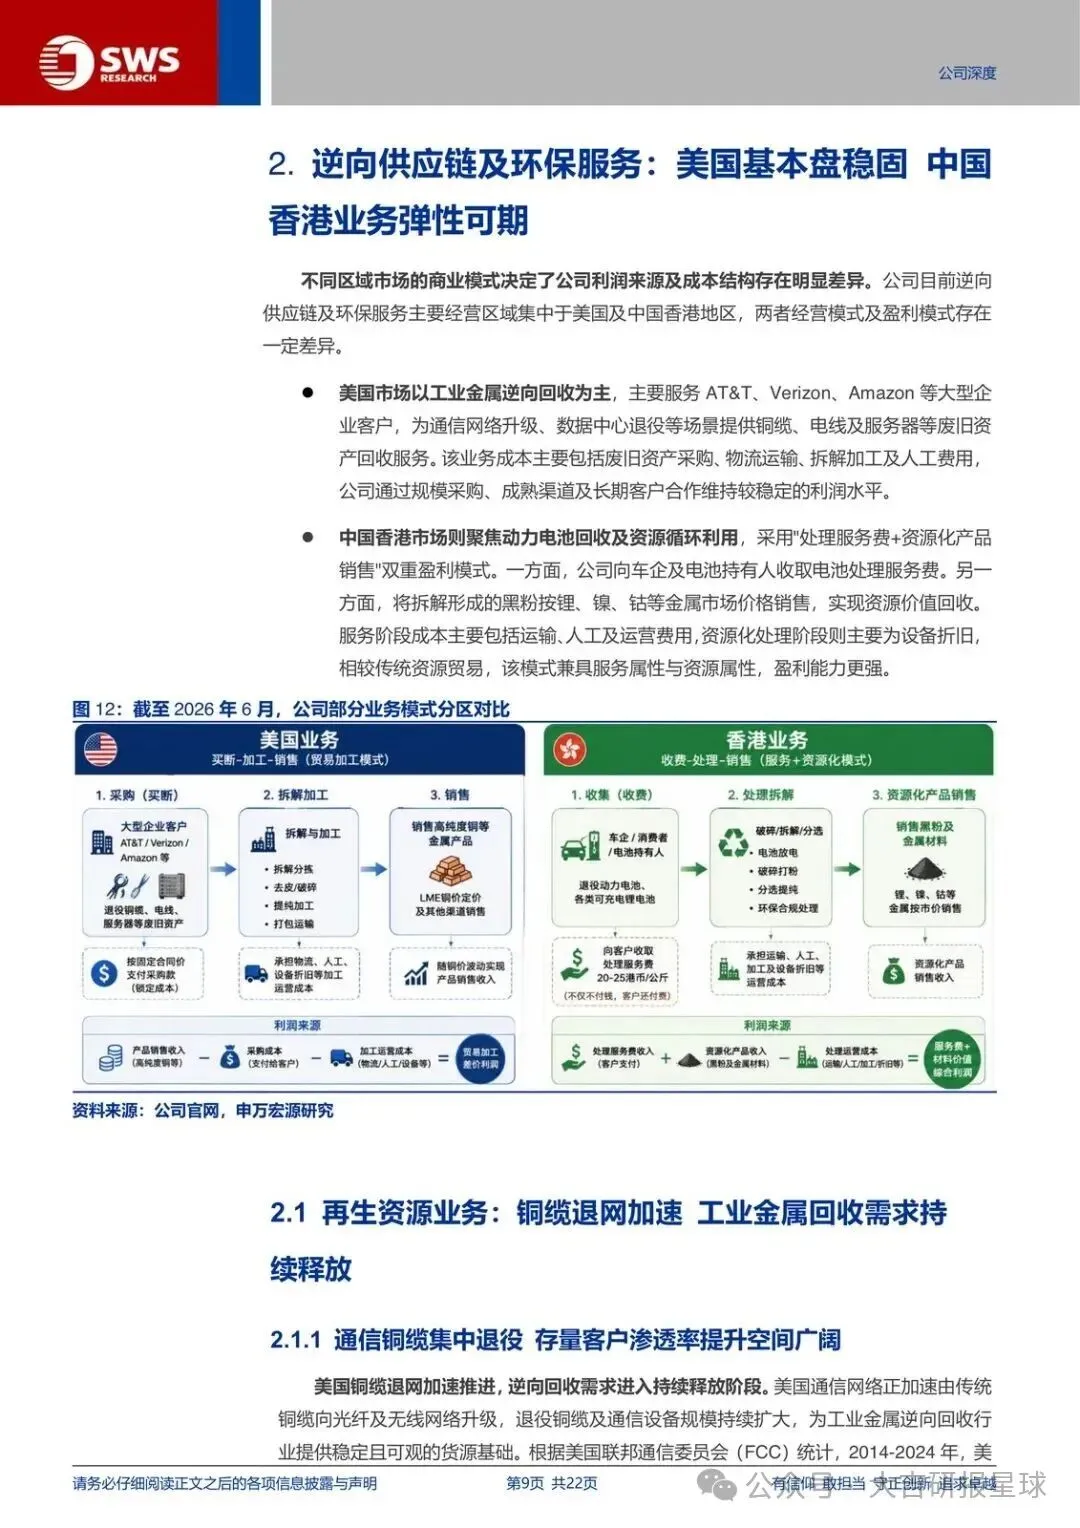
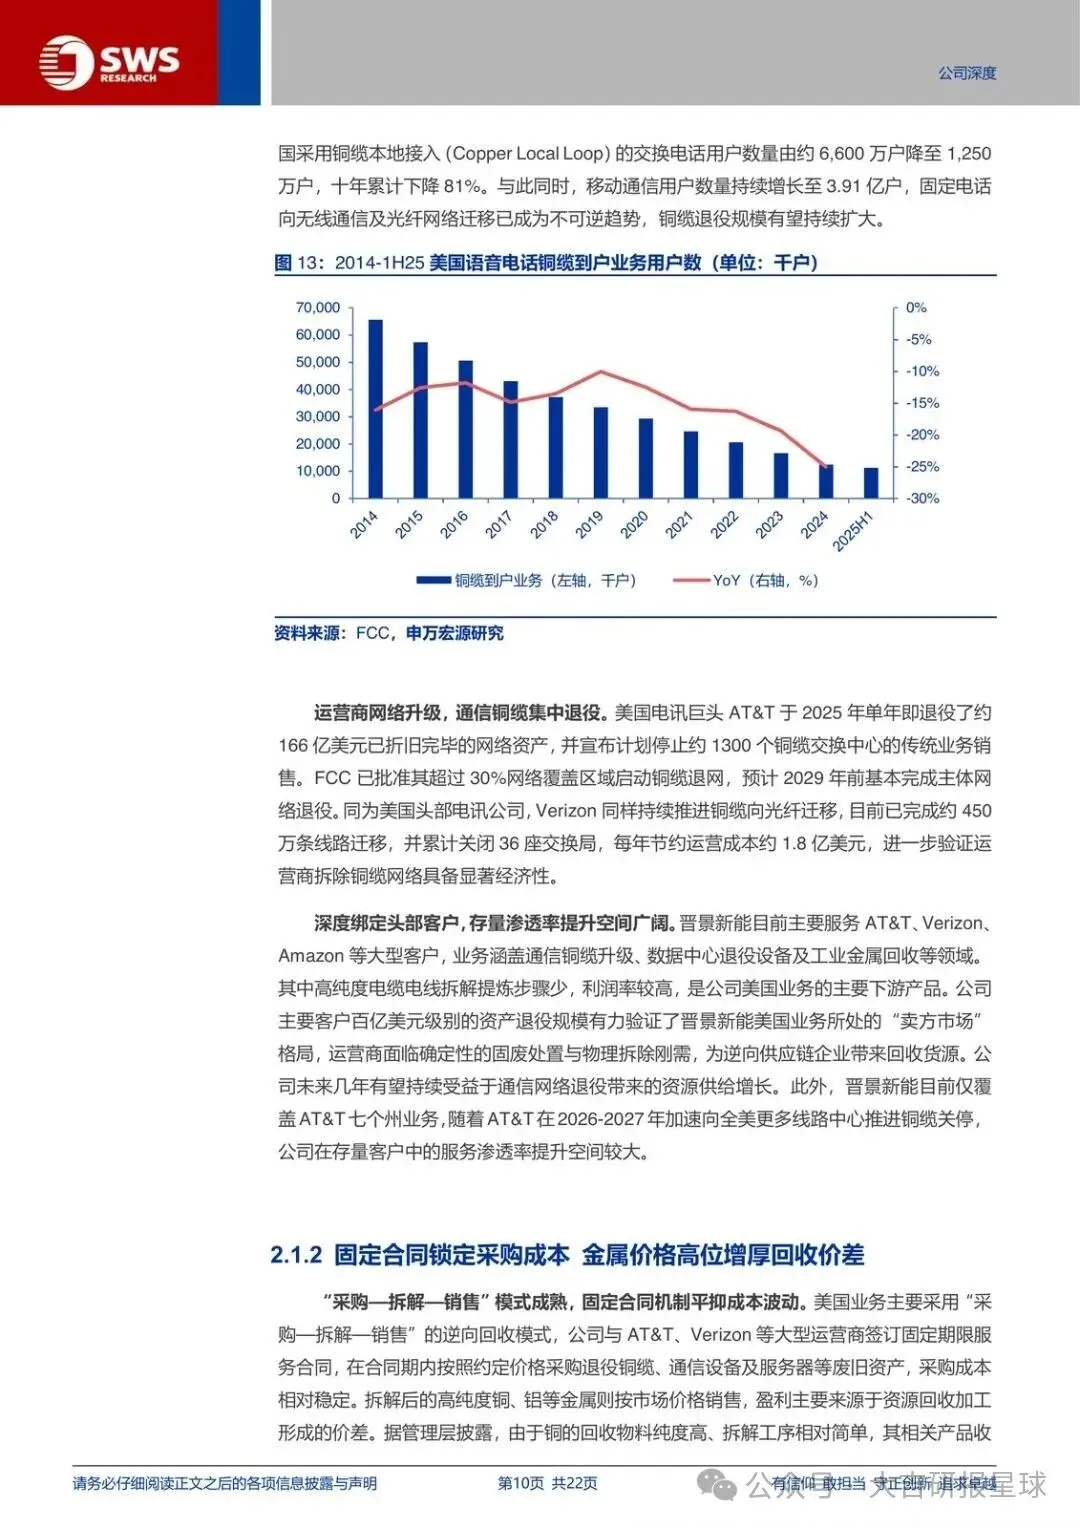
美国电信巨头向无线和光纤迁移已不可逆,铜缆退网带来的逆向回收还在持续释放。公司用固定期限合同锁采购成本,拆完的高纯度铜、铝按市价卖——铜价高位时,价差直接增厚利润。这不是靠赌价,是锁成本、放弹性。
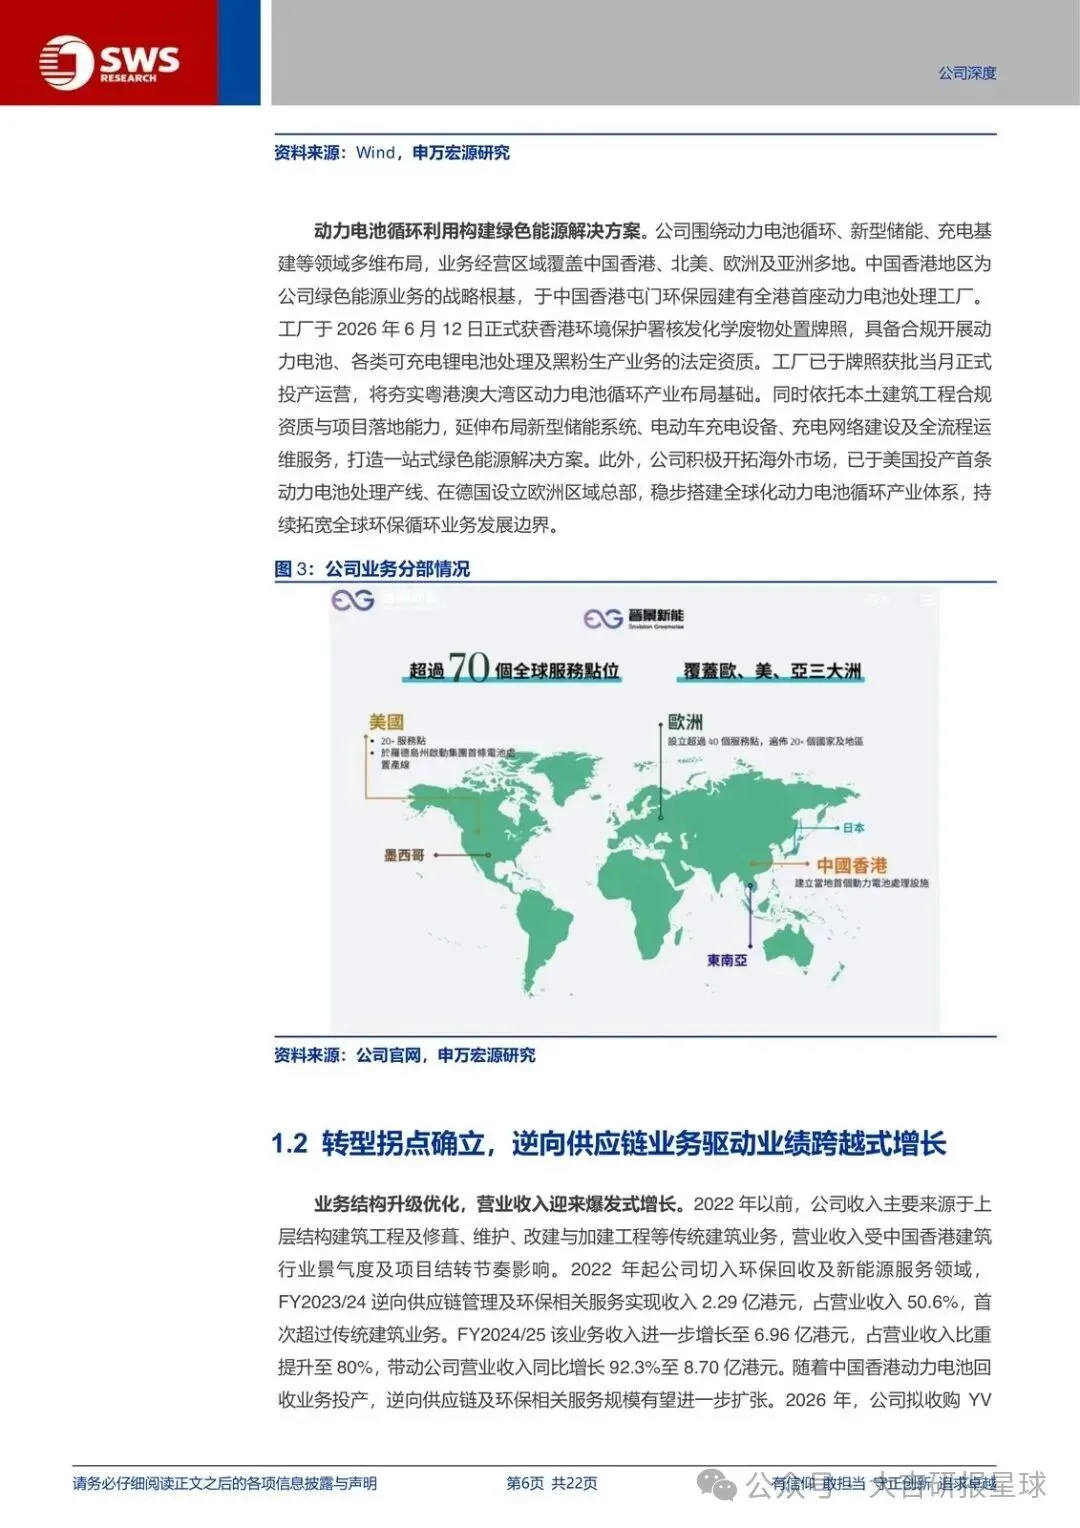
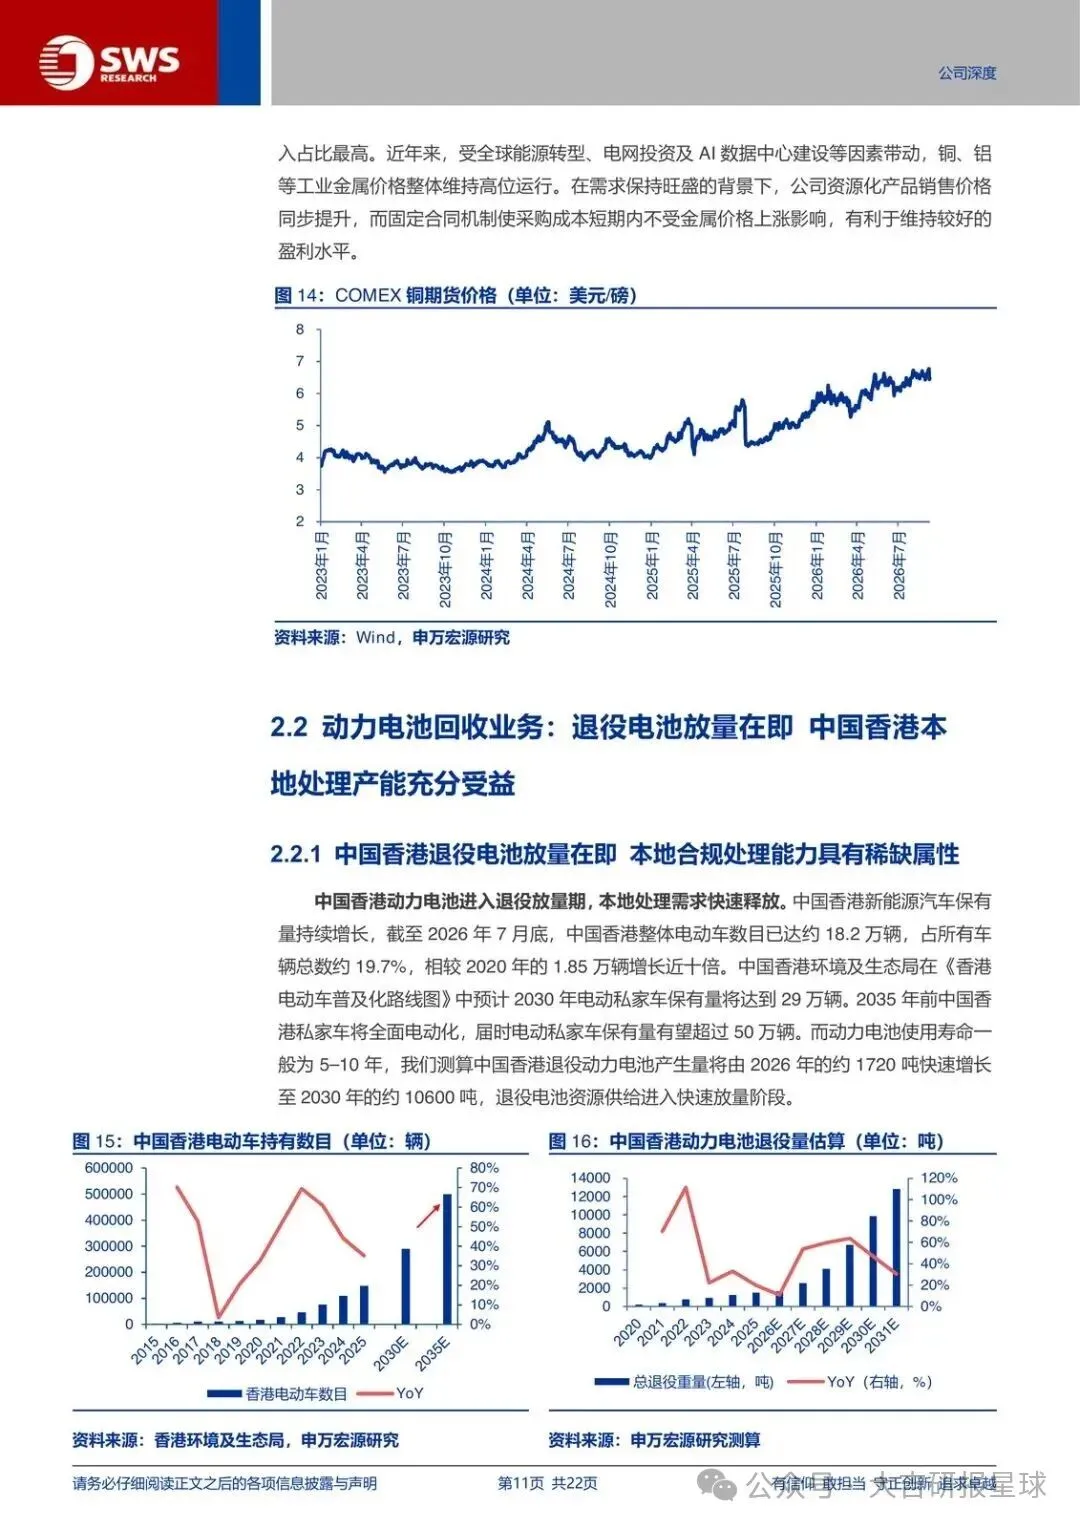
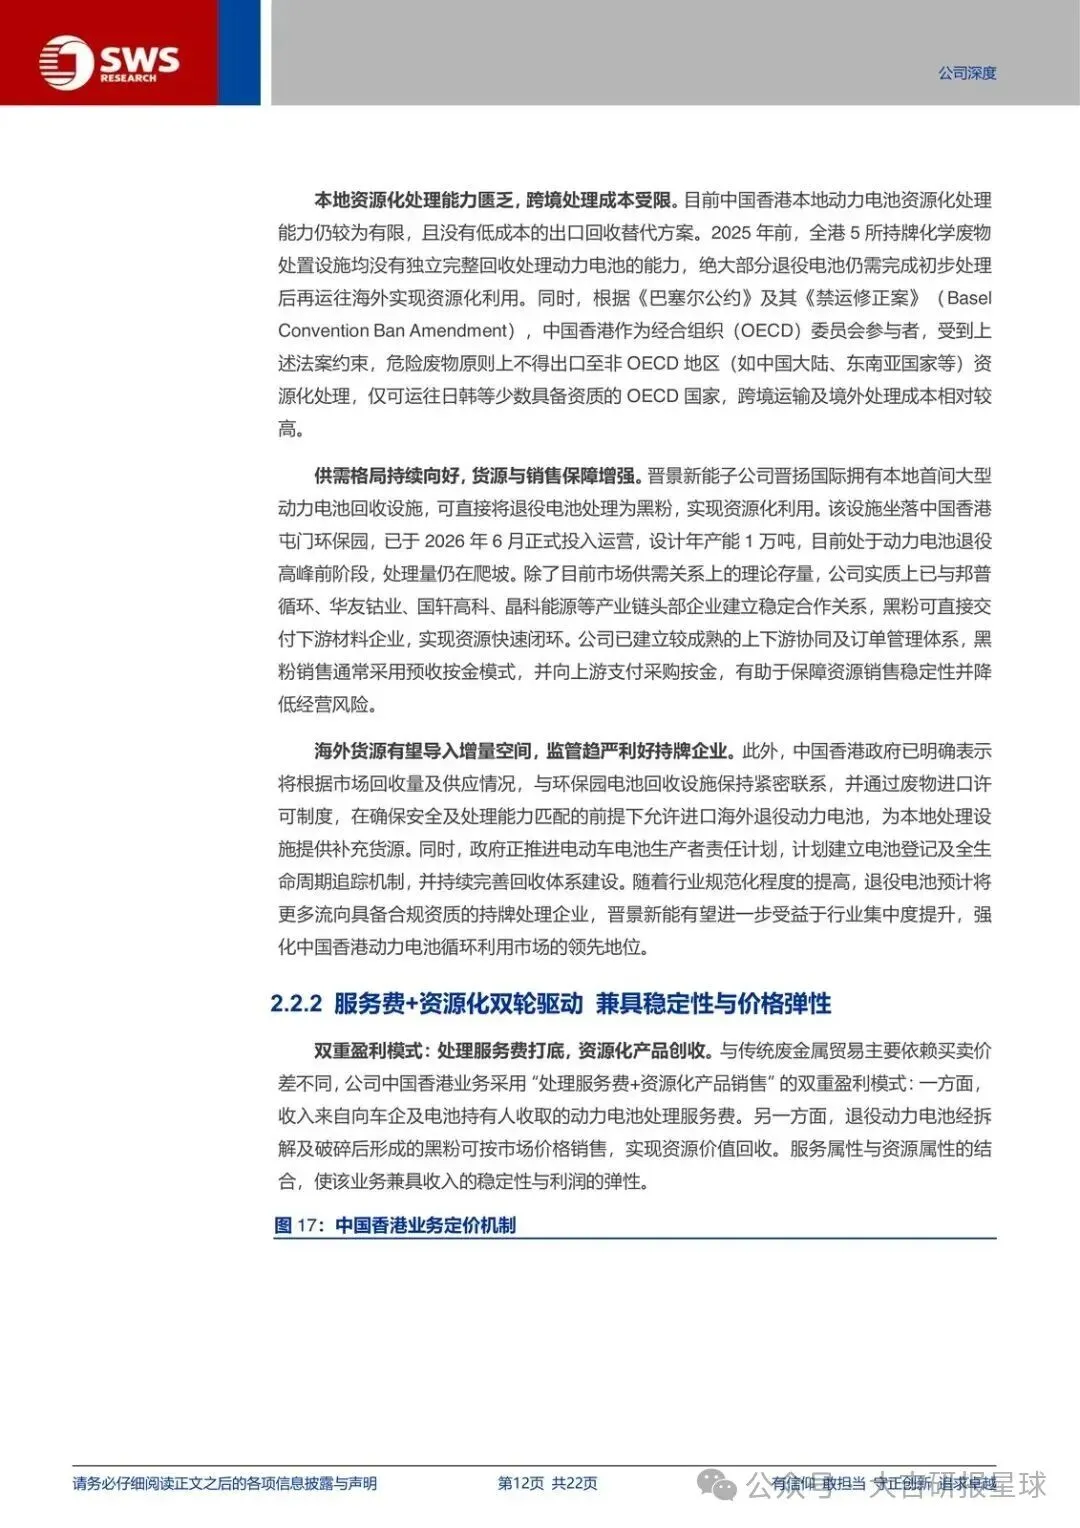
香港这边更硬。截至 2026 年 5 月底,香港电动车保有量约 17.8 万辆,较 2020 年近十倍;2035 年私家车全面电动化后有望超 50 万辆。巴塞尔公约禁运修正案让危险废物原则上进不了大陆和东南亚,本地合规产能稀缺。屯门工厂是全港首座动力电池处理设施,2026 年 6 月拿下环保署化学废物处置牌照并当月投产,设计年产能 1 万吨,正处退役高峰前的爬坡期。
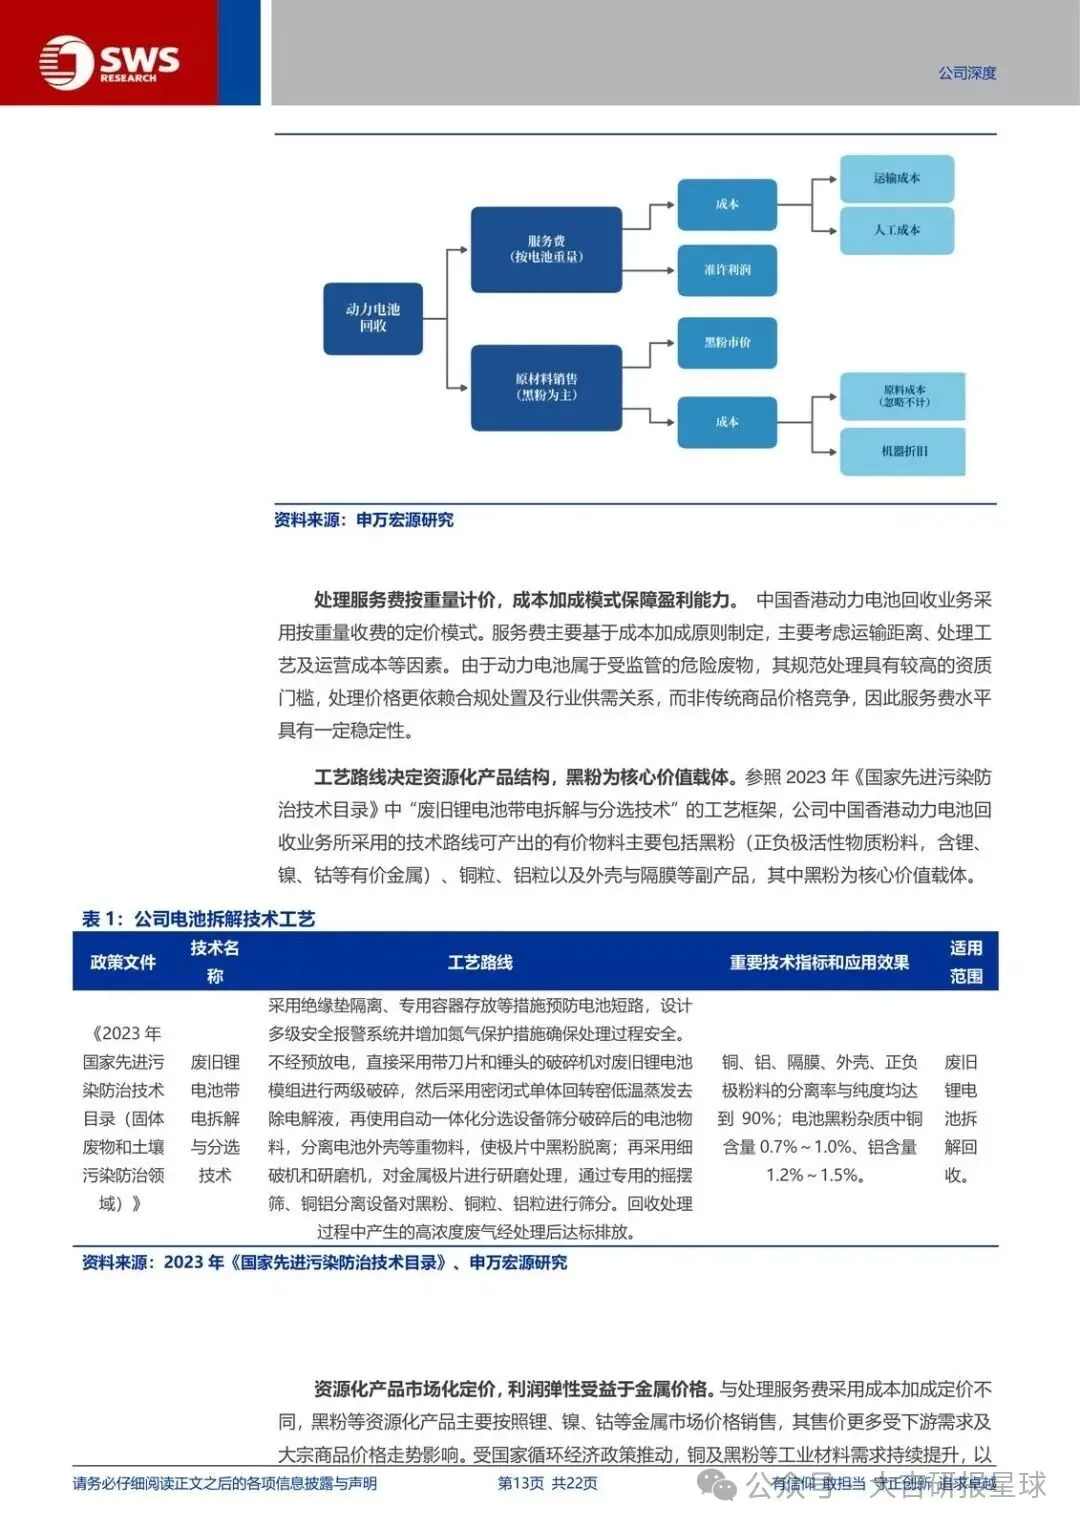
收费按重量、成本加成,危险废物处理价格跟的是资质和供需,不是商品竞价。黑粉(含锂镍钴)是核心价值载体,服务费托底、资源化给弹性。
算力是新曲线,交易自己带安全垫
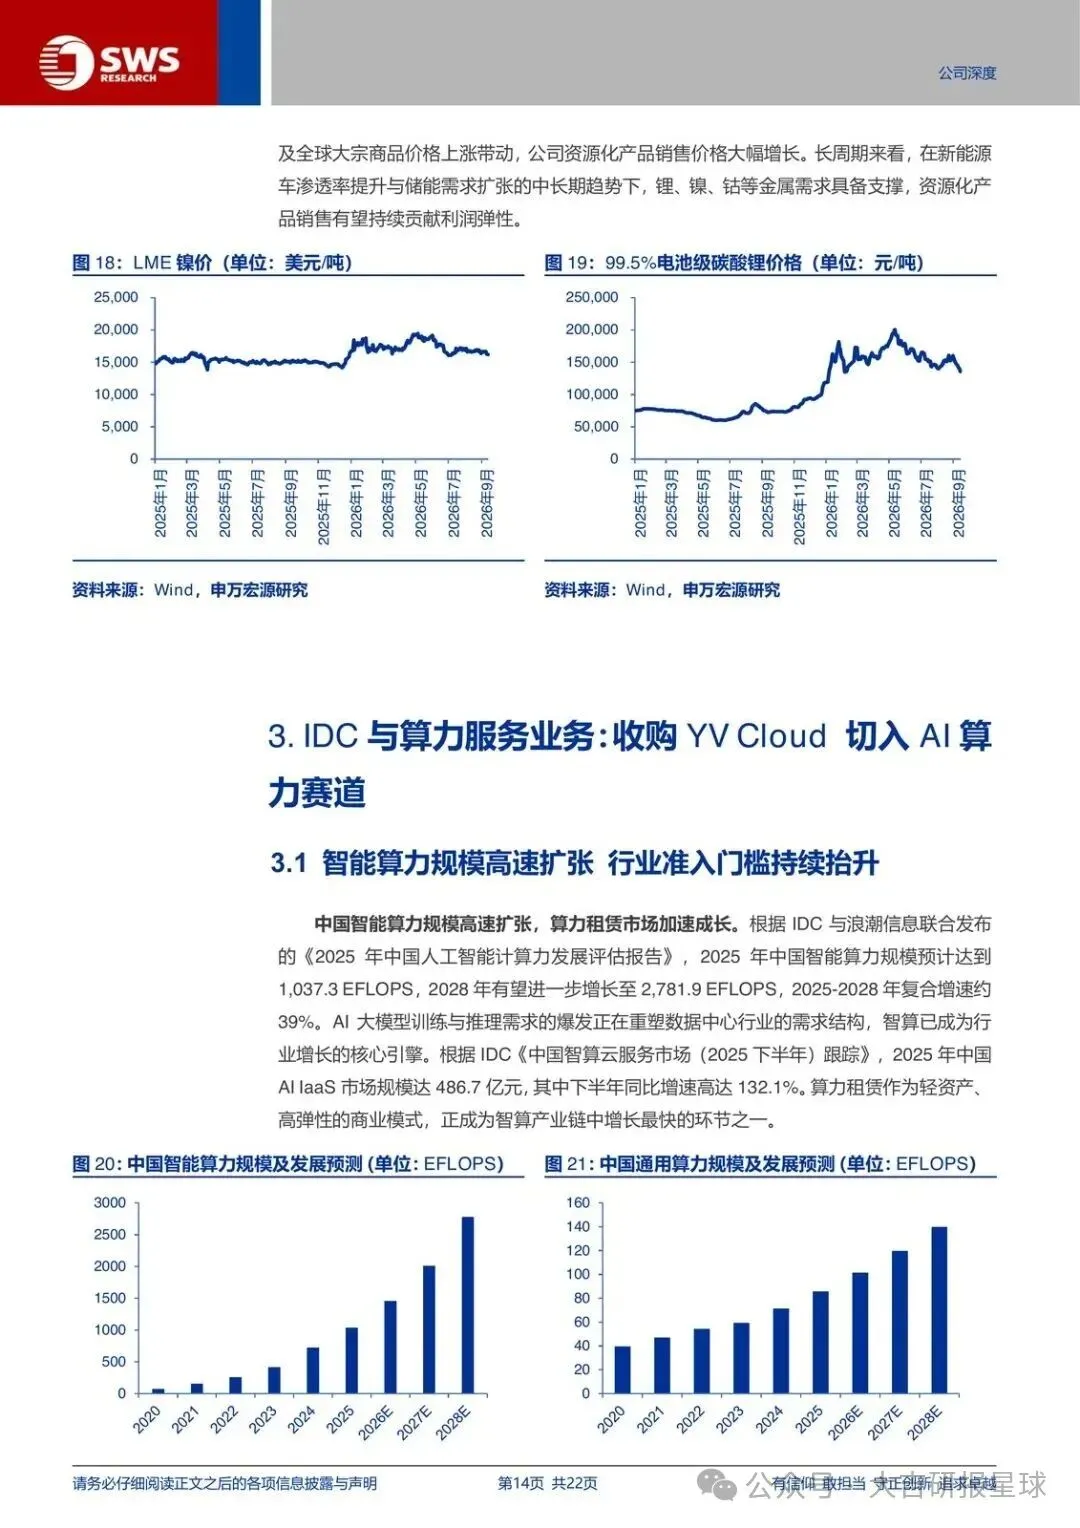
中国智能算力 2025 年预计 1,037.3 EFLOPS,2028 年 2,781.9 EFLOPS,三年复合约 39%。2025 年国内 AI IaaS 486.7 亿元,下半年同比 132.1%。租赁是轻资产、高弹性的那一环。
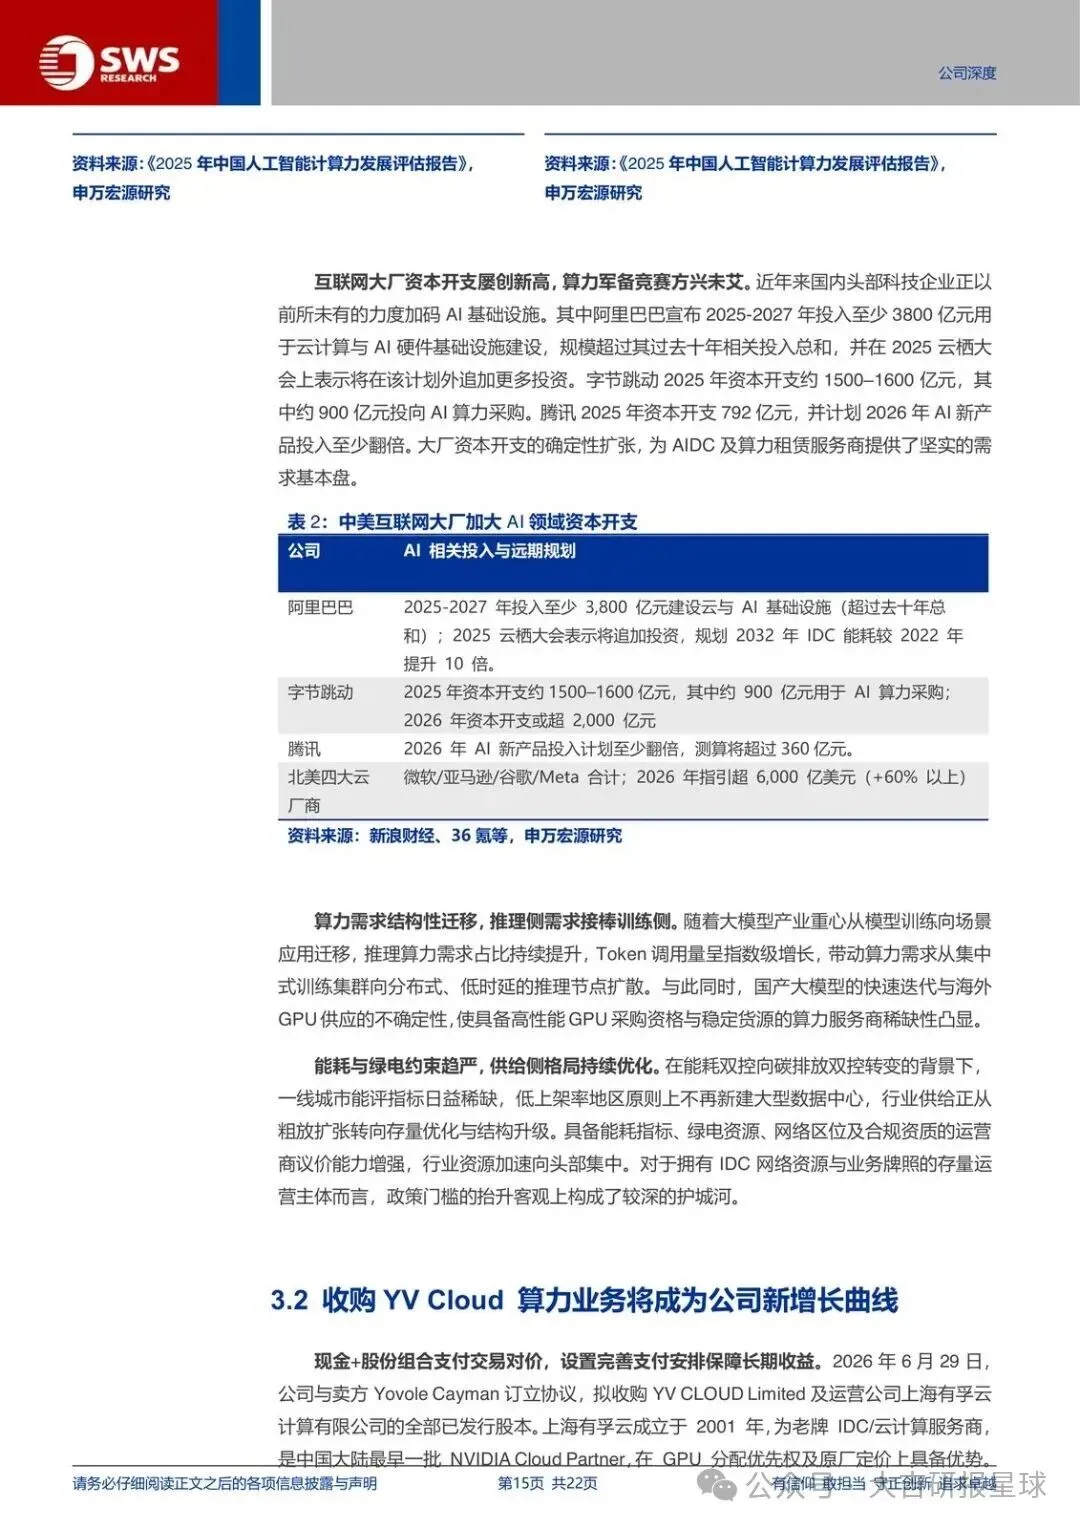
2026 年 6 月开收购 YV Cloud 及上海有孚云。标的是国内最早一批 NVIDIA Cloud Partner,GPU 分配优先权和原厂定价有优势。公司已采购超 500 台英伟达高性能 GPU 服务器。申万预计 FY2026/27–FY2028/29 营收 70.68、100.44、123.33 亿港元,归母净利 3.89、7.15、10.36 亿港元,EPS 0.13、0.24、0.34 港元,对应 PE 34x、19x、13x;资源循环与算力模式差太大,用的是分部估值。首次覆盖买入。
矛盾也写在报告里:YV Cloud 是高溢价跨界,整合风险大。对冲是四期支付加业绩考核,交易自带安全垫;能耗和牌照门槛抬升,存量 IDC 价值重估,有孚云的合规资源是入场券。回收现金流托底,电池回收壁垒深,产能爬坡后毛利率有望继续抬。
该盯什么
- YV Cloud 收购是否交割,以及业绩门槛有没有兑现。
- 屯门 1 万吨产能利用率是否进入爬坡,处理服务费和黑粉销售能否同时贡献。
- 500 台以上 GPU 服务器交付进度,以及大额算力租赁合约有没有落地。
- 铜及回收金属价格是否维持高位,固定期限锁成本下的价差是否还在。
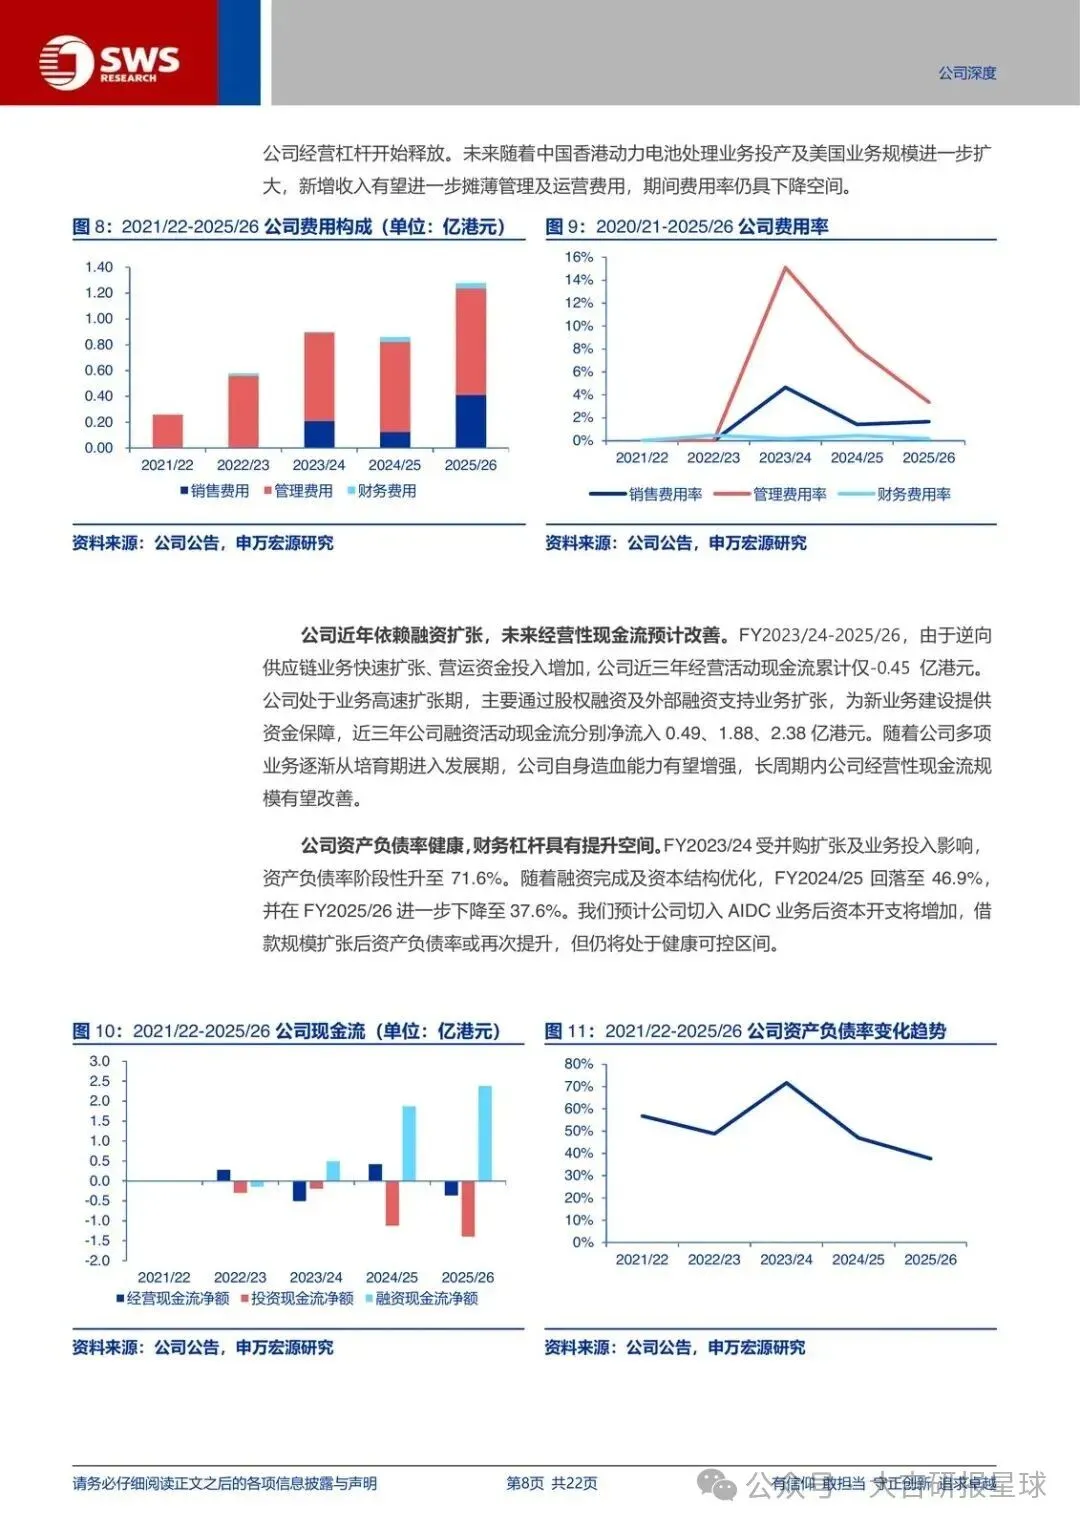
- 资金压力和股权摊薄有没有把安全垫吃掉,算力整合是否明显慢于收购节奏。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告