研报速递
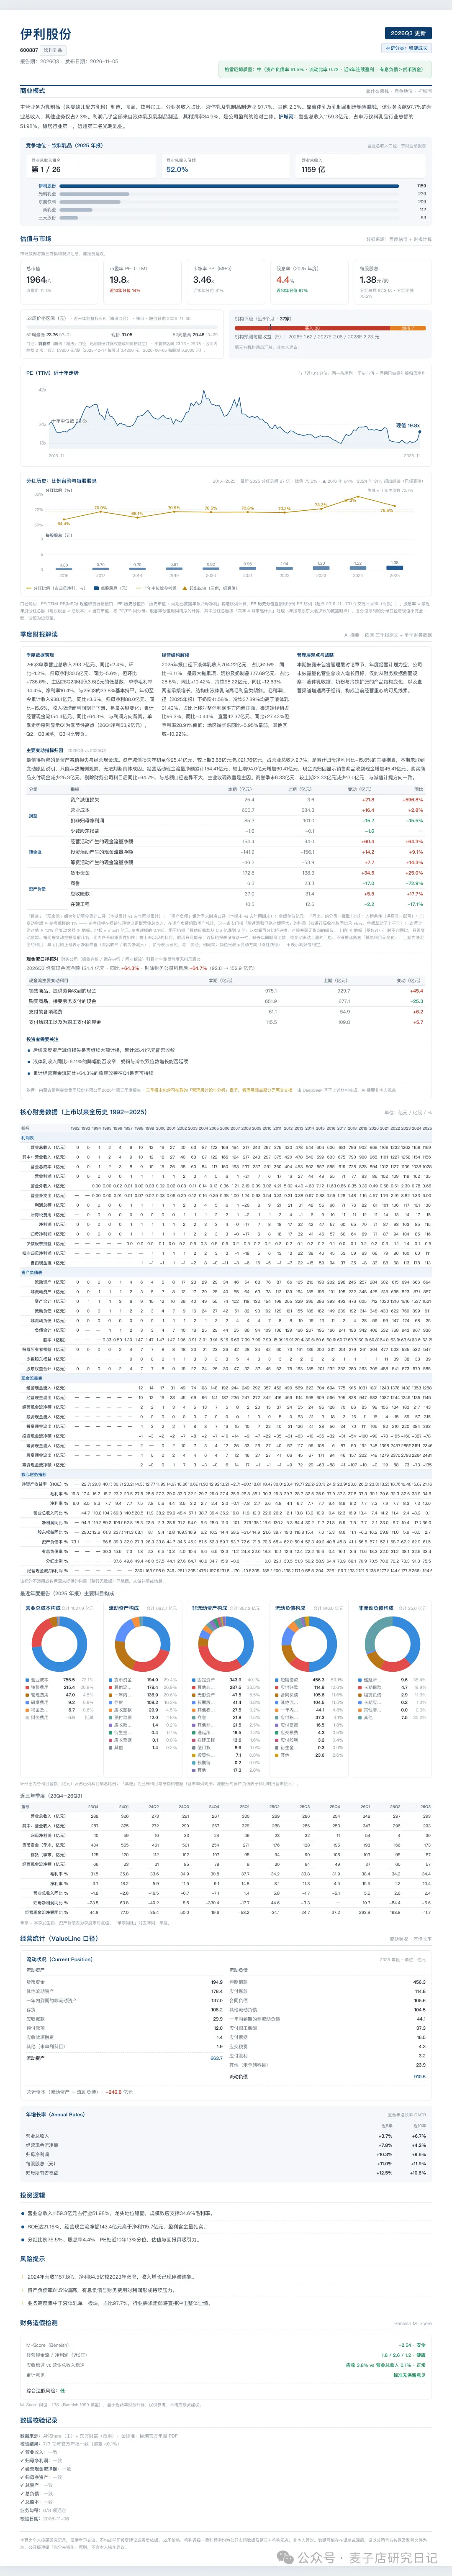
伊利股份三季度更新一页纸研报来了。以下几处建议放大看。
第一处是季度面板的利润曲线。先看单季度:三季度(7—9月)营业收入 293.2 亿元,同比增长 2.4%——这是除神华外观察池里唯一单季收入转正的;单季归母净利润 30.5 亿元,同比下降 5.6%。再看年初累计:前三季度营业收入累计 938.1 亿元、同比 +3.6%,归母净利润累计 88.0 亿元、同比 -15.6%。把两个口径摆一起看:单季收入已经转正、单季利润只降 5.6%,但累计利润还趴在 -15.6%——这个主要是由于二季度单季大幅下滑,三季度单季趋势其实已经在修复。
第二处是毛利率。34.4%,同比提升约 0.6 个百分点,成本端在松劲;费用端销售费用微增,营业利润同比转正。
第三处是估值面板。11 月 5 日收盘 31.05 元,总市值 1964 亿元,现价已经站在 52 周高点(前复权 29.48 元)之上;PE 19.8 倍,处近十年 14% 分位;股息率 4.4%,处近十年 87% 分位。37 家机构覆盖、30 家买入,是观察池里覆盖最密的一只。
我的判断:乳业见底的早期信号有了,收入转正加毛利率改善,两个必要条件都成立;但见底确认要等四季度春节备货验证,这一页先把数字记下,四季报对一眼。
(数据来自公司 2026 年第三季度报告,估值为 2026 年 11 月 5 日收盘口径。个人研究记录,不构成投资建议。)