研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/57ba0a6a1c45
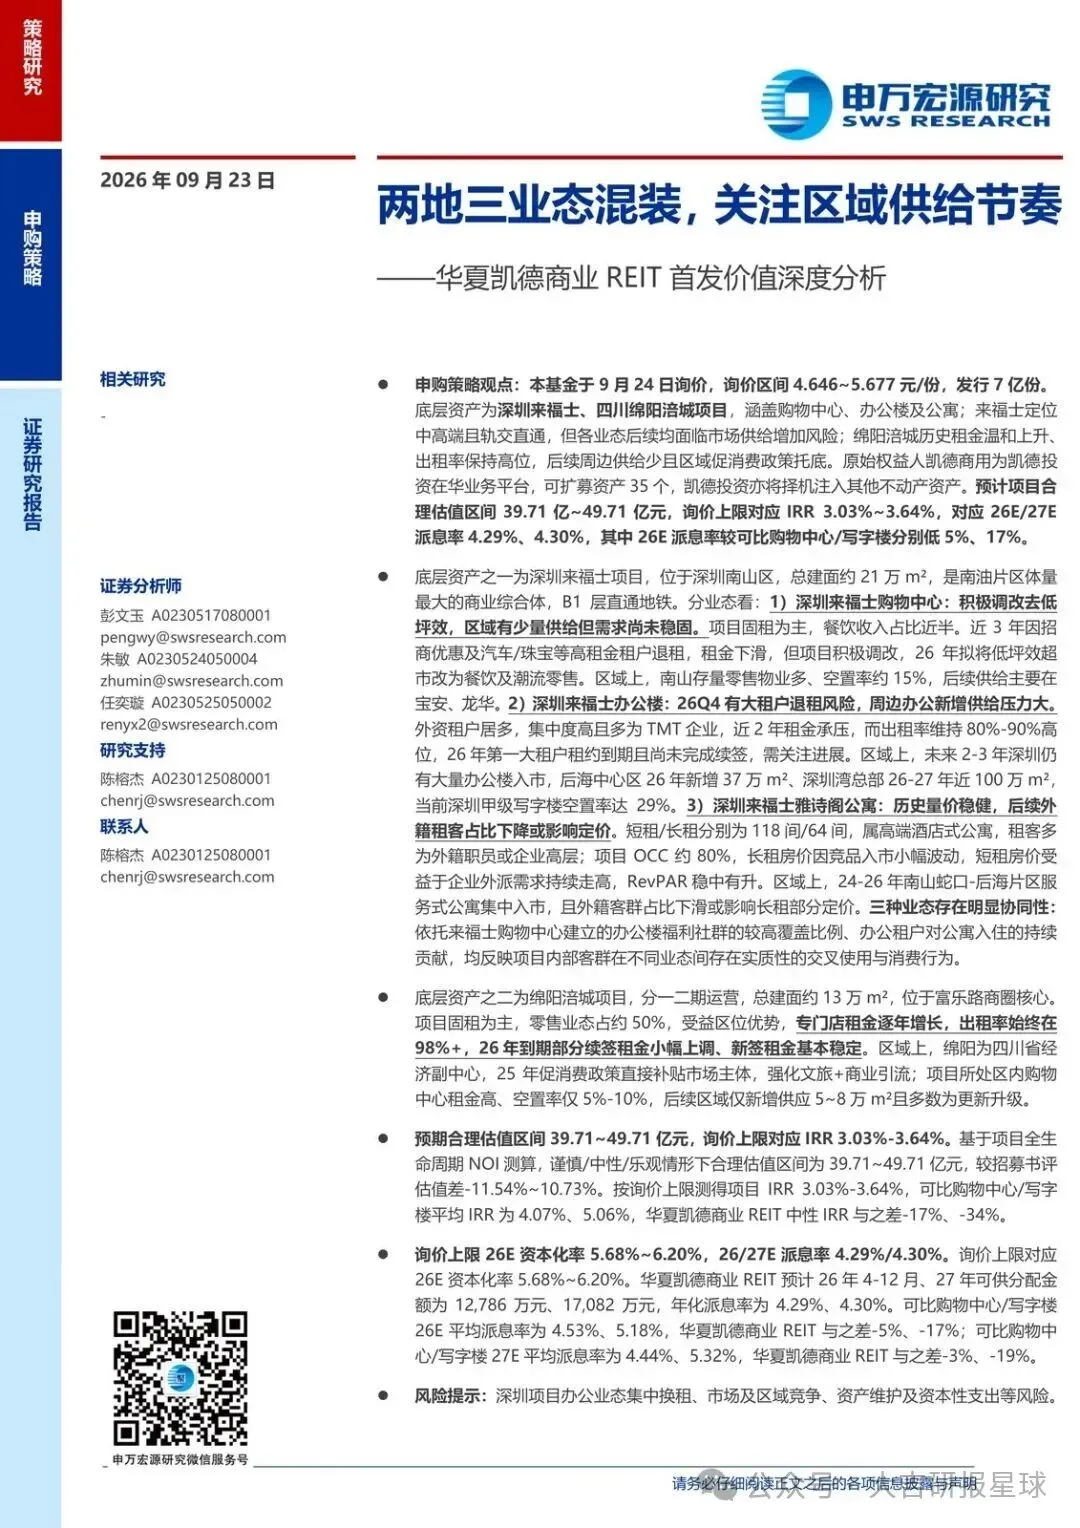
询价上限买华夏凯德商业 REIT,拿到的是一份“两地三业态混装”产品:绵阳托底、深圳承压,派息和 IRR 都低于可比购物中心、写字楼。
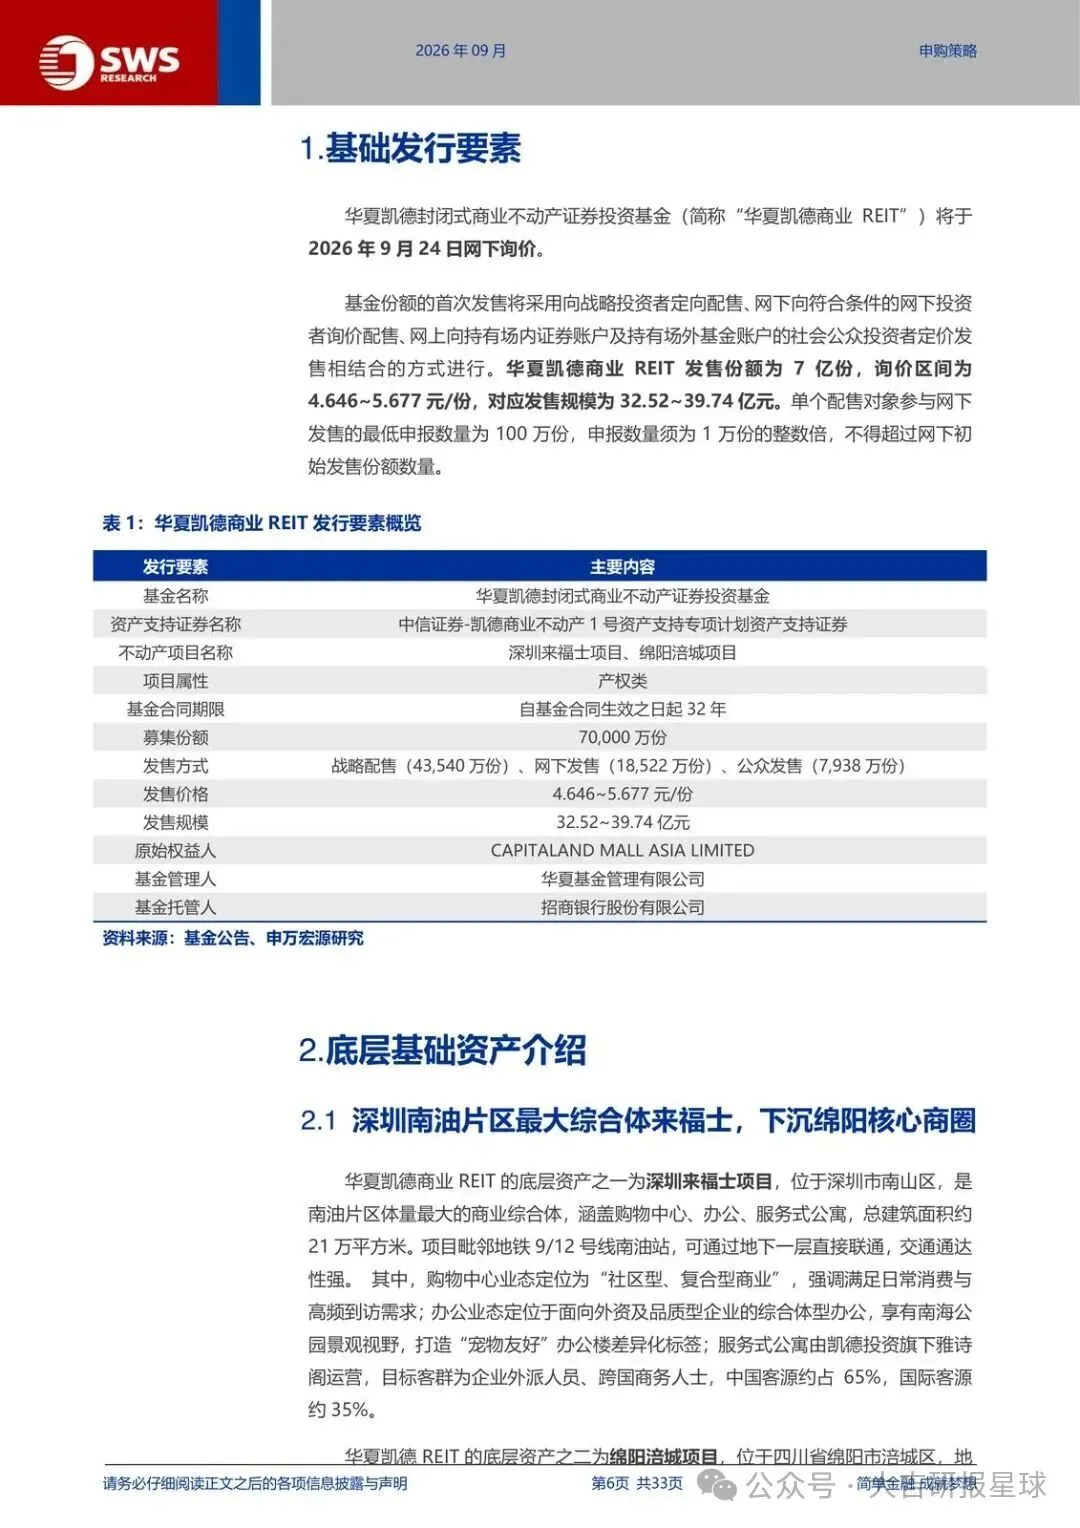
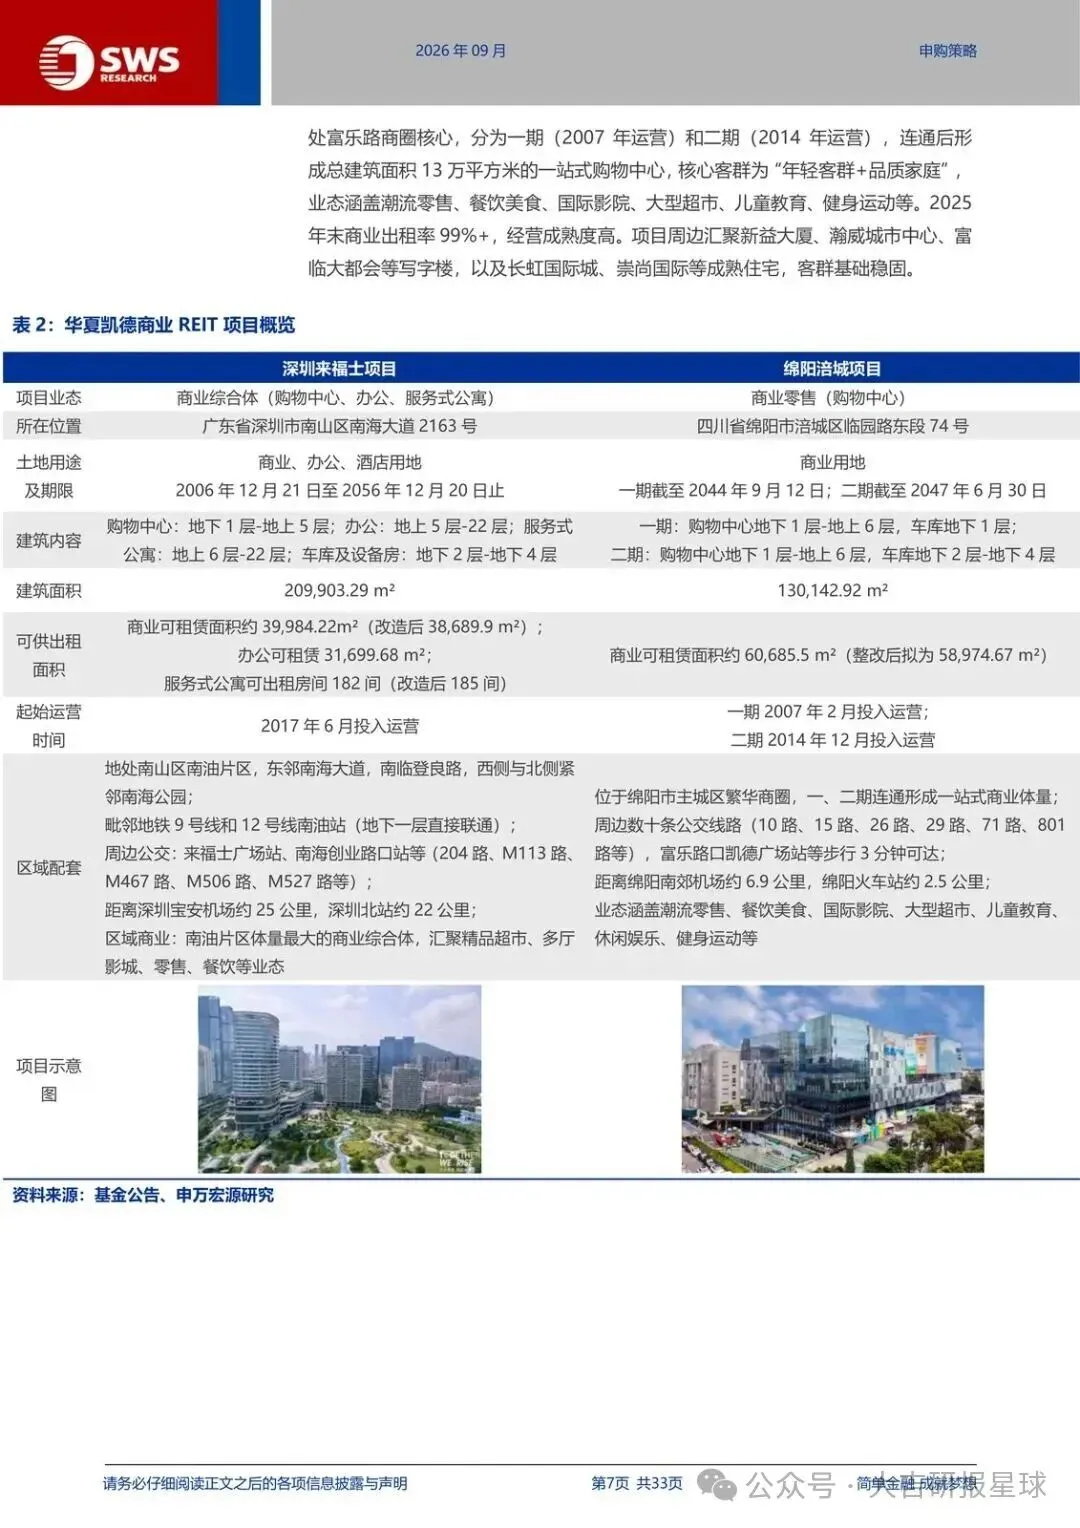
9 月 24 日询价,区间 4.646~5.677 元/份,发行 7 亿份。底层是深圳来福士(约 21 万㎡,购物中心+办公+雅诗阁公寓)和绵阳涪城(约 13 万㎡)。现在值得看,是因为深圳三条线都撞上供给,办公还卡着 26Q4 第一大租户到期未续签;绵阳则是高出租、周边增量少。主线就一条:区域供给节奏决定这笔首发值不值上限。
上限定价偏贵,扩募故事还远
谨慎/中性/乐观下,项目合理估值 39.71~49.71 亿元,相对招募书评估差 -11.54%~10.73%。询价上限对应 IRR 约 3.03%~3.64%;可比购物中心、写字楼平均 IRR 分别约 4.07%、5.06%,中性 IRR 低约 17%、34%。
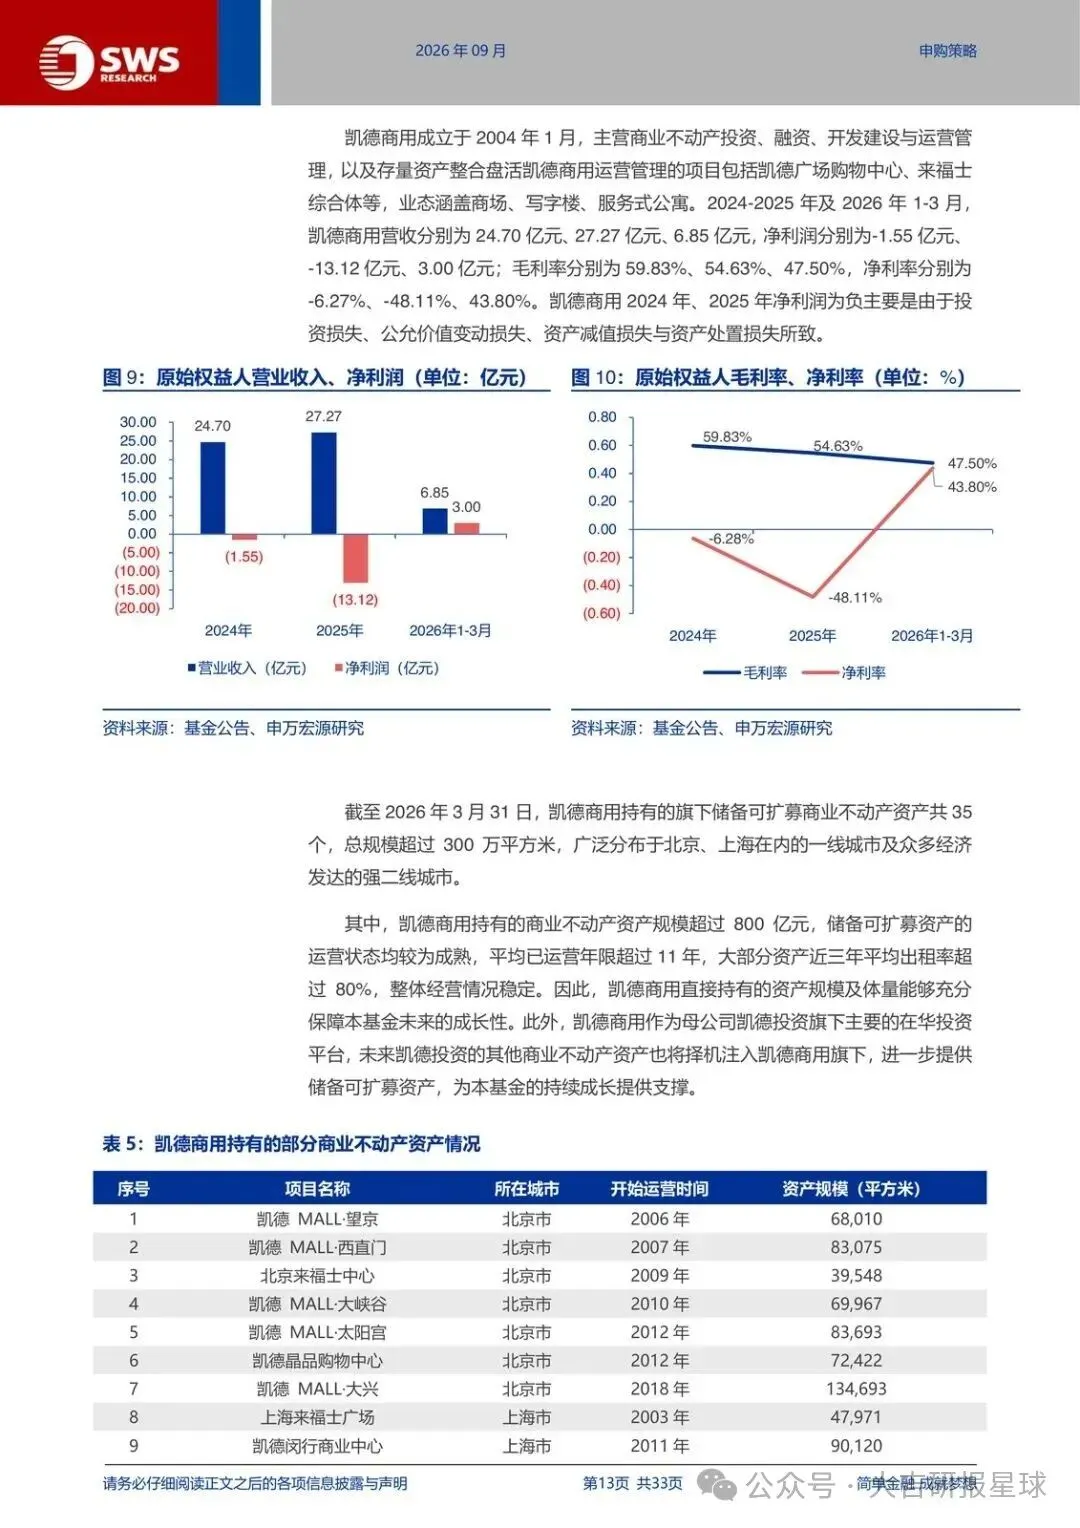
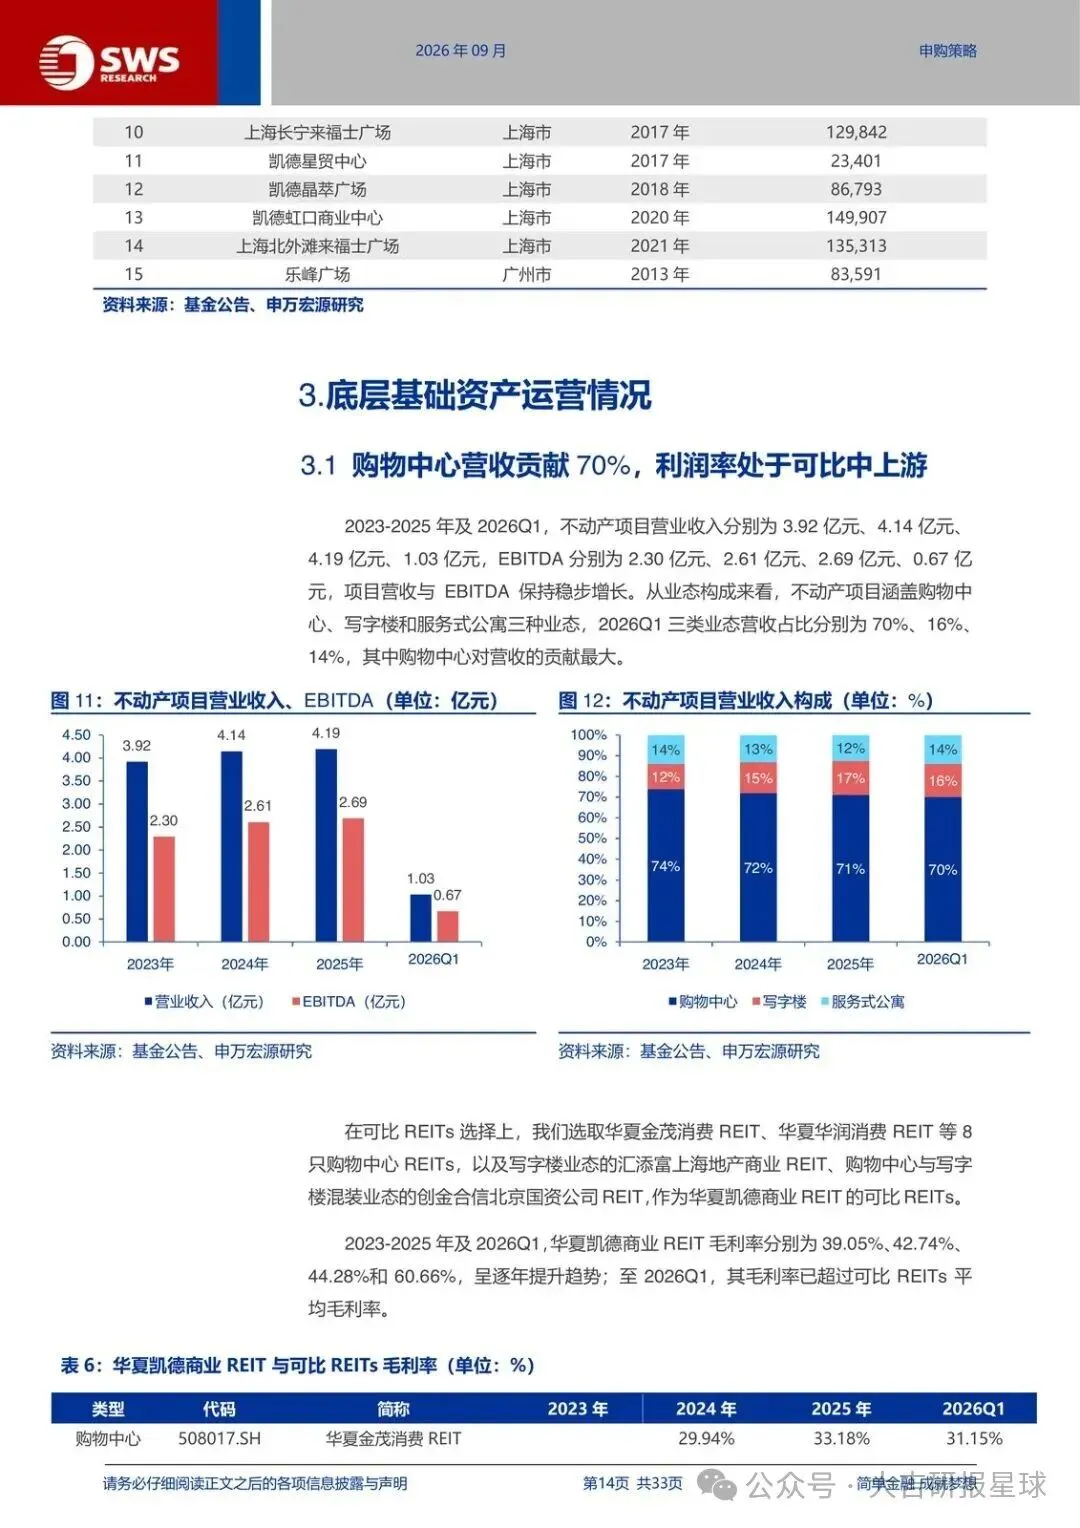
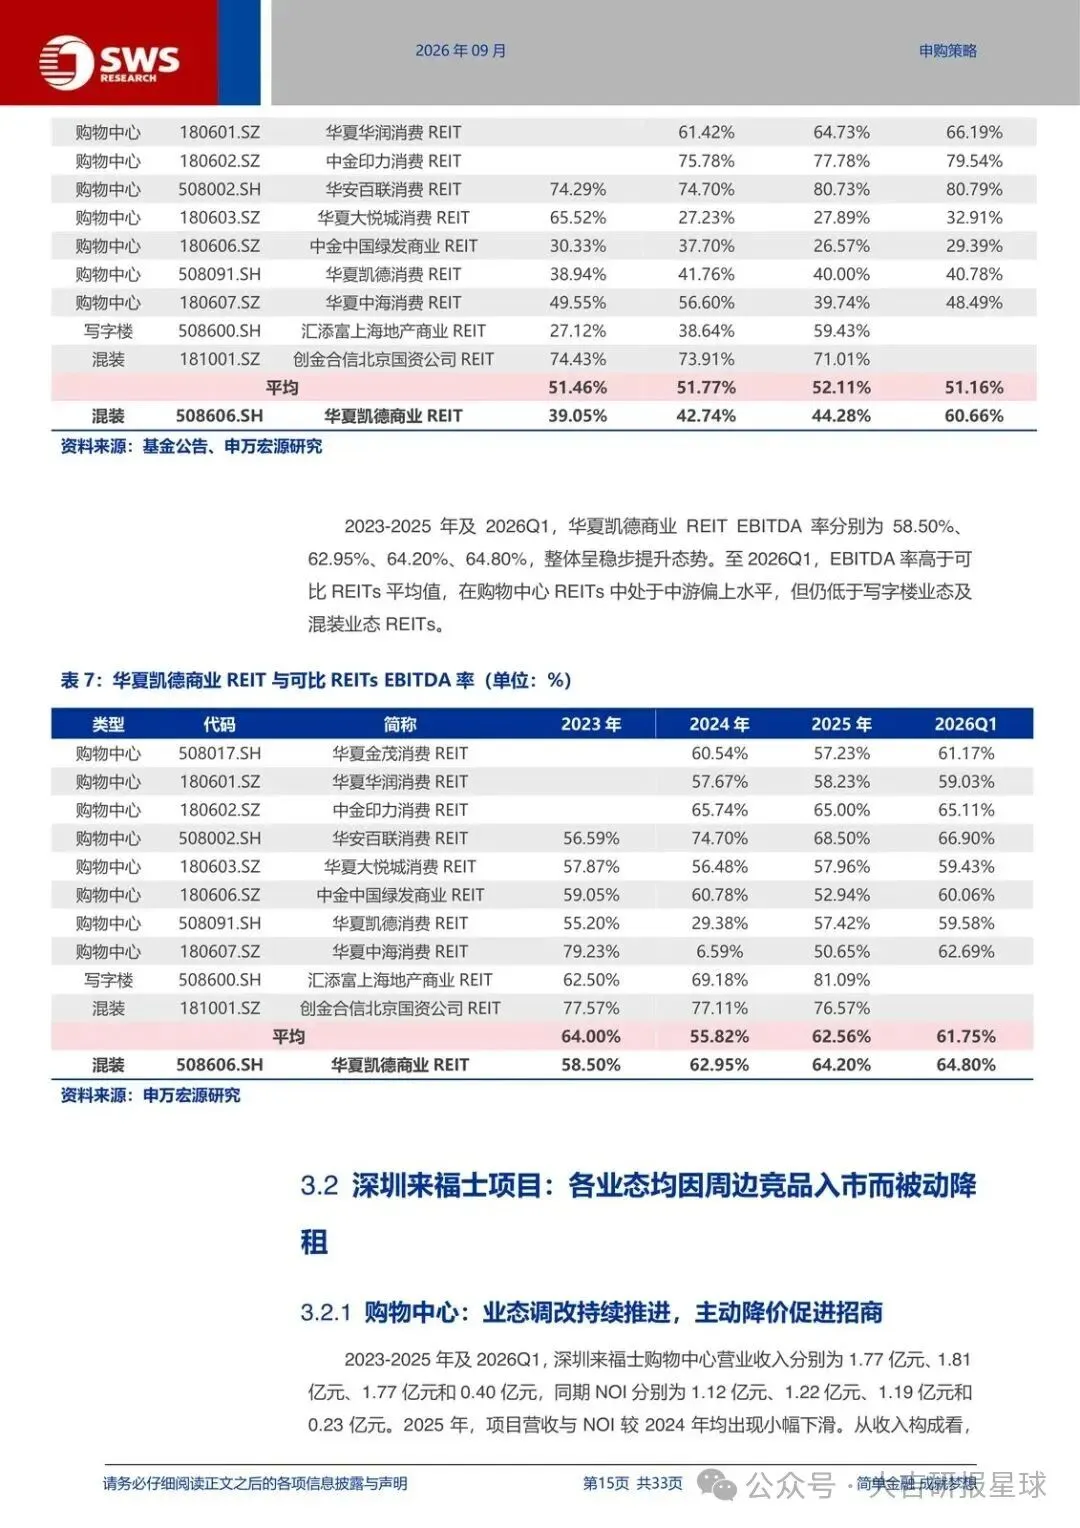
26E 资本化率约 5.68%~6.20%。预计 26 年 4–12 月、27 年可供分配金额 1.2786 亿、1.7082 亿,年化派息率 4.29%、4.30%。可比购物中心/写字楼 26E 平均派息约 4.53%、5.18%,低约 5%、17%;27E 低约 3%、19%。购物中心贡献营收约 70%,利润率在可比中上游,但定价已经把“混装折价”打进去了。
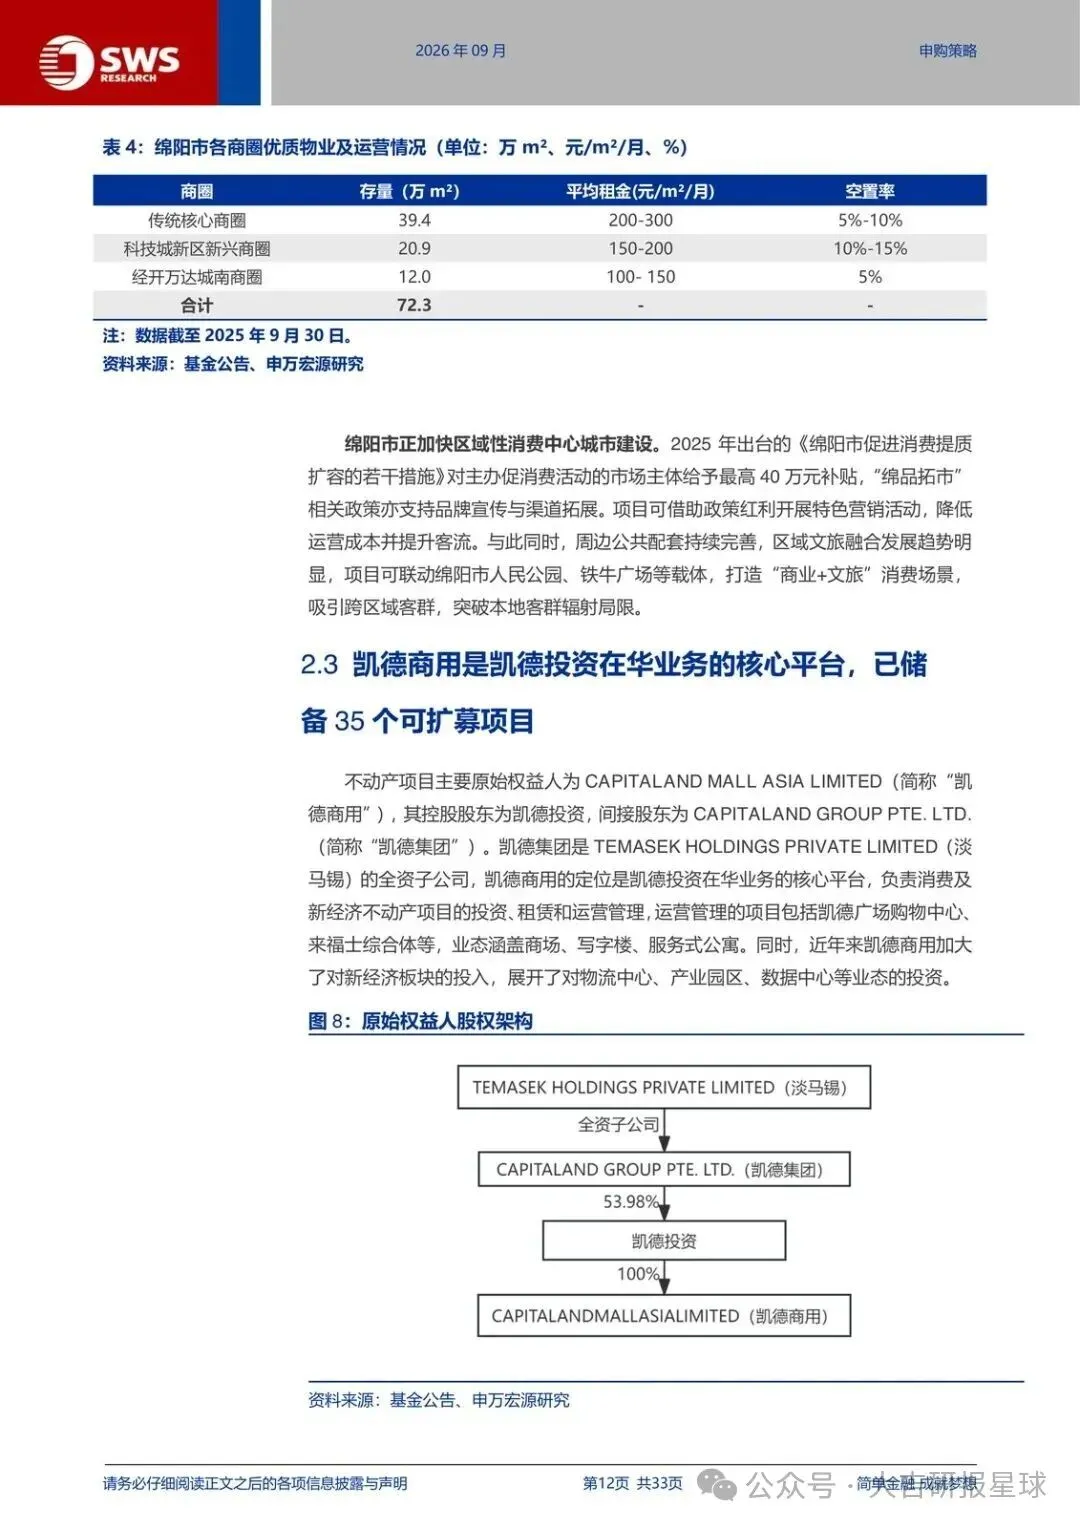
原始权益人凯德商用是凯德投资在华平台,可扩募资产 35 个,后续还可能注入其他不动产。受益的是能接受更低当期派息、赌平台注入的长线资金;受损的是按上限申购、对标纯购物中心或纯写字楼派息的人。
深圳:调改在做,供给更急
来福士在南山南油,B1 直通地铁 9/12 号线南油站,片区最大综合体。三种业态有协同:商场福利社群覆盖办公、办公租户往公寓输送入住。
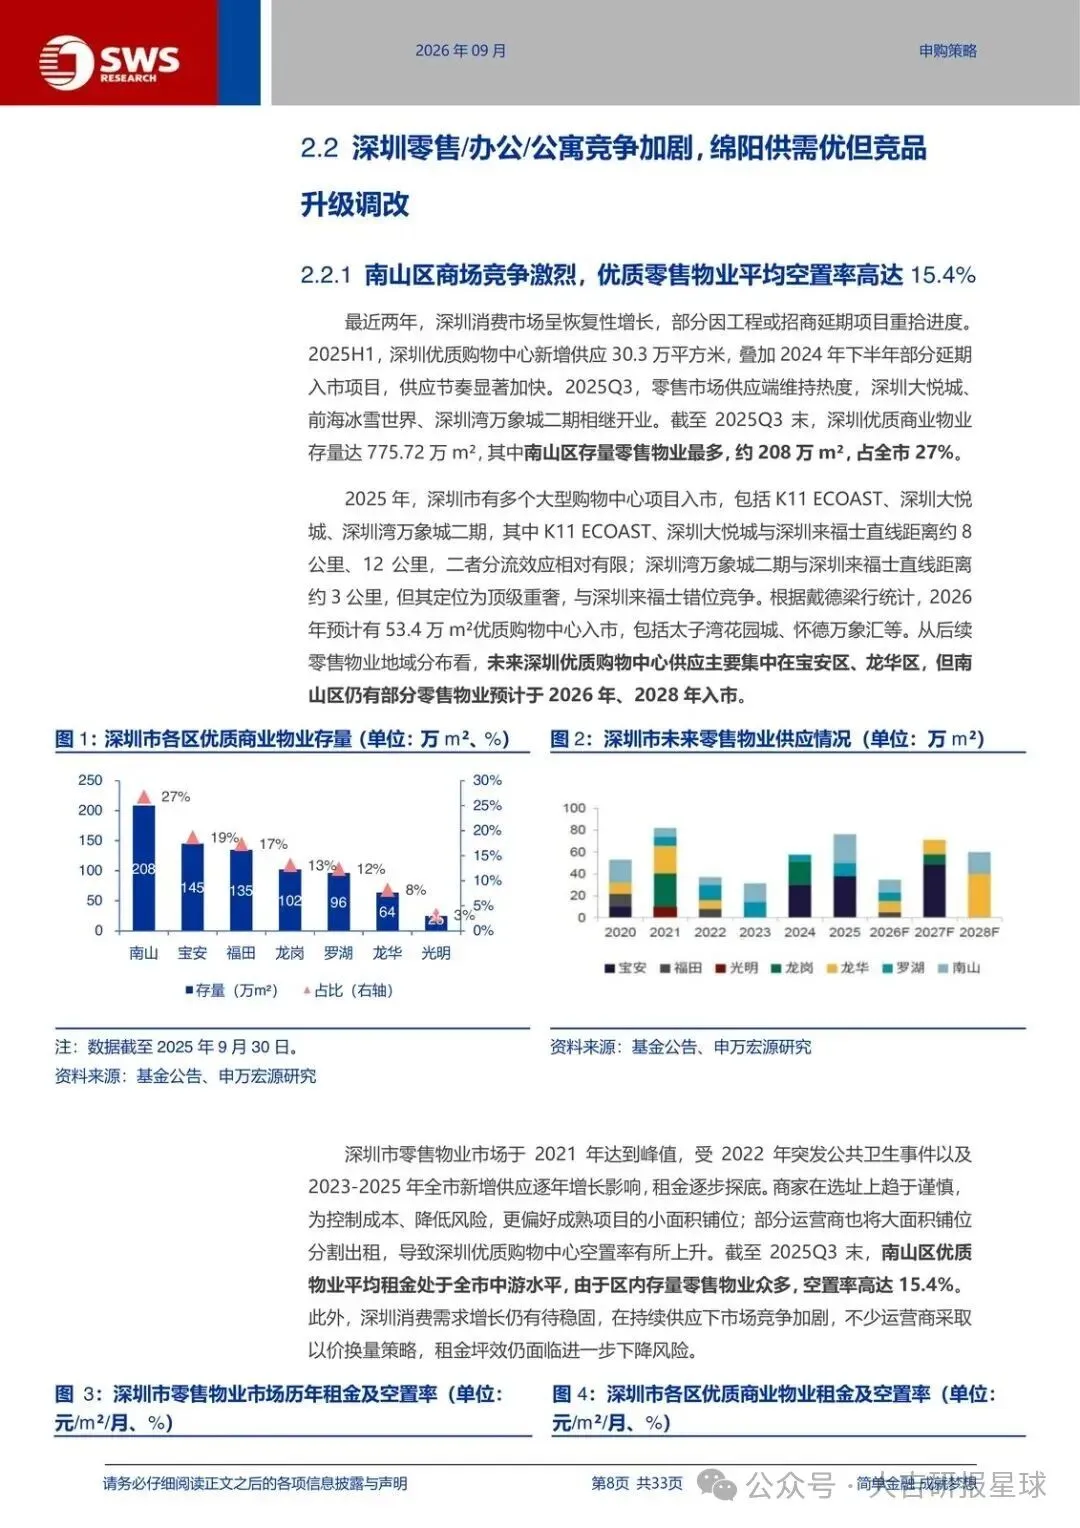
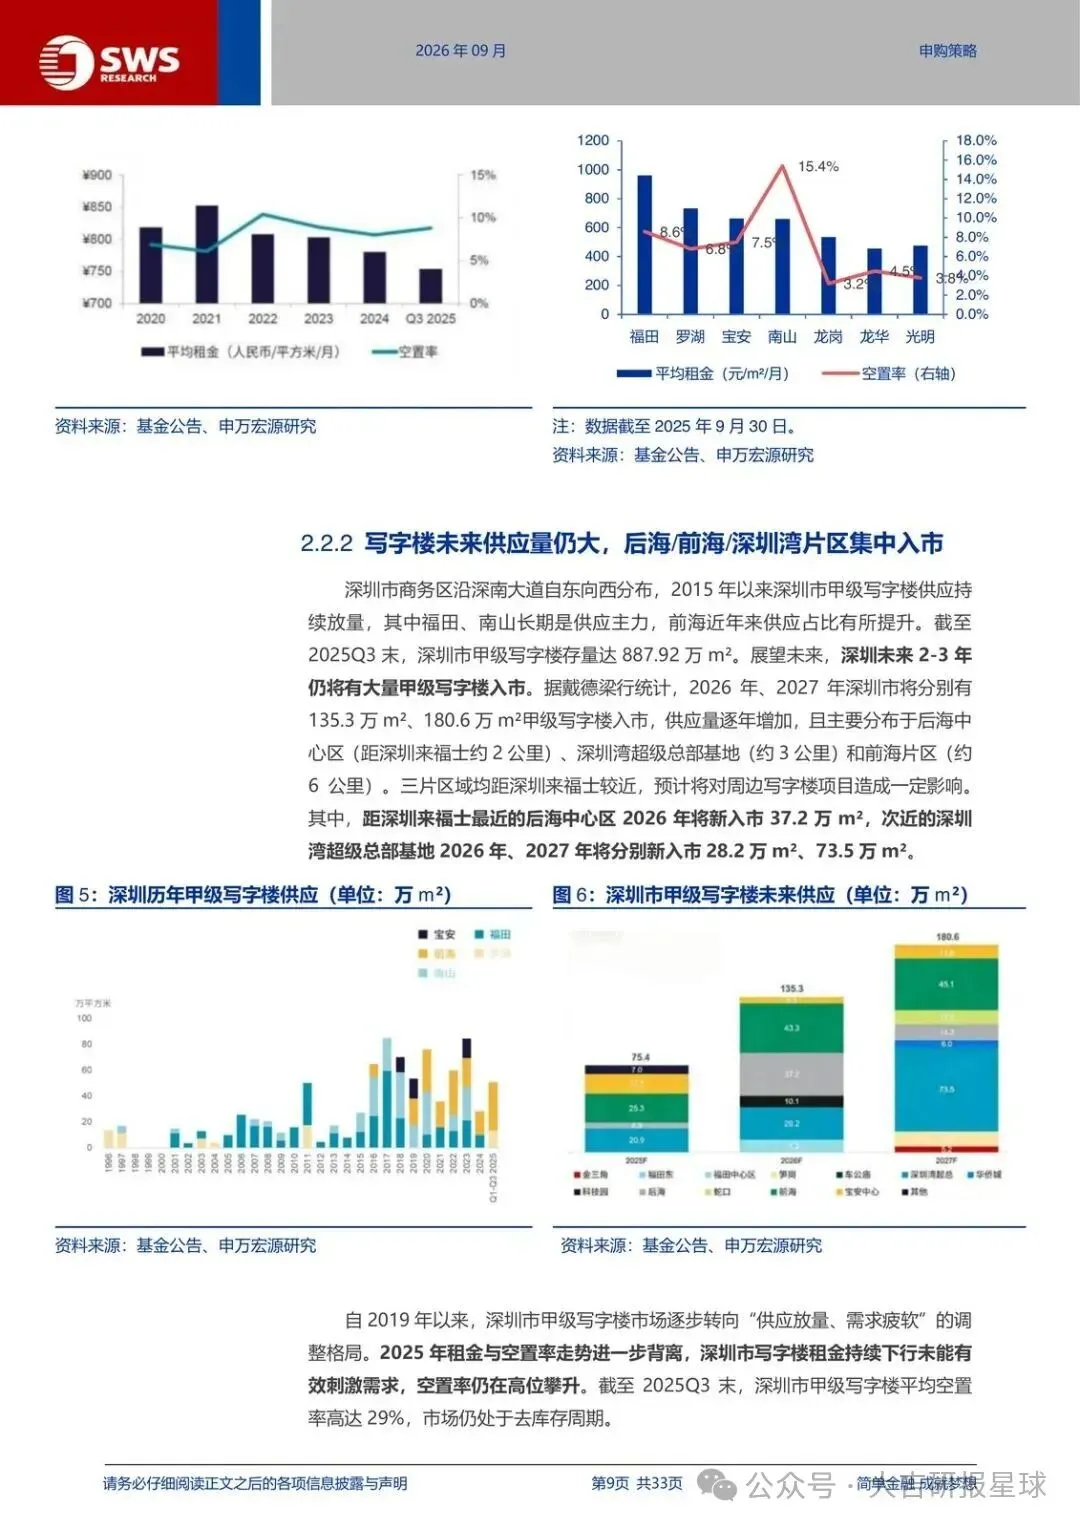
购物中心固租为主,餐饮收入近半。近三年招商优惠叠加汽车/珠宝等高租户退租,租金下滑;26 年拟把低坪效超市改成餐饮和潮流零售。南山优质零售空置约 15.4%,后续供给主要在宝安、龙华。
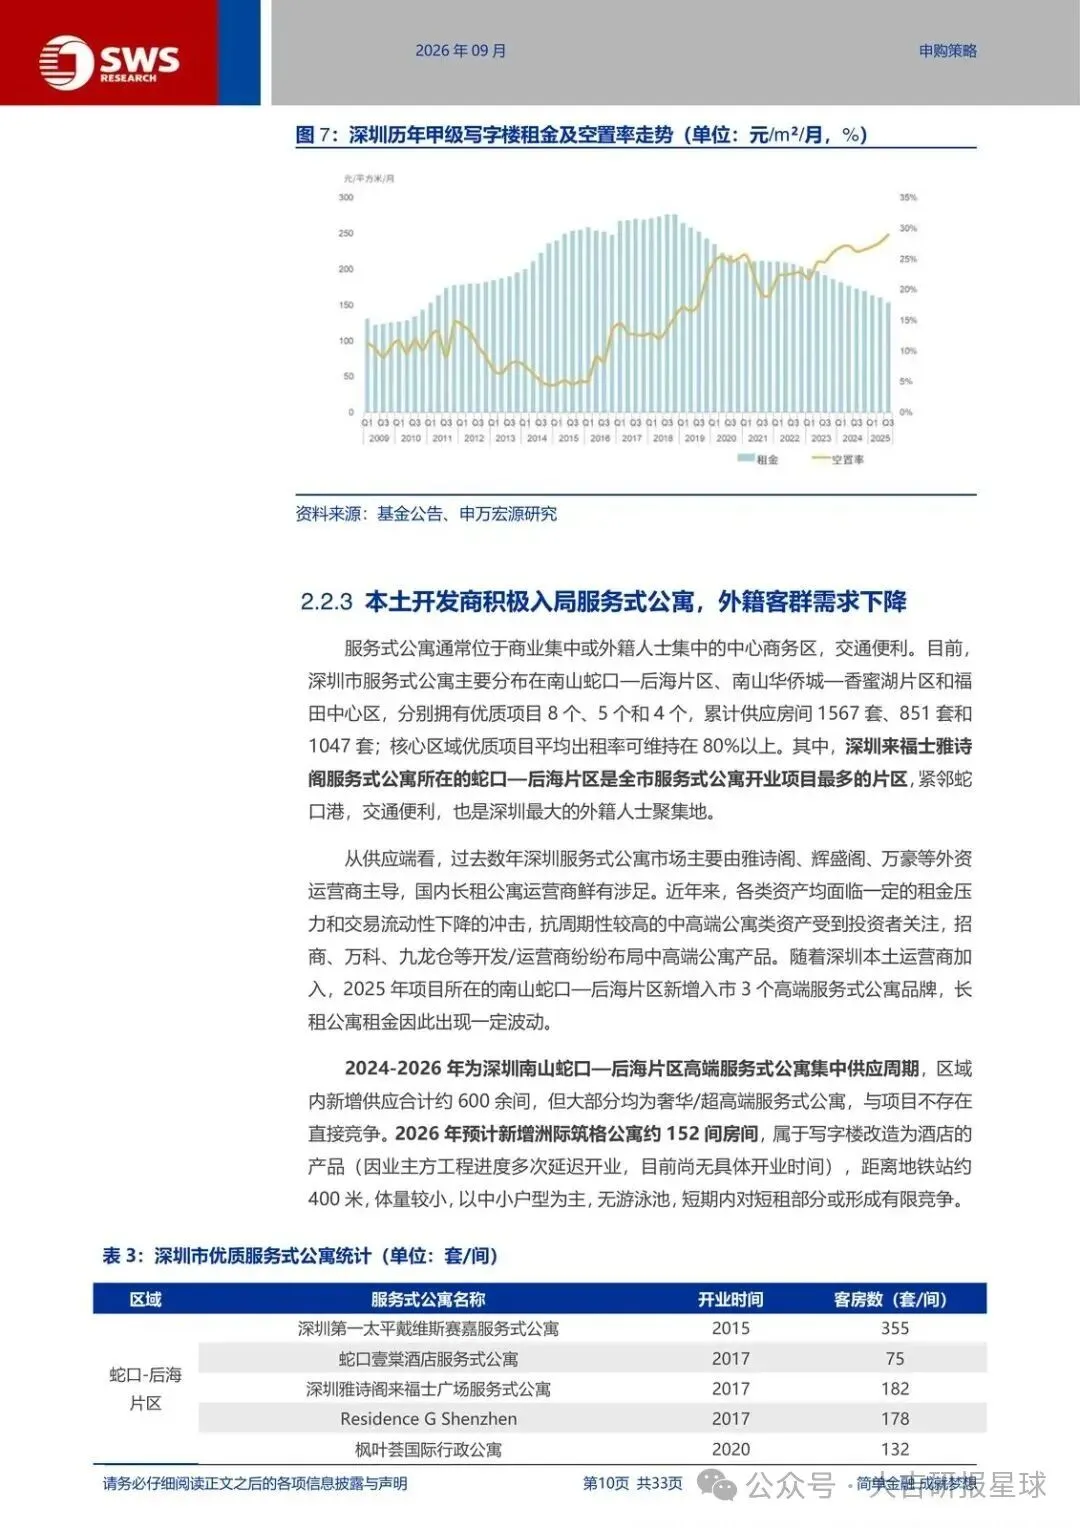
办公外资、TMT 集中度高。近两年租金承压,出租率仍在 80%–90%。26 年第一大租户到期尚未续签。深圳甲级写字楼空置约 29%;后海中心区 26 年新增约 37 万㎡,深圳湾总部 26–27 年近 100 万㎡。
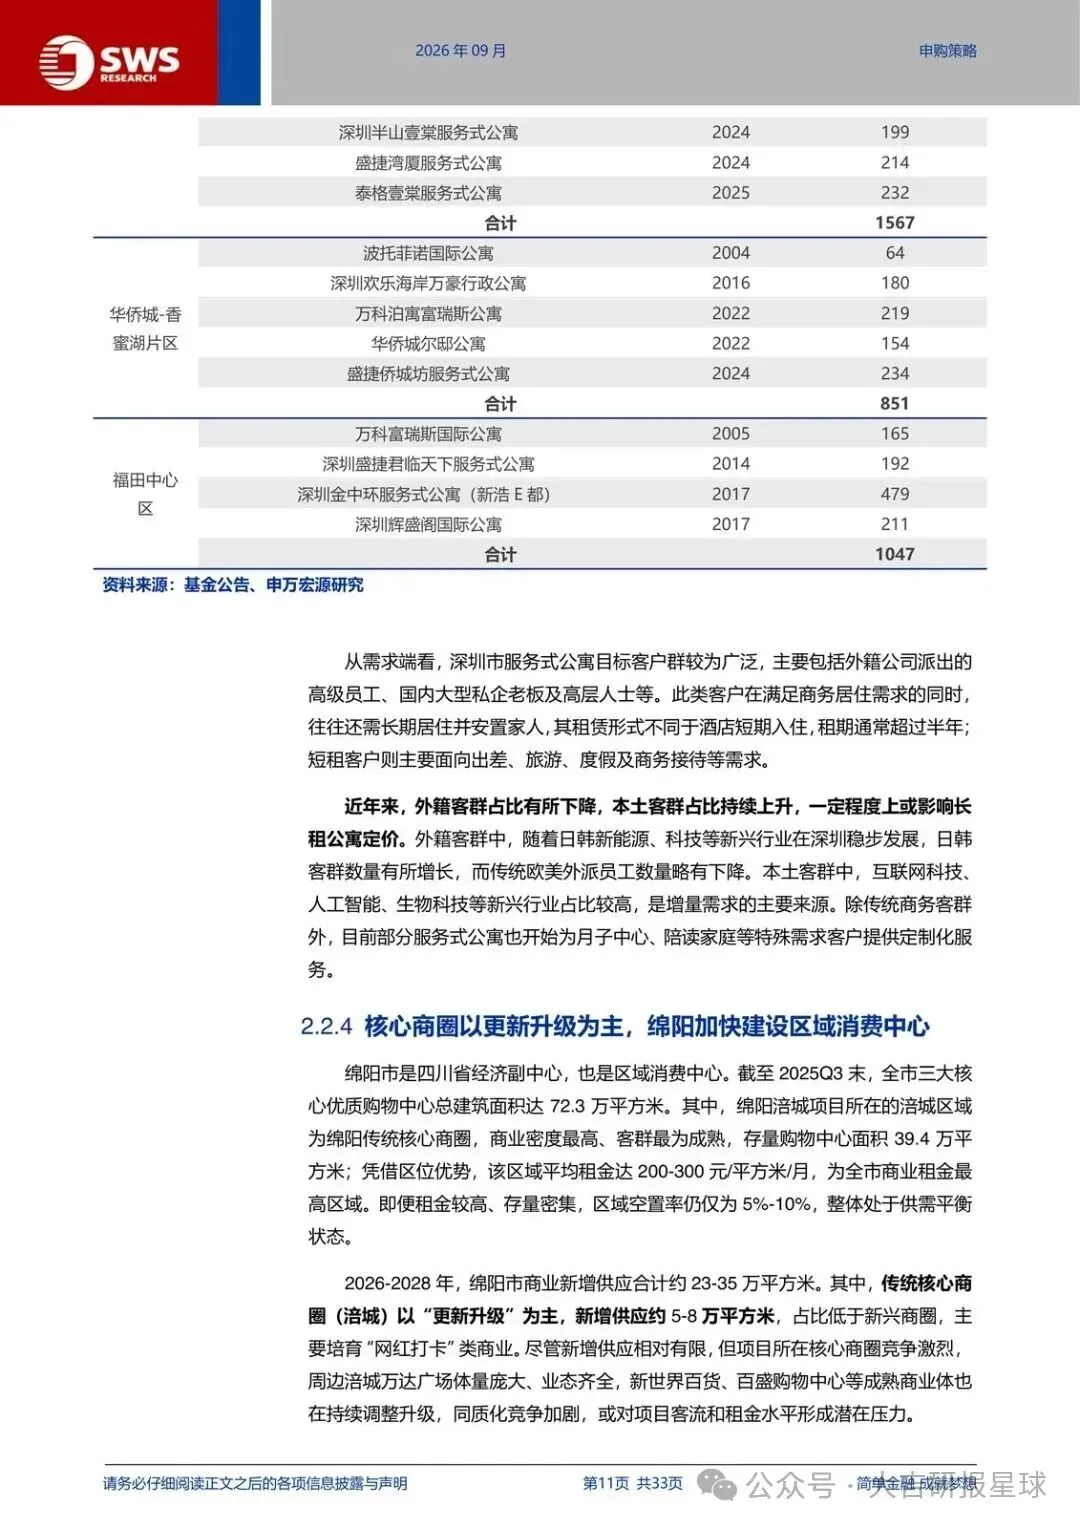
雅诗阁短租 118 间、长租 64 间,OCC 约 80%。短租房价受企业外派托着走高,RevPAR 稳中有升;长租被竞品压着波动。24–26 年蛇口–后海服务式公寓集中入市,外籍客源约 35%、中国约 65%,外籍占比下滑会打长租定价。
绵阳:高出租、少增量,才是现金流锚
涪城在富乐路商圈核心,一二期合计约 13 万㎡,固租为主,零售约占 50%。专门店租金逐年涨,出租率始终 98%+;26 年到期续签小幅上调,新签基本稳住。
绵阳是四川经济副中心,25 年促消费直接补贴市场主体。区内购物中心空置约 5%–10%,后续新增仅约 5–8 万㎡,多数是更新升级。估值模型里中性情形绵阳购物中心 26–32 年出租率按 98%、之后 97.5% 走,和深圳办公 26–29 年租金增速偏平甚至为负,形成对照。
谁受益:持有绵阳这类核心商圈、供给克制资产的运营方。谁受损:深圳南油办公和长租公寓,尤其大租户续约谈不下来的那一截 NOI。
接下来盯什么
- 26Q4 深圳来福士第一大办公租户是否续签、租金是否再让。
- 超市改餐饮/潮流零售落地后,商场租金和坪效是否止跌。
- 后海 26 年约 37 万㎡、深圳湾 26–27 年近 100 万㎡办公入市节奏,甲级空置是否还在 29% 附近恶化。
- 绵阳续签涨幅能否维持、区内空置是否仍锁在 5%–10%,新增 5–8 万㎡是否真以更新为主。
- 询价落在区间哪一端:上限对应 26/27E 派息 4.29%/4.30%,相对可比购物中心仍有折价。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告