研报速递
日前,41家上市券商已披露前三季度业绩,整体分化明显。
分季度看,第三季度业绩普遍下滑,主要受权益市场震荡下跌影响,券商投资收益承压。其中,21家券商投资收益同比下滑超五成,招商证券、方正证券等5家降幅超过100%。
大小券商业绩差距进一步拉大。龙头中信证券尽管三季度投资收益同比下滑69%,但依靠上半年积累,前三季度整体净利润仍实现同比正增长;国泰海通紧随其后,与行业首位的差距持续收窄。另一边,不少中小券商前三季度营收不足20亿元,归母净利润仅为个位数。
受访人士表示,头部券商中间业务占比更高,盈利稳定性更强,应依托综合优势平滑周期波动;中小券商受自营业务拖累更为明显,需要降低投资杠杆、规避高风险交易,深耕区域与特色业务。
行业首尾差距悬殊
前三季度,券商业绩分化明显。
41家上市券商中,13家营收同比下滑,11家归母净利润同比下滑,其中7家营收、净利润双降。例如,国信证券前三季度实现营收152.05亿元,同比下滑近21%;归母净利润64.98亿元,同比下滑约29%。红塔证券前三季度营收13.13亿元,同比下滑25.51%;归母净利润5.86亿元,同比下滑32.22%。
行业首尾差距尤为悬殊。“券商一哥”中信证券前三季度营收665.9亿元,归母净利润310.22亿元;国泰海通紧随其后,营收589.76亿元,归母净利润248.85亿元。二者营收和盈利规模稳居行业前列,头部集中特征突出。
与之对比,共有7家券商前三季度营收不足20亿元,14家归母净利润不超过10亿元。其中,太平洋营收9.47亿元、归母净利1.58亿元,华林证券营收13.04亿元、归母净利润3.98亿元,国盛证券营收13.27亿元、归母净利润2.49亿元,中原证券营收16.44亿元、归母净利5.59亿元,与头部券商百亿元级利润形成明显断层,行业分化加剧。
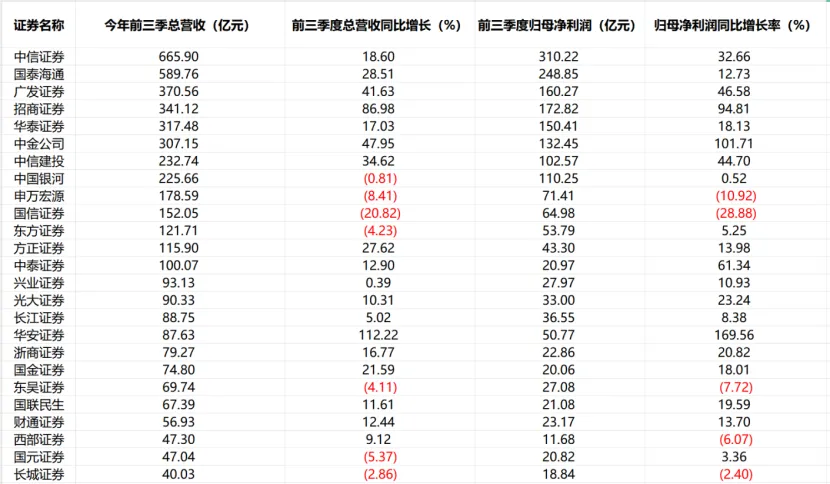
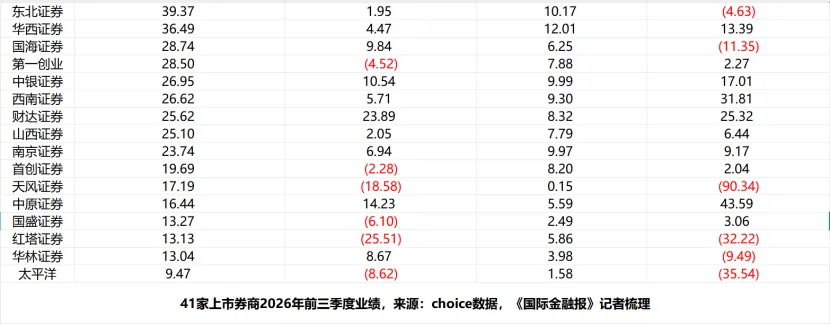
从收入结构来看,行业呈现三大特征:投资收益普遍承压、手续费及佣金净收入稳步增长、利息净收入内部分化显著。
投资收益是业绩最大拖累项,也是分化的核心来源。多数券商前三季度该项收入同比下滑,其中11家降幅超过30%。中信证券、中金公司同比下滑约45%,国泰君安、海通证券降幅超过七成。与此同时,广发证券逆势大增200%,华林证券、长江证券、国海证券等同样实现正增长。
手续费及佣金净收入成为业绩重要支撑,行业整体保持增长,共有17家券商前三季度增幅突破20%;中金公司、国金证券增幅均超40%。
利息净收入多数实现正增长,但内部冷暖不均。西部证券前三季度同比大增677%,申万宏源、招商证券、国联证券、民生证券、华安证券、财达证券增速靠前;中金公司、山西证券、首创证券、天风证券、红塔证券等则出现同比下降。
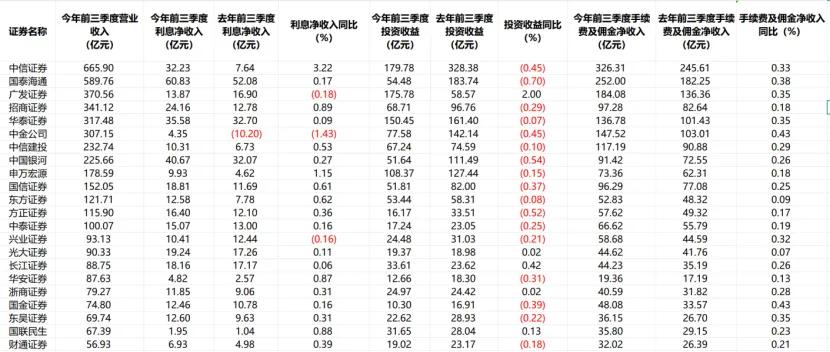
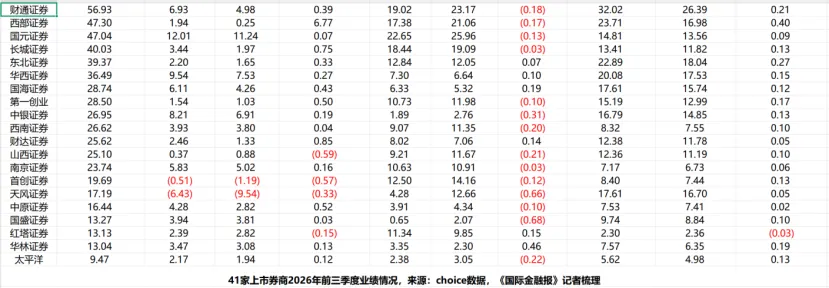
黑崎资本研究所所长贾小龙表示,看待上市券商的业绩分化,不能只停留在券商数量、业绩涨跌的表面,应当从总量、结构、盈利韧性三个维度综合研判。
从总量来看,前三季度41家上市券商合计实现营收4924.42亿元,同比增长19.16%;归母净利润2065.74亿元,同比增长24.02%,行业基本盘整体稳固。
从结构来看,前三季度逾六成券商实现营收、净利双增长,8家归母净利润突破百亿元。头部券商凭借多元收入与机构业务构筑起护城河;而7家“双降”、9家单项下滑者,多因收入结构高度集中于方向性自营业务,业绩弹性大、抗波动韧性偏弱。
有业内人士向记者剖析了券商业绩分化的三大成因:
一是自营投资波动加剧。第三季度权益市场回调,科创项目估值下行,直投跟投业务浮盈回撤;叠加各家券商持仓结构、收益确认节奏不一,进一步拉开业绩差距。
二是业务布局存在差异。头部券商经纪、投行、资管、利息等轻资本业务占比更高,抗风险能力更强;中小券商高度依赖方向性自营,业绩弹性大、波动也更为剧烈。
三是盈利兑现节奏不同。部分券商上半年集中兑现投资浮盈,第三季度缺乏新增收益接续,单季利润回落更为明显。
第三季度业绩普降
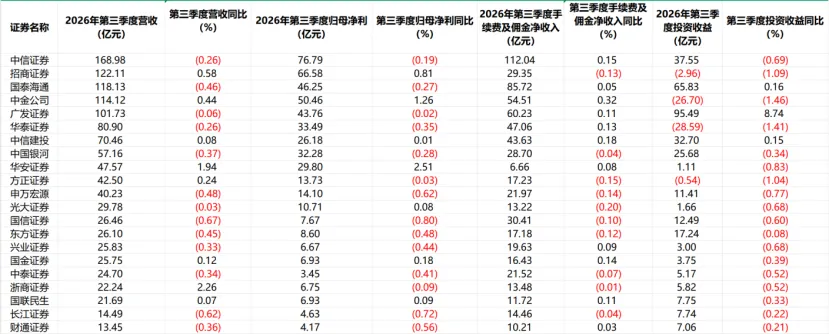
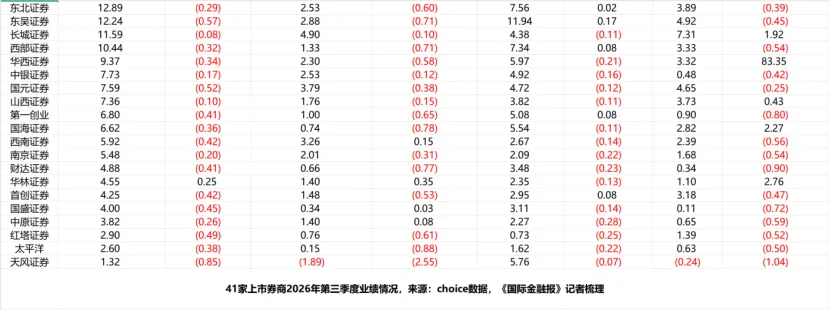
从41家上市券商2026年第三季度单季业绩来看,行业整体呈现营收与净利普遍承压、个股分化极度突出、投资收益成为最大变量的格局。券商单季业绩同比明显走弱:营收同比降幅超五成的有5家,归母净利润同比降幅超五成的多达15家。
头部券商同样出现盈利回落:中信证券单季营收168.98亿元、归母净利润76.79亿元,同比分别下滑26%、19%;国泰海通营收118.13亿元、归母净利润46.25亿元,同比分别下降46%、27%。中小券商下滑更为剧烈:太平洋营收2.6亿元、归母净利润0.15亿元,同比分别下降38%、88%;天风证券营收1.32亿元,归母净利润亏损1.89亿元,同比分别大跌85%、255%。
与此同时,部分券商逆势高增。招商证券营收122.11亿元,同比增长58%,归母净利润66.58亿元,增幅达81%;中金公司营收114.12亿元,同比增长44%,归母净利润50.46亿元,同比大增126%;华安证券营收47.57亿元,同比暴涨194%,归母净利润29.8亿元,增幅高达251%。
分业务来看,手续费及佣金净收入相对平稳。中信证券该项收入112.04亿元,同比增长15%;中金公司增至54.51亿元,同比涨幅达32%。投资收益则是三季度业绩分化的核心来源:广发证券逆势大增874%至95.49亿元;与此同时,有21家券商投资收益同比下滑超五成。
上述业内人士表示,应当客观看待券商第三季度业绩普遍下滑:本轮回落主要源于单季市场波动与投资收益收缩,并不能代表全年经营趋势。前三季度多数券商累计业绩依旧保持正增长,投行、资管、利息业务盈利韧性充足,单季利润波动的参考价值有限。
贾小龙进一步指出,对第三季度业绩要辩证分析:单季度维度,41家券商中仅有11家实现净利正增长,市场回调带来自营浮盈回吐,成为业绩下滑的核心拖累;拉长时间来看,前三季度整体盈利增长并未改变,经纪与信用业务同比增长约三成,牢牢托住了行业基本盘。他同时提出,业绩分化并非行业发展的裂痕,而是行业从同质化竞争走向分层竞争的正常趋势。
差异化穿越波动
面对市场震荡,大中小券商该如何布局业务、平抑周期波动?
“整体看,行业正从牌照红利转向资本、策略与专业能力的竞争,收入结构更均衡的券商,穿越周期的能力更强。”上述业内人士建议,头部券商应继续提升非方向性自营、客需衍生品、FICC、跨境及机构服务能力,巩固投行、资管和财富管理优势,增强盈利稳定性。中型券商宜聚焦区域产业投行、固收+、北交所服务、并购重组等特色方向,避免与头部券商全面同质化竞争,同时适度发展对冲与做市业务,降低单边敞口。
上述业内人士认为,需要强调的是,中小券商应控制自营杠杆和信用风险,收缩高波动方向性投资,强化合规与风控,依托属地资源和细分赛道形成差异化优势,不要盲目追求全牌照扩张。
“大小券商各展所长,在波动中锻造经营确定性。面对市场波动,差异化竞争的要义不在于‘都做全’,而在于‘各做精’。”贾小龙表示,大型券商应以资本实力、系统能力与全牌照优势为根基,向国际化、机构化、综合化纵深发展,依靠全链条服务锁定头部客户,将规模转化为竞争壁垒。
贾小龙表示,中小券商切忌在红海赛道和头部正面竞争,而应深耕区域资源与细分赛道,把北交所、新三板、债券承销、财富管理等“小池塘”做成“深水域”,以专业化、特色化建立局部优势。事实上,行业并购整合提速,也为中小机构提供了“借船出海”的另一条路径。
贾小龙进一步指出,无论券商体量大小,降杠杆、稳自营、强风控都是穿越周期的必修课。把方向性敞口转向客需驱动的中介型业务,把周期性收入转化为做市、资管等稳定性收入,收入的“多元化”本身,就是最好的波动缓冲垫。
记者朱灯花
文字编辑 陈偲
版面编辑 毕丹丹
—— / 好文推荐 / ——