研报速递
如果把越南证券业比作一座江湖,SSI无疑是最早坐上盟主之位的那批人。问题是,江湖从来只认当下,不认资历。曾经多年稳坐头把交椅的SSI,今天面对后来者的贴身肉搏,究竟还是那个能定风向的龙头,还是已经进入“老将守城”的阶段?
先说结论:SSI还没有老去到不能打,但它早已不再活在“只要报出名字,市场自然低头”的时代。
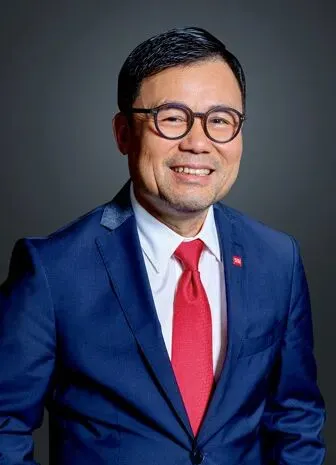
*资料图:SSI创始人、董事长 Nguyễn Duy Hưng。图片来自SSI官方网站;原始拍摄日期未注明。*
一、SSI的辉煌,不只是“老资格”,而是一路用资本和业务堆出来的
讨论SSI,不能只看一两个季度的经纪排名。它过去近十年的真正故事,是一条典型的越南头部券商升级史:从传统经纪优势出发,不断增资扩股,做大融资融券,补齐投行、资管、机构服务和衍生品能力,最终把自己从一家强经纪券商,做成一个综合型证券金融平台。这个路径,是SSI能长期留在牌桌中央的根本原因。
从盈利看,SSI的体量并不虚。按用户提供并需结合正式披露谨慎使用的数据,2024年税前利润约3.544万亿越南盾,2025年升至约5.083万亿越南盾,盈利修复和扩张都相当明显;这一趋势也与公司2025年经审计财务披露相互印证。
更重要的是,SSI不是靠单一业务吃饭。2026年一季度,公开说明材料显示,SSI证券服务板块收入约1.682万亿越南盾,占总收入约54%;其中经纪、托管、投资顾问收入约6330亿越南盾,同比增长显著,而融资融券及卖出款预支收入接近1.05万亿越南盾。同期融资及相关余额超过约36.928万亿越南盾。这个结构说明,SSI今天的赚钱逻辑已经不只是“多收一点佣金”,而是用大资本金撬动更厚的利差与综合服务收入。
这也是为什么SSI能在多轮市场周期中反复站起来。经纪份额会波动,客户情绪会切换,但只要资本实力、机构客户黏性和风控体系还在,老牌龙头就不容易被一次行情打翻。
二、SSI真正的功勋章:它曾经定义了“越南头部券商”的样子
SSI在越南证券业的意义,不是简单的“市占率高”,而是它曾经把行业竞争门槛往上抬了一大截。谁能做机构服务?谁能承接大型融资与投行项目?谁能在市场转旺时迅速放大融资业务?过去很长时间里,SSI都是最有代表性的答案之一。资本扩张是这段历史里最关键的主线。公开披露显示,2025年9月HOSE相关文件中,SSI流通股已达2,075,914,794股;而到2026年8月18日,SSI官网披露总股本已升至3,003,293,801股。股本扩张的背后,不只是“公司更大了”,更意味着它有能力承接更大的融资盘、更高的保证金融资需求,以及更强的做市、衍生品与机构业务服务能力。
说得更直白一点:在券商行业,很多时候“龙头”不是喊出来的,而是资本金砸出来的。 SSI多年来敢扩、能扩,也确实吃到了行业扩容的红利。
三、但问题恰恰在于:今天的SSI,面对的是一个完全不同的行业
如果现在还用十年前的视角看SSI,很容易得出错误结论。因为越南券商行业的竞争逻辑已经变了。
以前的竞争,更像是牌照竞争、品牌竞争、机构资源竞争;现在的竞争则更像是低费率竞争、融资规模竞争、APP体验竞争、开户效率竞争、产品迭代竞争。换句话说,老牌券商的优势还在,但不再天然压倒一切。
这一点,在市占率口径上已经能看出来。公开材料显示,SSI在2026年一季度HOSE股票及基金证书经纪市占率为11.14%,较2025年一季度的10.85%有所提升,但公司披露口径是“维持前二”。这句话很重要:它说明SSI依然强,但行业头名已不再是稳如铁板的旧秩序。
再看HNX市场的历史变化,会更明显。2019年三季度,HNX公开资料仍写明SSI继续领跑上市股票经纪市占率;但到2020年上半年,HNX前列已由SHS、VNDIRECT等公司主导;到了2025年三季度,SSI在HNX上市股票经纪市占率为8.53%,排名第3。也就是说,SSI不是突然变弱,而是对手系统性变强了。
这背后,是越南证券业这几年最核心的变化:新一代券商不再满足于“活着”,而是要抢份额、抢客户、抢估值叙事。MBS在2025年年报里披露,其HOSE平均市占率达到5.37%,为2018年以来最高,同时在HNX、UPCoM和衍生品市场也都进入前列。以 VPS 为代表的零售经纪龙头在年轻客群中占据绝对优势,而 TCBS 则凭借科技赋能和生态闭环持续降低获客成本。这些样本,却足以说明群雄争霸已成现实。
四、SSI股价的尴尬,也恰恰说明市场在重新给它定价
按用户提供、并需明确时间口径的数据,2025年1月9日至2026年11月4日这一观察区间内,SSI股价从17,350越南盾变为20,200越南盾,区间涨幅约16.43%;区间内观察到的最低收盘价为14,650越南盾,最高收盘价为30,230越南盾。这里必须强调,这只是给定观察区间内的价格表现,不能据此说成全年低点、高点,更不能说成历史新低或历史新高。另外,2026年11月4日这组价格来自平台缓存口径,用户提供材料提示“最新5日价格可能为盘中数据,不宜直接称为已确认收盘价”,因此正文只能作为截至当日的市场观察,不宜写成正式收盘结论。
这组走势很有意味:SSI不是没有弹性,甚至在行情火热时仍能迅速被资金重新追捧;但它也不再像过去那样,天然享受“只要市场转强,龙头估值就必须大幅溢价”的待遇。今天的市场更挑剔,会问得更细:你资本大,但资本效率如何?你客户多,但活跃度如何?你经纪强,但数字化转化率如何?你品牌老,但增长是不是也老了?
从这个角度看,SSI股价的起伏,本质上是市场对它“老牌龙头溢价”进行重估的过程。
五、外资为什么还没走?因为SSI仍是越南资本市场的重要入口资产
如果SSI真的只剩招牌,没有基本面,外资不会这么有耐心。
截至2026年8月18日,SSI官网披露外资持股比例约30.35%,其中外资大股东持股约15.21%。这至少说明两件事。第一,SSI依然具备相当高的可投资性和流动性,是外资参与越南证券板块的核心标的之一。第二,外资看待SSI,很可能已经不再只把它视作“经纪业务公司”,而是把它看作越南资本市场活跃度、融资需求和财富管理渗透率的综合映射资产。
当然,这里也要避免过度解读。现有公开资料能证明的是持股结构,并不能直接证明某一家外资股东在最近一段时间做了何种新增或减持动作;没有核到正式交易披露之前,就不能把“外资继续看好”写成“外资大举增持已坐实”。这两者不是一回事。
六、SSI接下来怎么打,关键不在守,而在变
SSI未来能否重新证明“雄风犹在”,至少取决于四件事。
第一,能不能把大资本真正转化为高效率。券商不是资本越大越无敌,而是资本周转效率、风险定价能力、融资客户结构和资产负债匹配能力要跟得上。SSI的优势在于盘子够大,问题在于盘子大之后,回报率能否持续跑赢对手。
第二,能不能在数字化竞争里摆脱“老牌包袱”。老牌券商最怕的不是对手比自己大,而是对手比自己快。若APP、开户体验、产品交叉销售和年轻投资者触达效率跟不上,新一轮零售资产沉淀就会逐渐向新贵倾斜。SSI在2026年10月披露董事会批准设立数字产品中心,旨在打通内部数据孤岛,提升 APP 月活与年轻投资者的交叉销售转化率”,让“变”的策略更落地。说明公司已经意识到这个问题,并开始从组织层面回应。
第三,能不能守住高净值、机构和投行这块“厚利润池”。真正能把SSI与纯流量型券商区分开的,是综合服务能力。如果机构业务、投行安排、财富管理与衍生品协同还能持续做深,SSI就仍有资格拿到高于普通经纪商的估值逻辑。
第四,外资股东结构能否继续稳定。外资不是情怀投资者。能长期留在SSI股东名单里,前提一定是公司治理、流动性、盈利质量和行业地位仍具吸引力。若未来外资结构稳定,甚至出现新的高质量长期资本进入,SSI的“老牌蓝筹”属性反而可能成为优势。
七、SSI是不是廉颇?
如果把SSI比作廉颇,这个比喻其实只对了一半。
对的那一半在于:它确实不再年轻,也不再处在无人能敌的黄金年代。今天的越南券商行业,不会因为你资历深就自动让出赛道。
但另一半更重要:SSI还远没到“老而无用”的地步。 它还有资本、还有客户、还有品牌、还有外资认可、还有盈利能力,也还有主动调整的空间。真正的问题从来不是“它老没老”,而是“它能不能在新时代继续证明自己值得第一梯队的位置”。
所以,这篇文章的答案不该是简单的“是”或“不是”。
SSI的旧王朝确实松动了;但SSI的核心实力,也远没有被后来者轻易掀翻。
它不再像过去那样,靠资历就能赢;可一旦市场重新进入扩张周期,谁又敢低估一个资本更厚、底盘更稳、外资仍在场的老牌巨头?当然,SSI 的估值修复也高度依赖宏观贝塔,包括越南市场升级 FTSE 新兴市场的实际落地进度,以及监管层对融资融券杠杆率的潜在政策指引。
越南老牌券商龙头SSI,雄风犹在?或许更准确的问法是:王座已经不再独属一人,但这位老将,真到了该下场的时候吗?廉颇老矣,尚能饭否?