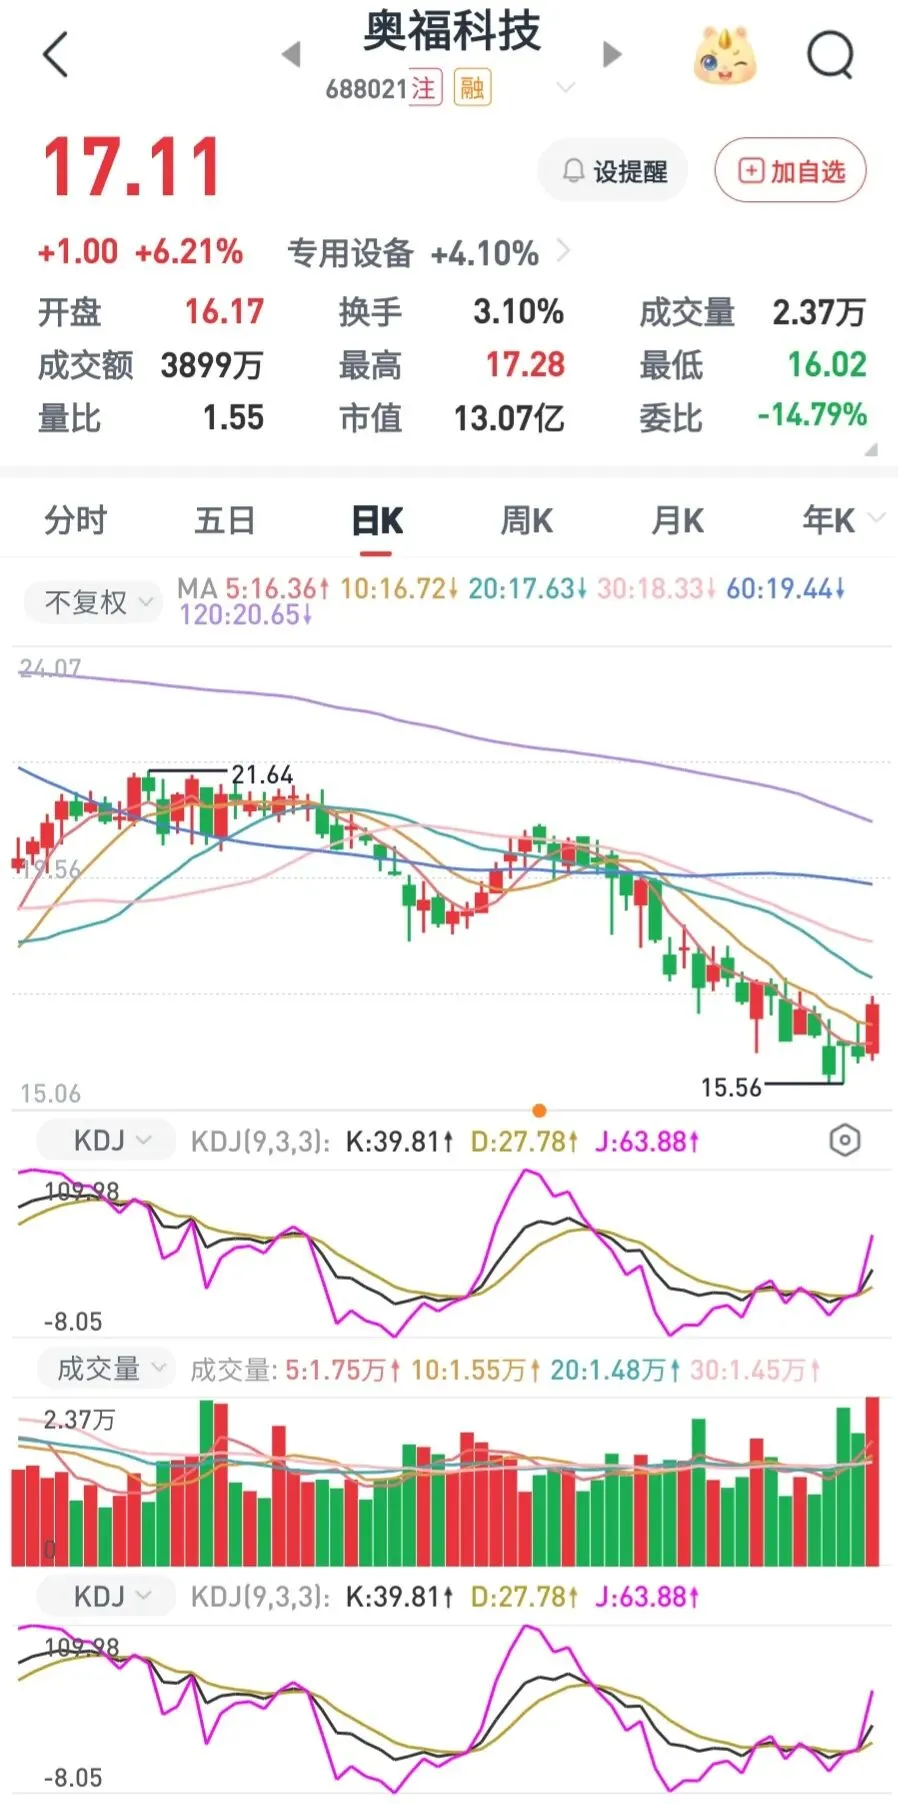
奥福科技(688021)深度研究报告(一)奥福科技是国内蜂窝陶瓷载体领域的领军企业,在重型柴油车大尺寸载体市场具备显著竞争优势。 公司经历了2022-2024年连续三年亏损后,2025年实现扭亏为盈,2026年上半年盈利能力大幅修复(毛利率回升至37.88%,归母净利润同比增长849.86%)。 当前股价16.50元左右,总市值约13亿元,处于历史底部区域。未来核心催化剂在于国七排放标准推进、国产替代加速、氢能与碳陶制动盘新业务落地。主要风险为新能源商用车渗透加速、客户集中度高、行业竞争加剧。综合判断:公司处于基本面拐点确认期,中长期具备配置价值,但短期需关注业绩持续性与新业务进展。 我们从今天开始,对山东奥福环保科技股份有限公司(股票代码:688021.SH,以下简称"奥福科技"或"公司")进行系统性深度研究。 公司前身为"奥福环保",于2025年5月正式更名为"奥福科技",是国内蜂窝陶瓷载体制造领域的国家级专精特新"小巨人"企业。本研究旨在通过对公司行业地位、财务状况、历史股价走势的全面剖析,研判公司未来发展趋势与投资价值,为投资者提供决策参考。 研究覆盖期间为2018年至2026年上半年,数据来源包括公司历年年度报告、半年度报告、季度报告、上海证券交易所公告、同花顺金融数据库、券商研究报告以及行业公开资料。报告撰写时间为2026年9月,当前股价基准为2026年9月7日收盘价20.54元/股。第一,行业地位:国内领军但全球格局仍由双寡头主导。公司是国内少数掌握大尺寸蜂窝陶瓷载体全流程核心技术的企业,在重型柴油车载体市场形成显著竞争优势,累计获得52项发明专利授权,曾获国家科学技术进步奖二等奖。 全球蜂窝陶瓷载体市场长期由美国康宁(Corning)和日本NGK合计占据90%以上份额,公司在全球市场的份额仍然有限,国产替代空间巨大但进程缓慢。第二,财务表现:经历三年亏损后迎来困境反转。公司2019-2021年处于盈利期,2020年归母净利润达到峰值7836万元;2022-2024年连续三年亏损,2024年亏损扩大至4397万元;2025年实现扭亏,归母净利润1471万元;2026年上半年归母净利润1811万元,已超过2025年全年,毛利率从2024年的16.69%大幅回升至37.88%,盈利能力修复趋势明确。第三,历史走势:从上市巅峰94元跌至历史最低7元,当前处于底部修复阶段。公司2019年11月以26.17元发行价上市,2020年6月达到历史最高价94.44元(前复权),此后经历长达四年的下跌周期,2024年9月触及历史最低价7.15元,最大跌幅超过92%。2024年四季度以来股价逐步修复,2026年6月一度反弹至25.97元,当前回落至16.54元,仍处于历史底部区域。第四,未来研判:国七标准+新业务双轮驱动,但新能源替代是长期隐忧。短期看,国七排放标准制定推进将带来载体产品升级换代需求,公司已深度参与国七预研;中期看,氢能燃料电池重整装置、碳陶制动盘等新业务逐步落地,打开第二增长曲线;长期看,新能源商用车渗透率提升将对内燃机后处理载体市场形成结构性挤压,公司需加速多元化转型。我对投资建议核心维度判断清晰,具体内容如下:投资评级为谨慎增持,判定公司处于基本面拐点确认期;当前股价为16.54元,统计基准日为月1日;对应总市值约12亿元;券商给出的目标价区间为21.00-26.31元,主要参考华泰、国泰海通两家机构研报;核心投资催化剂包含国七标准正式出台、新业务实现量产、公司毛利率持续修复三大方向;主要投资风险涵盖新能源替代加速、客户集中度偏高、行业竞争加剧、出口政策变动等;整体建议配置仓位不超过投资组合的5%-8%,适配中长期布局策略。 山东奥福环保科技股份有限公司成立于2009年7月15日,注册地位于山东省德州市临邑县经济开发区,于2019年11月6日在上海证券交易所科创板上市,股票代码688021.SH。公司发行价为26.17元/股,发行市盈率46.62倍,首次公开发行2000万股,募集资金总额5.23亿元。公司总股本为7641.37万股,当前全部为流通A股。 公司法定代表人为潘吉庆先生,现任董事长兼核心技术人员。潘吉庆出生于1969年,西北轻工学院陶瓷专业本科学历,1992年至2001年在国家建材局蚌埠玻璃设计院任职,2001年开始筹备设立奥福科技,是公司的创始人和技术带头人。总经理为武雄晖先生,董事会秘书为潘洁羽女士。公司员工总数约590人。公司核心基础信息整理如下:公司全称为山东奥福环保科技股份有限公司,2025年5月股票简称由“奥福环保”变更为“奥福科技”,股票代码为科创板688021.SH,上市日期为2019年11月6日,首发发行价26.17元/股,当前总股本7641.37万股;公司董事长兼第一大股东为潘吉庆,持股比例14.06%,企业无控股股东、无实际控制人;注册地位于山东省德州市临邑县经济开发区,员工总人数约590人,合作审计机构为容诚会计师事务所(特殊普通合伙),数据统计截至2026年6月30日。 公司股权结构较为分散,无控股股东和实际控制人。 截至2026年6月30日,第一大股东潘吉庆持有1074.38万股,占比14.06%;第二大股东于发明持有938.85万股,占比12.29%;第三大股东王建忠持有910.60万股,占比11.92%。前三大股东合计持股38.27%,股权结构相对稳定但较为分散。 公司于2022年11月因原一致行动协议到期解除,正式变为无控股股东、无实际控制人状态。这一治理结构一方面避免了"一股独大"的风险,另一方面也可能在重大决策时面临股东意见不一致的挑战。公司董事会由9名董事组成,其中独立董事3名(范永明、安广实、张浩),治理结构较为规范。 截至2026年3月31日,公司前五大股东及股权结构情况如下:创始人、董事长兼核心技术人员潘吉庆为第一大股东,属于境内自然人,持股比例14.06%;创始团队成员于发明为第二大股东,境内自然人,持股比例12.29%;创始团队成员王建忠为第三大股东,境内自然人,持股比例11.92%;周杰为第四大股东,境内自然人,持股比例2.59%;其余股东为机构投资者及社会公众股东,合计持股比例约59.14%,公司整体股权结构分散、无实控主体。三、发展历程 创业与技术积累期(2009-2014年):公司成立之初即聚焦蜂窝陶瓷载体技术研发,核心团队来自建材行业陶瓷材料领域。2013年,公司自主研发的SCR载体正式投产,打破了国外企业在柴油车尾气处理载体领域的技术垄断。 2014年,公司参与的"重型柴油车污染排放控制高效SCR技术研发及产业化"项目荣获国家科学技术进步奖二等奖,奠定了公司在行业内的技术地位。 快速成长期(2015-2019年):随着国四、国五排放标准的逐步实施,国内柴油车尾气后处理市场快速扩容。 公司凭借技术优势和成本优势,市场份额持续提升,营收从2015年的不足1亿元增长至2019年的2.68亿元,归母净利润从数百万元增长至5162万元。2019年11月,公司成功登陆科创板,成为国内蜂窝陶瓷载体第一股。 上市巅峰与调整期(2020-2021年):上市后公司股价在2020年6月达到历史最高价94.44元,市值一度接近60亿元。2020年公司实现营收3.14亿元,归母净利润7836万元,均创历史新高。 然而,2021年下半年开始,受重卡行业销量下滑、国六标准切换初期市场波动、原材料价格上涨等因素影响,公司业绩开始承压,2021年归母净利润回落至6179万元。 深度调整与亏损期(2022-2024年):2022年公司营收骤降至2.04亿元,归母净利润亏损784万元,首次出现年度亏损。 2023年营收回升至3.32亿元但仍亏损792万元,2024年营收降至2.84亿元,亏损扩大至4397万元。这一阶段,公司面临重卡行业低迷、价格竞争加剧、毛利率大幅下滑(从2021年的42.55%降至2024年的16.69%)等多重挑战。 同时,公司持续加大研发投入,为后续复苏积蓄力量。 。困境反转期(2025年至今):2025年公司实现营收3.49亿元,归母净利润1471万元,成功扭亏为盈。2025年5月,公司正式由"奥福环保"更名为"奥福科技",体现了向多元化科技企业转型的战略意图。 2026年上半年,公司实现营收1.76亿元,归母净利润1811万元,毛利率大幅回升至37.88%,盈利能力修复趋势进一步确认。同时,公司在氢能、碳陶制动盘等新业务领域布局加速。四、 主营业务与产品体系 公司专注于蜂窝陶瓷技术的研发与应用,以此为基础面向大气污染治理领域为客户提供蜂窝陶瓷系列产品。 公司产品主要应用于移动源和固定源两大领域。 移动源领域:包括机动车后处理用的直通式载体和壁流式载体。直通式载体主要包括DOC(柴油氧化催化器)、SCR(选择性催化还原器)、ASC(氨氧化催化器)和TWC(三元催化器),作用是涂覆催化剂,为尾气化学反应提供反应面积;壁流式载体主要包括DPF(柴油颗粒捕集器)、ACT-DPF、SiC-DPF(碳化硅材质柴油颗粒捕集器)和GPF(汽油颗粒捕集器),作用是过滤尾气中的颗粒物。此外,产品还应用于非道路移动机械和船舶等内燃机后处理领域。 固定源领域:主要包括柴油发电机组后处理用载体,以及工业工程配套用的节能蓄热体。蓄热体产品主要应用于工业废气处理(RTO蓄热式焚烧炉)和节能领域。 新兴业务领域:公司依托蜂窝陶瓷核心技术,成功研制出超高孔密度蜂窝陶瓷(>10000 cpsi),作为微通道反应器、陶瓷支撑体和回热器关键部件,服务于氢能、热声等新兴业务。子公司奥福氢能专注于燃料电池重整装置技术,控股孙公司安徽奥福汽车零部件布局碳陶制动盘业务。公司核心产品体系分为三大类,各类别具体产品及对应应用场景明确: 第一类,为核心主营蜂窝陶瓷载体,包含直通式载体和壁流式载体,其中直通式载体涵盖DOC、SCR、ASC、TWC产品,主要用于柴油车、汽油车尾气催化转化;壁流式载体包含DPF、ACT-DPF、SiC-DPF、GPF产品,核心功能为柴油车、汽油车尾气颗粒物过滤。 第二类,为蓄热体,主打蜂窝陶瓷蓄热体产品,广泛应用于工业废气RTO处理、工业节能以及数据中心柴油发电机组配套领域。 第三类,为新兴业务产品,包含超高孔密度陶瓷、燃料电池部件、碳陶制动盘,其中超高孔密度陶瓷可用于微通道反应器、氢能重整、热声制冷领域;燃料电池部件由子公司奥福氢能研发,主要为SOFC重整制氢催化器、燃烧器;碳陶制动盘由控股孙公司安徽奥福汽车零部件布局,适配高端乘用车、性能车制动系统。 从收入结构看,2026年上半年蜂窝陶瓷载体实现收入1.66亿元,占主营业务收入比重达94.92%;蓄热体收入812.83万元,占比4.64%;其他产品占比约0.44%。产品结构高度集中于蜂窝陶瓷载体,这既是公司的核心优势所在,也意味着业务多元化仍处于早期阶段。 蜂窝陶瓷载体是内燃机尾气后处理系统的核心关键部件,因其内部结构呈蜂窝状多孔通道而得名。载体具有比表面积大、热惰性小、热膨胀系数低、耐热冲击性强等特点,我们明天继续深度交流。
我们致力于将独立思考的原创、真实、有效的经济、股市分析与判断的文章奉献给您!
点赞、分享让更多人受益! 同时我将解答您在投资交易过程中的疑难问题,请私信给我。

 研报速递