研报速递
1. 市场规模与增长预测
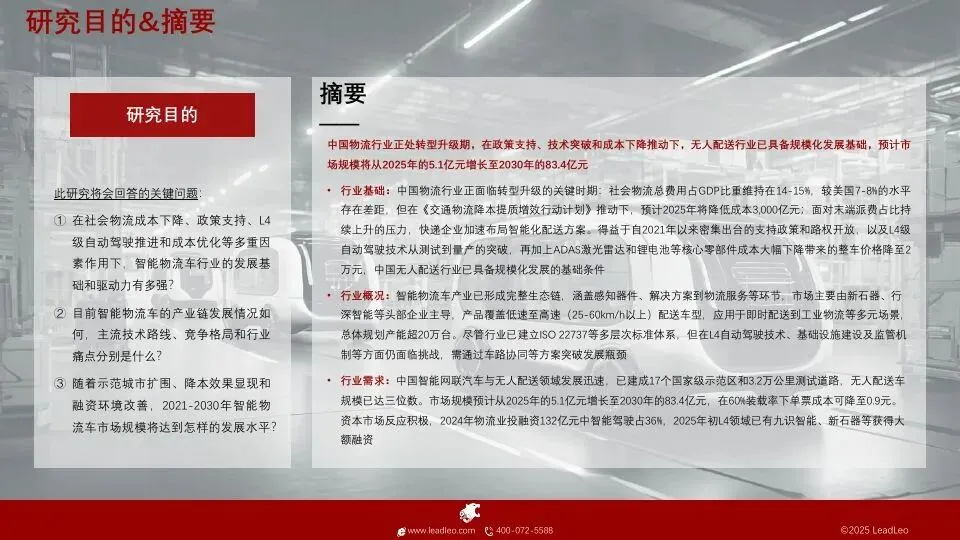
爆发式增长:中国无人物流车末端配送市场规模预计将从 2025年的5.1亿元 激增至 2030年的83.4亿元,年均复合增长率(CAGR)高达 74.8%。
渗透率跃升:无人配送车的业务量占比预计将从2025年的3.8%大幅提升至2030年的50%。车辆需求量将从1万辆增长至16.3万辆。
降本增效显著:以九识智能E6车型测算,在60%装载率下,单票配送成本可降至 0.9元,低于传统末端派送的1.1元。
2. 三大核心驱动力(为什么现在爆发?)
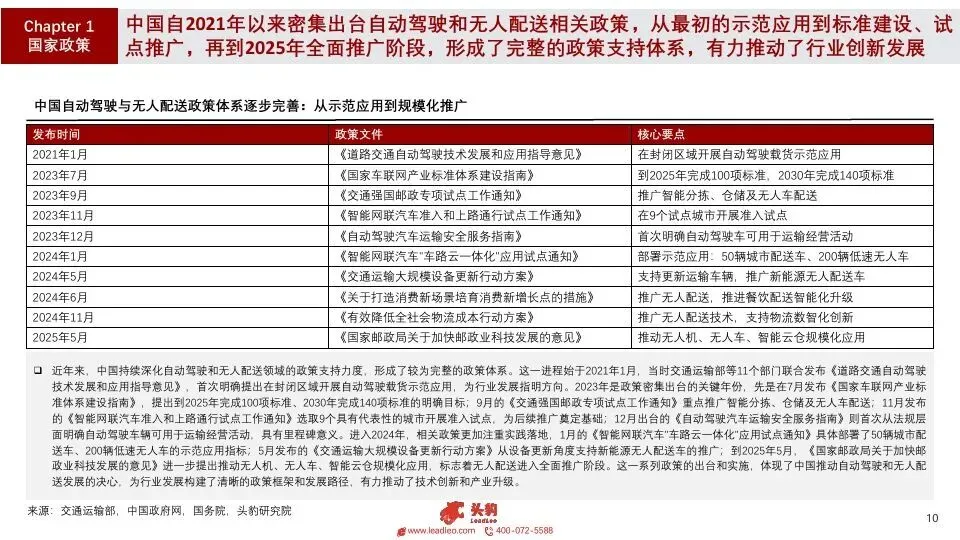
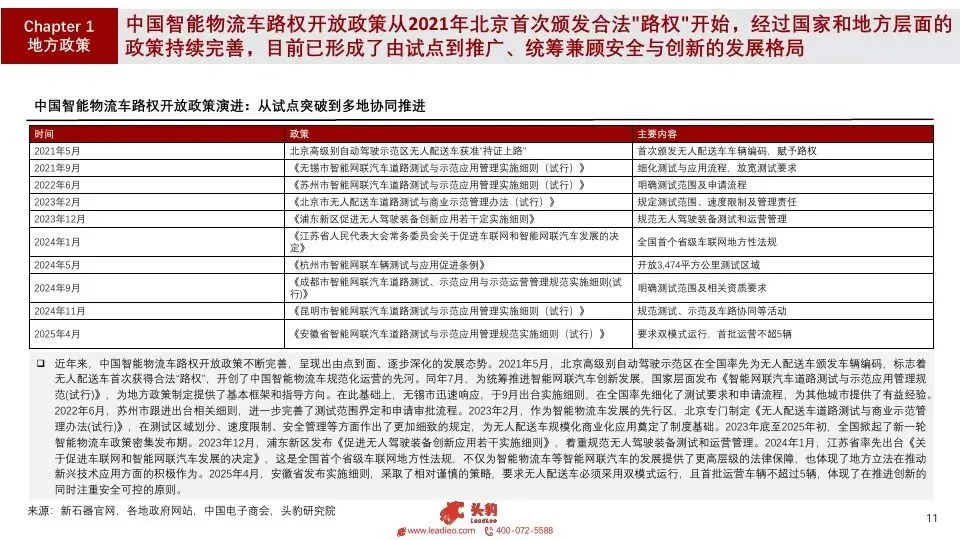
政策破冰:自2021年北京首发无人配送车编码起,路权逐步开放。截至2025年,政策已从示范应用转向全面推广(如2025年5月国家邮政局推动无人车规模化应用)。
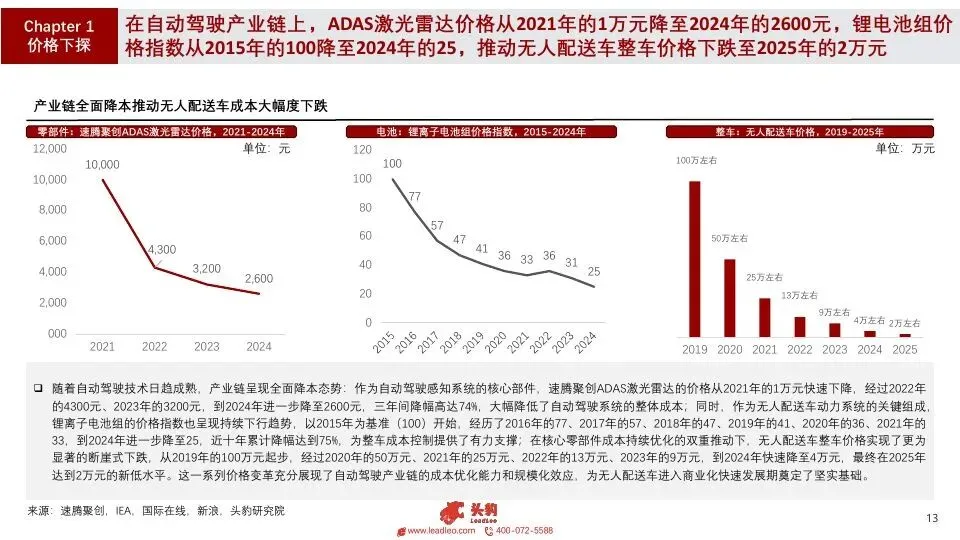
技术降本:核心零部件成本断崖式下跌。ADAS激光雷达价格从2021年的1万元降至2024年的2600元(降幅74%);锂电池组价格指数近十年降幅达75%。这直接推动无人配送车整车价格从2019年的100万元降至 2025年的2万元。
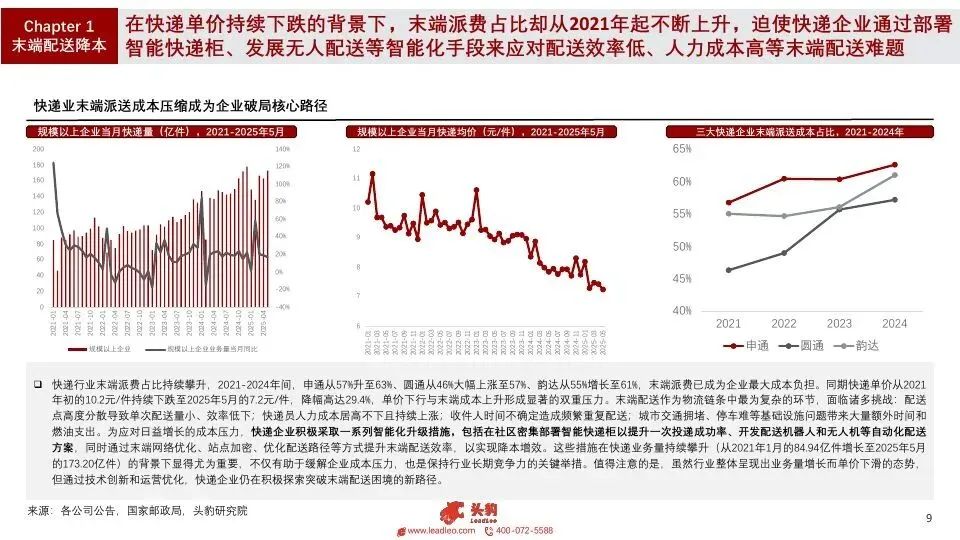
需求倒逼:快递单价持续下跌(2021-2025年降幅29.4%),而末端派费占比却不断攀升(如申通从57%升至63%)。快递企业亟需通过无人车替代人工来缓解成本压力。
3. 技术路线:从“堆硬件”到“轻量化视觉”
主流方案转向:行业正从传统的“高精地图+多激光雷达(≥4颗)”重资产方案,转向 “轻图/无图 + 视觉主导(8-12摄像头)+ 1-2颗辅助激光雷达” 的轻量化方案。
代表企业:新石器(12摄像头+1激光雷达)、九识智能、白犀牛等头部企业均采用此路线。该方案硬件成本仅约0.7万元,远低于传统方案的1.7万元,且无地理限制。
4. 竞争格局与产业链
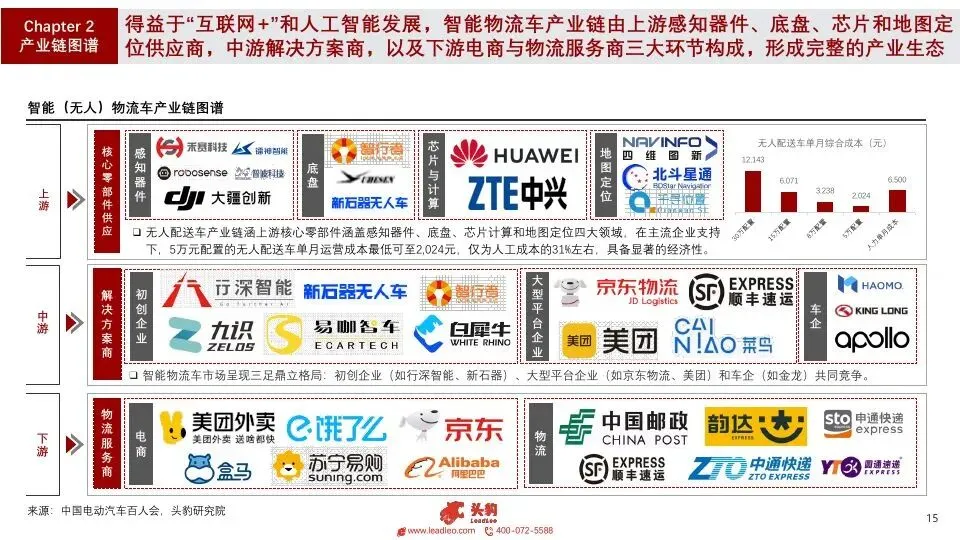
头部玩家:市场由 新石器、行深智能、九识智能、京东物流、金龙客车 等主导。九识智能在融资规模上领跑(累计30亿元),新石器累计部署近6000辆无人车。
产能规划:行业总体规划产能已超 20万台(如九识曲阜工厂规划10万台/年,新石器盐城工厂规划1万台/年),但实际落地规模仍较小(累计部署近万台),处于产能爬坡期。
场景拓展:从单一的快递配送,向 商超(30分钟即时配送)、餐饮、工业物流(汽车零部件内物流) 等多场景渗透。
5. 行业痛点与挑战
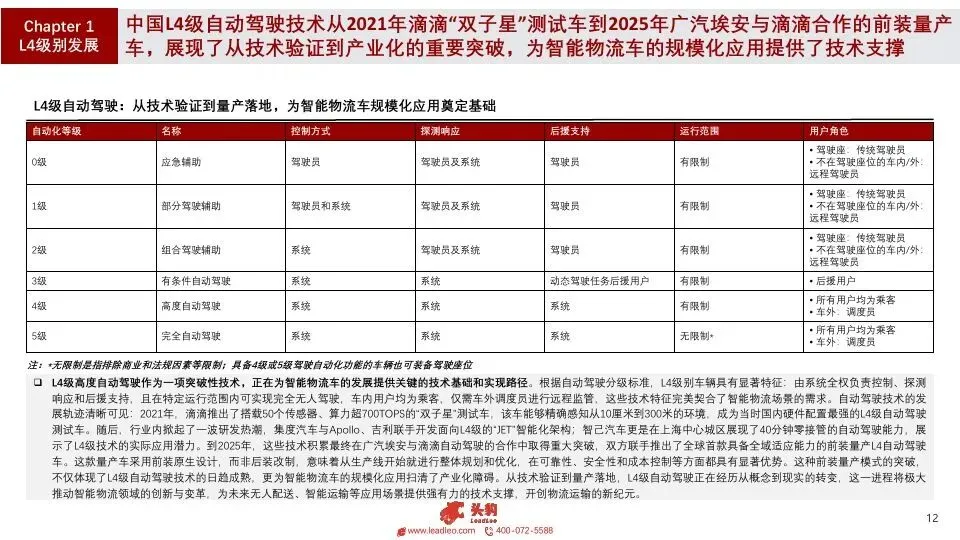
技术端:L4级自动驾驶在高速、恶劣天气(雨雾)下的应对能力仍需提升;人机交互界面(HMI)设计不足。
基建端:充电设施不足、网络通信基础设施难以支撑大规模部署。
监管端:无人车运营牌照、车型、运营单位缺乏备案机制,事故责任认定缺乏法律依据。
6. 资本市场热度
2024年中国物流业完成69起投融资共132亿元,智能驾驶占比36%。
2025年初,L4自动驾驶领域已获20余笔融资,九识智能(近3亿美元B轮)、新石器(10亿元C+轮)、白犀牛(2亿元B轮)等均获大额融资。
总结:这份报告清晰地描绘了智能物流车行业“政策开路、技术降本、需求爆发”的三位一体逻辑。随着整车成本降至2万元临界点,以及轻量化视觉方案的大规模应用,无人配送车正从“ demo 演示”走向“ 规模化商用”,未来5年将是行业渗透率快速提升的黄金窗口期。
免责声明:
本文由我方原创撰写,文中引用的数据、信息均来自公开可查的权威来源(如上市公司公告、政府文件、行业报告等),已注明来源,仅用于说明与分析,符合合理使用原则。我们尊重知识产权,如权利人认为引用内容有侵权问题,请通过邮箱 2428997757@qq.com 联系,我们将在48小时内核实处理。本文内容仅供参考,不构成任何决策建议。