研报速递
日前,央行正式开展第三批证券、基金、保险公司互换便利(SFISF)操作,总规模1000亿元,31家证券、基金机构参与投标。
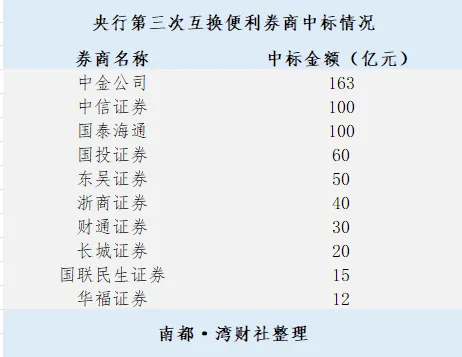
截至发稿,市场合计确认26家券商中标,其中10家券商对外披露了具体中标金额,其余16家券商仅确认中标、暂未对外公布额度。
对于第三批互换便利工具对于资本市场的影响,南开大学金融发展研究院院长田利辉认为,这强化了“下跌有托底”的政策预期,有助于修复风险偏好。
10家券商披露规模近600亿元
从额度结构来看,本次中标呈现头部集中、中型券商广泛参与的特征,头部券商拿下本次已披露额度中的绝大多数份额。
中金公司以163亿元成为本轮所有披露额度券商中的最大中标方,也是第三批SFISF落地以来单家券商拿到的最高单笔额度。
对于本轮互换便利的参与,中金公司方面表示,公司坚定看好中国经济基本面与资本市场长期前景,将继续落实中央部署,充分发挥资本市场专业能力,积极参与第三批互换便利业务操作,支持资本市场健康稳定发展。
中信证券、国泰海通证券则各中标100亿元,并列第二梯队。除此之外,国投证券中标60亿元,东吴证券中标50亿元,浙商证券中标40亿元,财通证券中标30亿元,长城证券中标20亿元,国联民生证券中标15亿元,华福证券中标12亿元。上述10家券商披露金额合计达590亿元。
与此前相比,本次头部券商的中标额明显提升。以国泰海通为例,其本次中标100亿元,而前两批合计为75亿元,单批规模已超过前两批之和。
值得注意的是,广发证券、国信证券虽未披露额度,但自2024年 10月工具创设以来,全程参与三轮投标并成功中标。
从投标格局上看,本次机构申报活跃,参与主体也进一步丰富,参与投标机构数量高于前两轮,头部券商、区域中型券商、互联网券商均在中标名单之内,政策工具覆盖范围持续拓宽。
互换便利有何影响
互换便利核心操作模式是,符合条件的证券、基金和保险公司可将持有的债券、股票ETF、沪深300成分股等资产作为质押,从央行换入国债、央行票据等高等级流动性资产。
由于采取“以券换券”方式,该工具不会导致基础货币投放扩张;融入资金须专项用于股票及股票ETF的投资与做市。
在本轮互换便利操作中,申报机构由此前的20家增至31家,覆盖面从头部机构延伸到更多中型券商和公募基金。
田利辉向湾财社记者表示,规模与参与家数同步抬升,这是工具从“试点验证”走向“机构共识”。前两次操作规模分别为500亿元和550亿元、参与机构均为20家,本次单次1000亿元、31家投标,申报额度接近前两次总和,说明机构已从“观望尝试”转向“主动运用”。
田利辉同时强调,这标志着SFISF正由应急选项沉淀为常态化逆周期工具——它不再只是危机时刻的临时救济,而是被纳入非银机构资产负债管理的常规流动性来源。但需清醒认识:常态化不等于“每次必放量”,其操作节奏仍取决于市场波动程度和机构实际需求,属于“按需启用、动态调节”的逆周期安排,而非机械的定期投放。
谈及第三批互换便利工具对于资本市场的影响,田利辉强调了三个层面:第一,流动性层面,机构以低流动性资产换入国债、央票后再融资,直接打通了“持仓变现”堵点,缓解赎回压力下的被动抛售,阻断净值下跌—抛售—再下跌的负反馈链条。第二,预期层面,千亿级操作释放明确的稳市信号,尤其在近期市场波动加大的窗口期,强化了“下跌有托底”的政策预期,有助于修复风险偏好。第三,机制层面,SFISF与股票回购增持再贷款形成“机构资金+产业资本”双向托底,前者稳住二级市场流动性,后者从产业端鼓励主动护盘,共同构建多层次稳市体系。
田利辉同时指出,SFISF是“托底工具”而非“拉涨引擎”,其真正效能取决于增量资金的实际入市节奏和持续配置力度,最终仍需基本面改善与政策形成共振。