研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|HVLP4铜箔年末紧缺五成,涨价窗口开启
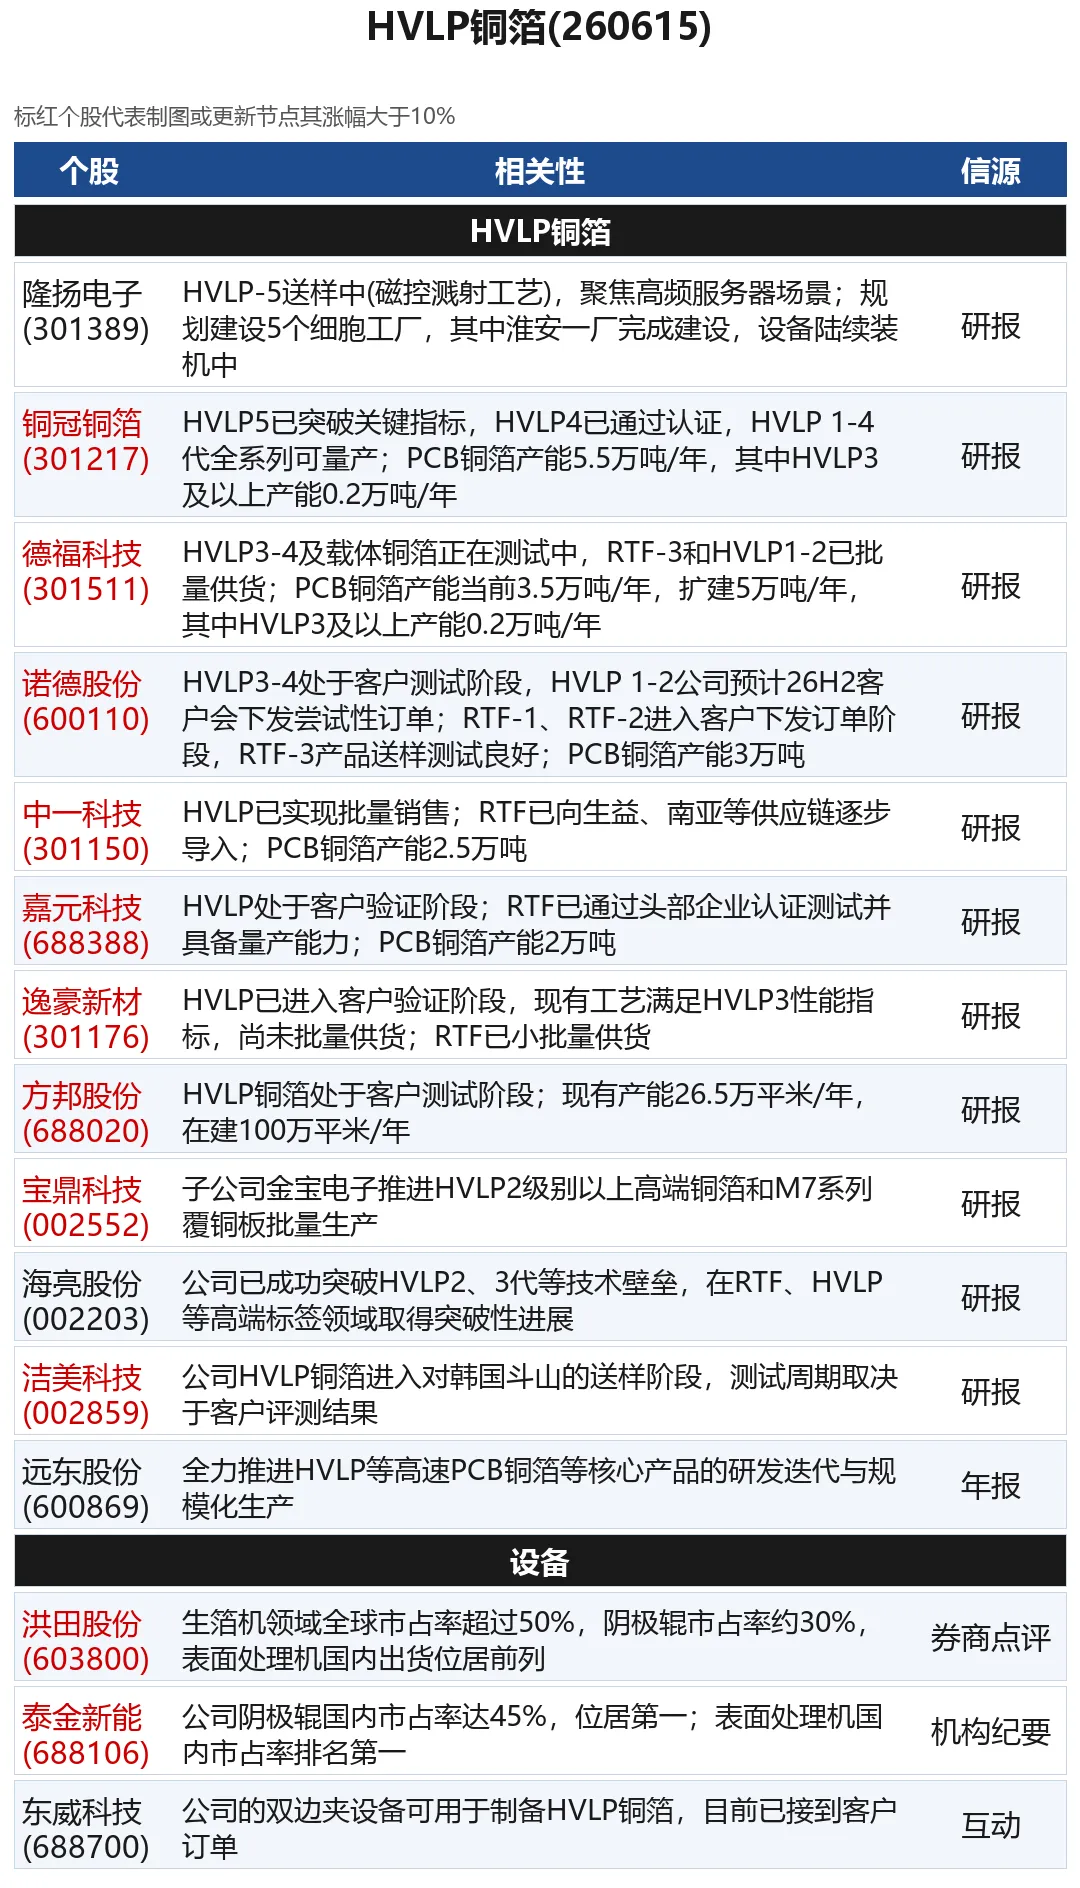
该机构认为,铜箔环节的供需是这一轮涨价的核心,铜箔:Rubin Q4起量开启"全HVLP4"时代,叠加AWS、800G交换机共振,HVLP4需求三年三倍;供给被设备、良率、认证三重锁死,年末缺口约五成,加工费仍有上行空间。国产替代的黄金窗口已经开启,方向上关注隆扬电子;
硅微粉:AI板材升级的核心是更低介电损耗,球硅填充比例随板材代际持续提升,低介电、Low-Alpha 球硅量价齐升,国产龙头已进入全球高端供应链兑现放量。关注凌玮科技、联瑞新材等;
碳化硅:伴随碳化硅终端价格下降幅度大,支撑其向功率端渗透率快速提升,按其判断,驱动电压等级高、能耗敏感的应用领域替代速度超预期,是少有的能看到十倍以上需求增量的领域。战略配置时刻又来临,关注天岳+晶盛+晶升。
MLCC:AI 服务器供电架构重构的核心是“近场供电 + 高容化”。8 卡训练服务器单台用量 2-4 万颗,GB300 NVL72 约 44 万颗,VR200 冲到 60 万颗;容值从 1-10μF 升至 100μF 以上,单颗价格从 0.02 元升至 0.5-2 元,量价呈乘数级跃升。
日韩龙头转产 AI 与车规,高端交期持续拉长。关注:三环集团、风华高科、国瓷材料等;
ABF 载板 / ABF 膜:AI 封装升级的本质是“层数堆叠 + 线宽微缩”。载板从 14 层增至 20-24 层,单颗耗量提升 5-10 倍;味之素垄断 95% 以上 ABF 膜,2026Q3 涨价 30% 并对大陆砍单,新厂 2032 年才放量。
国产化率不足 10%,是最关键的瓶颈环节。关注:兴森科技、深南电路、华正新材、生益科技等;
磷化铟:AI大时代,InP具有直接带隙、高电子迁移率、优异光电转换效率等特性,是光通信、高频射频和光电子器件的理想材料。伴随需求段的持续爆发,而供给又受制于高纯红磷等原材料,机构测算,供需缺口有望在29年之前都将持续扩大。
电子布:电子布是覆铜板的核心骨架材料,AI板材向M8/M9升级带动低介电、Low-CTE特种布用量和单价同步提升。供给端约束较为刚性:电子纱窑炉建设周期两年以上、点火后需连续生产,高端织机海外交期超过两年,织机台数基本决定行业产能上限,该机构认为,供给紧张格局预计延续至2028年以后。
11月新一轮涨价已经落地,产业链公司普遍满产。关注,国际复材、中国巨石、宏和科技。
铜箔 环节的供给被设备、良率、认证三重锁死,铜箔 加工费仍有上行空间,国产替代窗口正在打开。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯