研报速递
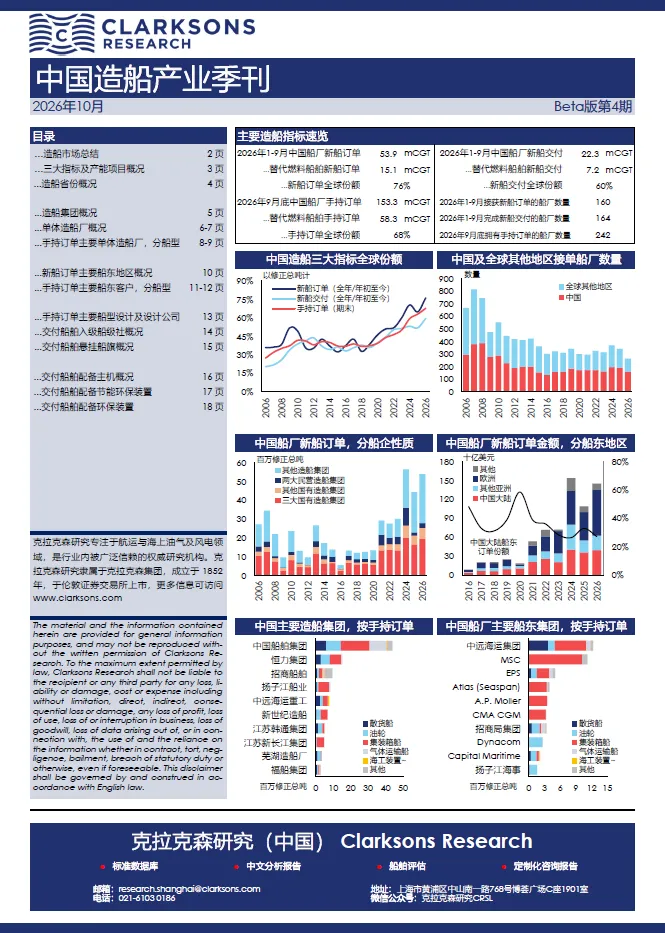
克拉克森研究最新发布《中国造船产业季刊》。欢迎通过以下联系方式,了解更多。
中国造船产业:
全球指标
克拉克森研究统计,2026年1-3季度,中国造船业的三大指标再创历史新高,并继续保持全球领先。以修正总吨计,中国船厂新船订单、新船交付和手持订单的全球份额进一步上涨至76%、60%和68%,三个比重均创历史新高。
详见报告3页。
中国造船产业:
造船产能
克拉克森研究估算,到2026年末,中国造船产能将较2020年的低点大幅回升近一倍,并较2010年代初期峰值增加超15%。随后三四年,中国造船产能预计继续快速增长。
详见报告4页。
中国造船产业:
造船省份、集团公司、单体船厂
克拉克森研究统计,江苏省手持订单继续保持大幅领先,辽宁省手持订单位居造船省份第二。中大型船企手持订单饱满,新船订单溢出效应持续增强,更多船企进军新船型建造市场,同时部分海工及风电设备企业开始进入商船建造市场。在各型船企生产繁忙、车间及堆场资源紧张的情况下,新造船生产开始向其他制造行业溢出,部分桥梁钢结构制造企业已经切入船舶分段制造市场。
详见报告4-9页。
中国造船产业:
船东客户
随着中国造船质量的提升、产能的灵活供应以及具有竞争力的造价等,越来越多国际船东开始选择中国船厂。克拉克森研究统计,2021年以来中国船厂的国外船东新船订单份额维持在近70%的高位(以金额计);其中,超470家国外船东首次在中国船厂下单(2026年以来新增超60家)。
详见报告10-12页。
中国造船产业:
船舶配套
克拉克森研究统计,以主机功率计,1-3季度中国船厂建造交付船舶中,中国制造主机占比突破70%;同时,中国制造替代燃料主机份额也维持在50%以上。
详见报告13-18页。
如需了解相关订阅详情,欢迎通过最下方联系方式与我们取得联系。