研报速递
一、市场总体情况与核心指标
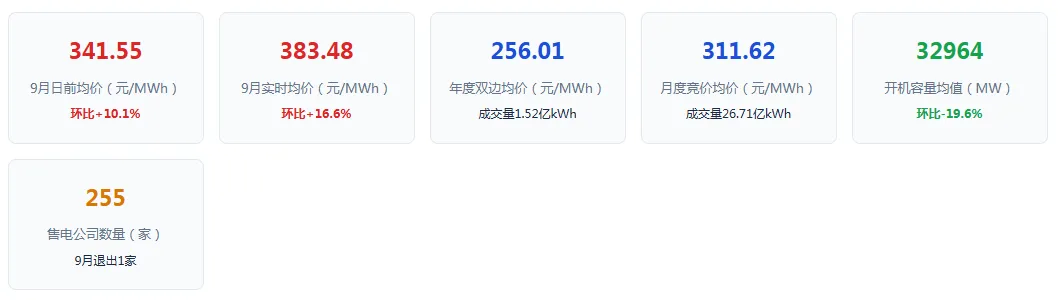
2026年9月,山西电力市场呈现“需求回落、供给收缩更猛、现货价格逆势上涨”的运行特征。9月日前市场均价341.55元/兆瓦时、实时市场均价383.48元/兆瓦时,较8月分别上涨10.1%和16.6%;与此同时,省调负荷峰值从8月的31579MW降至29526MW(-6.5%),开机容量均值从40991MW大幅降至32964MW(-19.6%)。供给端收缩幅度显著大于需求端,是9月现货价格在负荷回落背景下反而上涨的核心原因。
二、现货市场24小时分时分析
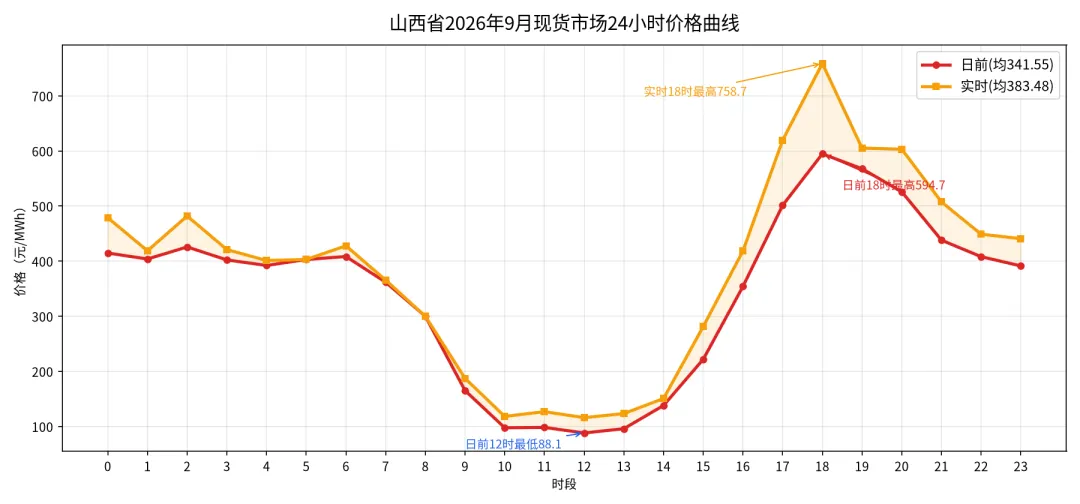
9月现货价格呈典型的“午间深谷、晚峰尖峰”单峰形态,峰谷极为陡峭:
日前价格:夜间0—6时维持在392—426元区间,7时起随光伏出力攀升快速回落,12时降至88.14元的全天最低,10—13时连续4个时段低于100元;15时起快速回升,17时突破500元,18时达到594.67元的全天最高,19—20时维持568—526元高位,21时后回落。
实时价格:整体高于日前,午间12时最低115.91元,18时飙升至758.71元的全天最高(较日前18时高出164元),17时619.47元、19—20时603—605元。晚峰时段实时价格显著高于日前,反映18时前后实时供需最为紧张,实时偏差结算风险集中。
午间深谷与晚峰尖峰的巨大落差,是9月山西现货最突出的特征:12时日前88.14元与18时594.67元相差506元,实时12时115.91元与18时758.71元相差643元。这一形态由光伏大发(午间出力22308MW)与晚峰光伏退出(18时仅4412MW)、负荷上行(18时29526MW)共同驱动。
三、中长期交易分析
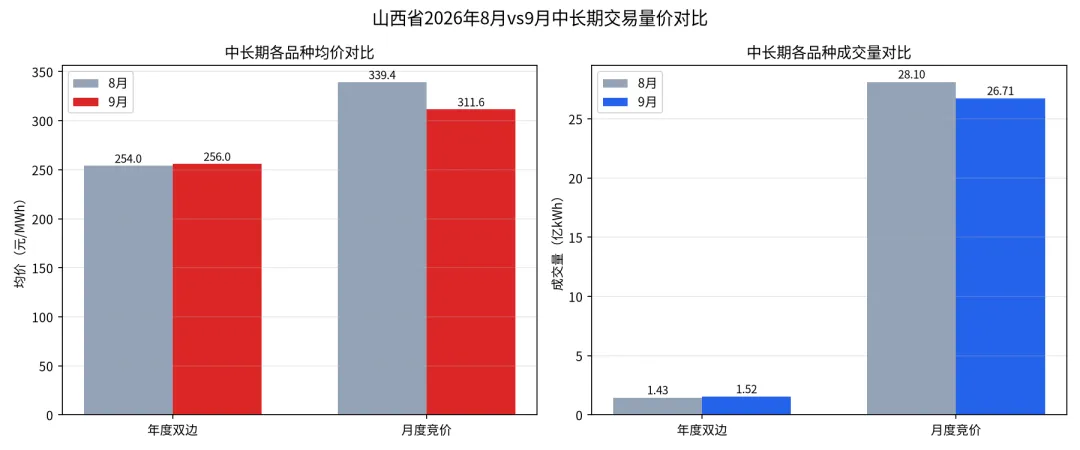
9月中长期交易以年度双边和月度竞价为主:
① 年度双边价格稳定在254—256元,9月成交量小幅增至1.52亿kWh,是全年价格"压舱石";② 月度竞价9月均价311.62元,较8月的339.39元下降8.2%,成交量26.71亿kWh(-4.9%),是中长期交易的主体品种。月度竞价价格在9月现货上涨的背景下反而下降,与8月类似,反映月度竞价申报对现货走势的预期偏保守;③ 售电侧月度集中竞价(月度集中)9月均价297.24元,介于年度双边与现货之间。
中长期与现货的价差结构
9月年度双边(256元)较日前现货(341.55元)低85.5元、较实时(383.48元)低127.5元;月度竞价(311.62元)较日前低29.9元、较实时低71.9元。在9月现货上涨周期中,中长期合约的"锁价"价值凸显,尤其是年度双边在晚峰时段(18时年度291元 vs 实时759元)为用电方提供了显著的成本对冲。
四、各交易品种价格对比
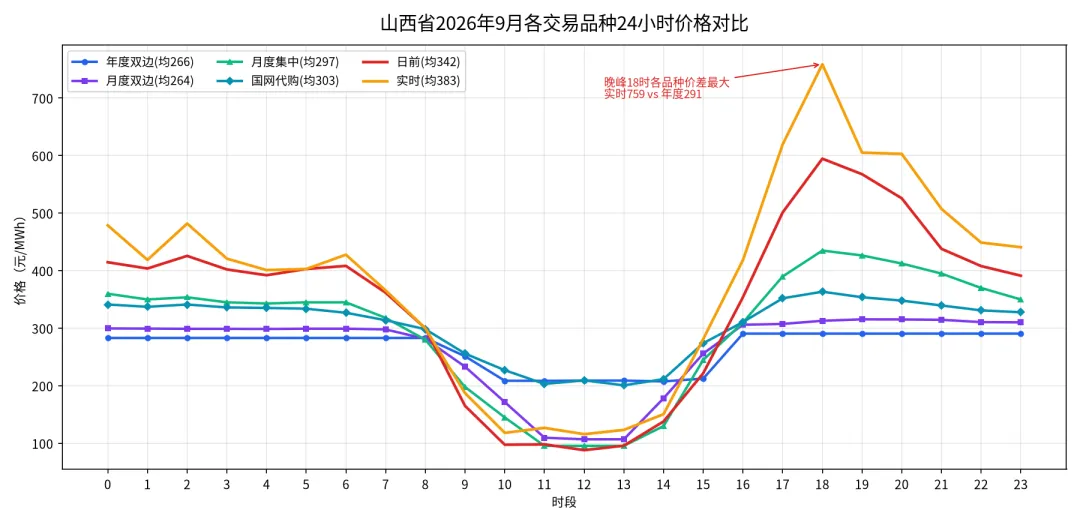
9月各交易品种全天均价由低到高依次为:月度双边(263.73)≈ 年度双边(265.83)< 月度集中(297.24)< 国网代购(303.04)< 日前(341.55)< 实时(383.48)。
各品种在午间时段(10—14时)价格均明显回落,年度双边、月度双边在午间降至209—213元、107—178元,而现货午间降至88—138元;在晚峰18时,各品种价差达到全天最大:年度双边291元、月度双边313元、国网代购363元、日前595元、实时759元,实时较年度双边高出468元。这意味着晚峰时段是中长期合约对冲价值最大、也是现货敞口风险最高的时段。
五、发电侧结算分析
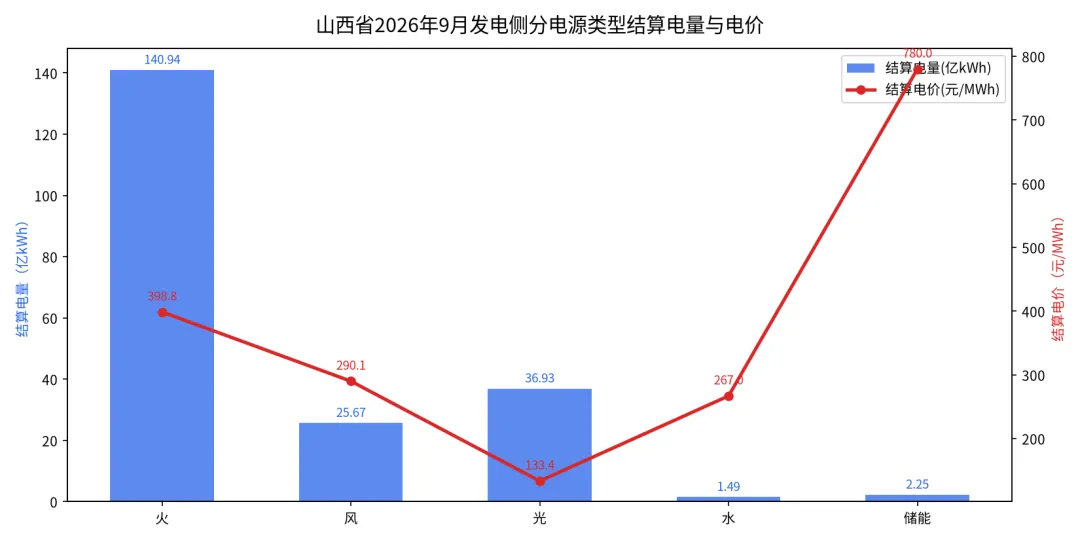
9月发电侧分电源类型结算情况:
① 火电是绝对主体,结算电量140.94亿kWh(占68.0%),结算电价398.75元,在9月晚峰高价时段获益显著;② 光伏结算电量36.93亿kWh(占17.8%),但结算电价仅133.38元,为各电源最低,与其午间大发、压低现货价格的时段特征一致;③ 风电结算25.67亿kWh、电价290.09元;④ 储能结算电量2.25亿kWh,结算电价高达779.99元,为各电源最高,体现储能在晚峰高价时段放电、"低充高放"的套利价值;⑤ 水电占比很小(0.7%)。
六、售电侧结算分析
9月售电侧批发、零售结算情况:
9月售电侧批发结算电量与零售均为121亿kWh,批发均价307.34元、零售均价309.83元,批零价差仅2.49元,售电公司批零价差空间极为有限。结合8月7日规则修订将零售套餐价差值参数k值从20元/MWh下调至14元/MWh,售电公司的零售收益空间进一步压缩,9月批零价差已降至2.5元的低位,售电公司需更加依赖精准的中长期锁价与现货偏差控制来维持盈利。
七、负荷、新能源与联络线
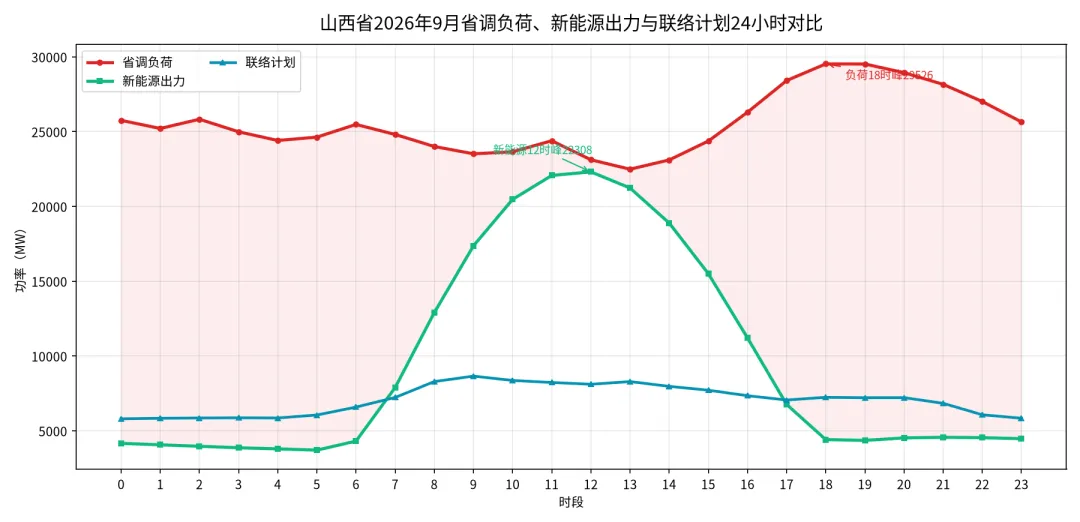
省调负荷:9月负荷呈"午间低谷、晚峰尖峰"形态,13时最低22486MW,18时达到29526MW的全天峰值,峰谷差7040MW。
新能源出力:9月呈典型光伏单峰,夜间约3700—4500MW,7时起快速攀升,12时达到22308MW的全天峰值(约为夜间的5倍),16时后快速回落,18时降至4412MW。新能源午间大发与负荷午间低谷重合,是午间现货深谷的直接成因;晚峰18时新能源骤降而负荷达峰,催生晚峰尖峰。
联络计划:9月全天呈"白天高、夜间低",0时最低5802MW,9时最高8656MW,白天维持在7700—8700MW,是山西外送通道。
从供需结构看,9月午间新能源出力(22308MW)已接近负荷(23117MW),净负荷仅约800MW,系统需为光伏消纳预留深度调峰空间,这也是8月7日规则修订煤电机组压火启停调峰条款的背景;晚峰18时新能源仅4412MW、负荷29526MW,净负荷缺口达25114MW,需火电+联络线满足,供给偏紧推高价格。
八、政策与规则变化
2026年8月7日,山西省能源局、国家能源局山西监管办公室联合发布《关于修订零售套餐价差值参数等4项〈电力市场规则体系(V16.0)〉有关条款的通知》,核心修订包括:
① 零售套餐k值下调(20→14元/MWh):直接压缩售电公司零售套餐的价差收益空间,9月批零价差已降至2.49元,售电公司盈利进一步承压,需向精细化采购与偏差管理要效益;② 煤电压火启停调峰条款修订:配合高比例新能源(午间光伏22308MW)消纳,明确煤电机组压火、启停调峰的相关机制,提升系统午间调峰能力;③ 长期停运机组交易及结算机制:规范长期停运机组的市场交易与电费结算,堵住相关结算漏洞。
九、与8月对比
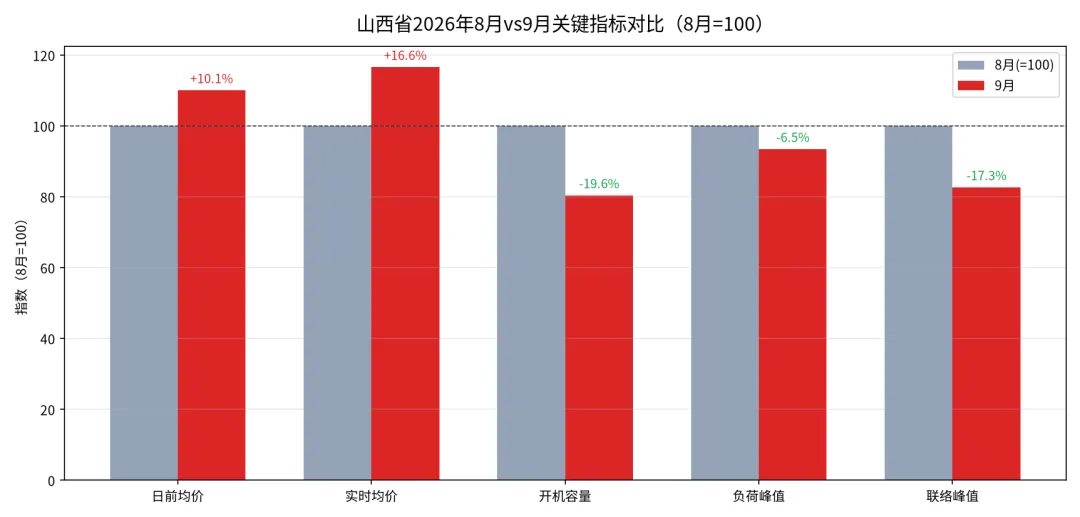
9月核心结论
1、现货逆势上涨:日前341.55元(+10.1%)、实时383.48元(+16.6%),实时涨幅更大;
2、供给收缩是主因:开机容量32964MW(-19.6%),收缩幅度远超负荷回落(-6.5%);
3、现货峰谷陡峭:午间12时日前88.14元深谷,晚峰18时日前594.67元、实时758.71元尖峰;
4、中长期稳价:年度双边256元(+0.8%)、月度竞价311.62元(-8.2%),锁价对冲价值凸显;
5、发电侧:火电140.94亿kWh(398.75元)为主体,光伏36.93亿(133.38元)电价最低,储能779.99元电价最高;
6、售电侧:批零价差仅2.49元,叠加k值下调至14元,盈利空间压缩;
7、政策:8月7日V16.0修订4项条款,聚焦零售k值、煤电调峰、停运机组结算。
8月→9月对比研究总结
1、价格层面:8月现货日前310.25、实时328.77,9月在负荷回落的情况下反而上涨至341.55、383.48,核心原因是供给端开机容量大幅收缩19.6%(40991→32964MW),供给收缩显著快于需求回落,晚峰时段供需偏紧;实时价格涨幅(16.6%)大于日前(10.1%),说明实时偏差时段供需更紧、实时风险上升。
2、供需层面:9月负荷峰值下降6.5%(31579→29526MW),新能源午间峰值略升(20634→22308MW),但联络线峰值下降17.3%(10466→8656MW),外送减少叠加开机容量下降,晚峰供给保障能力减弱。
3、策略启示:① 晚峰17—20时是现货高价(实时18时759元)高风险时段,应通过年度双边、月度竞价等中长期合约重点覆盖,控制现货敞口;② 实时价格在晚峰显著高于日前,需加强实时偏差预测与申报,避免实时高买;③ 售电公司在k值下调、批零价差收窄的背景下,应向精细化锁价、分时段采购和偏差考核管理要利润;④ 储能在晚峰套利价值显著(779.99元),可关注储能、虚拟电厂等灵活性资源参与。
数据说明:本报告数据全部来自山西电力交易中心。
个人观点,仅供参考。如有侵权,请及时联系进行删除。