研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d277d512aeb5
气象指数保险卡住的不是农户没需求,而是“听不懂、进不了补贴、数据撑不住定价”这三件事叠在一起。
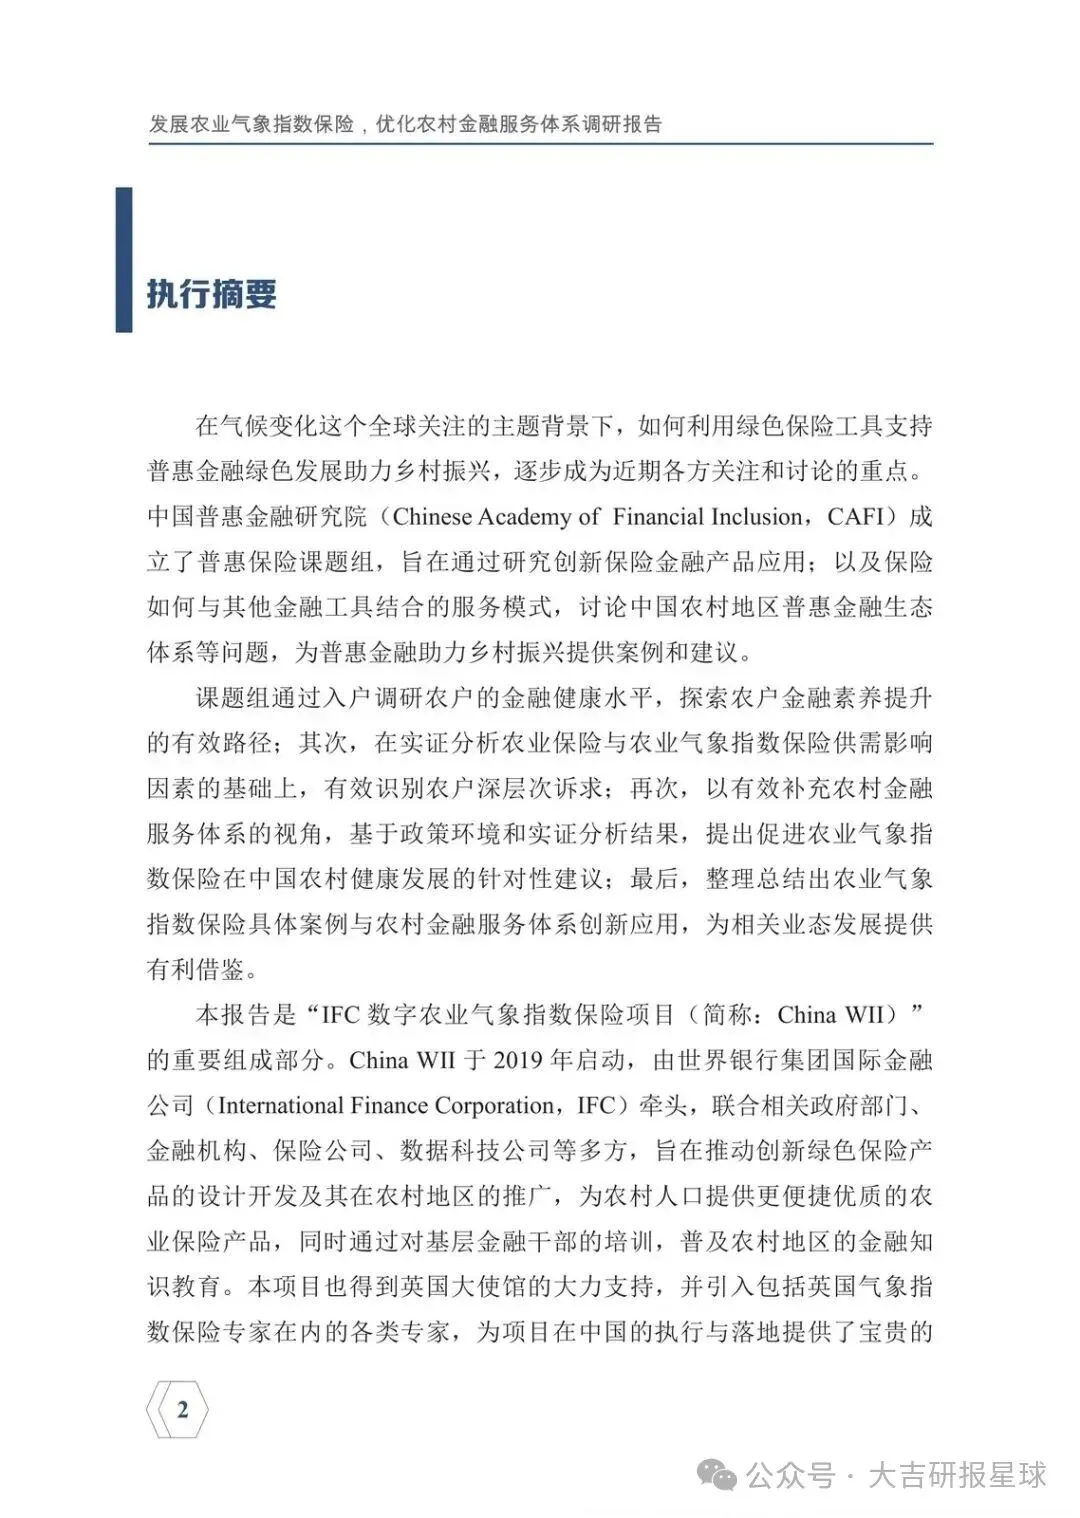
中国每年约 6 亿亩作物、超 2 亿人次受灾,损失里 70%–80% 来自气象灾害。2014–2018 年,年均受灾面积占播种面积约 13%;2018 年有统计的 28 省农业气象灾害损失超过 740 亿元。政策已经连续多年推农险扩面提质,传统保单规模也在涨。真正该盯的,是农户愿意买、基层能讲清、财政愿意补、气象数据够用来定价的那条闭环,能不能合上。
主线就两条矛盾:一是农户钱紧、人情借贷多,传统农险又嫌品种少、保障低、定损难;二是指数险讲清楚后意愿立刻上来,但供给端培训、补贴和数据库还没跟上。
农户不是不买保险,是买不到对的、也讲不明白
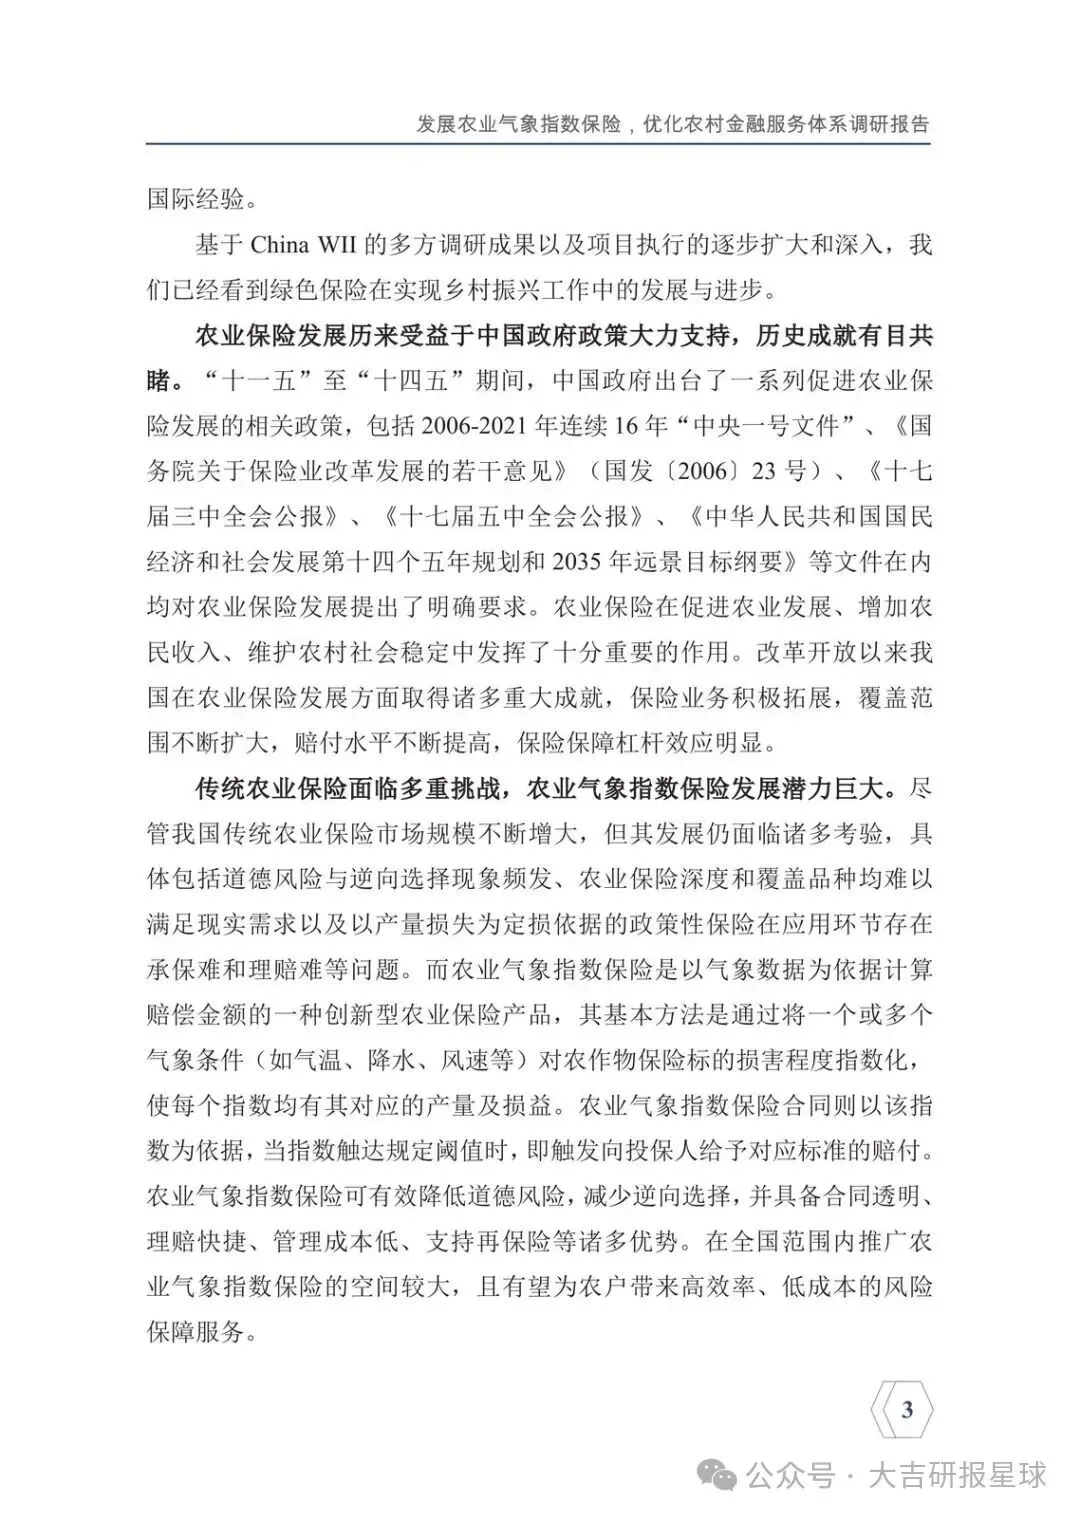
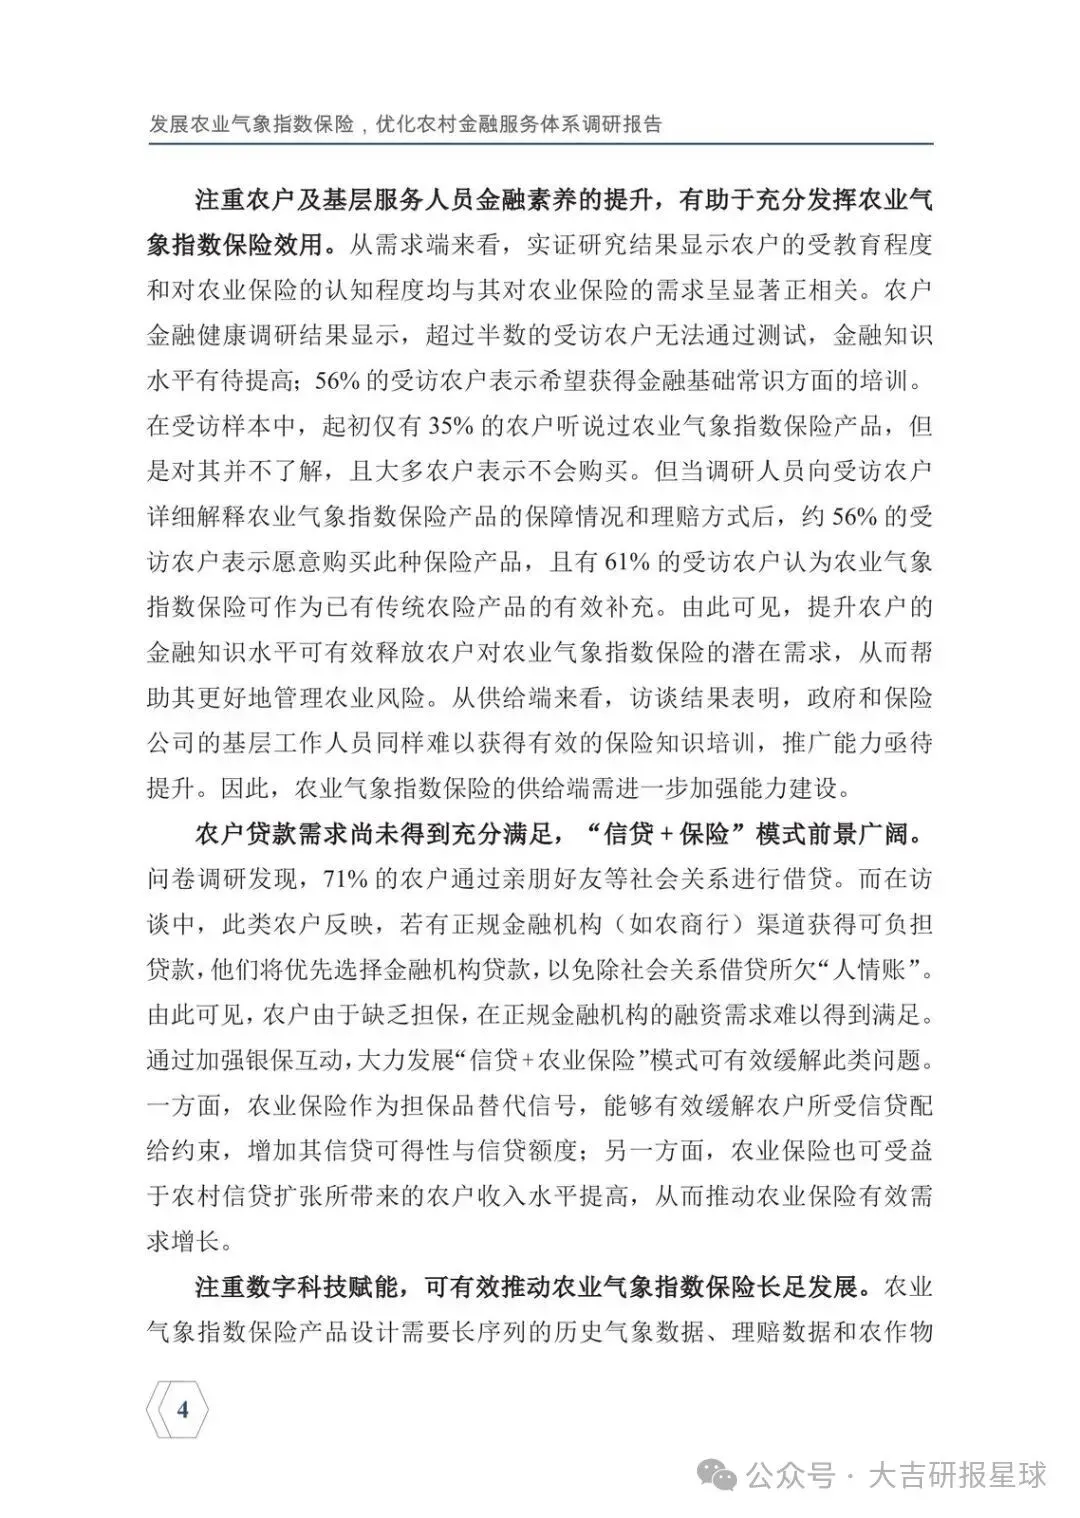
入户调研里,农户总体收支还能平衡、债务可控,应急储蓄和借贷能力也不差。缺的是意外保障规划和投资未来的手段。借款渠道高度依赖亲朋:71% 的农户靠社会关系借钱。访谈里他们说得很直白——如果农商行这类正规渠道能给出可负担贷款,他们更愿意走机构,少欠“人情账”。
金融知识是另一块短板。超过半数受访农户过不了金融知识测试,56% 希望有基础常识培训。起初只有 35% 听说过农业气象指数保险,且并不了解,多数表示不会买。调研员把保障范围和理赔方式讲清楚后,约 56% 愿意买,61% 认为它可以补传统农险。需求被认知卡住了,不是被“没钱”一句话打发掉。
谁受益:讲得清产品的保险公司、能把保险当增信信号的农商行、能拿到正规信贷的农户。谁受损:继续靠人情账周转、灾害来了只能扛的家庭;基层干部和保险公司一线如果还拿不到有效培训,推广也会空转。
传统农险的痛点,正好是指数险能补的口
传统农险面临道德风险、逆向选择,深度和品种对不上现实需求,按产量损失定损又容易承保难、理赔难。气象指数保险把气温、降水、风速等条件指数化,指数触达阈值就按约定赔,合同更透明、理赔更快、管理成本更低,也便于再保险。
财政补贴直接左右供需。回归里“是否受政策补贴影响”系数 1.276 且高度显著,受教育水平和家庭年收入也与需求正相关。补贴进不了目录,潜在需求很难变成保费;收入和认知上去了,购买意愿才跟得上。
“信贷 + 保险”是报告里最具体的商业模式:保险当担保品替代信号,缓解信贷配给,提高可得性和额度;信贷扩张又抬农户收入,反过来喂农险需求。太仓特色农险、蔬菜种植风险保障链条,以及“气象服务 + 数字农险 + 智慧农业”,都是在把险前预警、险中响应和险后补偿串成一条链,而不是再卖一张单表。
规模起不来,卡在品种、基层和数据
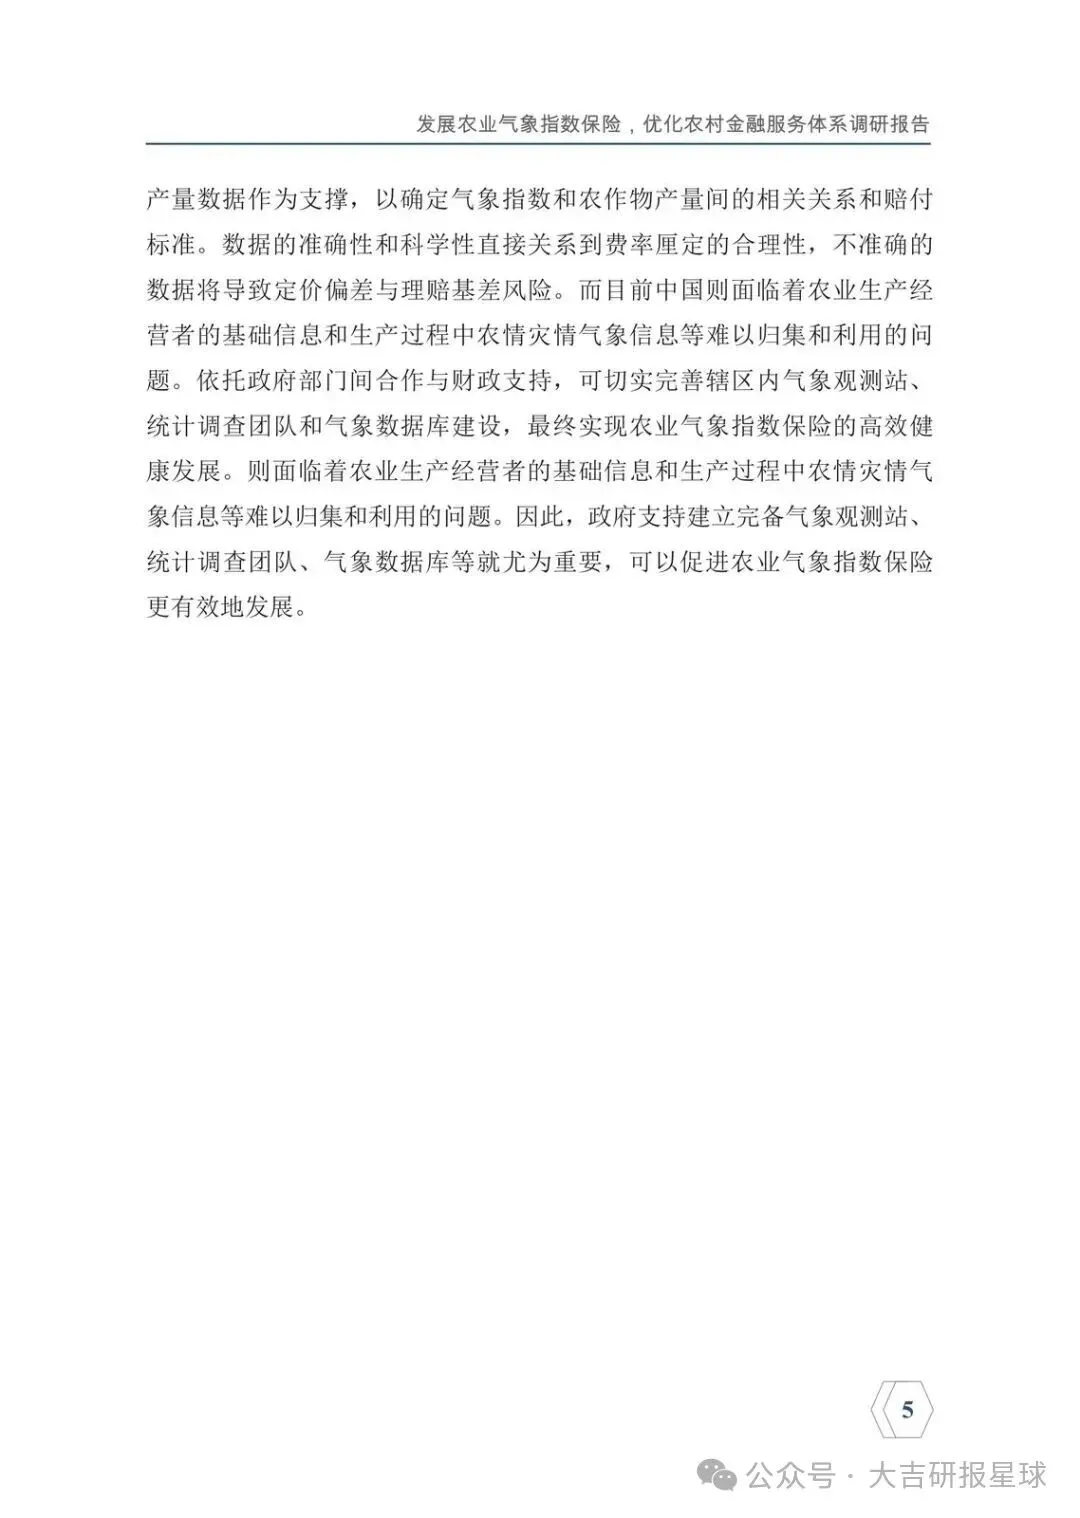
建议很集中:产品要跟已有金融工具配套,而不是单打独斗;试点品种要扩,才有规模效应;基层服务能力要补课;气象观测站、统计调查和历史产量、理赔、气象长序列必须建库。费率靠这些数据定,数据不准就是定价偏差和基差风险。中国眼下的短板,正是生产经营者基础信息和农情灾情气象信息归集难、用不上。
现在值得看,是因为 China WII 从 2019 年已经把政府、银行、保险公司和数据科技方拉到同一张桌上,国际经验也在往国内试点灌。接下来该盯的不是概念热度,而是补贴目录、基层讲解转化率、观测网密度和指数与产量的相关性能不能过关。
观察清单
- 试点地区在讲解产品后,农户购买意愿能否稳定在调研给出的约 56% 附近,而不是停留在“听说过但不买”。
- 气象指数险是否进入地方或中央农险补贴目录,以及补贴系数对需求的拉动是否仍接近报告中的显著正向关系。
- “信贷 + 农险”落地时,正规金融机构贷款占比能否压过 71% 的亲朋借贷依赖,农户信贷额度是否随投保上升。
- 气象站、产量和理赔长序列数据库是否按县域补齐,费率厘定和基差投诉是否同步下降。
- 基层干部与保险公司一线是否获得可考核的指数险培训,现场讲解后“愿买 / 愿当补充”的转化是否可复现。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告