研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/7c66406303ef
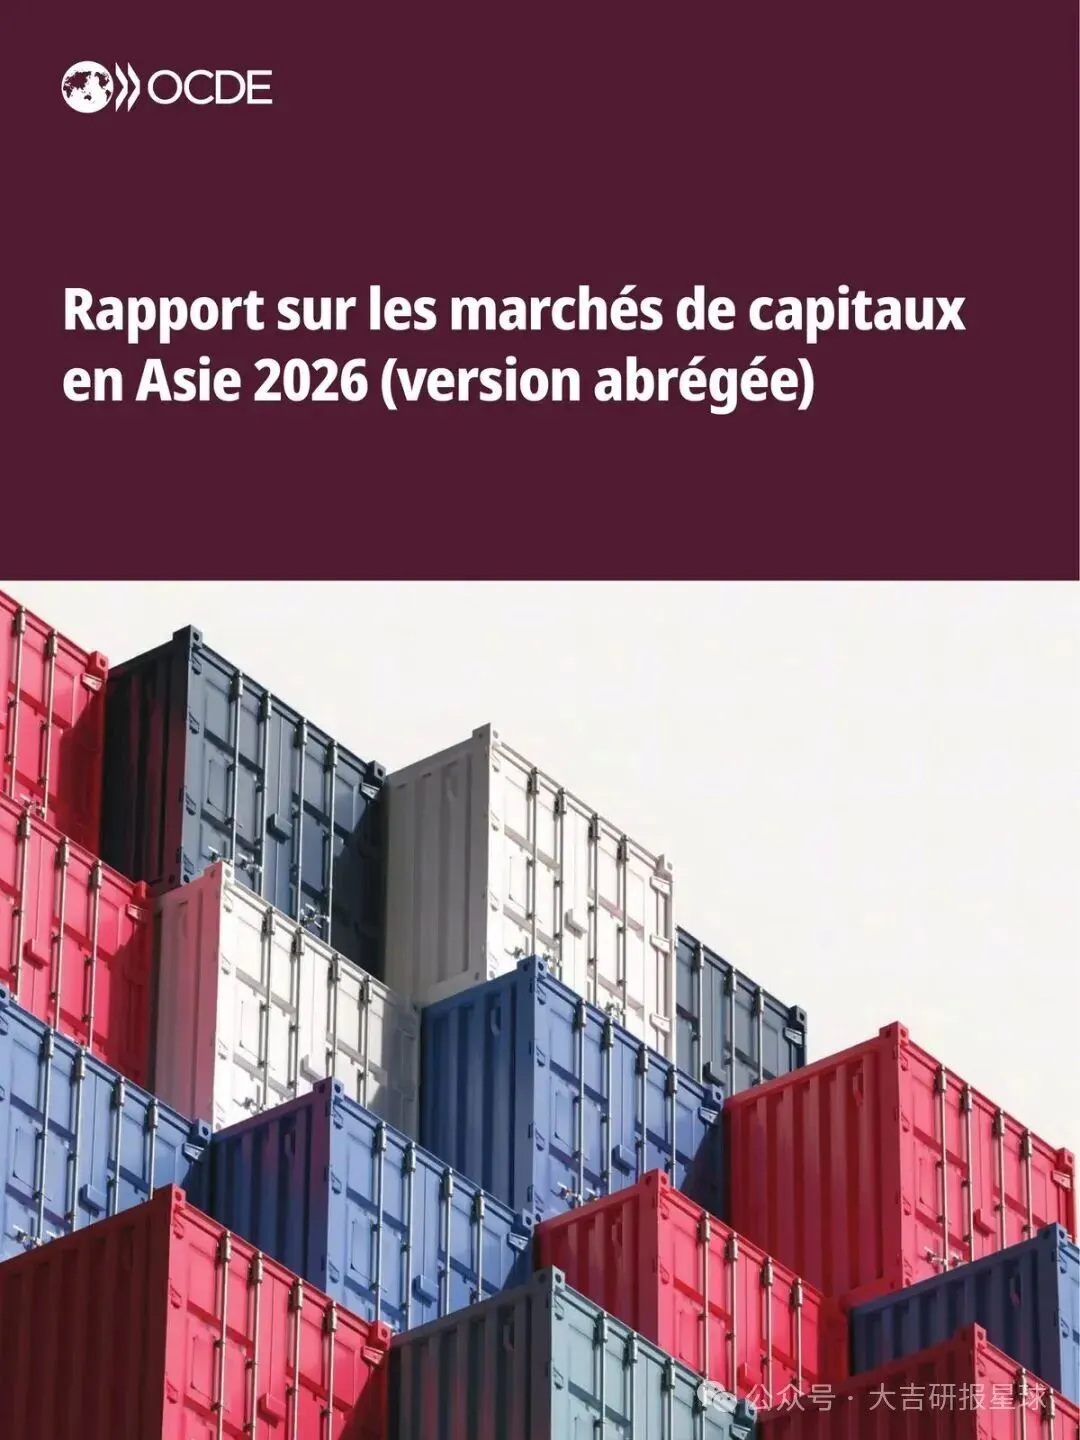
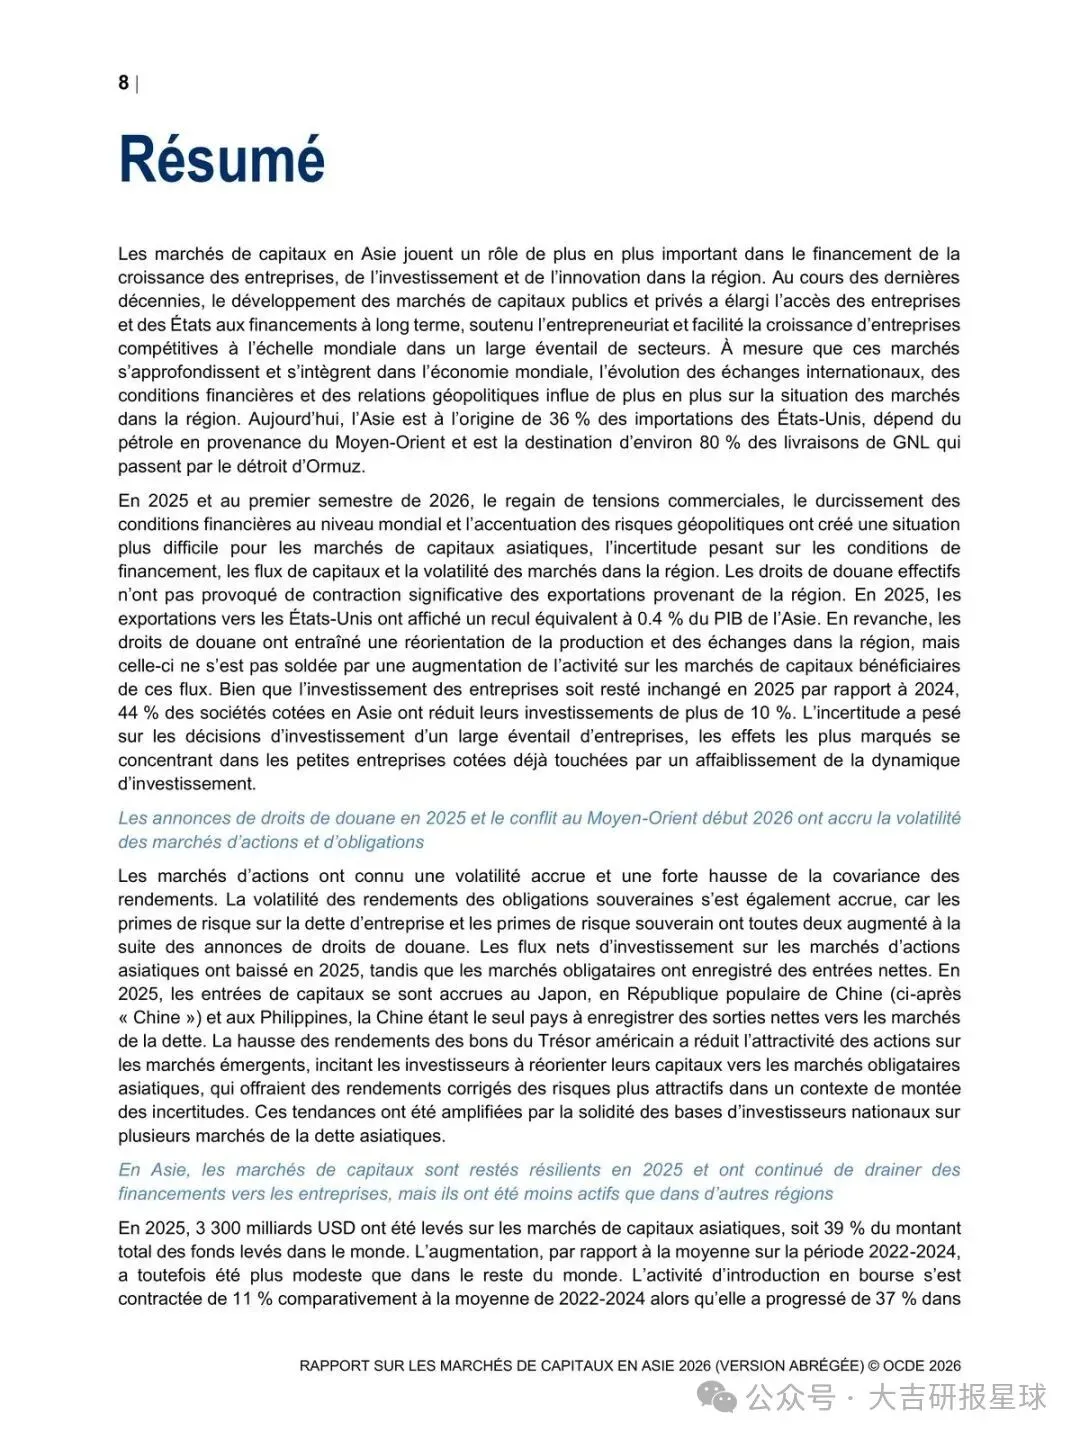
亚洲股市在2025年吃的不是全面崩盘,是一记关税冲击后的错位:可贸易部门先被砸,年末又和内需股重新并轨,真正被拉开的是高风险主权债融资成本和低风险避险资金的流向。
这件事值得现在看,是因为冲击发生在2025年到2026年初,贸易政策不确定性和地缘政治同时抬升,波动、资本流动和企业融资条件已经改写。发达市场仍主导区域格局,但马来西亚、新加坡、中国台北、泰国对美国市场的敞口相对GDP特别高;中国和印尼体量大、结构更分散,对美依赖相对更低。中国和印度面对的美国有效关税偏高,部分东南亚经济体仍偏低。后文就围着这条主线:冲击怎么传到股债、谁被缓冲、接下来盯什么。
关税冲击先打估值,后被市场消化
2025年4月关税公告后,部分亚洲市场里受关税敞口更高的企业估值先掉,随后反弹。中国这边,出口导向企业的估值多数时候仍低于内需型企业;越南则是内需型企业累计涨幅更高。到2025年末,几条估值轨迹重新靠近,说明第一轮关税冲击的定价至少部分消退。
谁受益、谁受损,要按敞口分。贸易依赖更高、有效关税更高的经济体,股权风险溢价更容易被一次性重估;内需权重更高、或能择时发债的大企业,账面融资成本不一定立刻全面抬升。材料也提醒:大经济体里企业借款成本看起来“没有普遍冲击”,可能只是公司选择不在紧张窗口发债,避开更高成本。
主权债是缓冲垫,也是分层器
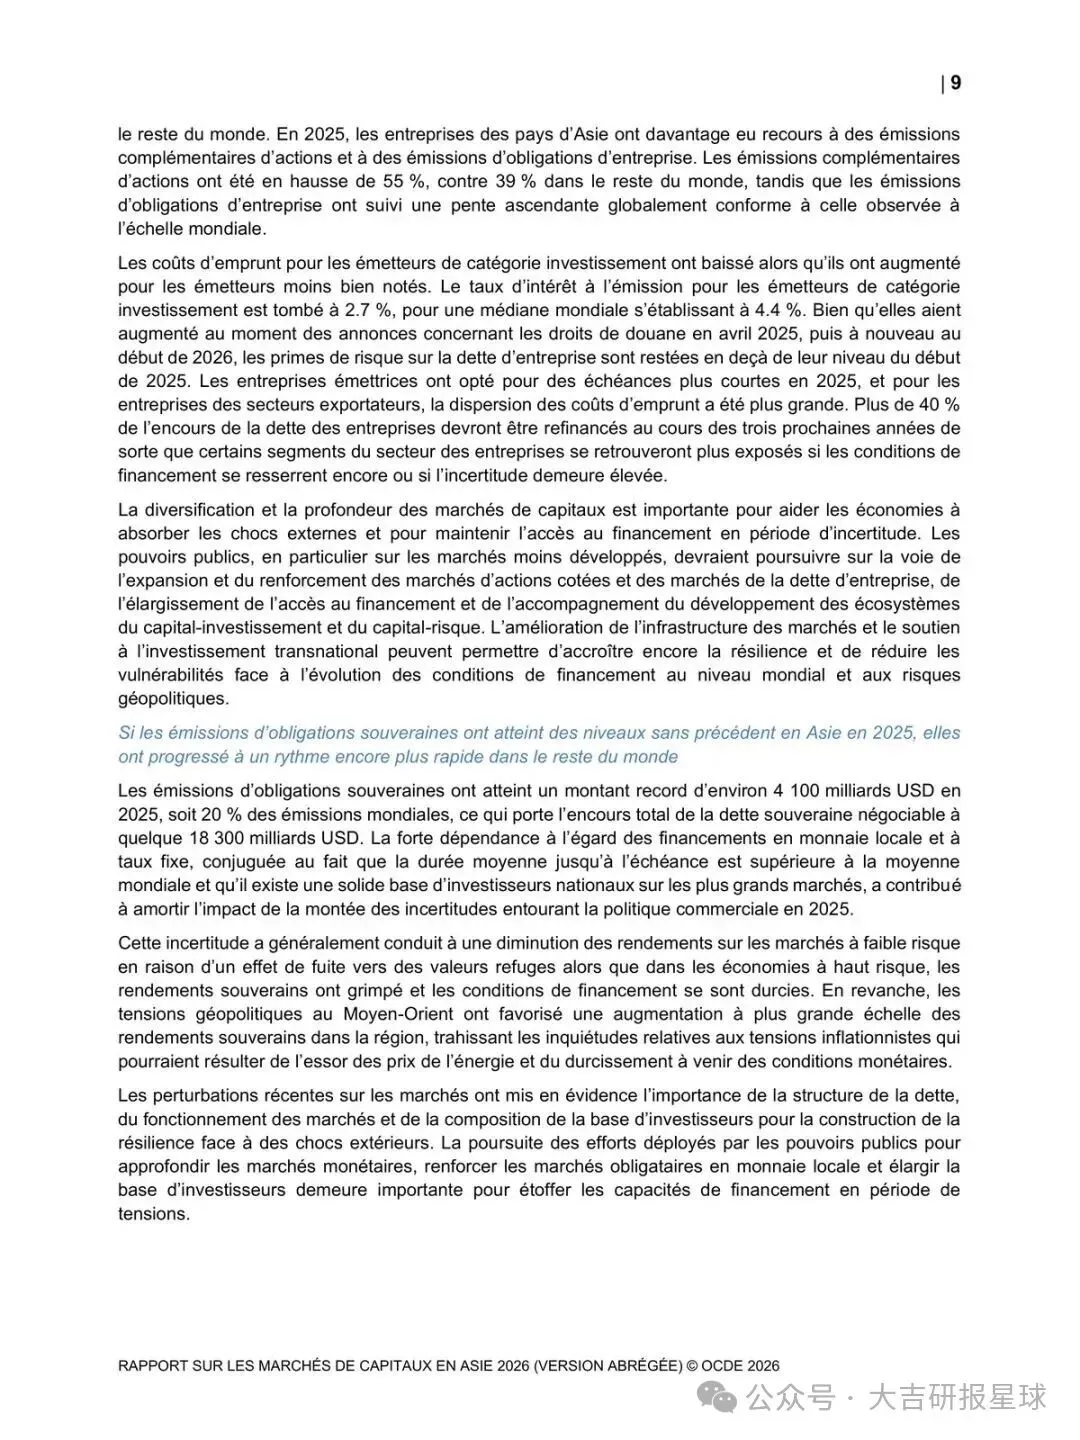
亚洲可交易主权债存量大约18 300亿美元,约占全球发行的20%。本地货币、固定利率、平均期限长于全球、加上最大市场里扎实的国内投资者,缓冲了2025年贸易政策不确定性。低风险市场出现避险、收益率下行;高风险经济体主权收益率上行、融资条件收紧。贸易政策不确定性指数与主权收益率的相关性整体不高,冲击更像阶段性压力,而不是全年持续推升收益率。区域金融中心如香港(中国)和新加坡,与共同因子的联动更强。
受益的是有深度本币债市、国内买盘厚的市场;受损的是高风险、外币或短久期依赖更重的发行人。企业端,中国出口企业融资成本仍低于内需企业,日本出口部门在关税公告后借款成本略升,中国和日本以外的亚洲出口企业普遍面对更高发债利率。股权融资上,企业更倾向后续增发,私募股权、公司债和主权债同步被重定价。
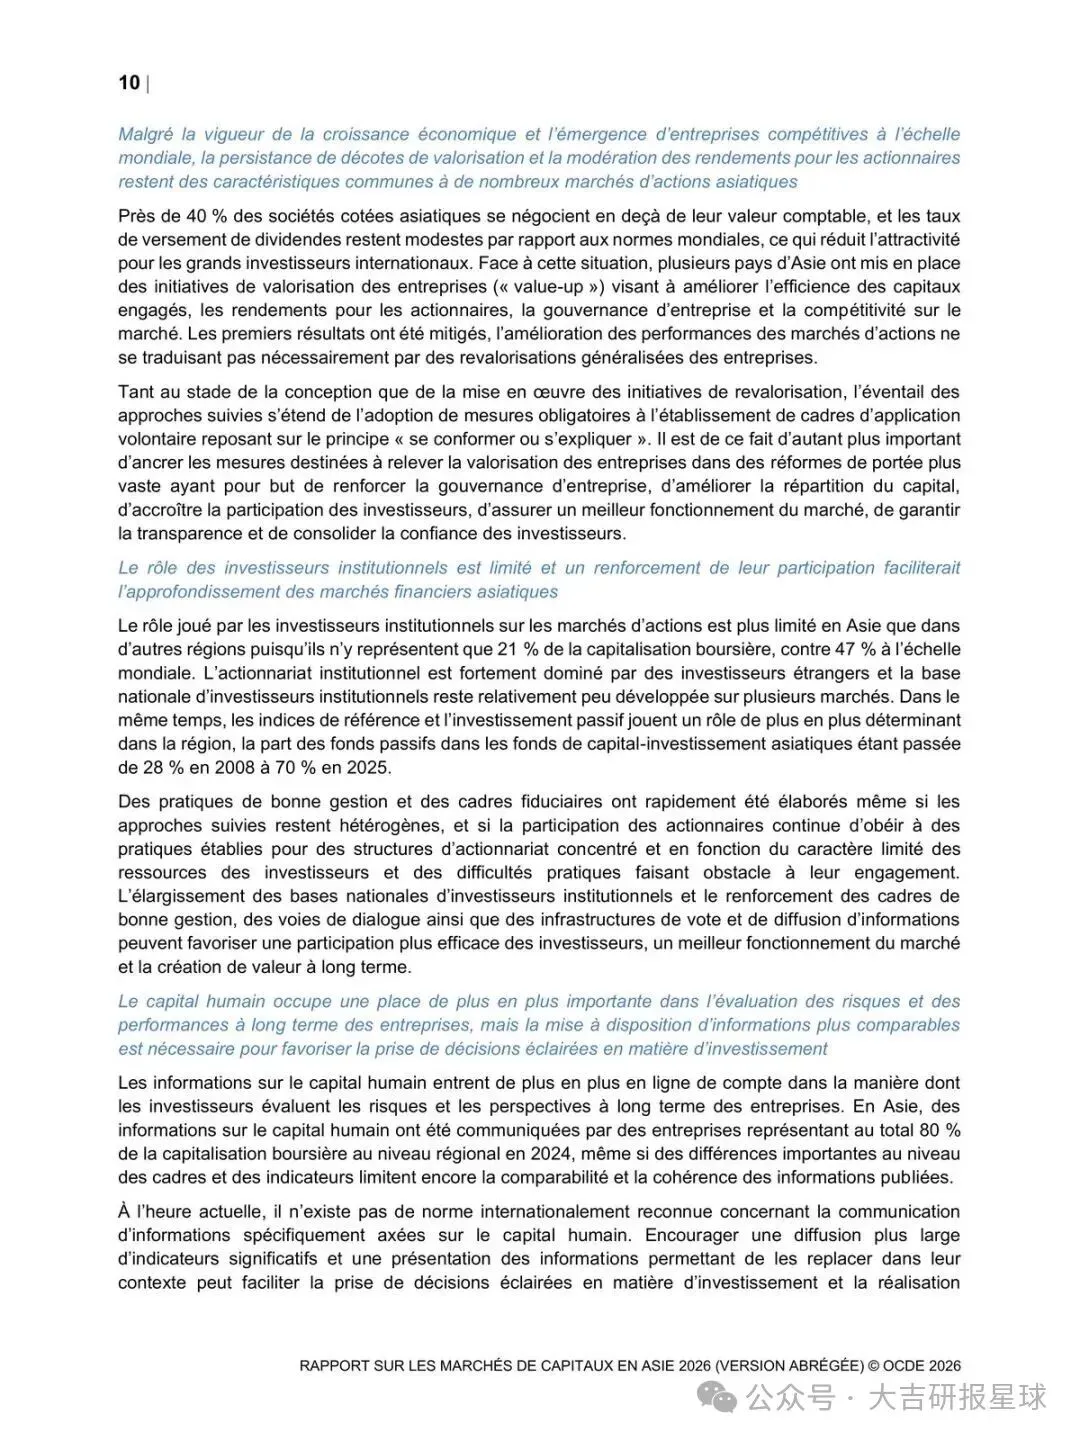
折价是结构性问题,不只是情绪
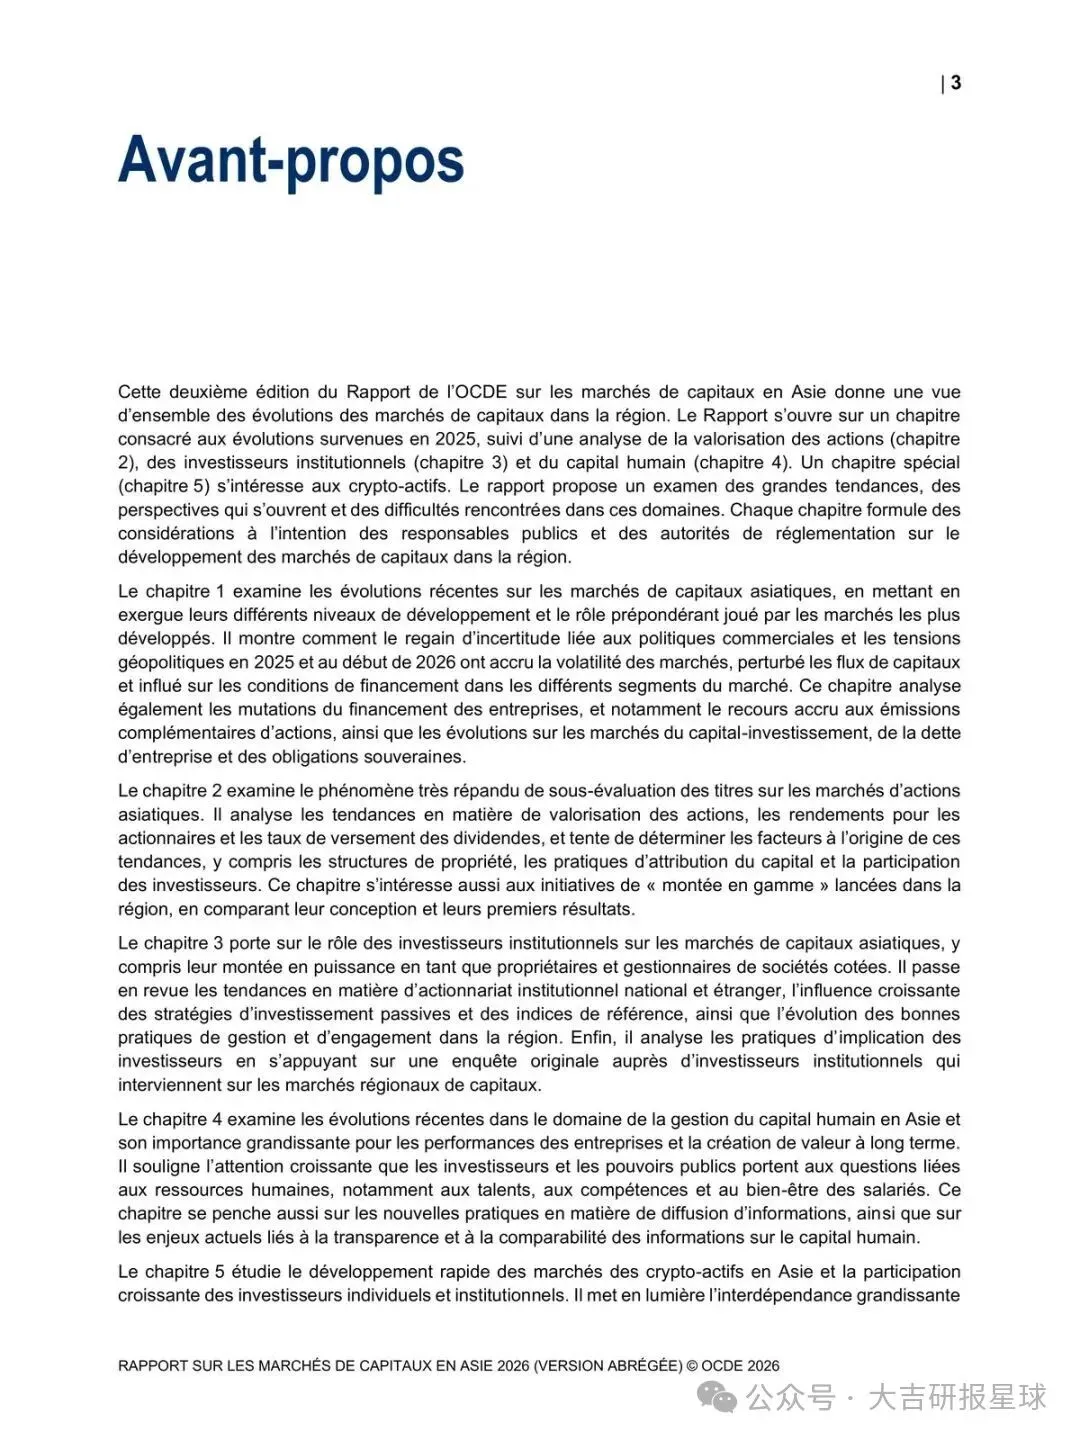
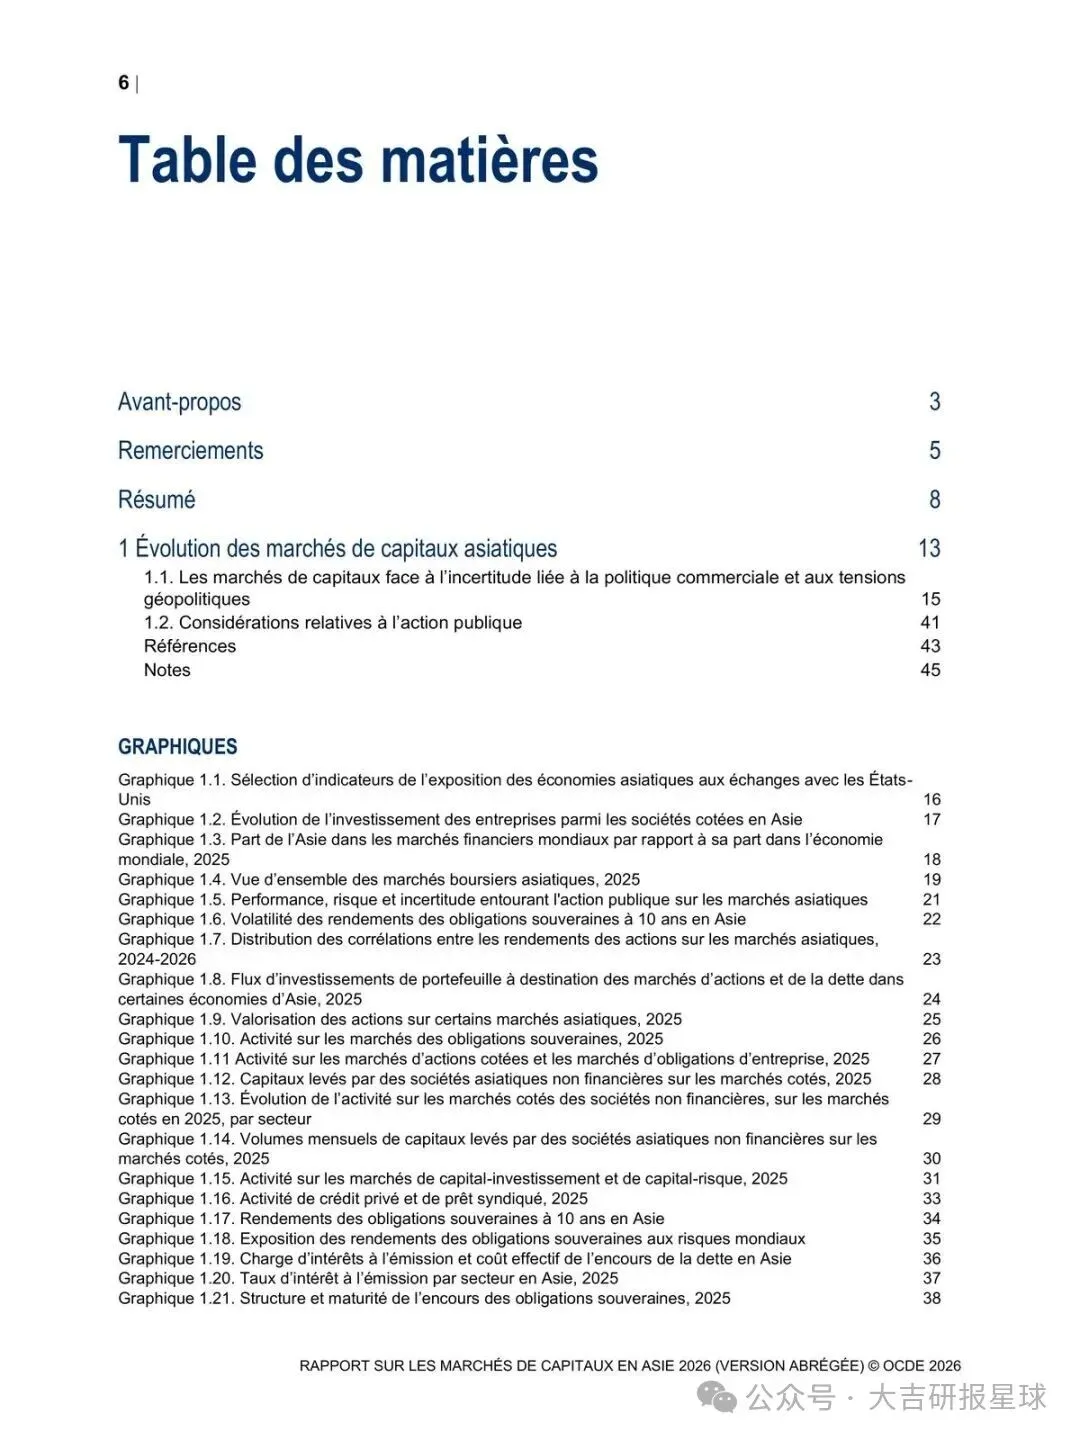
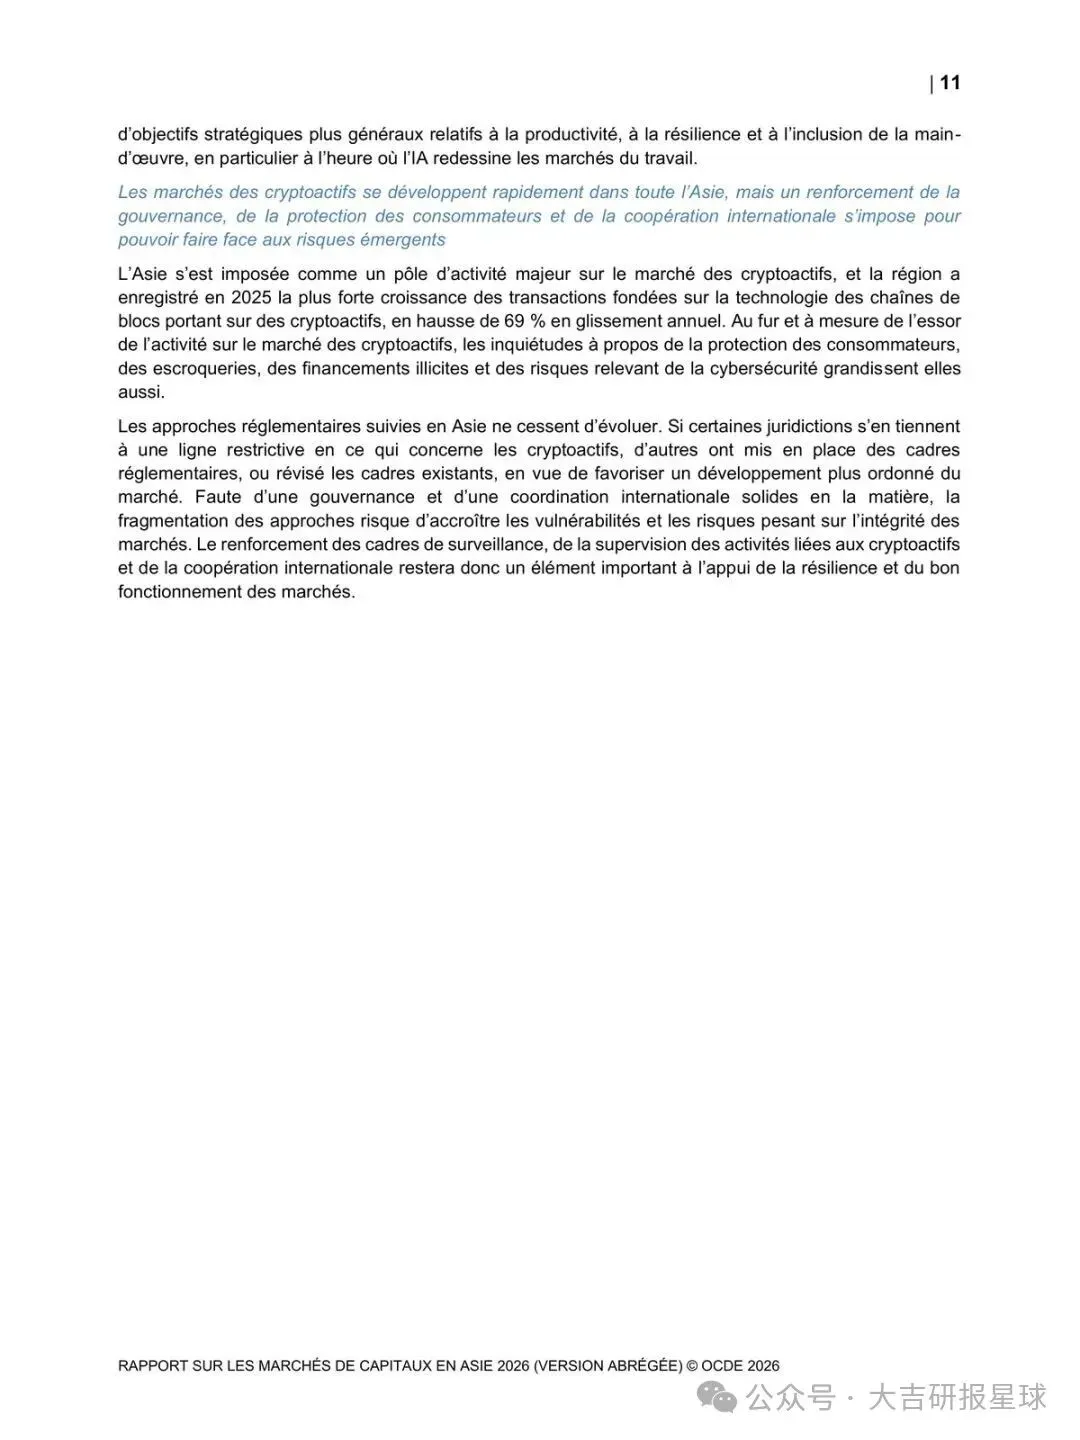
报告把亚洲股市普遍低估单独成章:估值、股东回报、分红率,和股权结构、资本配置、投资者参与绑在一起。区域内已有“升档”改革,设计和早期结果并不整齐。机构投资者与人力资本被放在后面两章,加密资产是专章,政策建议落在如何把市场做深、把定价做实。从材料看,低估不会被一次关税反弹自动修掉,除非所有权、分红和机构资金同时动。
观察清单
- 关税敏感股与内需股的估值差:若2025年末那种重新收敛被再次拉开,说明第二轮贸易冲击定价回来了。
- 高风险相对低风险主权利差:避险行情下低风险收益率继续下行、高风险上行,对应融资分层在加深。
- 出口企业发债利率相对内需企业:中国以外、尤其中国和日本以外亚洲出口商,利率是否持续高于内需部门。
- 后续增发相对IPO/私募的占比:增发抬头而一级市场收缩,说明股权融资仍在“择窗补血”。
- 香港(中国)、新加坡与区域共同因子的相关性:联动走高,意味着外部冲击会更快传到区域金融中心。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告