研报速递

一、宏观政策动态
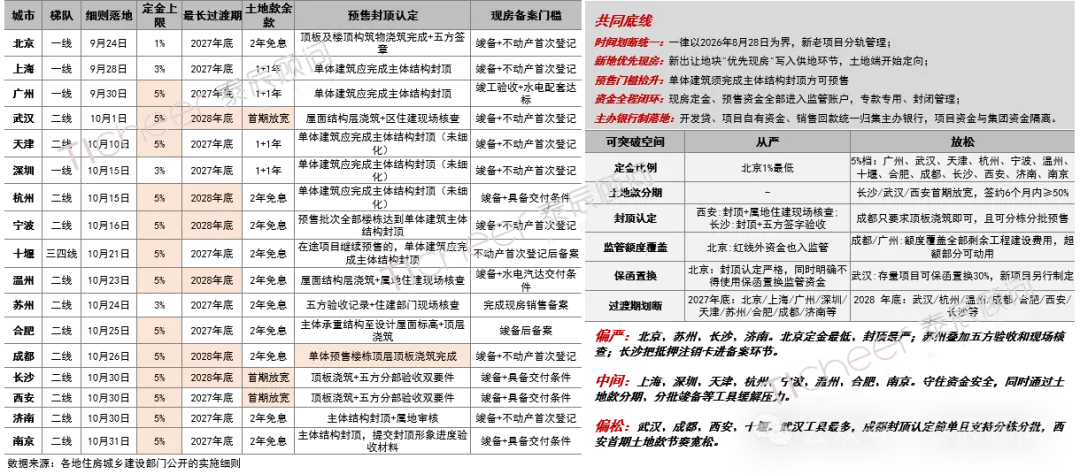
全国层面:17城落地8.28新政实施细则,重点一二线落地完毕
截止10月共17城8.28新政实施细则落地,一线4城全覆盖,二线覆盖12城;各城主要在定金/土地款/封顶认定/监管额度覆盖/过渡期划断/保函置换等六个方向突破;北京、苏州、长沙、济南从严,武汉、成都、西安、十堰较为宽松。
地方层面:河南省直公积金拓宽提取范围,上调贷款额度
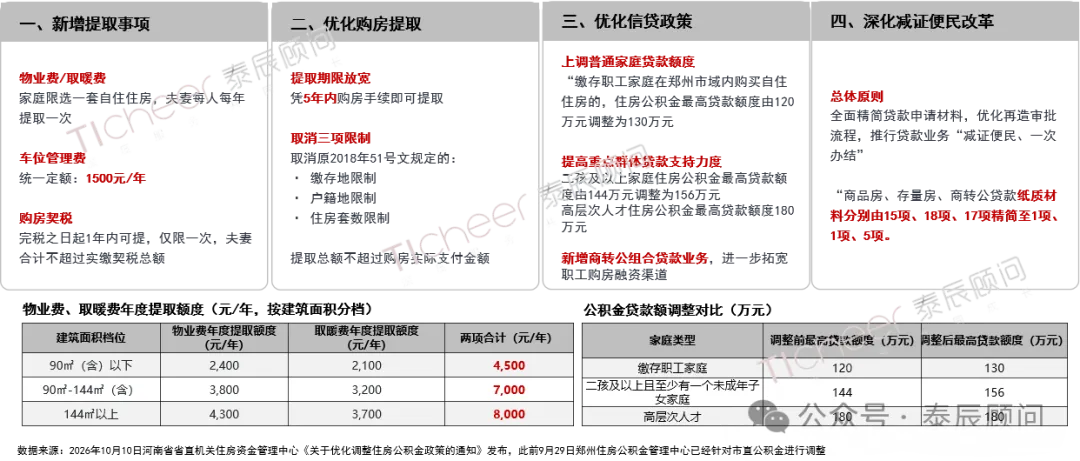
2026年10月10日,河南省省直机关住房资金管理中心发布《关于优化调整住房公积金政策的通知》,拓宽提取范围(郑州节前已调整)、优化购房提取、优化信贷政策、精简办理流程
地方层面:新乡房票安置+卖旧买新激活住房消费
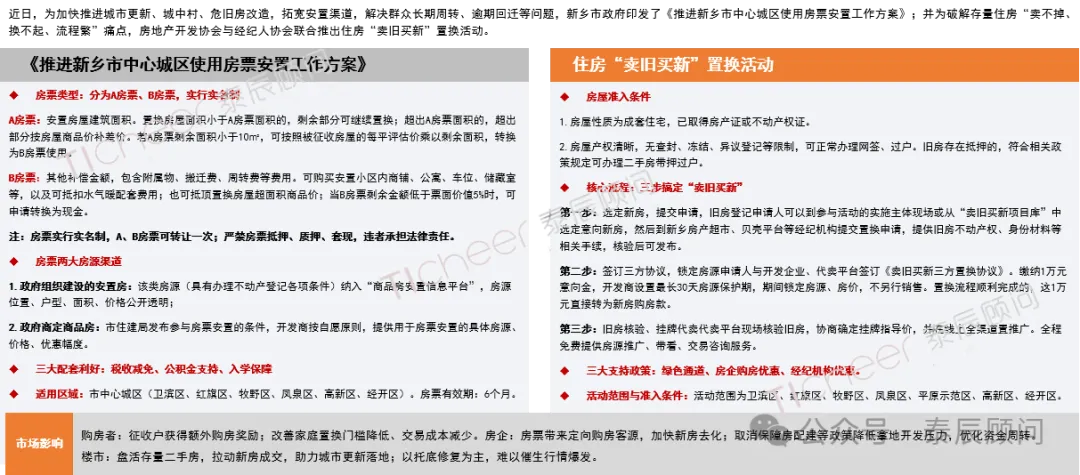
新乡通过房票安置挖掘城市更新购房需求,卖旧买新打通置换链条,叠加人才、公积金配套政策双向激活供需两端。政策定位为市场托底,重在化解库存、降低置换成本,推动新乡住房消费温和修复
二、郑州市场表现
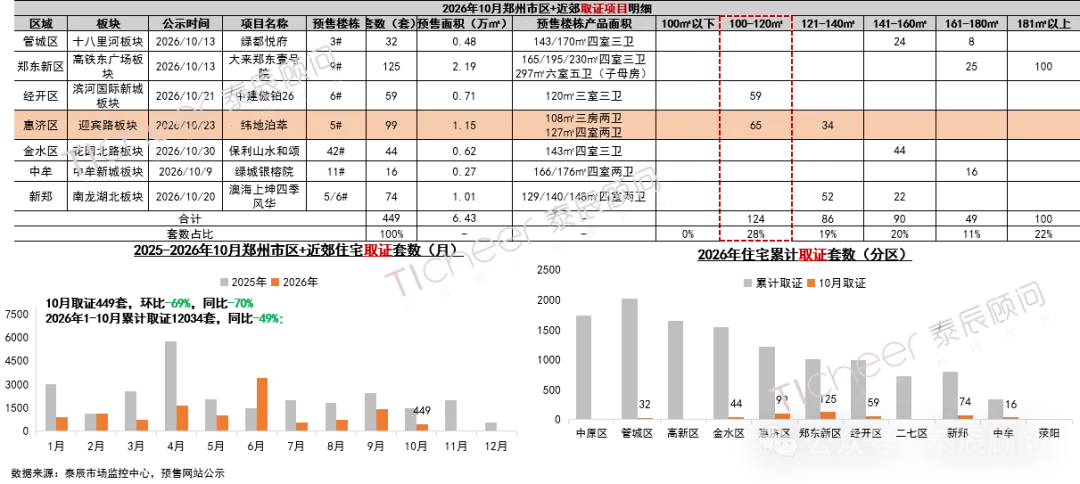
取证:供应显著收缩,取证集中100-140㎡三-四室
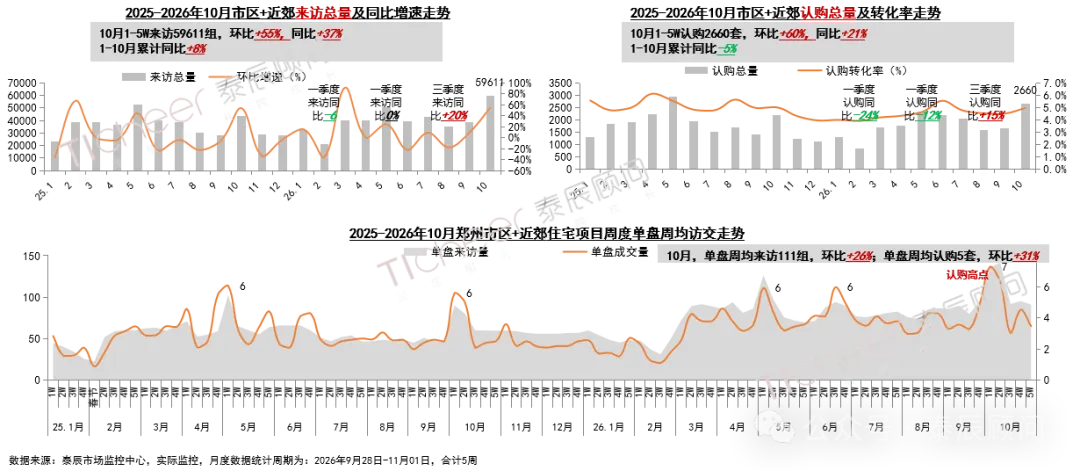
访交动态:假期+政策双重驱动,访交脉冲式上涨
10月总来访环比+55%,同比+37%,认购环比+60%,同比+21%,访交热度高于去年同期;分周度来看,月内脉冲式回升,前两周受假期带动升至高点,月下旬快速回落
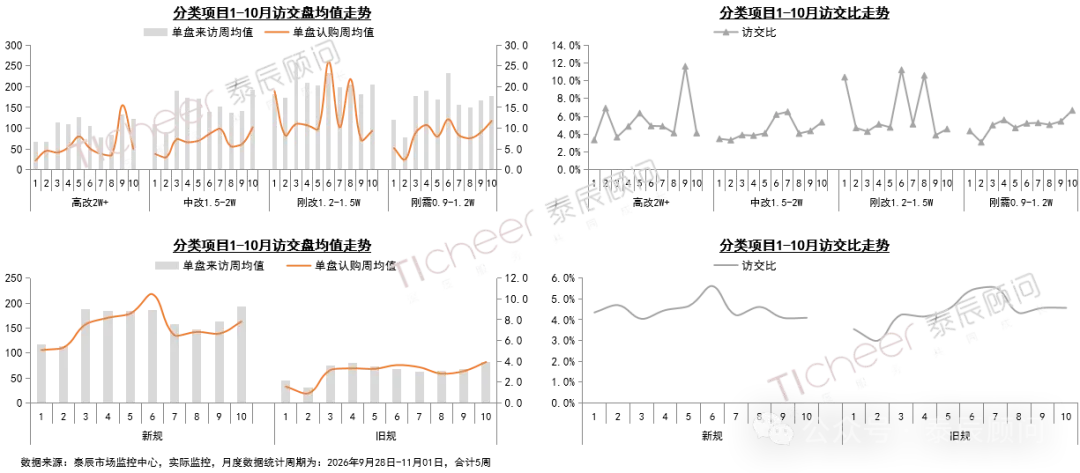
访交动态:贴息精准托底刚需刚改稳步上扬,高改结构性下行
市场结构性分化显著,中改项目受“保利天曜”低价首开带动成交回升显著;刚需、刚改项目依托贴息政策精准覆盖,叠加假期促销政策发力,成交整体上扬;高改项目持续走弱
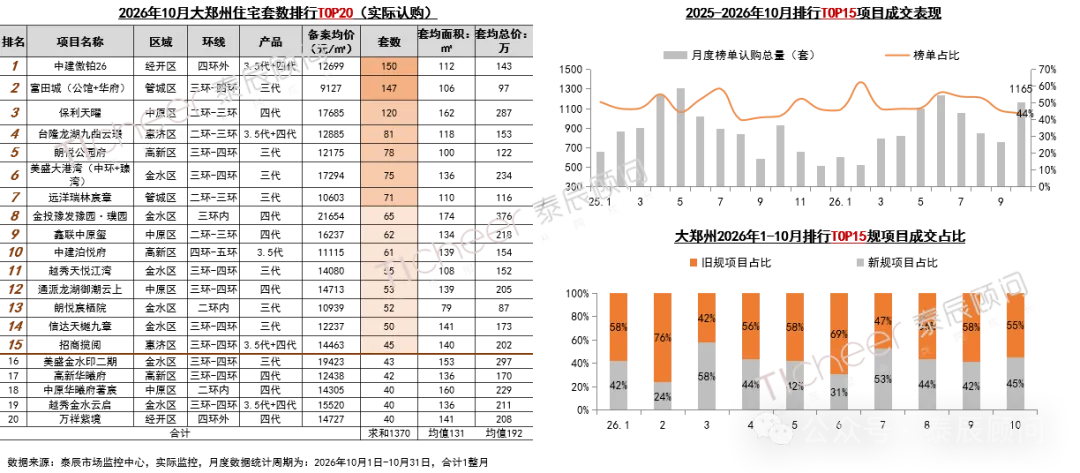
访交动态:TOP前三认购破百,中建保利开盘领跑,富田以价换量
10月TOP15成交总量1165套,占整体44%;榜单门槛值45套,环比+12套;中建傲铂26连续加推热销、富田城低价现房送装修、保利天曜首开排名前三,认购均破百套
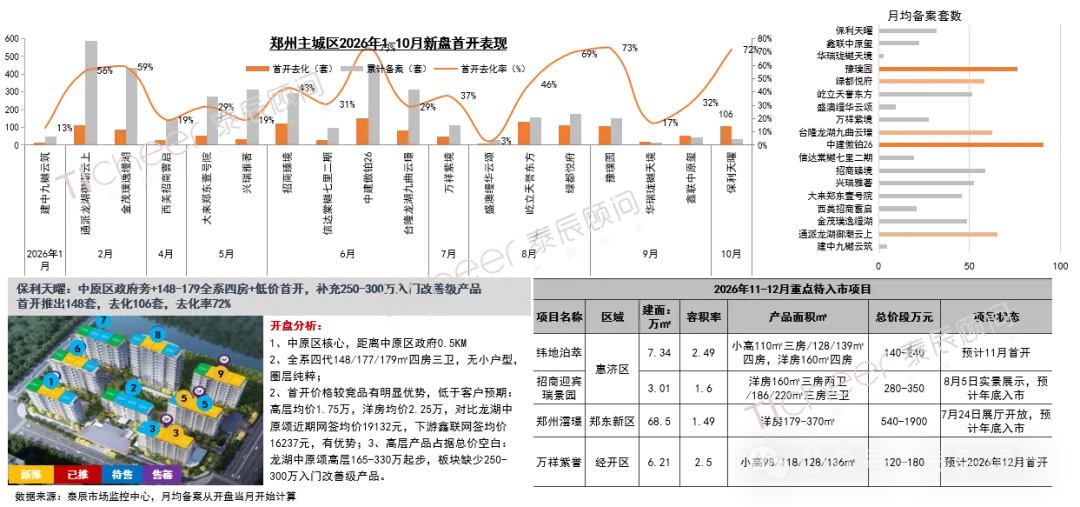
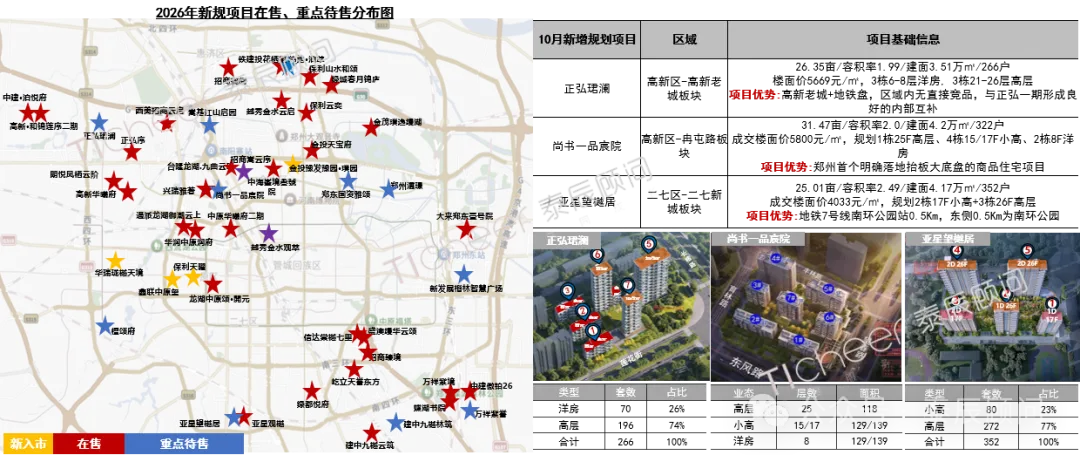
开盘动态:10月仅开盘一个项目,预计年底前4个新盘待入市
10月仅保利天曜一盘首开,项目位于中原区政府旁(0.5KM)、全系148-179㎡四房/高层250-300万总价、低预期价格首开,去化率达到72%。
新盘动态:10月郑州三盘项目规划集中出炉,定位差异,各有卖点
高新区再添两盘。其中,正弘珺澜位于高新老城,依托品牌房企背书、成熟区位与完善配套形成核心卖点;尚书一品宸院作为郑州首个抬板住宅,以产品创新确立领先优势;亚星望樾居位于二七新城,精准锚定刚改客群。
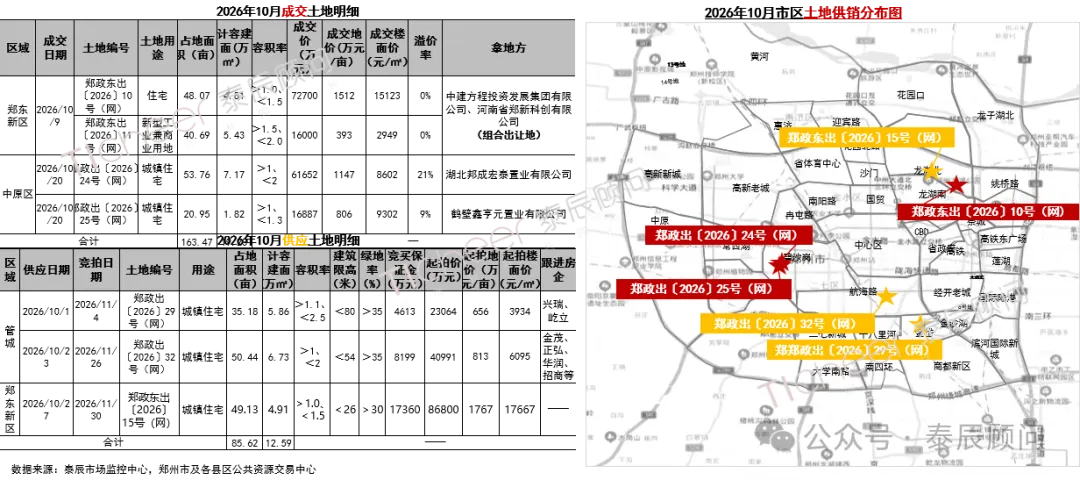
土地动态:优质地块优势凸显,邦泰深耕中原核心,鹤壁鑫亨元首进郑州
供应3宗宅地:分别位于郑东新区1宗(璞逸缦湖西侧)、管城区2宗宅地(航海路、金岱板块),其中航海路板块地块意向度较高
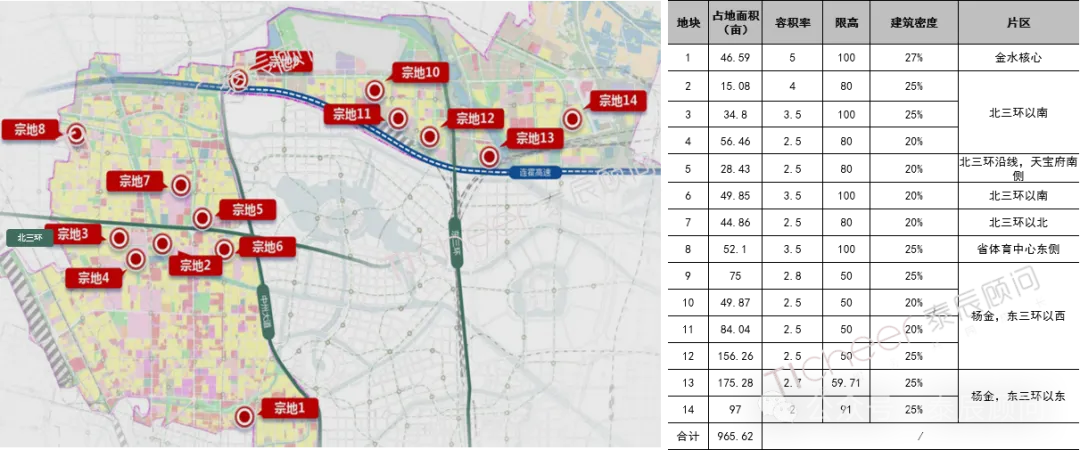
土地动态:金水区主动放地,集中推介14宗优质宅地
10月下旬金水区集中推介14宗住宅用地,合计965.62亩,主要分布于金水区北三环沿线,北三环以北3宗,北三环以南5宗;杨金连霍沿线,东三环以西4宗,东三环以东2宗;预计会在2027年选择性挂牌出让
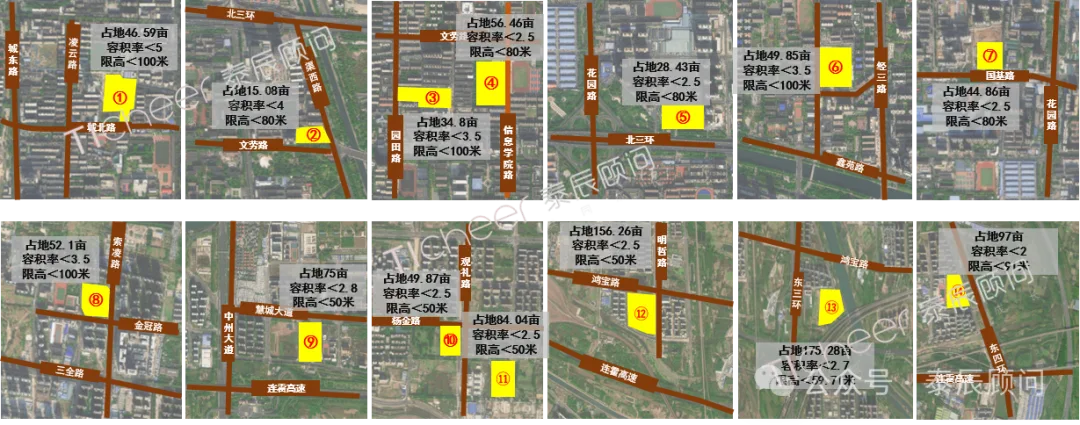
土地动态:分层差异化供给“核心小而精,外溢大而低密”
1-8号地,为金水区三环内成熟核心区,整体配套扎实、客群基础雄厚,但不同地块的价值潜力和短板差异明显;
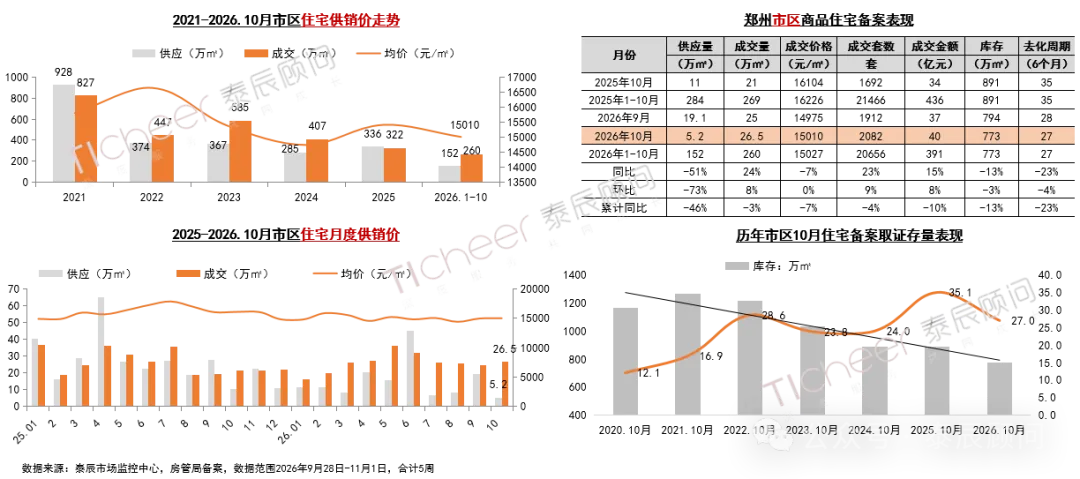
新房(备案):头部供应缩减,需求阶段回升备案环比+8%,库存回落
10月新增供应节奏明显放缓,供应5.2万㎡,环比-73%,同比-51%;节日支撑下成交回升,认购26.5万㎡,环比+8%,同比+24%,均价15010元/㎡,环比持平,同比-7%;库存降至773万㎡,去化周期回落至27个月
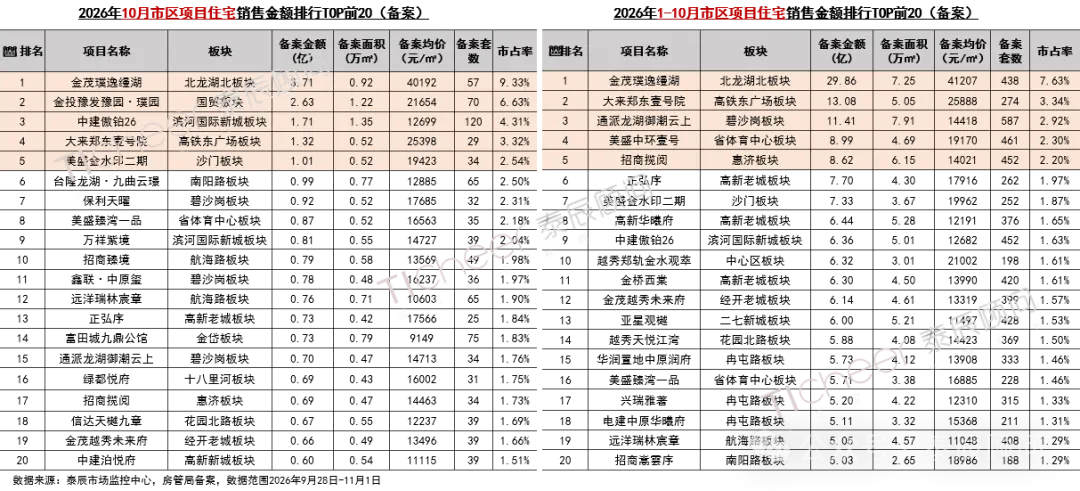
新房榜单(备案):单月过亿项目5个,累计超10亿项目3个
10月项目备案:过亿项目共计5个,金茂璞逸缦湖、金投豫发豫园·璞园≥2.6亿领先;
1-10月项目累计备案:金茂璞逸缦湖、大来郑东壹号院、通派龙湖御潮云上稳居前三,金额突破11亿
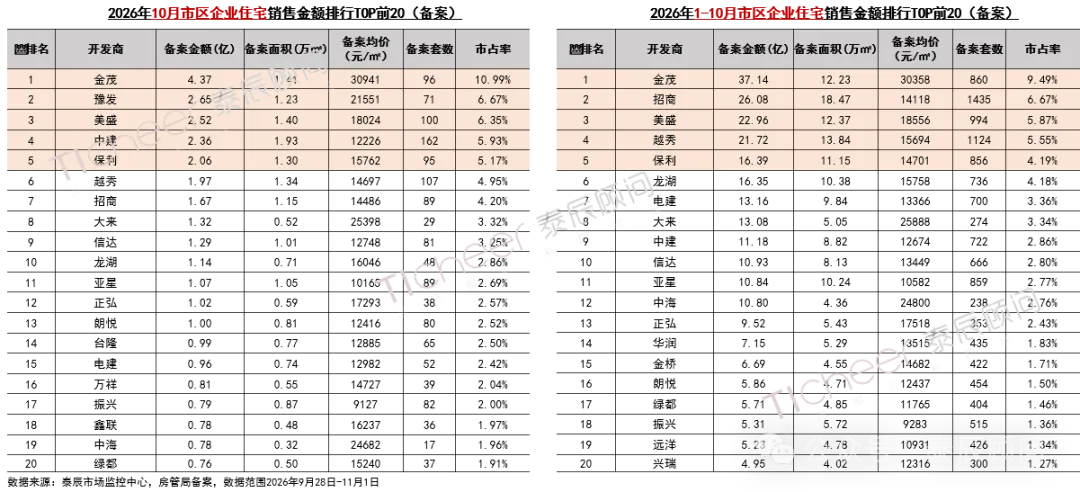
单月过2亿企业5个,累计超20亿企业4个
10月企业备案:TOP前5企业均超2亿元,金茂4.37亿元断层领先
 数据来源:泰辰市场监控中心,房管局备案,2026年8月31日-9月27日,合计4周
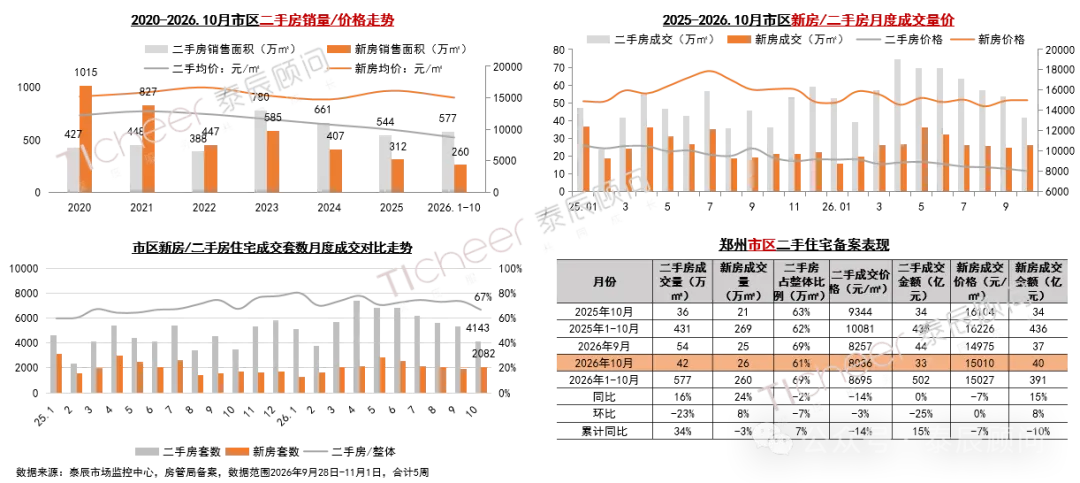
二手房备案:持续降温,10月量价跌23%、3%
成交量价:10月二手房成交面积42万㎡,环比-23%,同比+16%,成交均价8036元/㎡,环比-3%,同比-14%;
 数据来源:泰辰市场监控中心,房管局备案,2026年8月31日-9月27日,合计4周
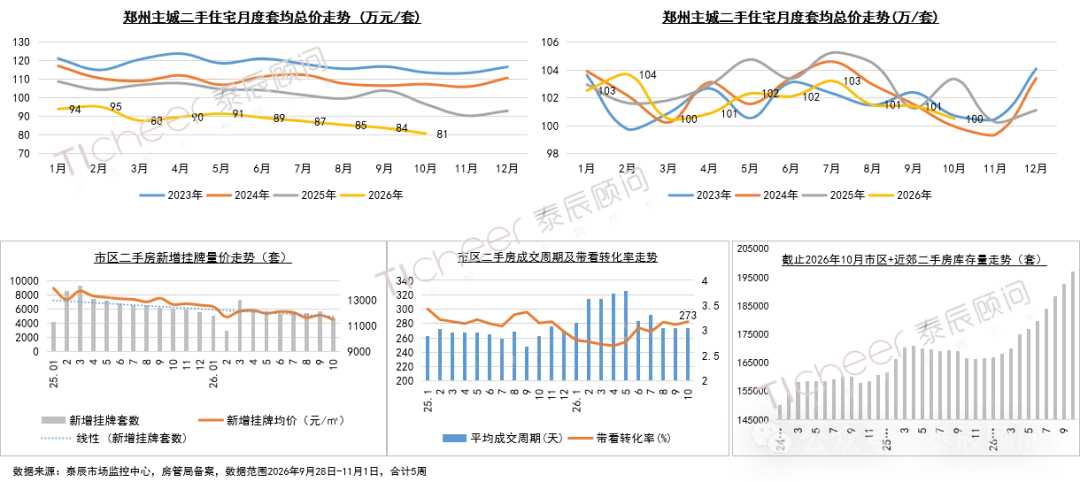
刚需格局延续,市区套均总价跌至81万
成交结构:套均总价持续下行,10月降至81万;套均面积维持101-103㎡,窄幅波动,刚需格局延续;挂牌及存量表现:新增挂牌量环比-16%;挂牌均价环比-3%;平均成交周期273天,环比持平,带看转化率微升
四、总结
政策端:重点集中新政实施细则落地
全国方面:一线及重点二线城市8.28新政实施细则已落地完毕,各城突破集中于六大方向——定金、土地款、封顶认定、监管额度覆盖、过渡期划断、保函置换等,预售资金监管机制持续细化完善
省内方面:河南省直公积金拓宽提取范围、上调贷款额度;新乡以房票安置激活城市更新购房需求,"卖旧买新"畅通置换链条;叠加人才、公积金等配套政策,从供需两端双向发力
郑州市场:供应收缩、脉冲式放量,以价换量延续
新房住宅:10月市场访交两旺,总来访环比+55%、同比+37%,认购环比+60%、同比+21%,访交热度高于去年同期。节奏上呈“前高后低”的脉冲式走势,前两周受假期带动冲至高点,下旬快速回落
二手住宅:贴息政策提振有限,市场持续降温,10月成交量、价环比分别下降23%、3%;套均总价延续下行至81万元,套均面积稳定于101–103㎡窄幅波动,刚需格局延续
土地及新盘动态:优质地块竞争加剧,房企入郑意愿回升,10月邦泰深耕中原核心,鹤壁鑫亨元首进郑州,预计后续优质地块仍维持较高竞拍热度,土地市场“量缩价稳、结构分化”格局延续。新盘方面正弘、亚星、尚书规划出炉,产品竞争持续上升
趋势预判:
展望后市,预计年底前4个新盘待入市,惠济区纬地泊萃、招商迎宾瑞景园;郑东新区郑州澐璟、经开区万祥紫誉,叠加前期成交优质地块逐步转化入市,年末供应端将迎来一轮集中补位
>>>END<<<