报告撰写不易,原打算付费阅读,作者望各位读者阅读完,在文章最后“公益捐助”贡献点爱心,力所能及为重症儿童患者献出一点爱心。
2026 年数据截至 2026 年 11 月 8 日(1-10 月完整),全文统一按全年预估口径处理,凡 2026 年数字均标注"(预估)",不与往年的实际值直接混用。数据来源:国家药品监督管理局各口岸药品检验机构与中国食品药品检定研究院批签发公示,2010 年至今累计 4,172 期,本报告覆盖血液制品 17 个品种,2021-2026 年共 4.5 万条批次记录。各品种的计量单位、临床用途、规格差异极大,跨品种加总没有经济含义,因此全文一律按品种分别统计,不做跨品种汇总。
中国血液制品行业深度分析报告(2021-2026)
三分钟速览
上表只列关键品种,不做跨品种合计——不同品种的"瓶""支""IU"不能相加,加总数字没有分析价值。
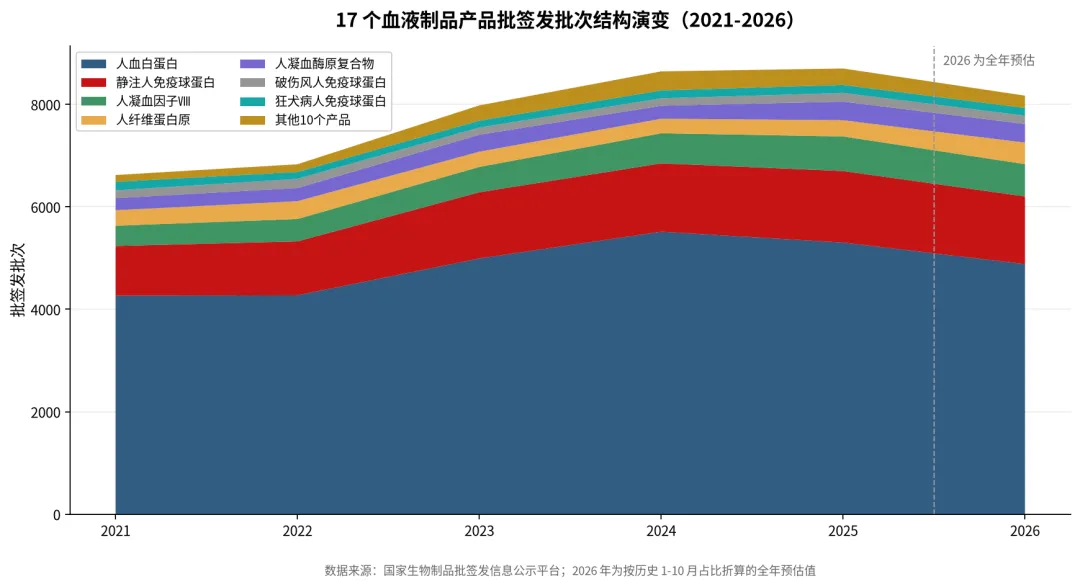
2026 年是多数主力品种六年来第一次年度下降,但拐点不同步。白蛋白 2025 年已转负(-3.8%),静丙、因子Ⅷ 2025 年还在涨(+4.6%、+15.2%),2026 年才一起转头。主力品种降幅都在 10% 以内(白蛋白 -7.9%、静丙 -5.4%、因子Ⅷ -6.8%),跌得狠的是小品种(因子Ⅸ -38.2%)。白蛋白的收缩本质是进口收缩,不是国产替代。2025 年国产首次跑赢进口(+5.5% vs -8.1%),2026 年两者同步下滑(-7.6% vs -8.1%),国产份额五年不升反降。外资内部在大洗牌。CSL -35.8%、BPL -68.1%,而 Takeda +15.0%、Octapharma +26.6%。进口总量没断崖,是产地和代理商之间的重新分配。纤维蛋白原是 2026 年唯一的确定性增长(+33.2%),靠二线企业放量,与集采、控费基本无关。需求端已经转负、供给端还在放量。2025 年一季度出院人次 -6.2%,而 2026 年上半年采浆量仍 +10%,供需反转是本轮下滑的根本原因。10 月白蛋白 -44.3%,但原因存疑。广东省所 124→43 批(-65%)、上海市院 66→24 批(-64%),两家进口口岸所同步整齐下滑,无法排除部分期次被归入 11 月的可能。同时破伤风 +8.3%、狂犬 +37.5% 逆势增长——不像行业性事件。在 11 月数据出来前,10 月不能作为趋势外推依据。
一、数据口径与分析方法
1.1 批次口径
统计单位为批签发批次,按"签发机构 + 产品标准名 + 主批号"去重。批号中标注亚批的(如 20100307(01-02))按亚批数量拆分计数,因此同一主批号可能计为 2 批。1.2 数量口径
2021 年 3 月之后,批签发公示不再披露每批的签发数量。本报告采用单批规模反推:以"产品 × 企业"最近 12 个月有实测数量的批次为单位,取中位数作为该企业的单批规模系数,乘以批次数得到估算数量;企业系数限幅在 0.3-3.0 之间以避免异常值放大,滚动回测平均绝对误差 2.3%。4 个产品在统计期内始终没有实测数量样本(组织胺人免疫球蛋白、人纤维蛋白粘合剂、人凝血酶、皮下注射人免疫球蛋白),仅按批次分析。1.3 2026 年全年预估方法
2026 年公示截至 11 月 8 日,1-10 月数据完整、11 月仅 8 天。取 2021-2025 各年 1-10 月占全年的比重均值作为折算系数:批次折算系数0.8223(历史各年 81.5%-82.9%,波动 ±1.4pp)数量折算系数0.8202(历史各年 81.2%-82.8%)折算方式:把各品种 1-10 月的实际批次、实际数量,分别乘以对应系数,得到该品种的全年预估。逐品种折算后不再相加——折算的目的是让每个品种的 2026 年数字能与自己的 2025 年实际值比较,不是得到一个「行业总量」。2026 年才首次出现的品种不做折算。为避免折算误差,本报告在关键同比处同时给出"1-10 月同口径"对比——即五年都用 1-10 月实际值比较,不涉及任何折算系数。这是最干净的增速口径:同口径下,2025 年已经是"批次微增、数量转负"的准拐点(数量 -0.9% 先于批次转负),2026 年才全面下滑。这比全年口径更能看清拐点的时点。1.4 与公开研报的口径差异(重要)
本报告与市面公开的血液制品年度报告在绝对量上存在系统性差异,需要读者知悉:差异集中在批次计数规则:公开研报按签发记录条数统计,同一批号在不同期次重复公示或按规格拆分时分别计数;本报告按"机构 + 产品 + 主批号"去重,同一批号只计一次。两者单批规模高度吻合(1.60 vs 1.61 万瓶/批),说明数量模型本身没有偏差,差异是分母口径而非估算错误,但2021年后各企业单批规模发生变化,请按批次自行参考。因此本报告的所有绝对值偏低约 20-30%,但同比增速、份额结构、企业排序、进口国产对比均不受影响——因为口径差异在各年、各企业间是稳定的。读者若需与公开研报对标,按 1.30 倍左右的系数换算即可。另外,本报告的批次数已包含全部可获取的省级药检机构公示,但受各机构公示完整度影响,个别年份、个别省份可能存在少量漏计。二、各品种走势:分化远大于总量
2.1 批次与数量总览
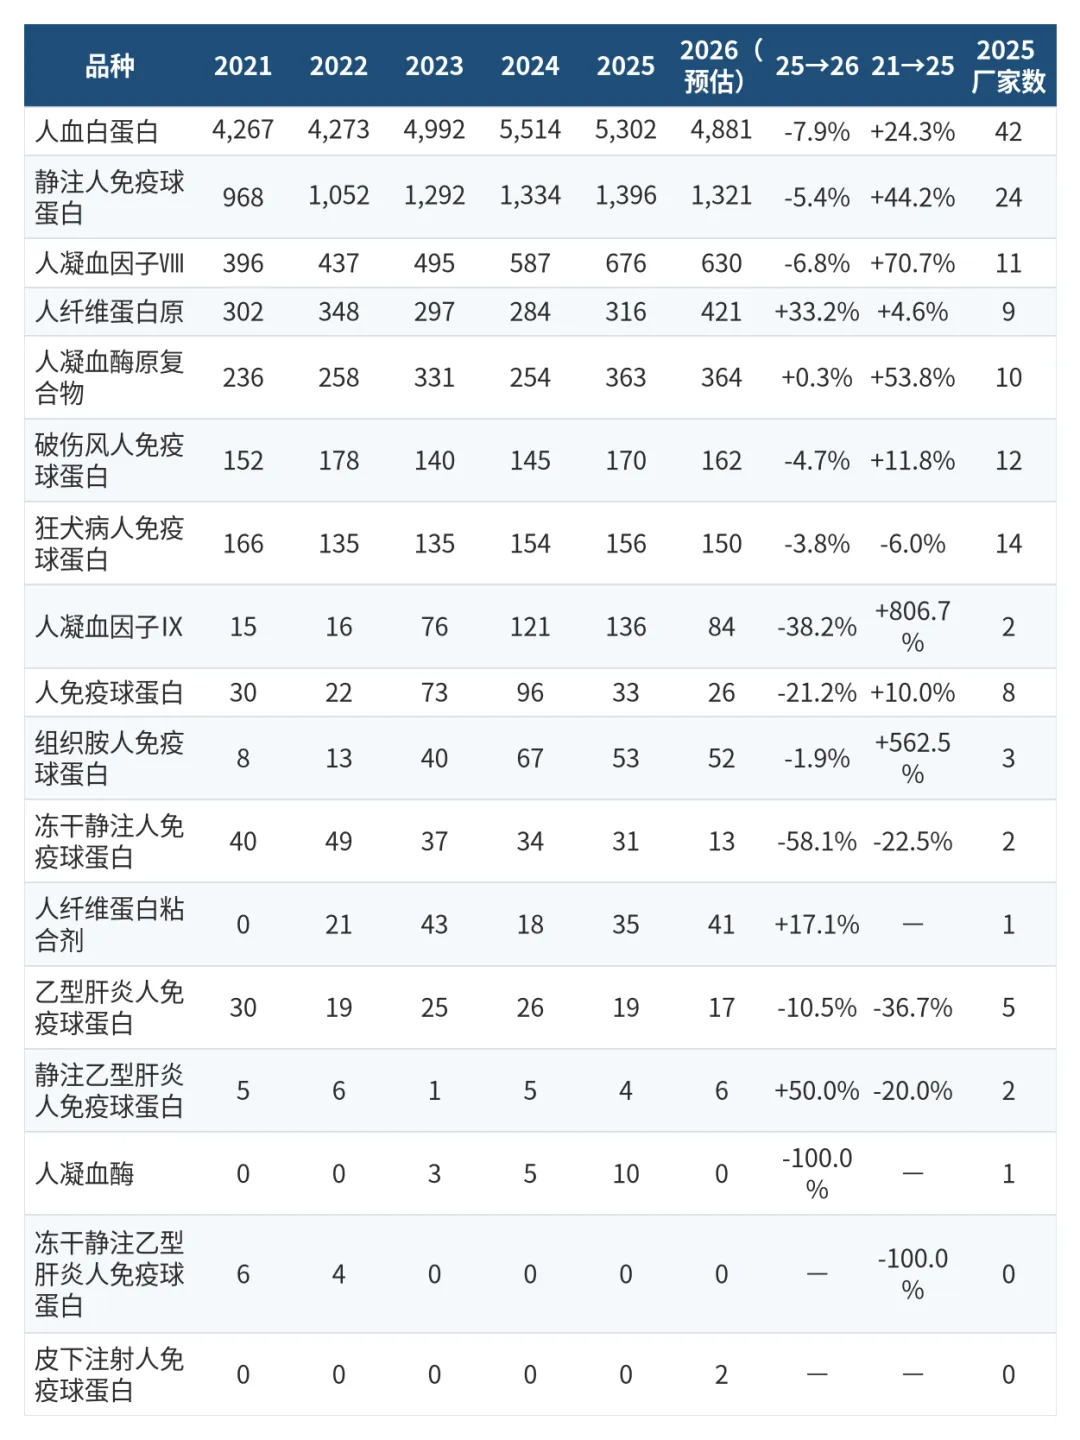
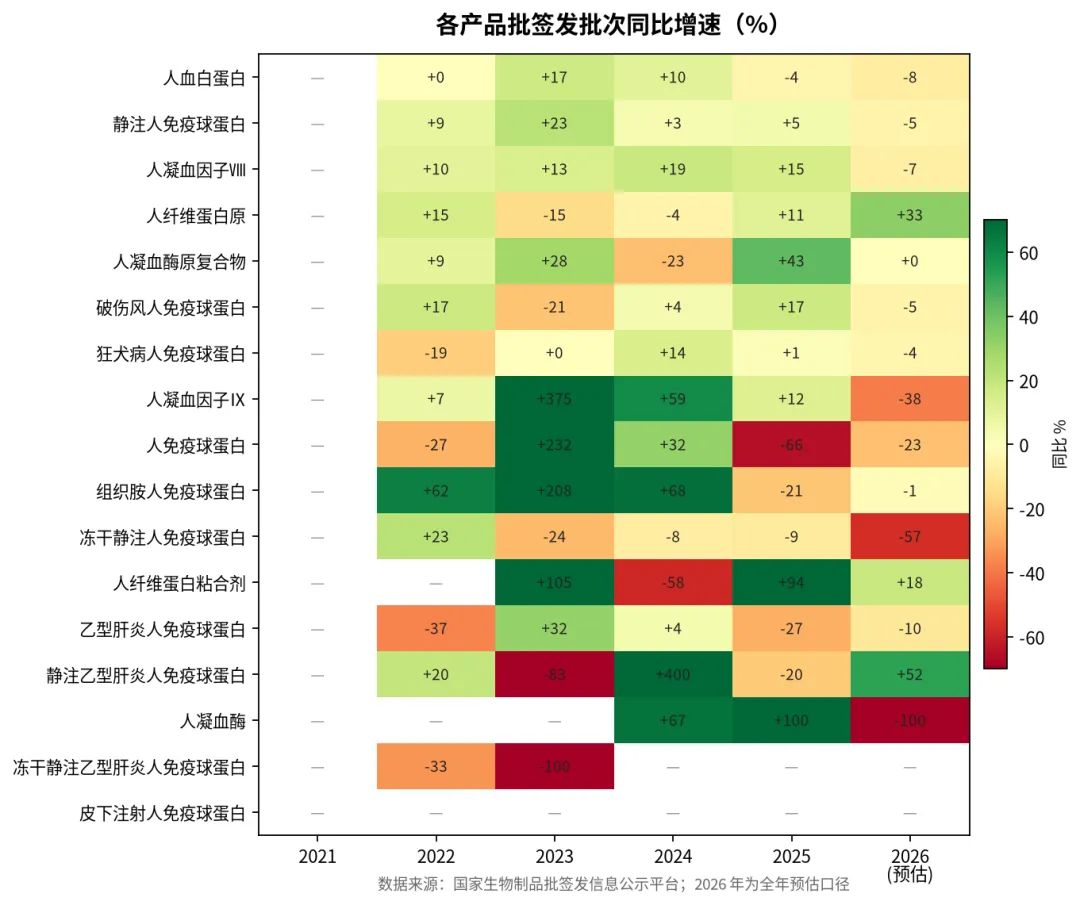
第一,拐点已确认,但不是断崖。2025 年是准零增长年——白蛋白批次首次转负(-3.8%)、静丙还在涨(+4.6%)、因子Ⅷ还在涨(+15.2%)、纤维蛋白原还在涨(+11.3%)。不同品种的拐点不在同一年:白蛋白 2024 年见顶,静丙和因子Ⅷ 2025 年仍在扩张,2026 年才一起转头。第二,分化远大于总量。2026 年各品种中,4 个正增长(纤维蛋白原 +33.2%、粘合剂 +17.1%、静注乙肝 +50.0%、PCC +0.3%),10 个负增长,3 个归零或新现。最大跌幅(冻干静注人免疫球蛋白 -58.1%)与最大涨幅(纤维蛋白原 +33.2%)相差 91 个百分点。用"行业整体"这个视角做判断,一定会错过结构机会。第三,同一品种内部,批次与数量的方向可能相反。纤维蛋白原 2026 年批次 +33.2%、数量 +38.8%(数量涨得更快,说明往大规格走);白蛋白批次 -7.9%、数量 -10.0%(数量跌得更快,说明往小规格走)。只看批次会漏掉包装结构的变化,只看数量会被估算误差干扰——两个都要看,而且要分开看。第四,2026 年的下滑在品种间高度不均。白蛋白 -7.9%、静丙 -5.4%、因子Ⅷ -6.8% 是温和回落;因子Ⅸ -38.2%、冻干静丙 -58.1% 是断崖。主力品种的降幅都控制在 10% 以内,跌幅大的都是小品种——这一点比"行业下降 6%"更有决策价值。2.2 各品种同比增速全景:三档分化
把 2026 年预估增速按方向排开,17 个品种自然分成三档: | | |
|---|
| 静注乙型肝炎人免疫球蛋白 +50.0%、人纤维蛋白原 +33.2%、 | |
| | |
| | |
这个分档最有价值的一点是:温和下滑这一档里,装着全部四个主力品种(白蛋白、静丙、因子Ⅷ、破伤风)。深度下滑那一档全是小品种或已经边缘化的品种。如果只看"行业下滑",会误以为主力品种出了大问题;实际上主力品种只是高位回落,真正的崩塌发生在本来就没量的品种上。反过来,正增长那一档里,只有纤维蛋白原是有分量的品种(421 批),其余三个都是几十批的小品种。所以"2026 年还有品种在涨"这句话,含金量全部集中在纤维蛋白原一个品种上。
三、人血白蛋白:体量最大,也是唯一由外资主导的核心品种
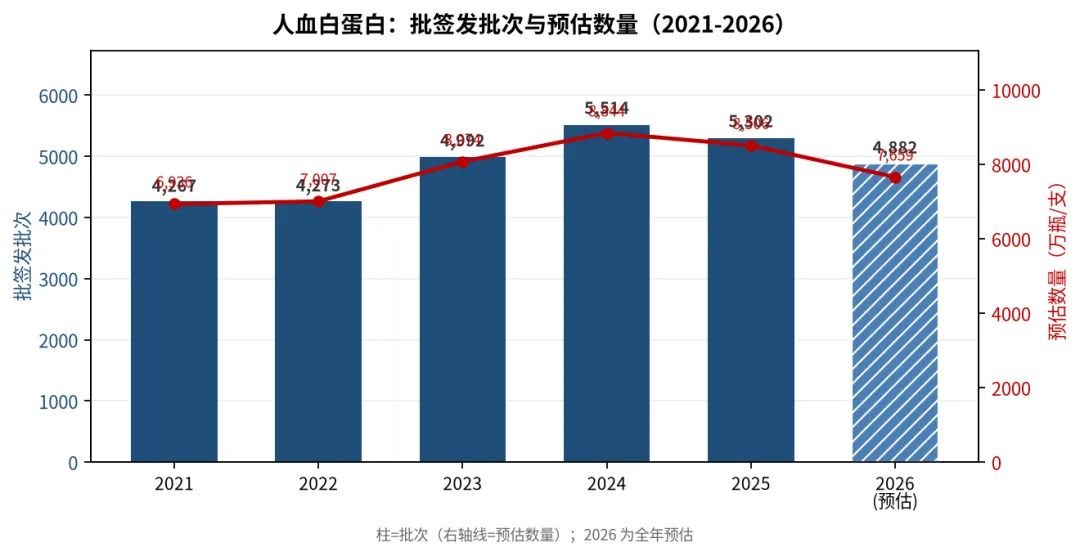
人血白蛋白是血液制品中体量最大、进口参与度最高的品种。2025 年批签发 5,302 批、8,506 万瓶,批次规模是第二位的静注人免疫球蛋白(1,396 批)的 3.8 倍。进口(外资)批次占比 65.5%,是唯一由外资主导的核心品种——其余品种里,只有静注人免疫球蛋白(1.6%)和人凝血因子Ⅷ(6.4%)有少量进口。3.1 六年走势:2024 年见顶,2025 年转头向下
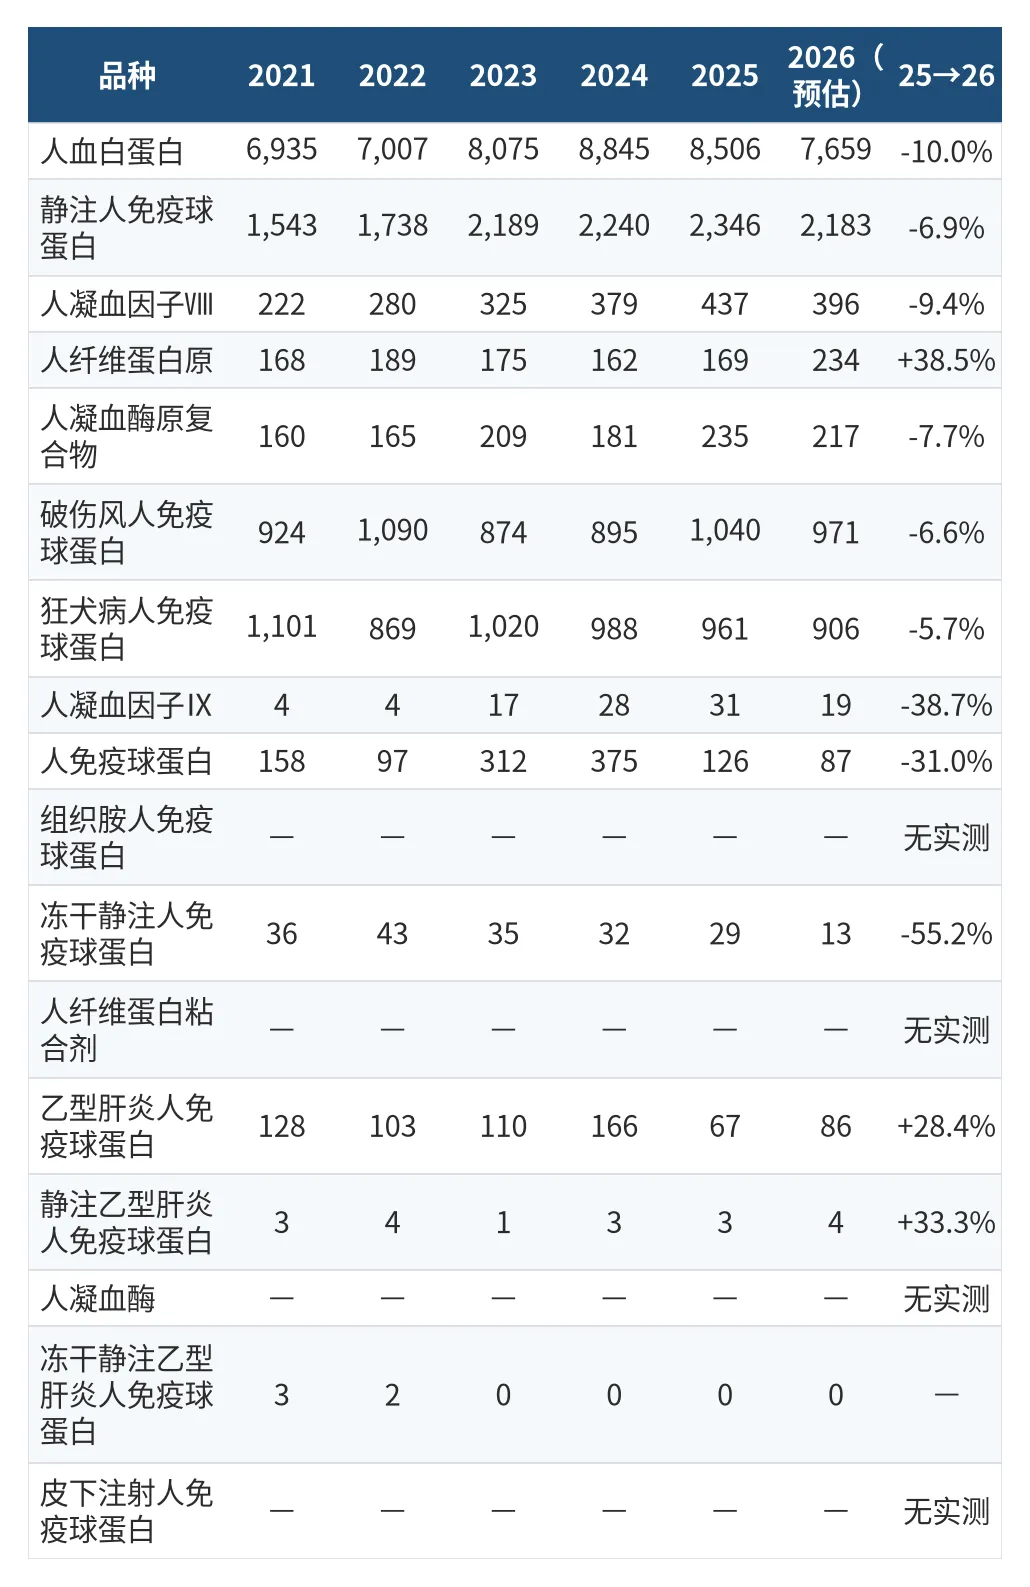
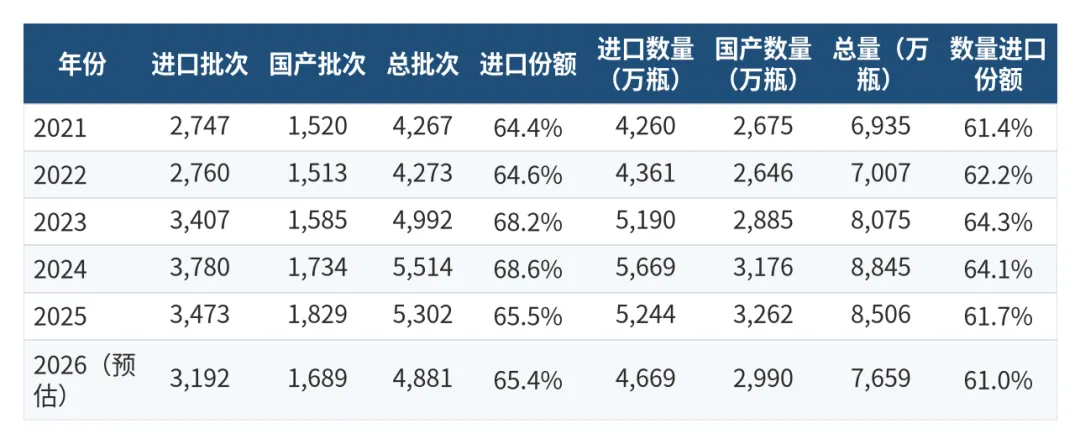
2021-2024 年白蛋白批签发从 4,267 批增至 5,514 批,四年增长 29.2%,年均复合 8.9%,是这一轮行业扩张的主力。2024 年是峰值年,2025 年首次回落 3.8%,2026 年预估再降 7.9%,两年累计从峰值回落 11.5%。数量端的回落比批次端更陡(2026 年 -10.0% vs 批次 -7.9%),说明收缩集中在单批规模较大的产品线上——这通常意味着高规格、大包装产品的订单先被压缩。3.2 进口 vs 国产:2025 年是五年格局的拐点
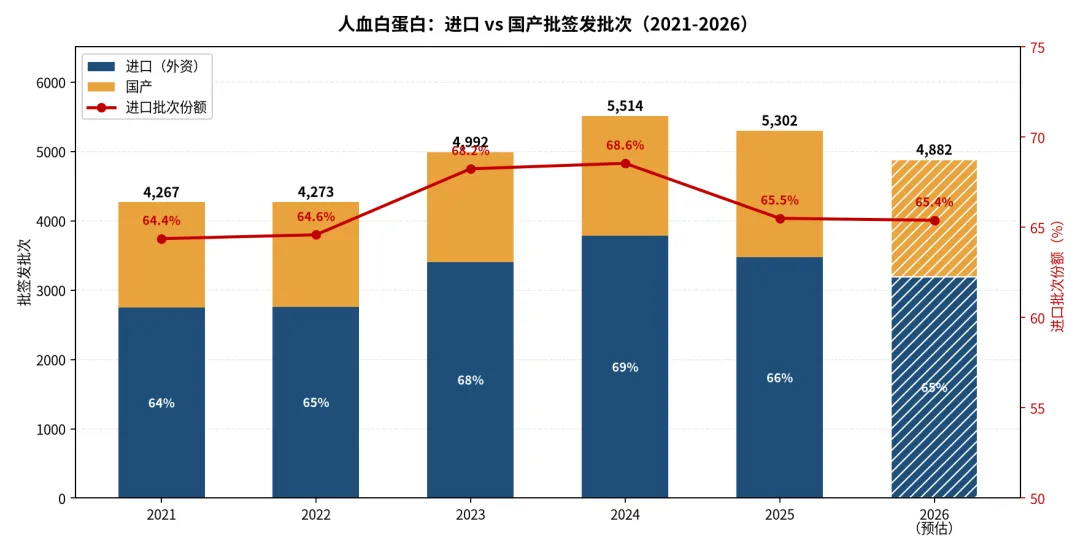
2021-2024 年,进口是白蛋白增长的主引擎。进口批次从 2,747 增至 3,780(+37.6%),国产从 1,520 增至 1,734(+14.1%),进口份额从 64.4% 一路升到 68.6%——四年间进口吃掉了绝大部分增量。2025 年发生反转。进口批次 -8.1% 至 3,473,是五年来的首次下降;国产 +5.5% 至 1,829,是连续第五年正增长。进口份额回落至 65.5%,一年内丢掉 3.1 个百分点。2026 年国产的相对优势也消失了。预估进口再降 8.1%、国产降 7.6%,两者降幅接近,份额维持在 65.4%。国产不是"替代了进口",而是和进口一起进入收缩——这一点比"国产替代"的叙事更接近事实。2023 年:进口 +23.4%、国产 +4.8%,进口驱动,差距 18.6 个百分点2024 年:进口 +10.9%、国产 +9.4%,两边均衡,差距收窄到 1.5 个百分点2025 年:进口 -8.1%、国产 +5.5%,国产首次跑赢,差距 13.6 个百分点2026 年:进口 -8.1%、国产 -7.6%,同步收缩,差距回到 0.5 个百分点3.3 进口厂家:四巨头占 92.8%,2026 年剧烈分化
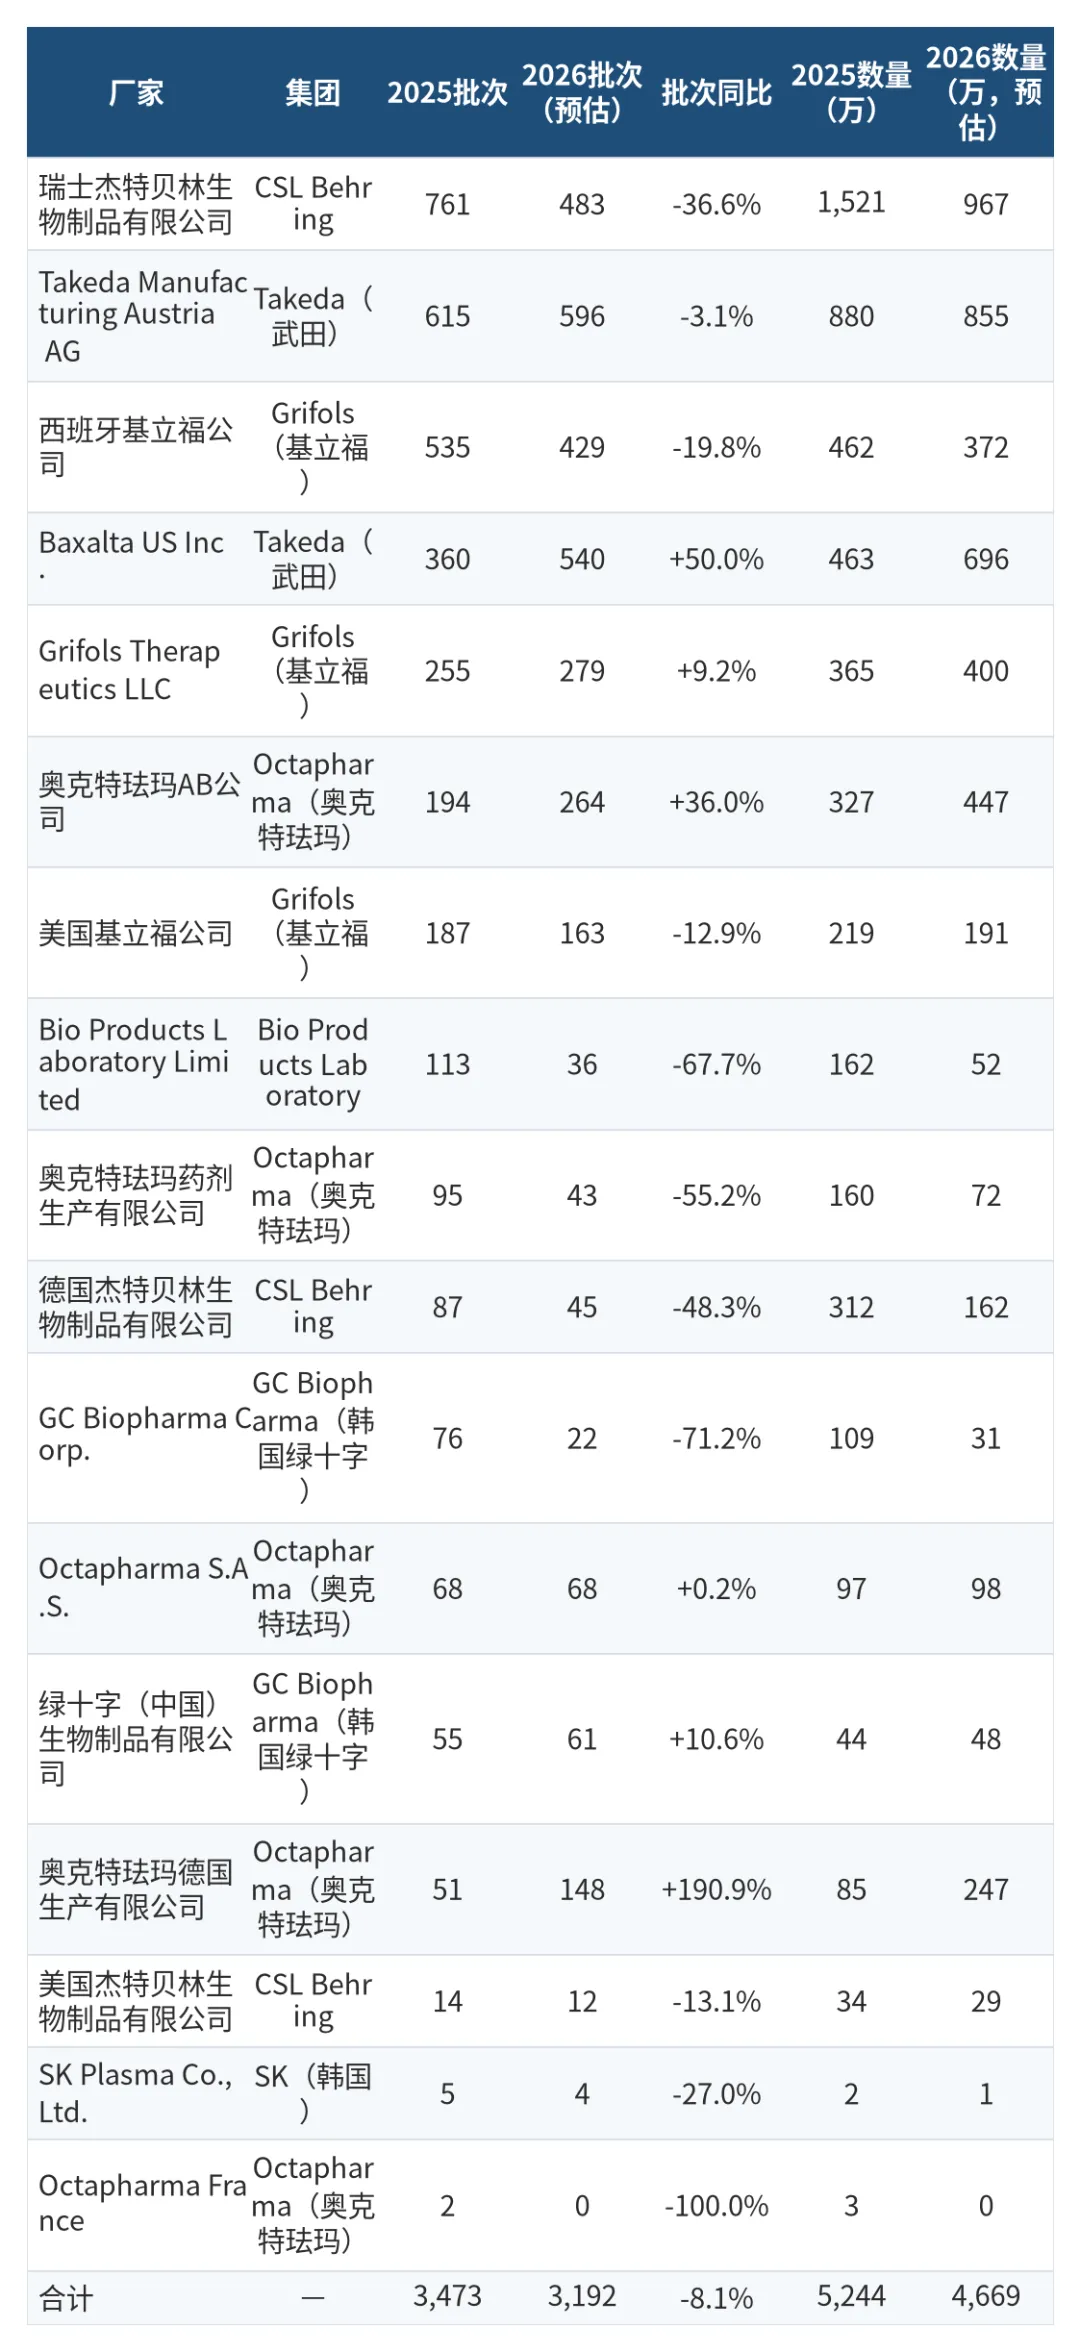
CSL Behring、Takeda(武田,含 Baxalta)、Grifols(基立福)、Octapharma(奥克特珐玛)四家 2025 年合计 3,224 批,占进口总量的 92.8%、占白蛋白总量的 60.8%。其中:Grifols 977 批(18.4%)——三家公司合计,是集团口径的第一Takeda 975 批(18.4%)——Takeda Austria 615 批 + Baxalta US 360 批CSL Behring 862 批(16.3%)——瑞士杰特贝林 761 批 + 德国 87 批 + 美国 14 批Octapharma 410 批(7.7%)——四家法人主体合计CSL Behring 761→483(-36.6%),单一企业减量 278 批,是进口端最大的缺口Bio Products Laboratory 113→36(-67.7%),英国 BPL 的放量在 2025 年刚起来,2026 年就断了Takeda 975→1,136(+16.5%)、Octapharma 410→523(+27.5%)逆势扩张一家减 278 批、另一家增 161 批,进口内部正在重新分配。CSL 的骤降需要单独跟踪——它既是全球产能调配的结果,也可能与中国市场的价格谈判有关,但目前没有公开信息可以确证原因。3.4 国产厂家:分散但集团化程度高
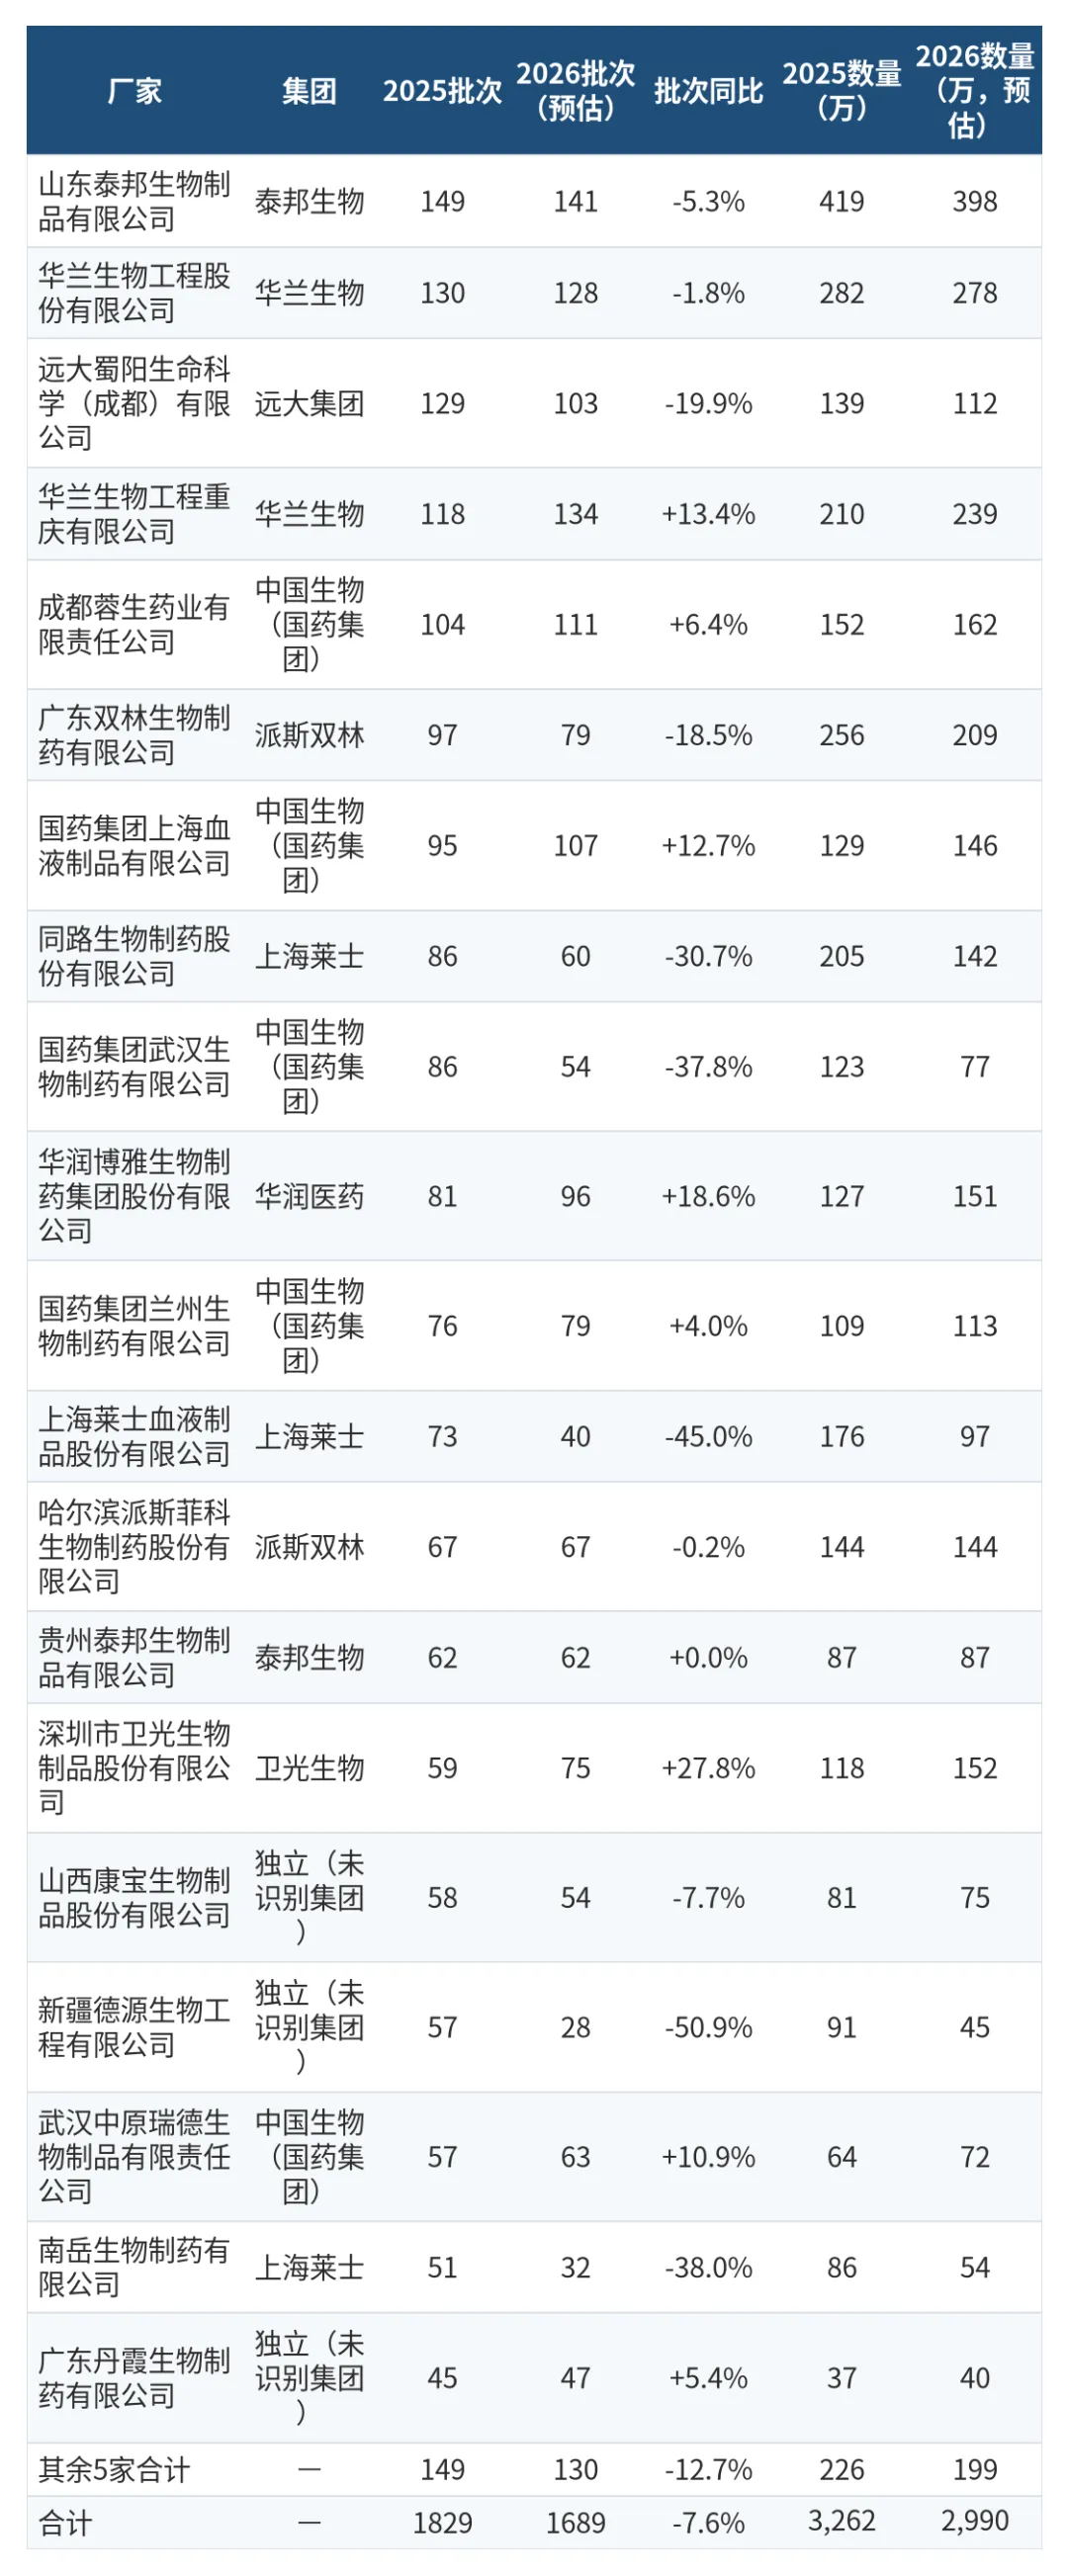
国产 1,829 批分散在 24 家企业,但按集团归并后集中度明显上升:中国生物(国药系)453 批、华兰生物 248 批、上海莱士(含南岳)236 批、泰邦生物 211 批、派斯双林(双林 + 派斯菲科)164 批、远大集团 129 批、华润医药 126 批,前七家合计 1,567 批,占国产的 85.7%。华兰生物 248→261(+5.2%)、华润医药 126→145(+15.1%)逆势增长上海莱士(含南岳)236→157(-33.5%)、派斯双林 164→145(-11.6%)、远大集团 129→102(-20.9%)明显收缩中国生物 453→446(-1.5%)、泰邦 211→201(-4.7%)基本持平上海莱士的 -32.3% 值得注意。它是国产第二梯队里浆站资源最充足的企业之一,批签发却大幅收缩,更可能是主动去库存而非产能问题——公司在 2025 年财报中明确提出"按终端动销安排发货、控制渠道库存"。3.5 集团维度
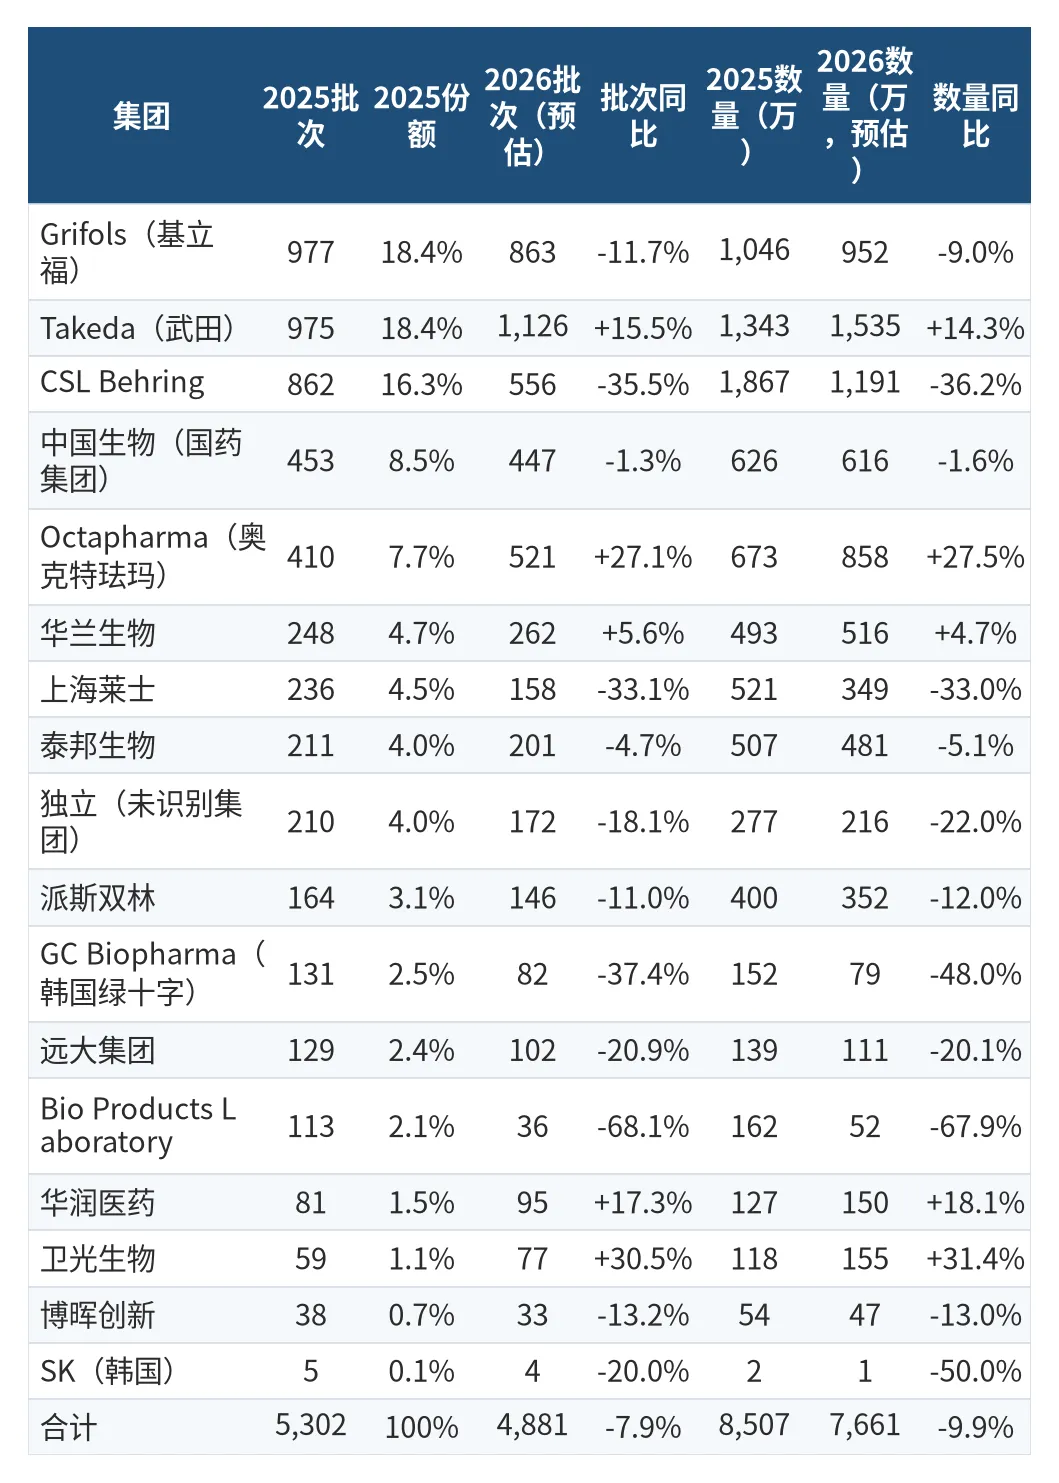
集团口径下,2025 年前四名是 Grifols(18.4%)、Takeda(18.4%)、CSL Behring(16.3%)、中国生物(8.5%),CR4 为 61.6%。三家外资(Grifols、Takeda、CSL)合计 2,814 批,占白蛋白总量的 53.1%,比 2021 年的 43.1% 高 10 个百分点——五年来白蛋白的集中度不降反升,且集中在外资手里。外资内部的排序变化更大:2021 年 Grifols 以 21.2% 居首、CSL 13.8%、Takeda 仅 8.1%;2025 年 Takeda 追到 18.4%,与 Grifols 并列第一,CSL 退到 16.3%。Takeda 的份额五年翻了一倍多,主要来自 Baxalta 美国工厂的对华供应放量。关于 Grifols 与上海莱士的关系: 基立福在中国的白蛋白由上海莱士做国内总代理。这是代理关系而非股权合并,因此在集团统计中仍将 Grifols 单列——如果按「代理口径」合并,上海莱士系的进口白蛋白份额会从 4.5% 直接跳到 22.9%,这个数字会让「国产份额」这个指标彻底失去意义。报告选择分开统计,但读者需要知道这两家在中国市场是绑定关系。
3.6 单批规模:进口与国产的包装结构差异
规格在原始公示中缺失严重(本报告未做规格结构分析,原因见附录)3.7 批签发节奏:分品种看,节奏完全不同步
批签发有很强的节奏性。但跨品种的季度加总没有意义——白蛋白 175 批的波动和因子Ⅸ 8 批的波动不是一回事。所以这里按品种拆开看。各品种 2026 年分季度批次同比(vs 2025 年同期)注:纤维蛋白原 10 月从 4 批增至 14 批,基数过小,+250.0% 不具参考意义。
第一,Q1 是全线最差的一个季度。8 个主力品种里 6 个负增长,其中破伤风 -34.2%、狂犬 -43.2% 跌得最狠。特免类在 Q1 的暴跌与 2025 年一季度出院人次 -6.2% 在时间上吻合——需求端的收缩会先在批签发上体现,而特免类因为单批规模大、库存周期长,对需求变化最敏感。第二,Q2 是分水岭,但不是全面反弹。纤维蛋白原 +65.5%、破伤风 +45.2%、PCC +15.4% 三个品种在 Q2 强力反弹,而白蛋白仍 -2.9%、静丙 -3.8%、因子Ⅸ -9.7%。反弹的是小品种,没反弹的是主力品种——这说明 Q2 的改善来自个别企业的补签和低基数,不是终端需求好转。第三,Q3 的分化最剧烈。狂犬 +47.2%、纤维蛋白原 +28.4% 在扩张,因子Ⅸ -67.4%、PCC -15.9% 在收缩,方向完全相反。同一时间、同一行业、同一监管环境,出现这种幅度的反向运动,只能说明驱动因素是企业自己的排产和库存决策,不是行业性的需求周期。第四,10 月的下滑高度集中在三个品种。白蛋白 -44.3%、因子Ⅷ -36.1%、因子Ⅸ -81.8%,而破伤风 +8.3%、狂犬 +37.5%、PCC +10.0% 是逆势增长的。如果是行业性的年末去库存,不应该出现这种分化。必须提示的口径风险: 10 月白蛋白 175 批 vs 2025 年 314 批(-44.3%),其中广东省所 124→43(-65%)、上海市院 66→24(-64%)。这两家是进口白蛋白的主要口岸所,同步出现 64-65% 的整齐降幅,无法排除部分期次因发布日期落在 11 月初而未被计入 10 月的可能。参与统计的机构数并未减少(11 家→13 家),所以不是"某些所没公示",而是"公示的批次变少了"。在 11 月数据出来之前,10 月的降幅不宜作为趋势外推的依据。
一个可以确定的结论:白蛋白 1-10 月 -9.0%,而前三季度累计只有 -6.2%。也就是说,仅 10 月一个月,就把白蛋白的累计降幅拉低了 2.8 个百分点。如果 11-12 月回到 2025 年同期水平,白蛋白全年降幅会收窄到 7% 左右;如果 10 月的低位延续,会扩大到 10% 以上。这是本报告最大的单一不确定性,也是 2027 年判断的关键分岔点。3.8 判断
短期(2026-2027):进口收缩是主动的,国产收缩是被动的。进口端 CSL、BPL、韩国绿十字的减量更像是全球产能重新分配和价格博弈的结果,随时可能反转;国产端的收缩则来自渠道去库存和医院端控费,恢复要看终端动销。2026 年两者同步下滑,2027 年进口反弹的概率高于国产。中期:国产份额的天花板不在产能,在院内准入。国产白蛋白的批次份额从 2021 年的 35.6% 降到 2025 年的 34.5%,数量份额从 38.6% 降到 38.3%——五年不升反降。浆站数量、采浆量都在增长,但院内市场仍由进口品牌主导,国产主要靠基层和院外渠道。这个格局不打破,国产份额很难系统性突破 40%。最大的单一风险是 CSL 的走向。862 批、占白蛋白总量 16.3% 的体量,2026 年预估掉到 540 批。如果这是趋势性的(而非一次性调整),2027 年白蛋白总量会再下一个台阶;如果是阶段性的,2027 年可能出现明显反弹。结构上还有一个容易被忽略的变化:进口在往小规格走。进口单批规模从 2021 年的 1.551 万瓶降到 2026 年的 1.459 万瓶(-5.9%),而国产稳定在 1.76-1.78。这说明进口的收缩不只是"少批了",还包括"每批更小了"——进口正在从大医院住院场景往基层、门诊、院外市场退。如果这个趋势延续,进口丢掉的份额不会回到国产手里,而是流向了小规格进口和院外渠道。最后是节奏上的警告:10 月白蛋白 -44.3%,但原因不明。三个品种(白蛋白、因子Ⅷ、因子Ⅸ)在 10 月同步重挫,另外三个品种(破伤风、狂犬、PCC)逆势增长,这种分化不像行业性事件,更像局部口径问题。广东省所、上海市院的进口白蛋白批次同时减少 64-65%,整齐得可疑。在 11 月数据出来之前,10 月不能作为趋势外推的依据,白蛋白 2026 年全年降幅的置信度只能给到中等。四、静注人免疫球蛋白
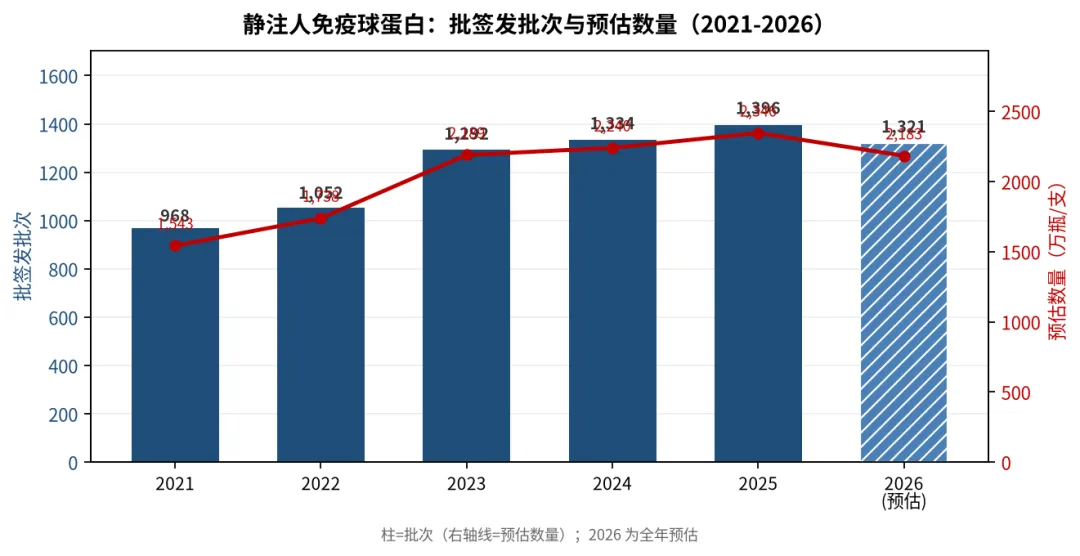
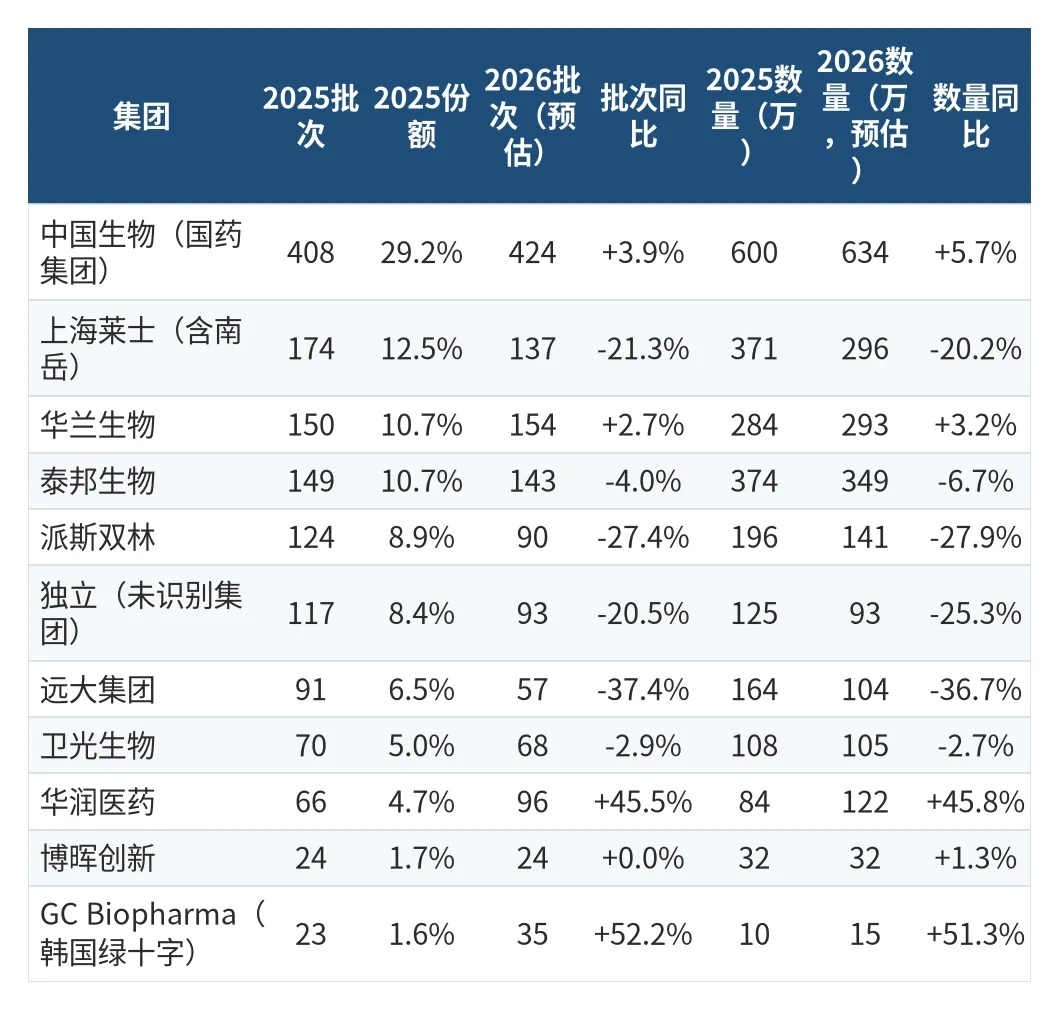
格局特征:纯国产赛道,一家独大。国产占比 98.4%,中国生物(成都蓉生为主)以 29.2% 的集团份额稳居第一,华兰生物、泰邦生物各 10.7% 并列第二,集团 CR3 为 50.6%。静丙是血液制品中技术门槛和临床价值最高的品种之一,也是最能体现浆源质量的品种。2021-2025 走势:稳步上行。批次从 968 增至 1,396(+44.2%),五年年均复合增速 9.6%,数量从 1,543 万瓶增至 2,346 万瓶(+52.1%),是血液制品中增长最稳健的大品种。2024-2025 年增速分别为 +3.3% 和 +4.6%,未出现大起大落。2026 年预估 1,321 批(-5.4%)、2,183 万瓶(-6.9%)。回落幅度小于白蛋白,且国产占比接近 100%,说明这一轮回调与进口政策无关,更可能是渠道去库存和医院端控费的结果。静丙在神经免疫、自身免疫领域的适应症扩展是中期最大变量,一旦放量,2027 年有望率先恢复正增长。五、凝血因子类:四个产品的分化最剧烈
凝血因子类是这一轮结构升级的主战场,但四个产品走向完全不同:因子Ⅷ和纤维蛋白原在扩张,PCC 稳步增长,因子Ⅸ则从 9 倍增长的高点急速回落。四个产品全部为国产,无进口参与(因子Ⅷ有 6.4% 进口)。5.1 人凝血因子Ⅷ
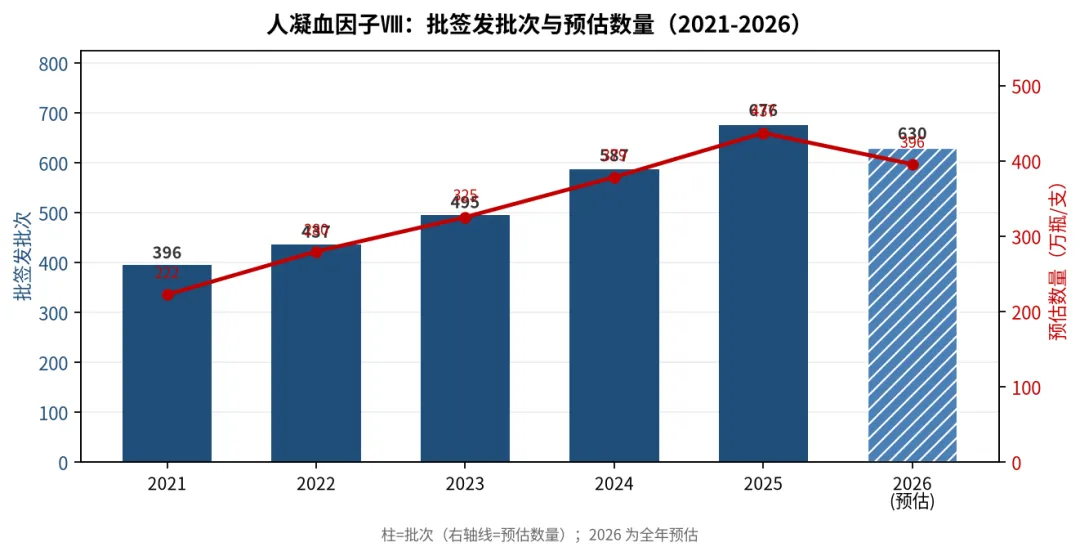
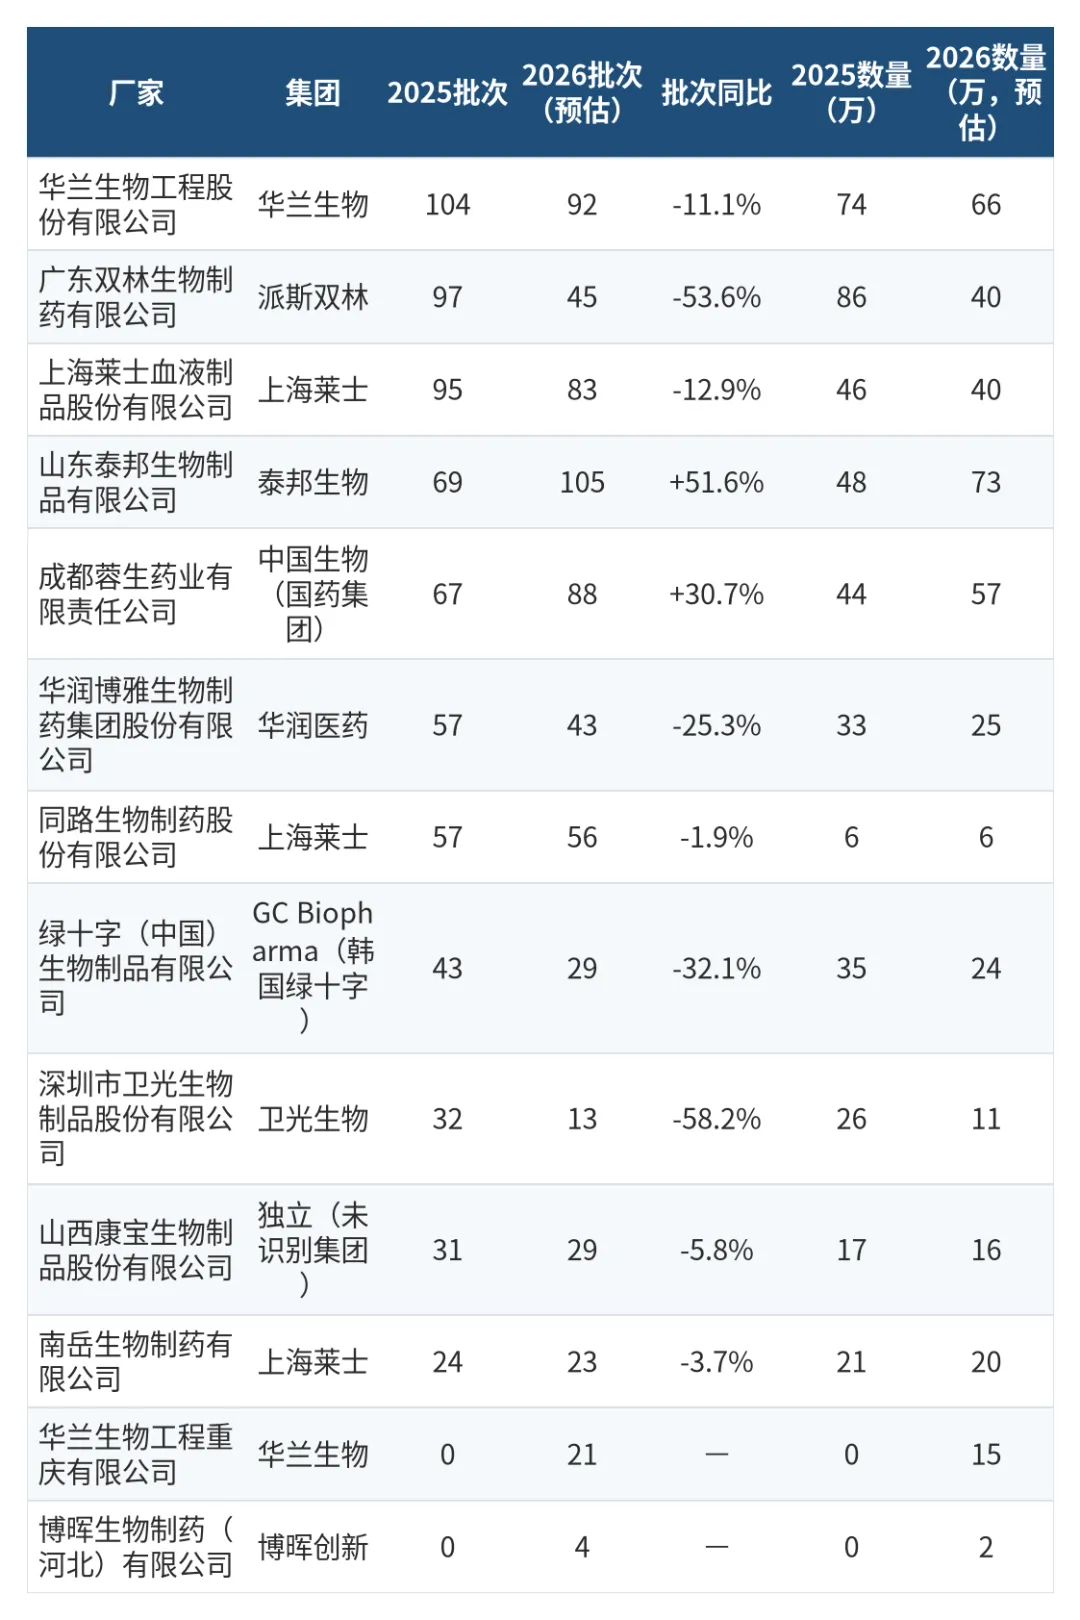
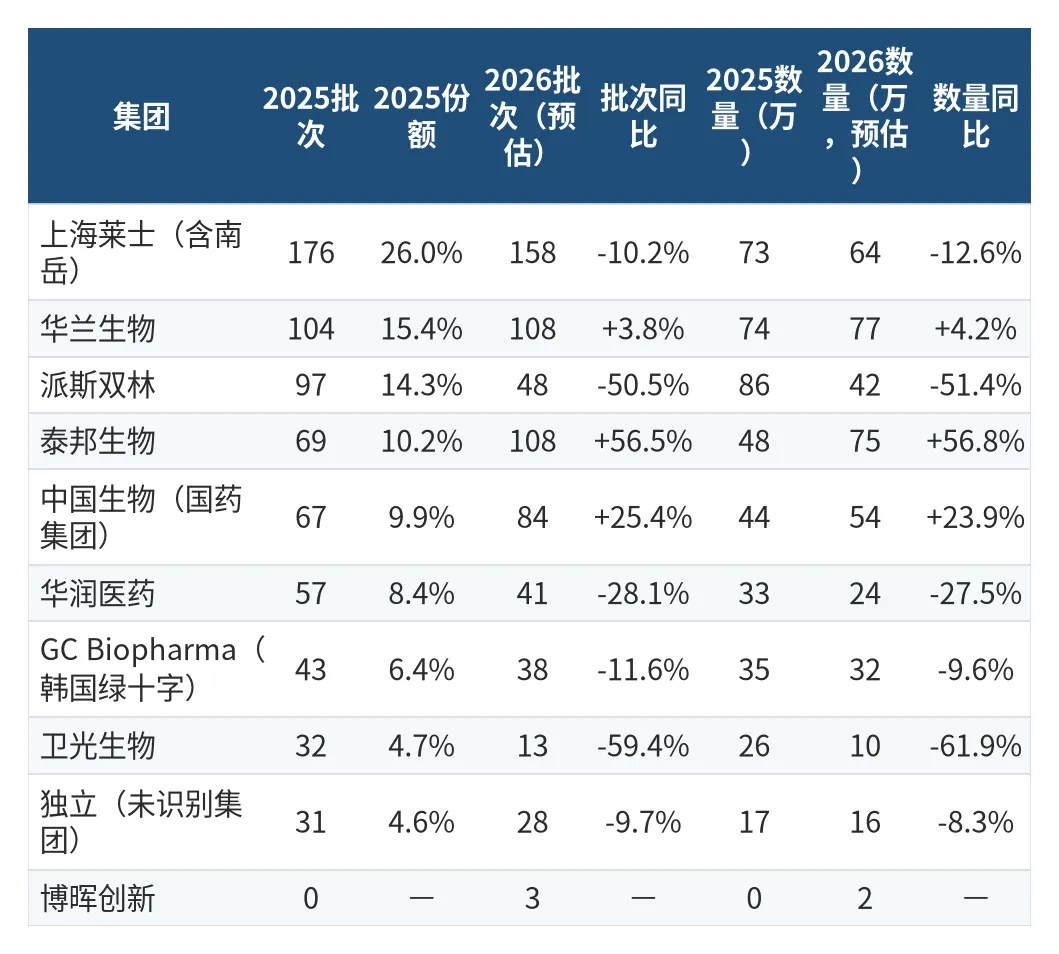
格局特征:国产替代已完成,三家争霸。国产占比 93.6%,上海莱士 26.0%、华兰生物 15.4%、派斯双林 14.3% 构成第一梯队,集团 CR3 为 55.7%。11 家企业参与,是主力品种中竞争最充分的之一。2021-2025 走势:增长最快的大品种。批次从 396 增至 676(+70.7%),数量从 222 万瓶增至 437 万瓶(+96.5%),五年年均复合增速 14.3%。驱动力是血友病 A 诊断率提升和治疗渗透率提高,属于需求端真实增长,而非渠道压货。2026 年预估 630 批(-6.8%)、396 万瓶(-9.4%),是五年高速增长后的首次回调。需要区分两种可能:若是集采压价导致企业主动减产,属于短期扰动;若是渗透率接近阶段性天花板,则增长逻辑需要重估。从批次降幅小于数量降幅看,更接近前者——企业缩减了大规格批次,保留高毛利规格。5.2 人纤维蛋白原
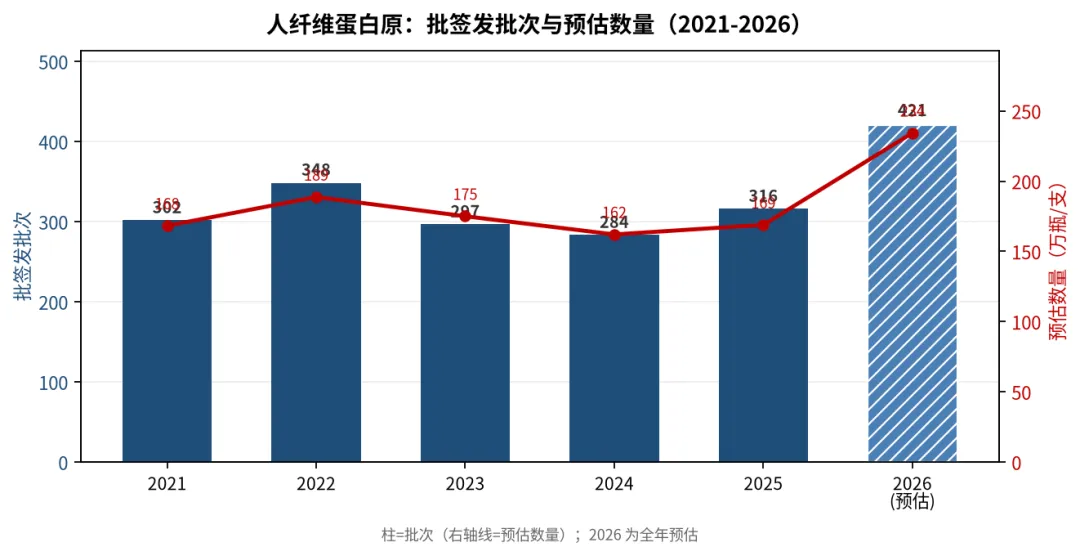
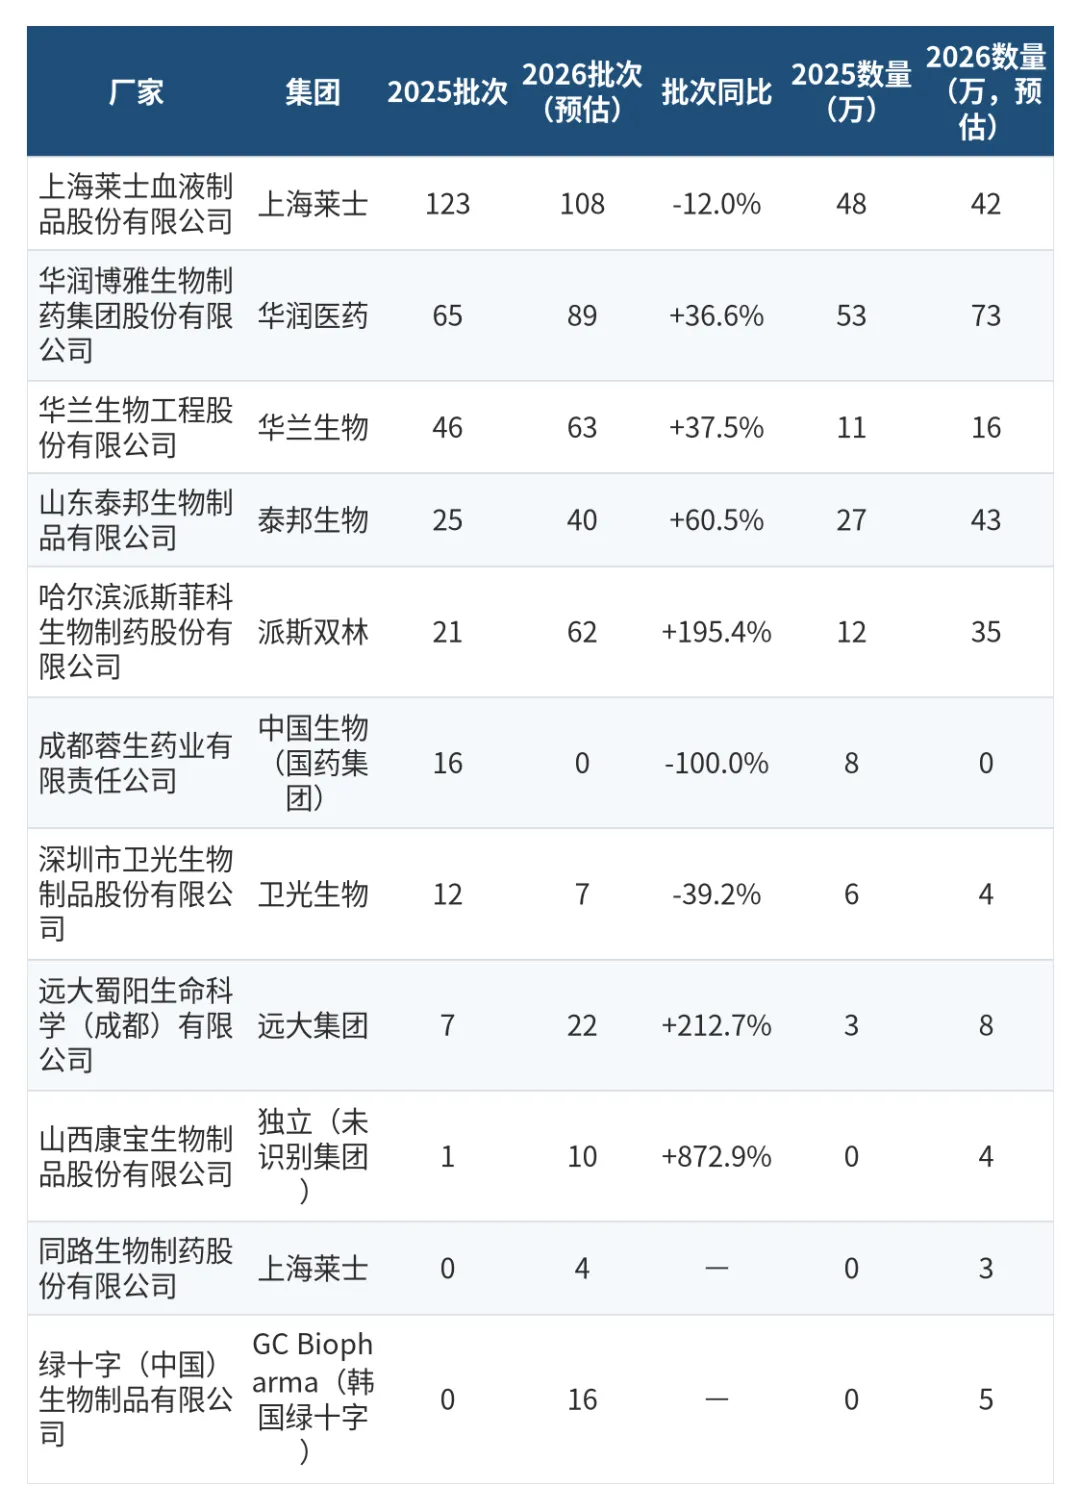
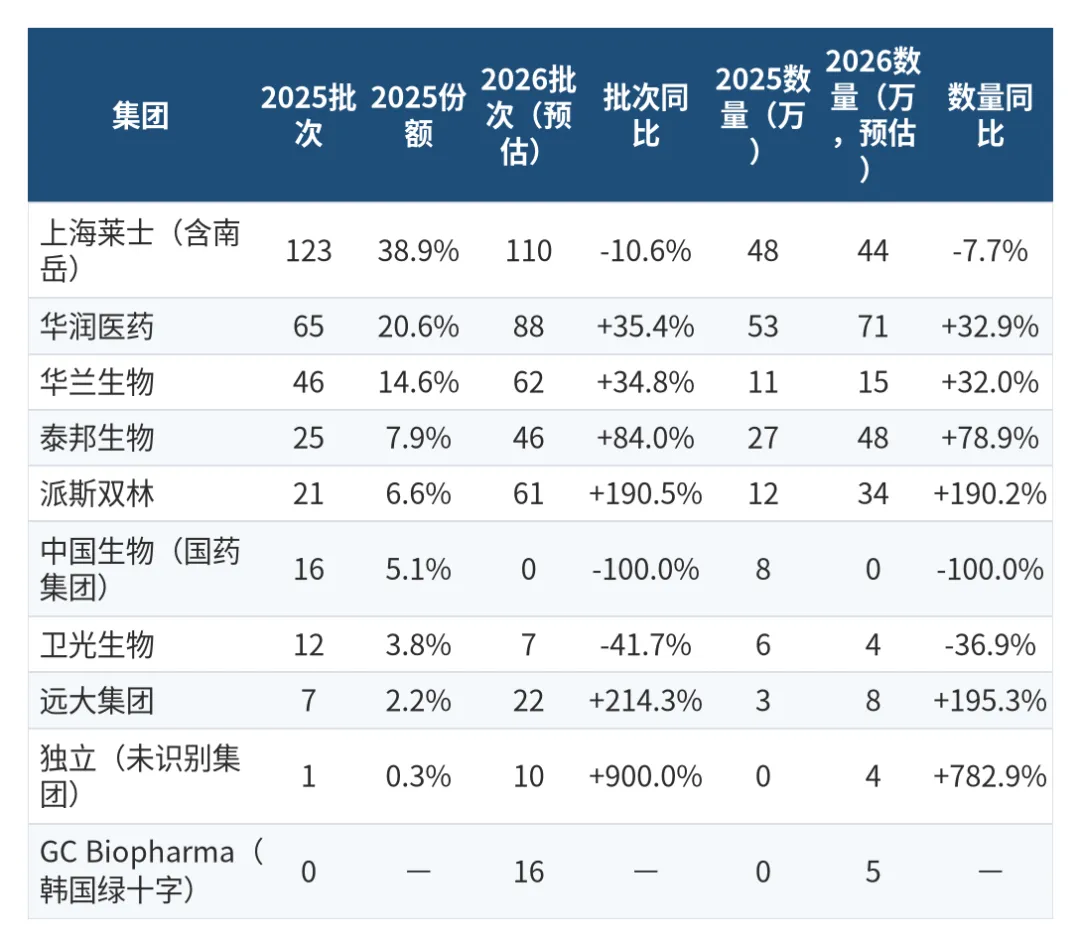
格局特征:高度集中,上海莱士主导。国产占比 100%,9 家企业参与,但上海莱士一家占 38.9%,华润医药(博雅)20.6%、华兰生物 14.6%,CR3 高达 74.1%。这是主力品种中集中度最高的。2021-2025 走势:几乎停滞。批次从 302 到 316(+4.6%),中间 2023-2024 年还出现下滑(297、284),数量从 168 万瓶增至 169 万瓶(+0.4%)。五年间这个品种基本没有增长,被市场忽视。2026 年各品种中唯一确定的高增长品种:预估 421 批(+33.2%)、234 万瓶(+38.8%)。在各品种中,纤维蛋白原是唯一批次增速超过 30% 的主力品种。原因有三:一是临床场景刚性(产科大出血、创伤急救、肝移植),受集采和控费影响小;二是增长来自二线企业的产能释放——华润博雅 +35.4%、华兰 +34.8%、泰邦 +84.0%、派斯双林 +190.5%,而龙头上海莱士反而收缩 12.0%;三是该品种无进口、无重组替代,供给完全由国内浆源决定。这是 2026 年最值得关注的供给侧结构性机会。一处异常需要提示:成都蓉生 2025 年纤维蛋白原 16 批(集中在 6-11 月),2026 年 1-10 月为零批签发。这不是模型估算的结果,是原始数据中确实没有记录。可能是该企业暂停生产、转产其他品种,也可能是批签发公示遗漏。由于蓉生 2026 年在静丙、白蛋白等其他品种上仍有正常批签发,本报告按"该品种停产或转产"处理,但这会拉低纤维蛋白原 2026 年约 4 个百分点的增速,需在后续跟踪中核实。
5.3 人凝血酶原复合物
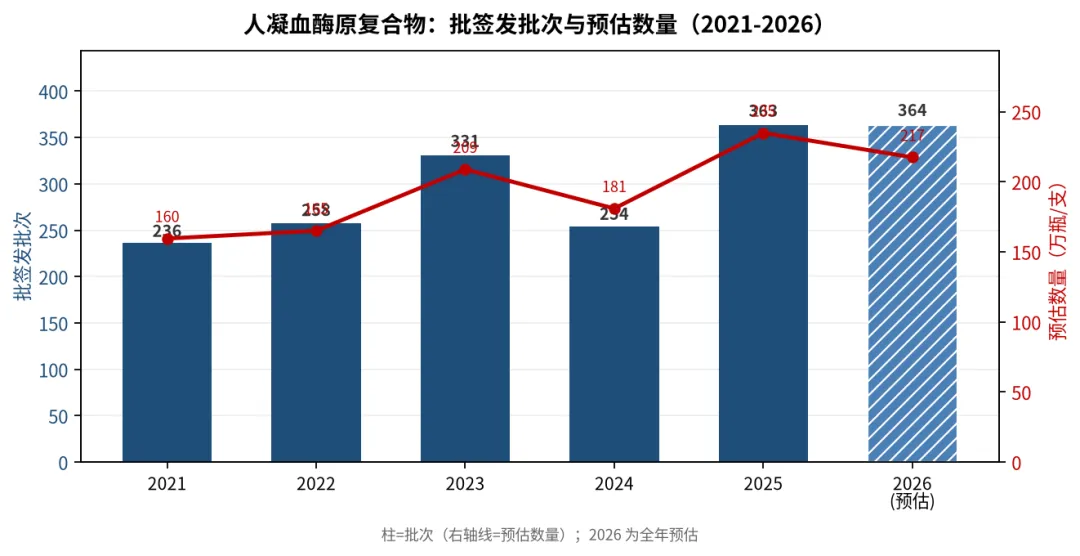
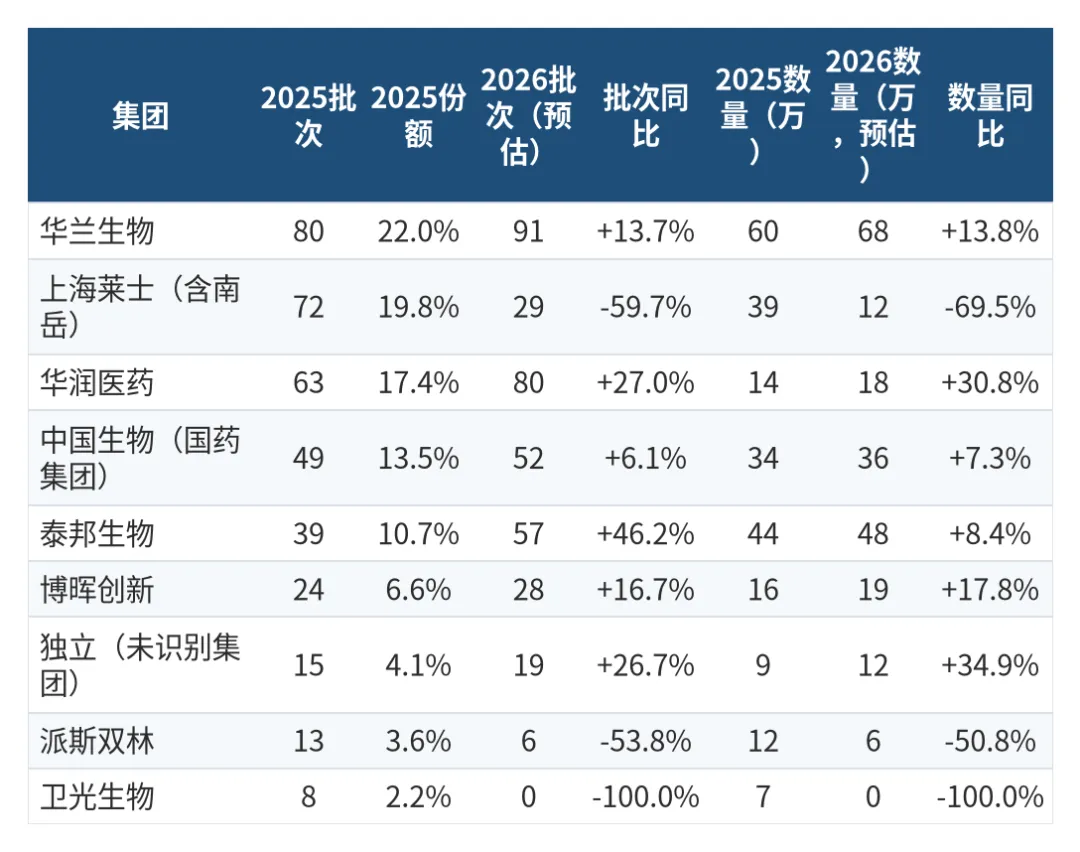
格局特征:国产完全主导,集中度中等。国产占比 100%,华兰生物 22.0%、上海莱士(含南岳)19.8%、华润医药 17.4%,CR3 为 59.2%。10 家企业参与。2021-2025 走势:波动上行。批次从 236 增至 363(+53.8%),但 2024 年曾回落至 254 批,2025 年又大幅反弹 +42.9%,波动明显大于其他品种。数量从 160 万瓶增至 235 万瓶(+47.2%)。2026 年预估 364 批(+0.3%),基本走平。2025 年的高增长属于恢复性反弹而非趋势性扩张,2026 年回归常态。PCC 主要用于血友病 B 和维生素 K 拮抗剂过量逆转,市场容量有限,且与重组因子Ⅸ 存在替代关系。这个品种不宜按 2025 年的 +42.9% 线性外推。5.4 人凝血因子Ⅸ
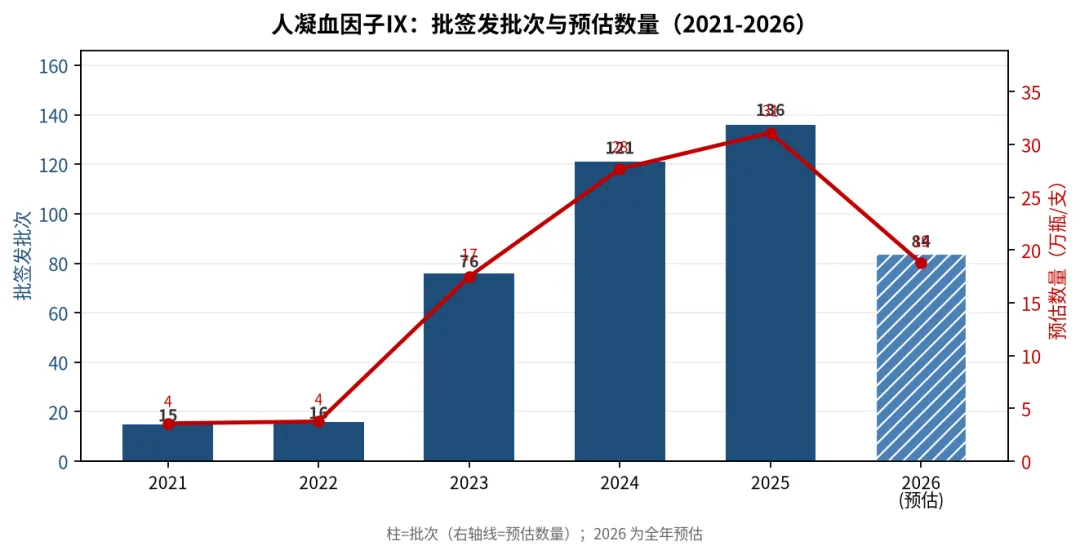
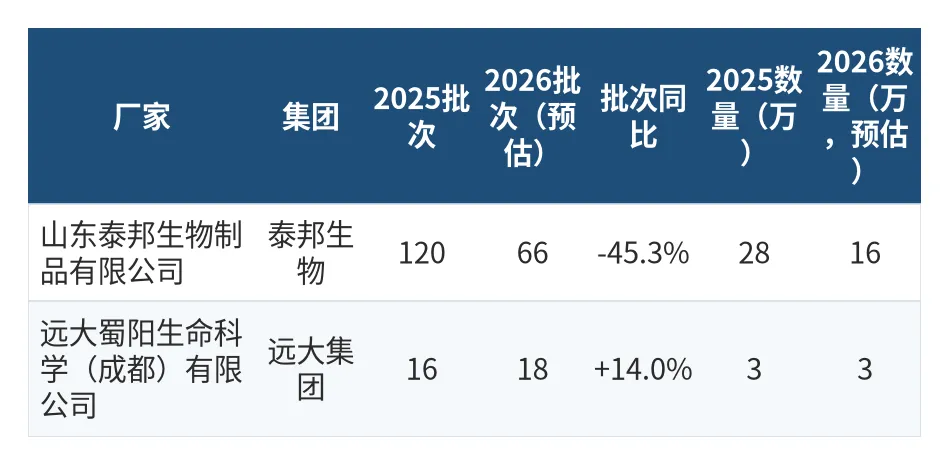
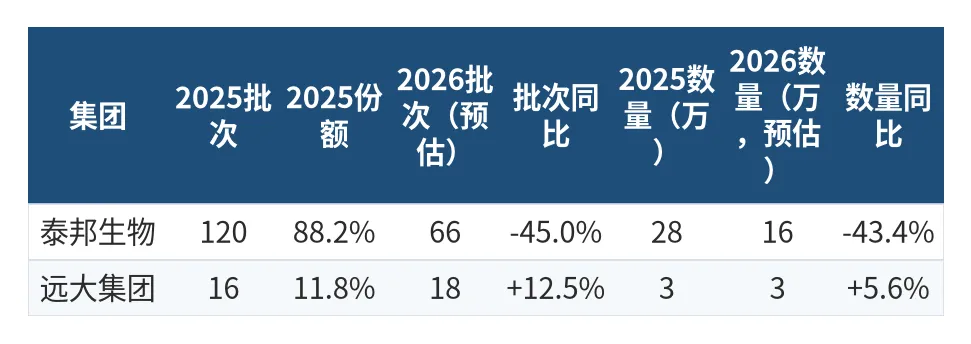
格局特征:双寡头垄断。仅泰邦生物(88.2%)和远大集团(11.8%)两家生产,国产 100%,CR3 为 100%。这是血液制品中集中度最高的品种。2021-2025 走势:爆发式增长。批次从 15 增至 136(+806.7%),2023 年单年增长 375%(16→76),数量从 4 万瓶增至 31 万瓶(+766.3%)。驱动力是血友病 B 国产替代进口+极低基数。2026 年预估 84 批(-38.2%)、19 万瓶(-38.7%),大幅回落。这是全报告最重要的风险提示:9 倍增长不可线性外推。只有两家企业生产,任一家排产调整就会造成剧烈波动;且血友病 B 患者基数小(国内约 2 万人),渗透率提升到一定程度后增速必然放缓。2026 年的回落说明短期天花板已现,2027 年更可能是低位徘徊而非重回高增长。
六、特免类球蛋白:小而稳,格局由浆源决定
特免类产品(破伤风、狂犬、乙肝、组织胺)2025 年批签发合计 278 批,全部为国产。这类产品的特点是规模小、批次少、单批量大,格局高度依赖企业的浆源结构和免疫接种能力。6.1 破伤风人免疫球蛋白
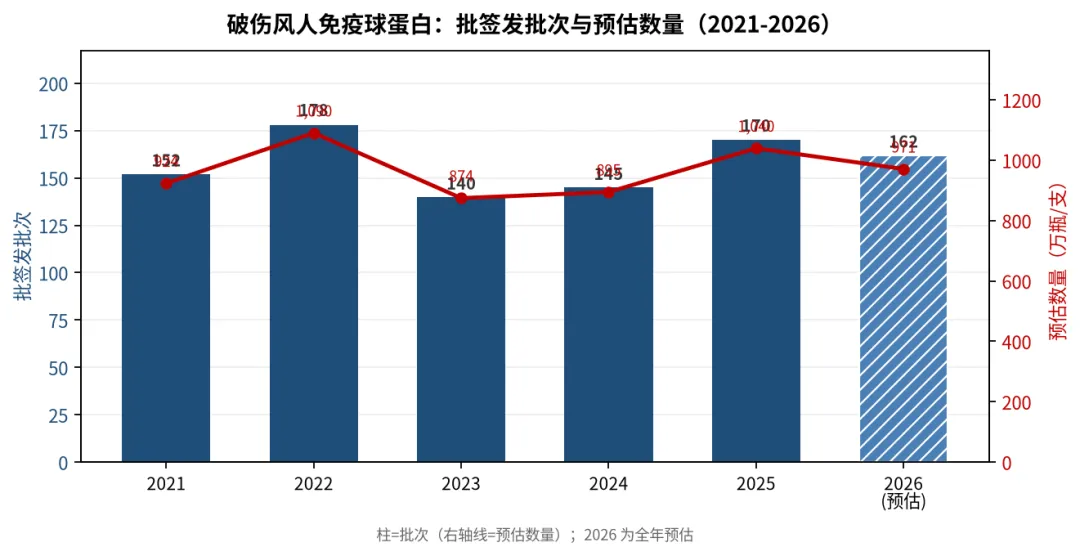
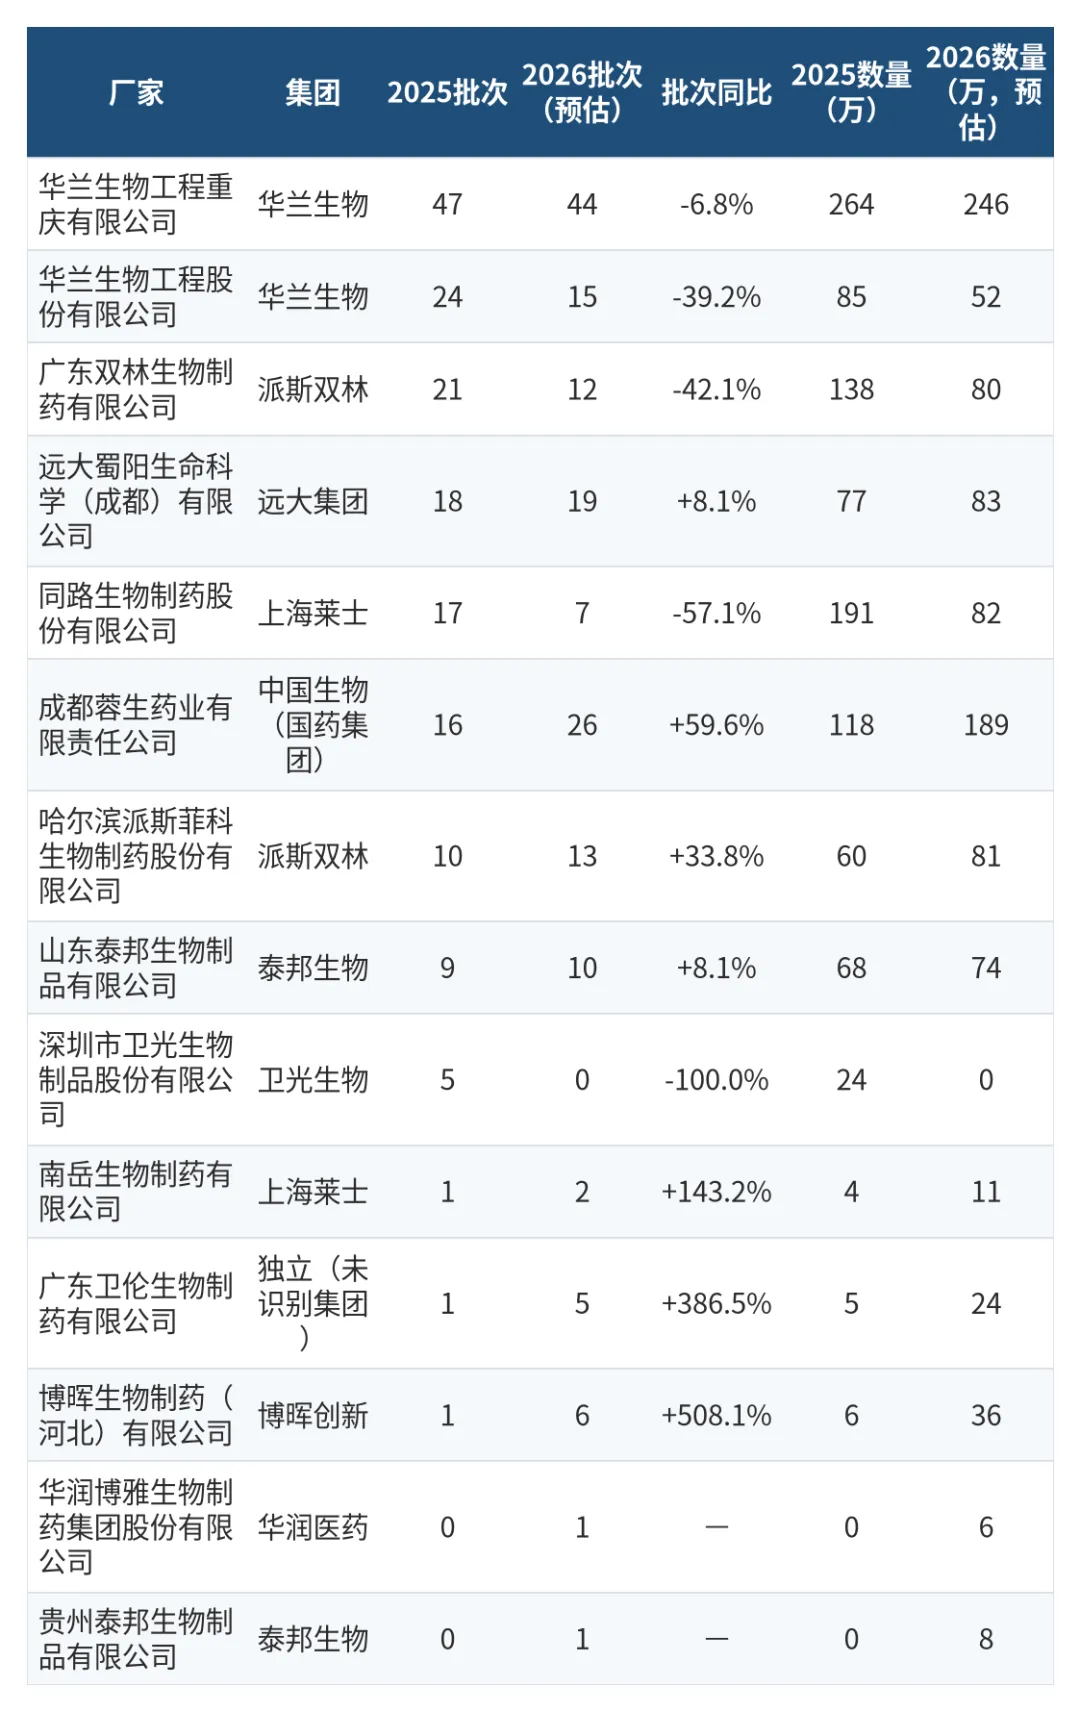
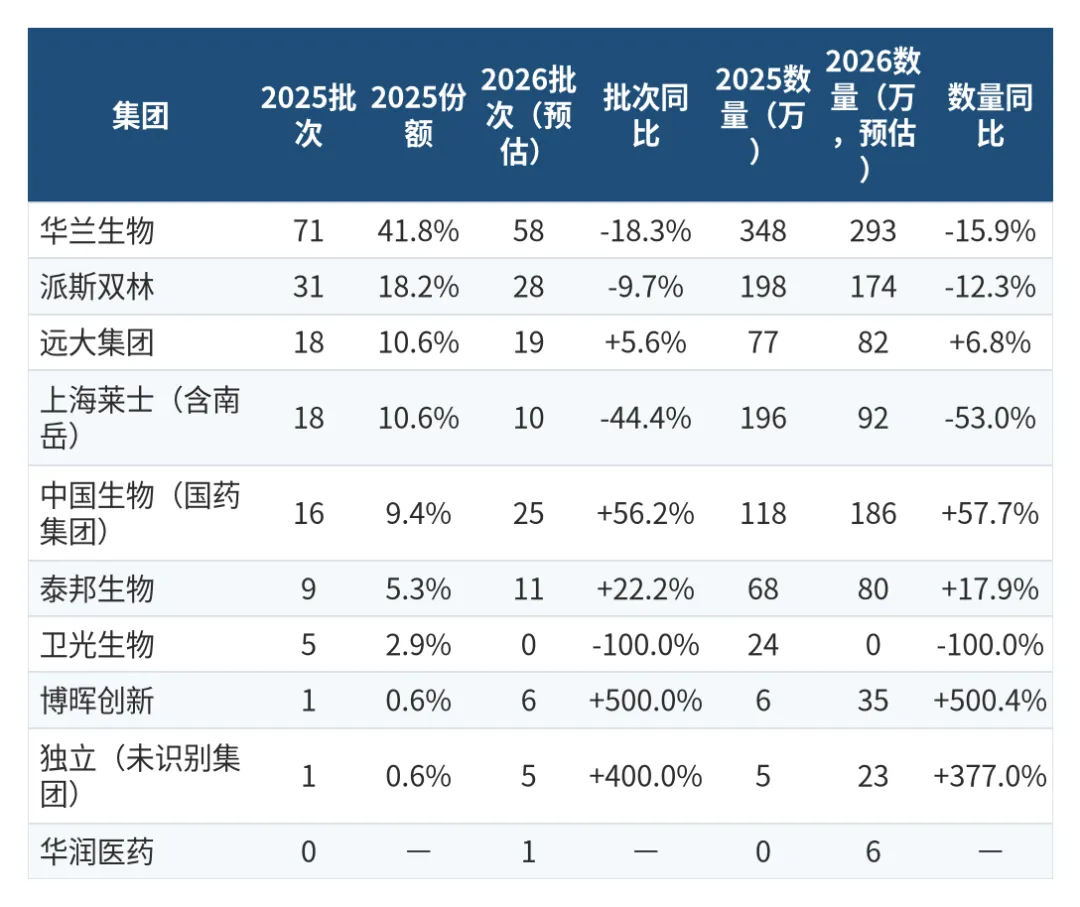
格局特征:华兰一家独大。国产占比 100%,华兰生物通过重庆子公司(28%)和本部(14%)合计占 41.8%,派斯双林 18.2%、远大集团 10.6% 分列二三。12 家企业参与,但尾部企业份额极小。2021-2025 走势:震荡。批次从 152 到 170(+11.8%),但 2023 年曾跌至 140 批,波动明显。数量从 924 万支增至 1,040 万支(+12.5%)。2026 年预估 162 批(-4.7%)、971 万支(-6.6%)。这是典型的利基品种:临床需求刚性但增长空间有限,受破伤风疫苗普及率和外伤处置规范影响。华兰的统治地位短期难以撼动,投资价值主要看华兰自身的产能调配。6.2 狂犬病人免疫球蛋白
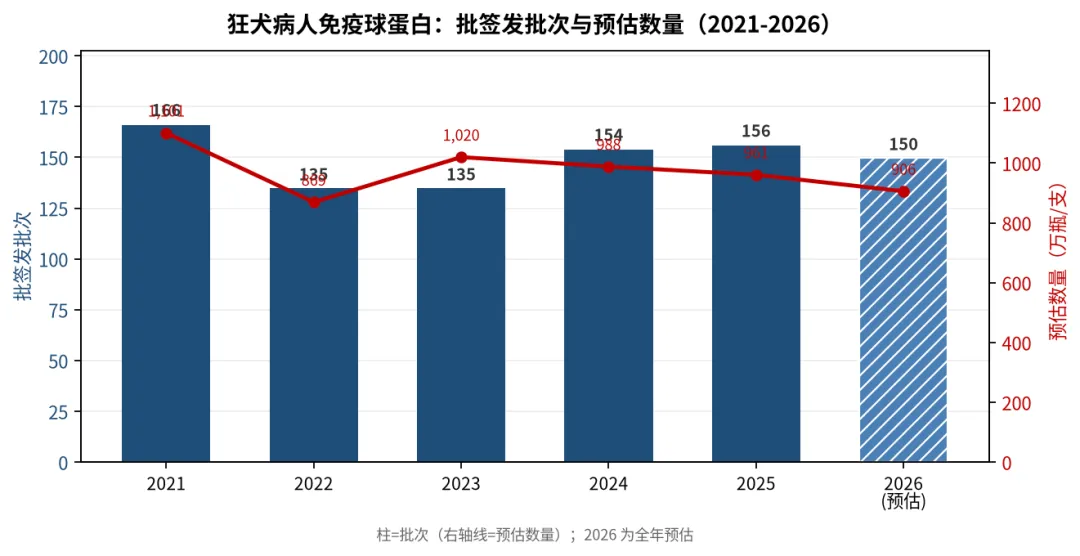
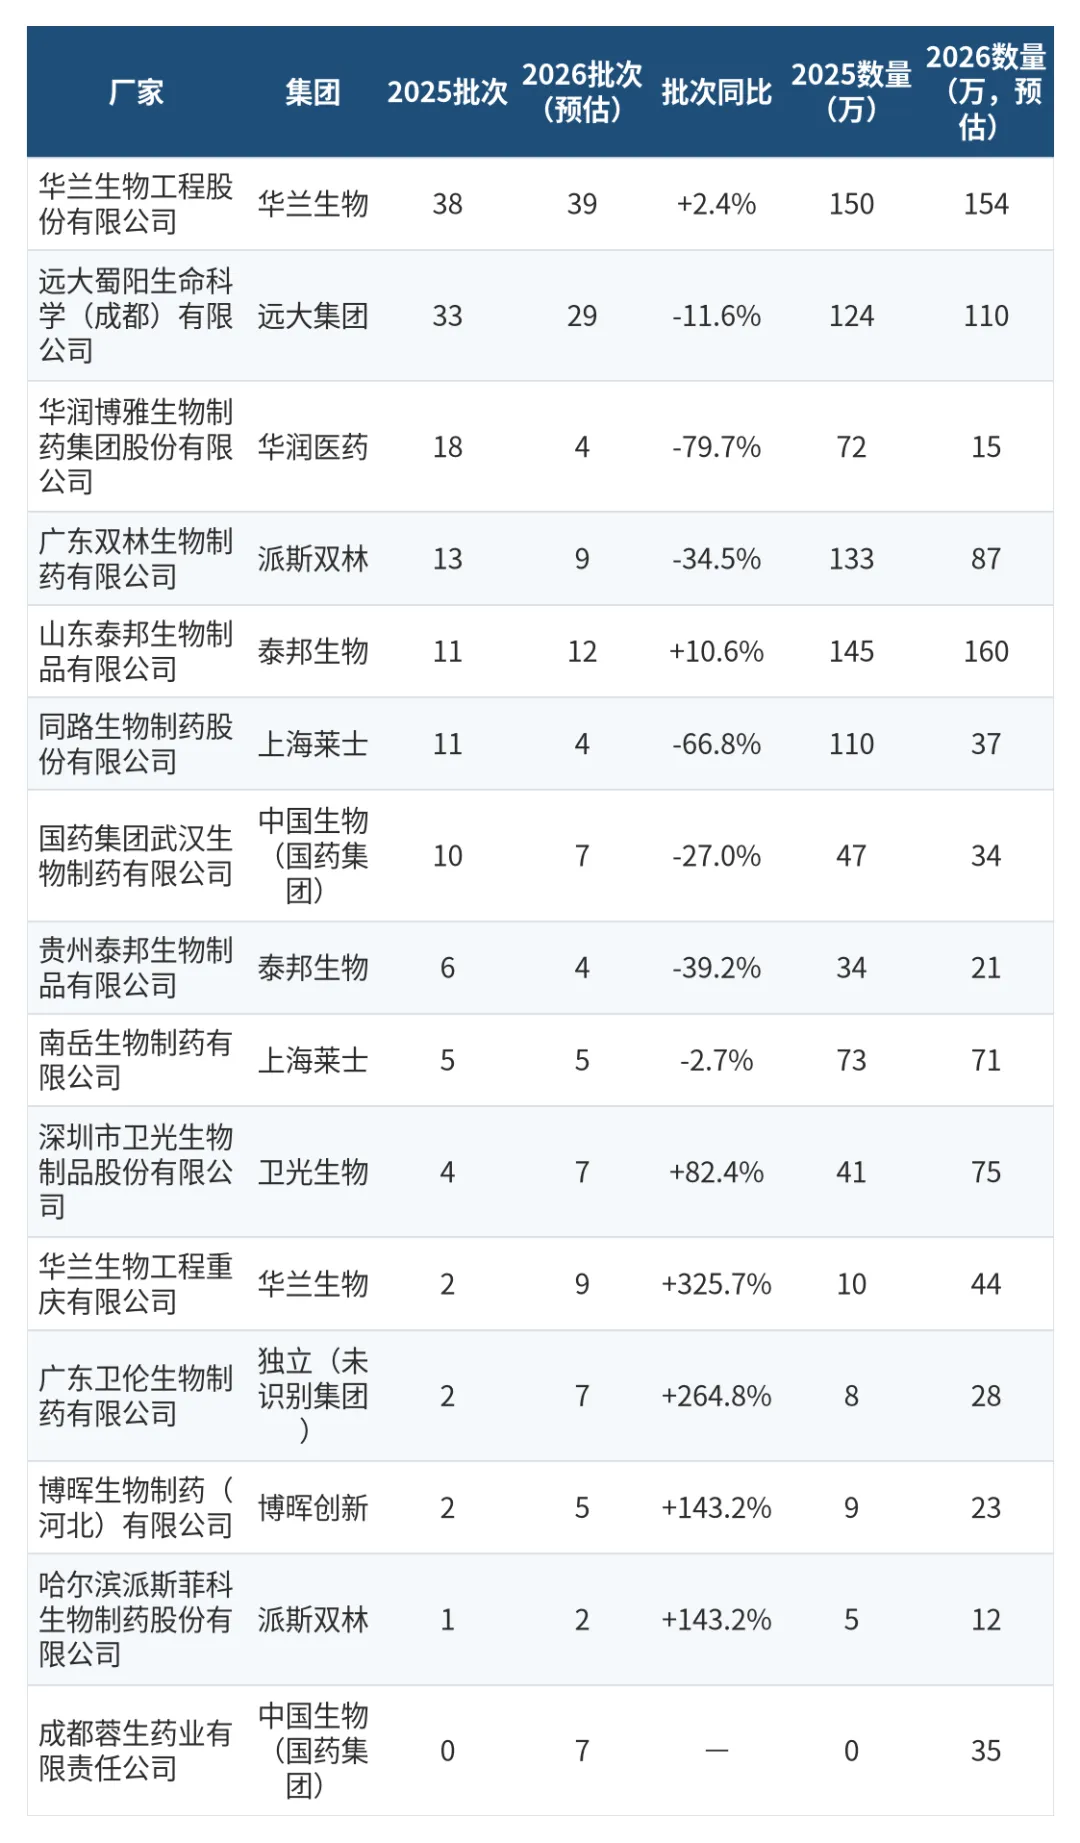
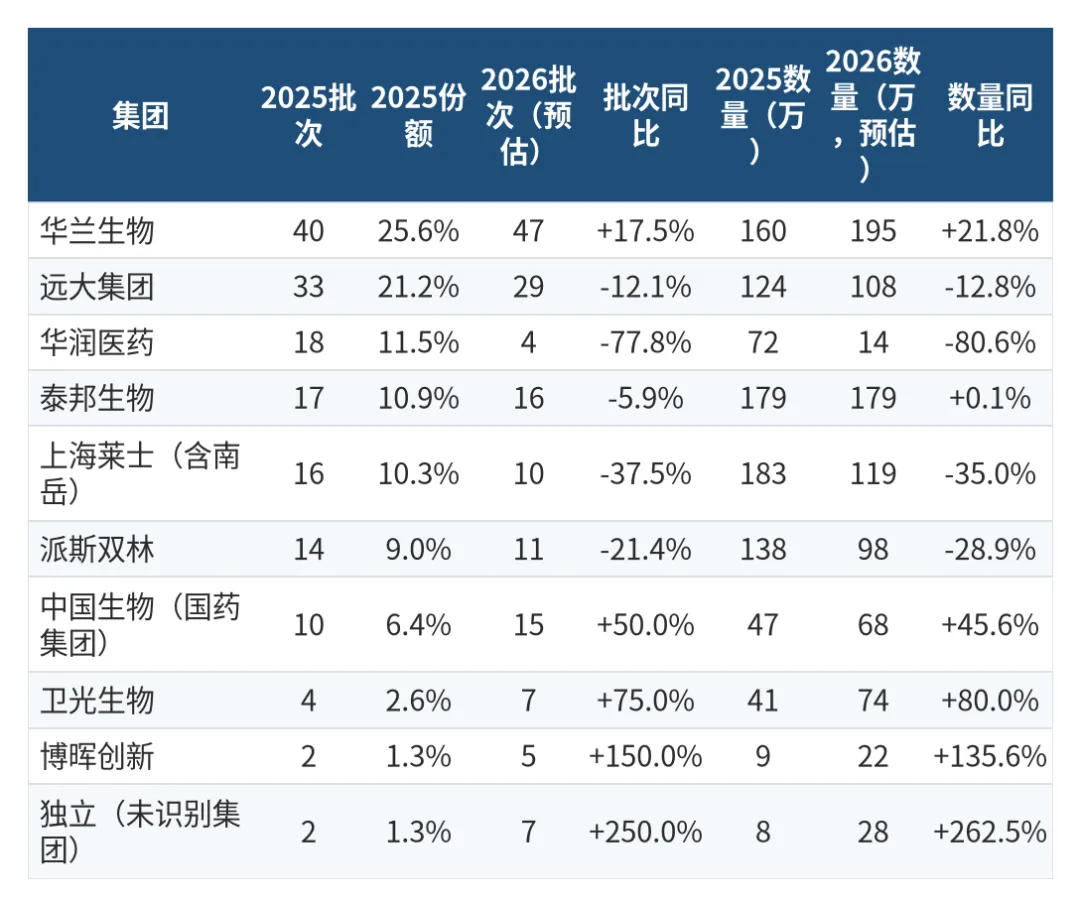
格局特征:国产完全主导,华兰与远大双雄。国产占比 100%,华兰生物 25.6%、远大集团 21.2%、华润医药 11.5%,CR3 为 58.3%。14 家企业参与。2021-2025 走势:长期承压。批次从 166 降至 156(-6.0%),是主力品种中唯一五年负增长的。数量从 1,101 万支降至 961 万支(-12.7%)。2026 年预估 150 批(-3.8%)、906 万支(-5.7%),继续下行。核心压力来自抗狂犬病单克隆抗体对免疫球蛋白的替代——单抗具有批次一致性高、无血源风险、成本下降空间大的优势。这是血液制品中唯一面临明确技术替代威胁的品种,长期投资价值需要打折。6.3 乙型肝炎人免疫球蛋白与组织胺人免疫球蛋白
这两个产品在 2025 年分别批签发 19 批和 53 批,规模都很小。乙肝免疫球蛋白的需求与乙肝母婴阻断策略高度绑定,随着乙肝疫苗普及和母婴阻断成功率提升,长期需求趋于收缩;组织胺人免疫球蛋白用于过敏性疾病,市场容量有限,2025 年 3 家企业共 53 批,属于典型的利基品种。两者都不构成行业变量。七、小品种:九个产品的结构机会
以下 9 个品种 2025 年合计批次不足 200 批,规模都很小,但其中若干是高毛利、低竞争的结构性机会。逐产品列出年度批次与厂家结构。组织胺人免疫球蛋白是隐藏的高增长品:批次从 8 增至 53(2021→2025 +562.5%),2026 年预估 52 批基本持平。仅 3 家企业生产,用于慢性荨麻疹等过敏性疾病,市场小但格局稳定。冻干静注人免疫球蛋白在加速退出:批次从 40 降至 31(-22.5%),2026 年预估仅 13 批(-58.1%)。冻干剂型因复溶不便、成本高,正被液体剂型替代,属技术淘汰而非需求萎缩。皮下注射人免疫球蛋白 2026 年首现 2 批,是天坛生物 2026 年 6 月获批的国内首款产品。这是血液制品中唯一的新增品类,对标全球皮下注射免疫球蛋白(SCIG)替代静脉注射(IVIG)的趋势。2027 年放量节奏值得跟踪,但基数极小,短期对总量无影响。
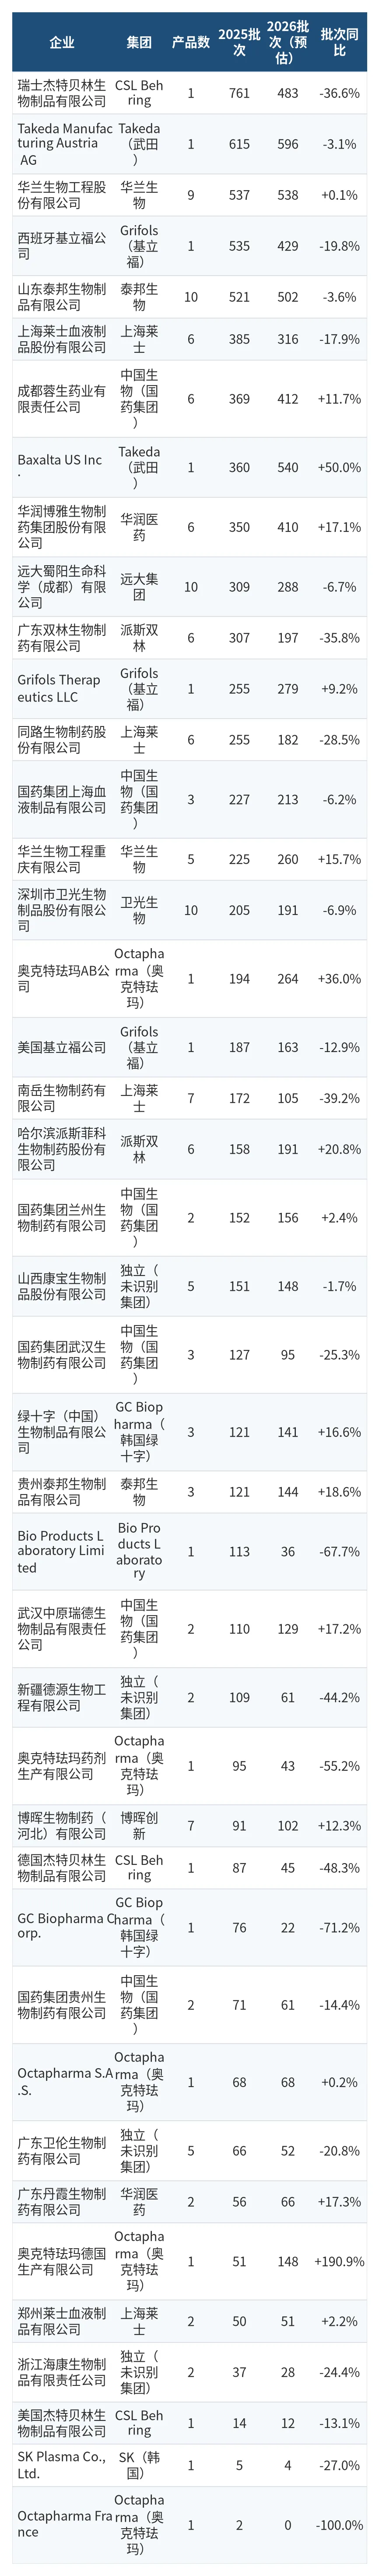
八、企业维度:42 家企业的 2025 与 2026
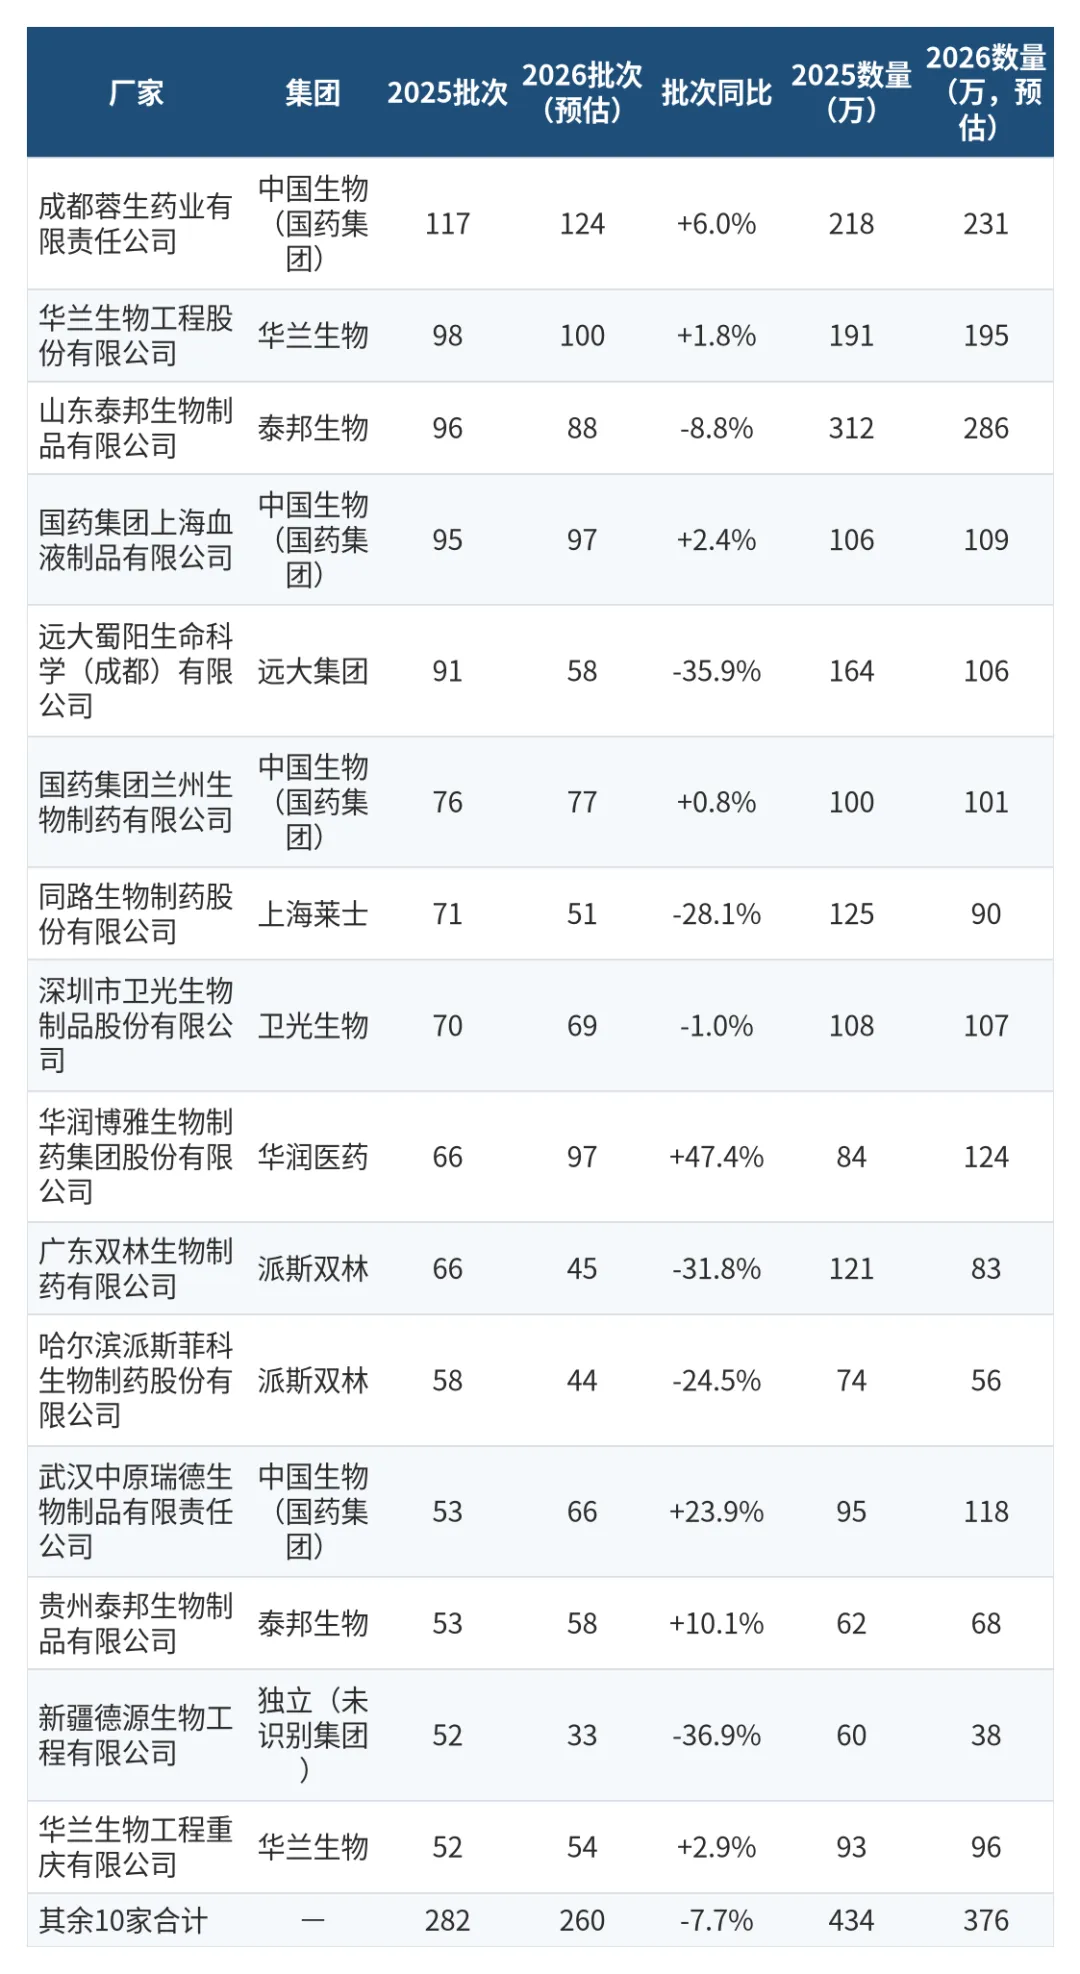
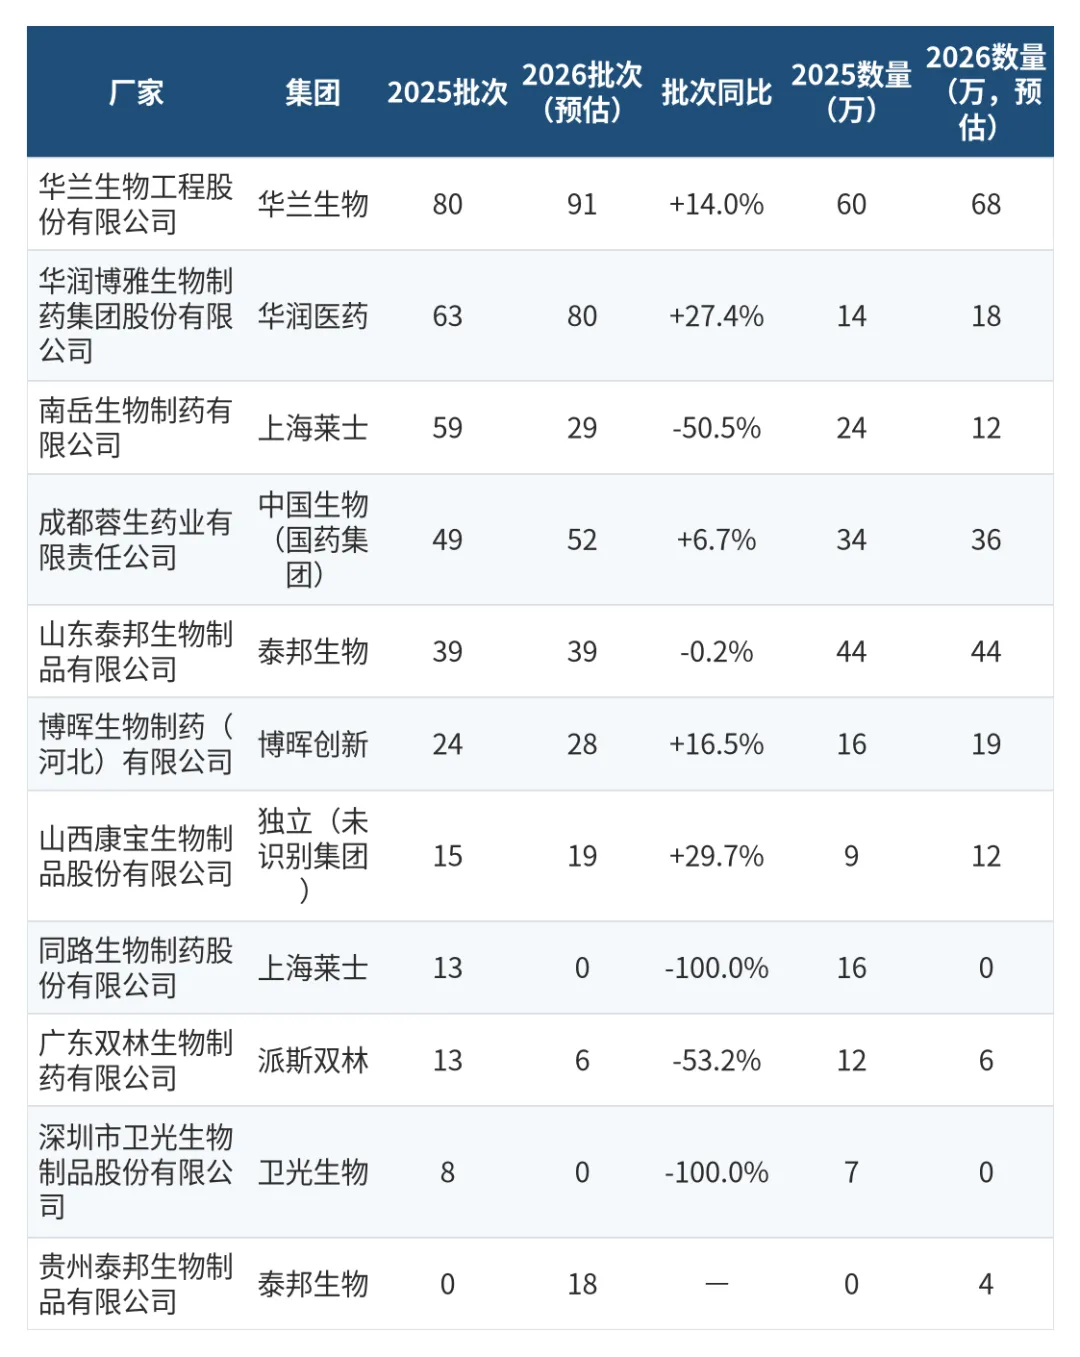
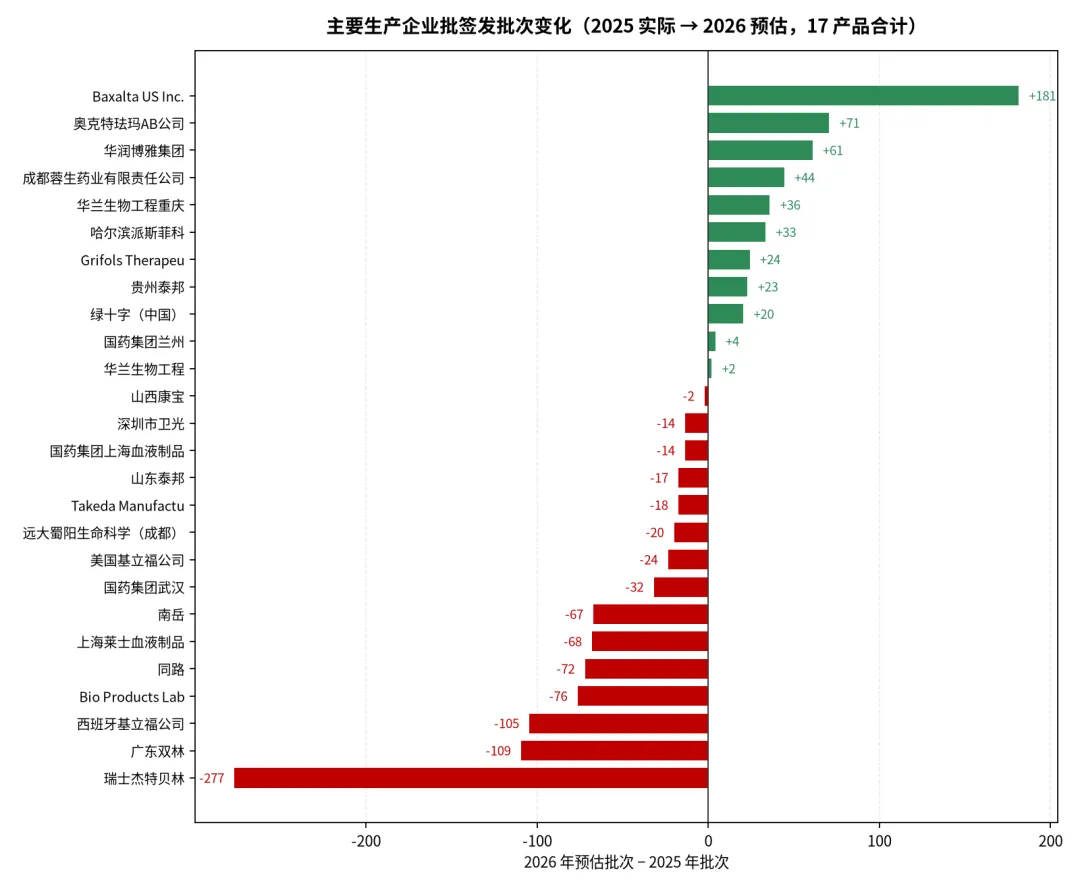
前面七章都是按品种拆。这一章换成企业视角——把各品种的批次加总(批次是计数单位,可以相加;数量涉及瓶/支/IU,不同品种不能相加,因此本章只做批次口径),看每一家企业在 2026 年的位置变化。这是判断"谁在退、谁在进"最直接的一张表。上图不设合计行——42 家企业的批次加总只能说明「公示条数」,把做白蛋白和做凝血因子的批数加在一起没有经济含义。梯队之间的比较见下方第四层。
第一层,外资单品公司普遍收缩。CSL 杰特贝林 761→483(-36.6%)、Grifols 西班牙 535→429(-19.8%),两家合计减量 384 批。但同集团的 Takeda 系(Austria -3.1%、Baxalta +50.0%)和 Octapharma 系(+36.0%、+190.9%)在扩张。外资不是铁板一块,2026 年是内部大洗牌。第二层,国产龙头几乎全线收缩。上海莱士 -17.9%、广东双林 -35.8%、远大蜀阳 -6.7%、山东泰邦 -3.6%。只有华兰(+0.1%)、成都蓉生(+11.7%)、华润博雅(+17.1%)三家守住了或增长。这个分布说明 2026 年的收缩不是个别企业经营问题,是行业性的。第三层,产品线宽度有影响,但不足以解释全部分化。按产品数分组看 2026 年批次变化:做 6 个及以上产品的 12 家企业合计 3,659→3,434 批(-6.1%);做 2-5 个产品的 14 家 1,623→1,604 批(-1.2%);只做 1 个产品的 16 家 3,418→3,131 批(-8.4%)。单一产品公司的降幅确实是多产品公司的 1.4 倍,但差距只有 2 个百分点左右——真正的分水岭不是产品数量,而是"产品是不是白蛋白"和"浆站是不是自己的"。只做白蛋白进口代理的公司(CSL、Grifols 西班牙、BPL)降幅在 20-68%,而做 2-5 个凝血因子或特免类品种的中型企业(如派斯菲科 +20.8%、博晖 +12.3%)反而在扩。第四层,按 2026 年批次规模分三个梯队,规模本身就是护城河。第一梯队 8 家(≥400 批):CSL 瑞士 483、Takeda Austria 596、华兰 538、Grifols 西班牙 429、泰邦 502、成都蓉生 412、Baxalta 540、华润博雅 410,合计 4,048→3,910 批(-3.4%)。第二梯队 6 家(200-399 批):合计 1,595→1,620 批(+1.6%)。第三梯队 28 家(<200 批):合计 3,057→2,641 批(-13.6%)。这个分布比产品线宽度的解释力强得多:大企业只跌 3.4%,小企业跌 13.6%,中间层还微增。小企业的跌幅是大企业的 4 倍。原因不难理解——小企业的品种单一、浆源有限、议价能力弱,一旦主力品种被压价或渠道去库存,没有其他品种可以对冲;而中间层企业多数是单品种或双品种的专精型公司(如派斯菲科、博晖、华润博雅),主力品种恰好是 2026 年景气的凝血因子或特免类,所以反而受益。一句话:2026 年的收缩是一次"规模+品种结构"的双重筛选,扛不住的是既小又单一的企业。九、集团维度:按产品分的集团对比
9.1 集团 × 产品矩阵
前面各品种章节已给出集团结构。字数限制,小节略过。9.2 集团 2025 vs 2026 对比
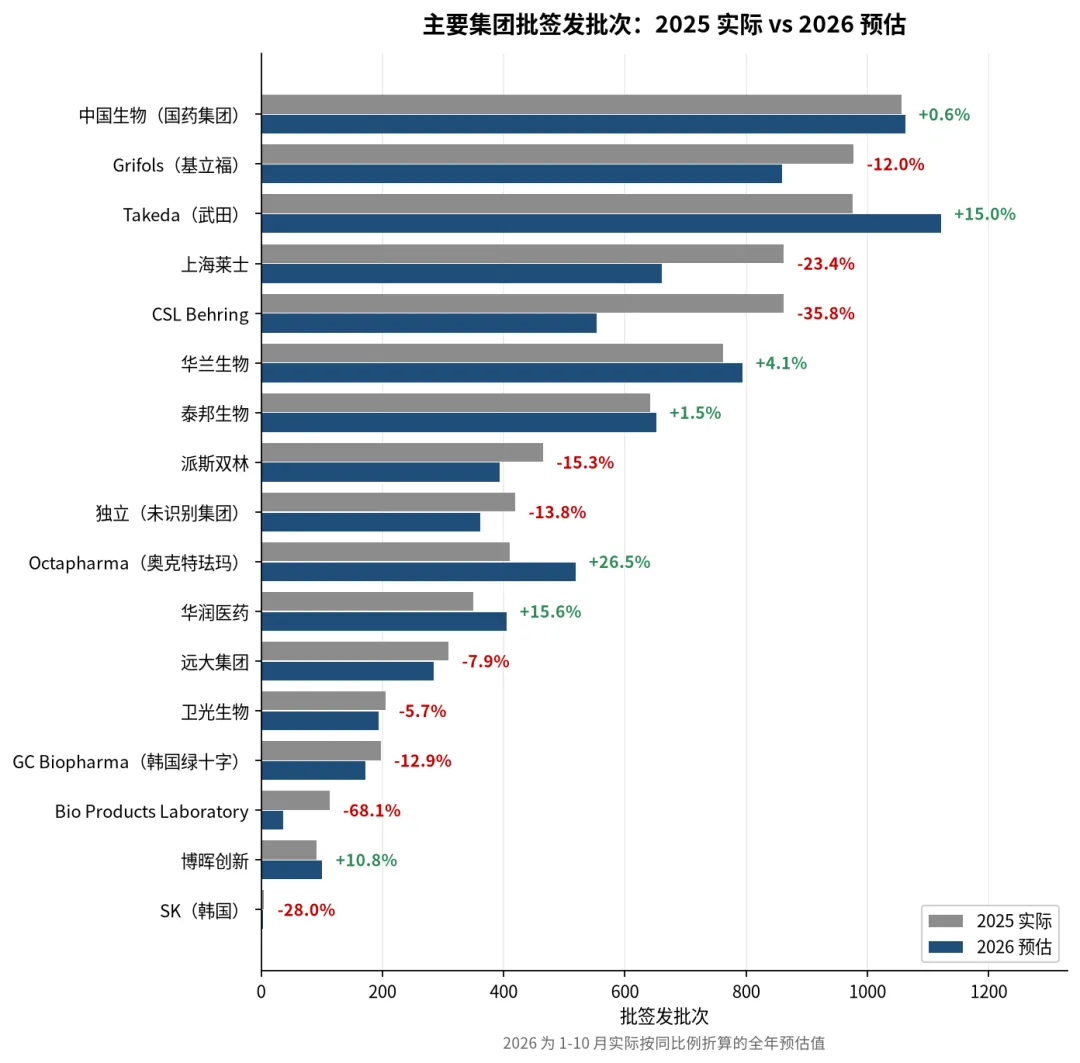
第一种,外资内部换手。Takeda +15.0%、Octapharma +26.6% 在扩,CSL -35.8%、Grifols -12.1% 在退。外资四巨头 2025 年合计 3,224 批,2026 年 3,052 批,集团层面只降 5.3%,但内部排序彻底变了:2025 年 Grifols 与 Takeda 并列第一,2026 年 Takeda 单独领跑,CSL 从第三掉到第五。这说明进口总量没有断崖,是代理商和产地之间的重新分配——Takeda 的 Baxalta 美国工厂 +50.0%、Octapharma 德国工厂 +190.9%,而 CSL 的瑞士、德国两家工厂同步减半,BPL 的英国工厂几乎清零。第二种,国产头部稳住基本盘。中国生物 1,056→1,062(+0.6%),是唯一破千批的集团;华兰 +4.1%、泰邦 +1.6%,三家合计 2,460→2,507 批,占 2026 年批次总量的 30.7%。这三家是行业的压舱石,共同点是浆站数量多、产品线宽、白蛋白占比相对低。第三种,中型企业里跑出了两个例外。华润 +15.7%、博晖 +11.0%。华润的扩张是全线性:静丙 +45.5%、纤维蛋白原 +35.4%、PCC +25.4%、白蛋白 +17.3%,六个主力品种里四个在涨,只有狂犬 -77.8%。这是 2026 年唯一一家全线扩张的国产中型集团。博晖体量小,单产品放量就能拉动整体。第四种,收缩最重的三家各有各的问题。BPL -68.1%,纯进口白蛋白代理商,2025 年刚经历 +187% 的高基数;CSL -35.8%,全球产能重新分配中被削得最狠;上海莱士 -23.4%,是国产头部里掉得最多的。上海莱士(含南岳)-23.4% 需要单独说。合并口径下 9 个产品里有 8 个下滑:白蛋白 -33.5%(236→157)、静丙 -20.7%(174→138)、PCC-59.7%(72→29)、破伤风 -44.4%(18→10)、狂犬 -37.5%(16→10)、纤维蛋白原 -10.6%(123→110)、因子Ⅷ -10.2%(176→158),只有纤维蛋白粘合剂 +17.1%(35→41)。其中 PCC 的 -59.7% 最值得注意。南岳并入前,上海莱士的 PCC 只有 3.6% 份额;并入后达到 19.8%,成为国产第二。但 2026 年这一块从 72 批掉到 29 批——刚补齐的产品线,立刻成了拖累项。这不是产品结构问题,是全线的渠道去库存,与其 2025 年财报中"按终端动销安排发货、控制渠道库存"的表述方向一致。派斯双林 -15.3% 则是另一种情况。合并后 7 个品种里,纤维蛋白原+190.5%(21→61)是唯一大幅增长的,其余全线收缩:因子Ⅷ -50.5%、PCC -53.8%、静丙 -27.4%、白蛋白 -11.6%。这说明合并带来的不是协同,而是两家各自的周期叠加——双林的凝血因子在退,派斯菲科的纤维蛋白原在进,合并报表把这个对冲关系藏起来了。
十、市场环境与风险:四个维度的压力测试
批签发数据只反映供给端。要判断 2027 年,必须把需求端和政策端放在一起看。2025-2026 年,三个变量同时转向,这是过去十年没有过的。10.1 需求端:出院人次首次转负
2024 年 1-11 月,全国医疗卫生机构出院人次 28,388.6 万,同比增长 4.3%,其中公立医院 +5.0%——这是 2023-2024 年白蛋白需求稳步提升的直接支撑。2025 年一季度,同一指标转为-6.2%(7,552.2 万人次),公立医院 -2.4%、民营医院 -13.1%。同期三级公立医院次均住院费用 11,630.2 元,按当年价格下降 3.0%;二级公立医院 5,678.2 元,下降 4.3%。出院人次下降 + 次均费用下降,是 DRG/DIP 支付方式改革、医保控费、集采扩围共同作用的结果。对血液制品的影响是双重的:用的人少了,每人用的量也被压了。这与 2025 年白蛋白批签发转头向下、2026 年继续下滑在时间上完全吻合。10.2 供给端:采浆量还在涨,供需已经反转
2023-2024 年连续两年 15% 量级的采浆扩张,在 2025 年集中转化为产品供给;而需求端同期转负。行业从"以浆定产、供不应求"切换到"阶段性供过于求",这是本轮批签发下滑的根本原因。更关键的是,2026 年上半年采浆量同比仍增长超过 10%(据华兰生物投资者关系披露)。供给端还在放量,需求端没有恢复,意味着 2027 年上半年的批签发仍将承压——血浆到产品的周期约 4-6 个月,2026 年的采浆会在 2026 下半年到 2027 上半年陆续体现为批签发。10.3 政策端:增值税从 3% 跳到 13%
2026 年 1 月 1 日起,根据财政部、税务总局 2026 年第 10 号文,血液制品不再纳入 3% 增值税简易征收范围,统一执行 13% 一般计税,仅纳入罕见病药品清单的品种(PCC、凝血因子Ⅷ、凝血因子Ⅸ等)保留 3%。这不是简单的税率切换。血液制品的成本结构决定了它几乎无法抵扣:血浆采购来自献浆员,没有增值税发票;历史资本性投入缺少进项票;研发投入以人工和临床试验为主,多数不可抵扣。行业测算,政策切换将影响血制品企业净利润率2-4 个百分点。叠加集采扩围和挂网控价,税负无法向下游转嫁。博雅生物 2025 年归母净利润 1.05-1.37 亿元,同比下降 65.6%-73.6%,扣非首次亏损;2026 年一季度营收 3.21 亿元(-40.1%)、归母净利润 3,022 万元(-78.3%)。10.4 价格端:没有集采,但价格已经在往下走
血液制品至今没有进入全国集采,这是它区别于化学药、生物类似药的最大不同。但"没有集采"不等于"价格稳定"。三条价格压力是同时存在的:一是增值税成本转嫁。2026 年 1 月 1 日起,血液制品增值税从 3% 简易征收改为 13% 一般征收(罕见病品种除外)。对净利率的影响在 2-4 个百分点。企业只有两个选择:涨价(受制于医院端控费)或压缩渠道费用。从 2026 年 1-10 月的批签发收缩看,企业选择的是第三条路——减少投放。这一条是数据可证实的(政策文件 + 批签发同步收缩)。二是进口的比价压力。进口白蛋白批次份额从 64.4% 升到 65.4%。进口在用"更低的价格"守份额,这个策略对国产产品形成直接压制,属于中等置信度。三是院外渠道的价格透明化。随着 DTP 药房、互联网医院、连锁药店承接更多血液制品销售,终端价格越来越透明,中间环节的加价空间被压缩。这一条是行业共识,但本报告的数据无法验证。需要区分: 前两条有数据或政策文件支撑,第三条是经验判断。血液制品真正的价格风险不在"集采会不会来",而在"增值税 + 进口比价 + 渠道透明"三股力量同时挤压中间环节的利润。
10.5 技术替代:唯一可能改变长期格局的变量
重组凝血因子Ⅷ已经在临床替代部分血浆源性因子Ⅷ,但 2021-2026 年因子Ⅷ的批签发从 396 批增至 676 批,说明替代速度远慢于预期——血友病患者的抑制物问题和价格仍是障碍。重组白蛋白是更值得关注的变量。禾元生物的"稻米造血"(植物源重组人血清白蛋白)2026 年上半年营收 +43.77%,是头部企业中唯一正增长的。如果它的产能和成本能跑通,白蛋白这个 8,500 万瓶的市场格局会被彻底改写。但截至目前,重组白蛋白的批签发量在统计中尚未形成独立品类,实际影响接近于零。抗狂犬病单克隆抗体是对狂犬病人免疫球蛋白的明确替代威胁。狂犬病人免疫球蛋白 2026 年批次 +4.2%、10 月 +37.5%,短期看替代尚未发生,但这是唯一一个"替代品已经上市、且成本优势明确"的品种。判断:技术替代在 2027 年不会改变任何品种的格局,但它是唯一能在 5-10 年尺度上推翻本报告所有结论的变量。10.6 四维风险矩阵
| | | |
|---|
| | 高——2026 年采的血浆 2027 上半年变成批签发 | |
| | | |
| | | |
| | | |
排序的逻辑不是"哪个最严重",而是"哪个最确定"。原料和政策是已经发生、还会继续的;价格是正在发生、方向明确的;技术替代是尚未发生、但影响最大的。为什么需求端不在这张矩阵里?因为需求不是独立的"风险源",而是所有风险的放大器——采浆过剩、增值税转嫁、进口压价,这三件事在需求旺盛时都能被消化,在需求收缩时才会变成问题。所以需求端放在 10.1 单独讨论,不参与这里的排序。一个反直觉的结论:2026 年最被讨论的"需求下滑",恰恰是四个变量里最不确定的一个。出院人次 -6.2% 是事实,但它能否持续、DRG/DIP 改革何时进入稳态,都无法从批签发数据中推断。把 2026 年的下滑全部归因于需求,是本报告最不愿意做的简化——因为如果需求是主因,2027 年只能等;如果供给和价格是主因,企业还有主动调整的空间。十一、渠道与终端结构:数据只能给出间接证据
本章的诚实声明: 批签发数据记录的是"某企业某批产品通过检验、可以上市",不包含它最终卖到了哪家医院、哪家药店、哪个省。因此本章无法给出"院内 vs 院外占比""三甲 vs 基层占比"这类精确结构。所有渠道判断都是从单批规模、进口国产差异、品种属性推导出来的推断,不是数据事实。每一条都标注了置信度。
11.1 单批规模历史数据差异
单批规模(数量÷批次)是一个被低估的指标。它反映的是企业认为一次投放多少量是合理的,而2021年以后就不再公示,所以预估数量的偏差会很大程度的偏离实际值。11.2 三条经验判断(数据无法验证,仅供参考)
以下三条来自行业公开信息和常识推理,本报告的数据不支持也不反驳:一、白蛋白的院外占比在持续提升。DTP 药房、互联网医院、连锁药店、诊所、单体药房承接了越来越多的白蛋白销售,部分企业院外占比已超过 40%。这与"进口小型化"的方向一致,但无法从批签发数据验证。二、凝血因子类是"患者绑定"渠道。血友病患者需要终身用药,通常由血友病中心统一管理,企业一旦进入某个中心的处方目录,份额就相对稳定。这解释了因子Ⅷ为什么 HHI 五年降了 43% 但前五家仍占 63.9%——格局在松动,但松动得很慢。11.4 对企业的含义
如果渠道真的在往院外走,那么批签发数据的预测能力会下降。因为批签发反映的是"企业投放节奏",而院外渠道的库存缓冲比院内大得多——企业可以先压货到渠道,再慢慢消化。2026 年 10 月的断崖,如果部分原因是渠道库存已满、企业主动减投,那么 11-12 月就不会恢复;如果是公示口径问题,就会恢复。这两种解释对 2027 年的含义完全不同。这也是本报告为什么在 3.7 节反复强调"10 月数据不能外推"的原因。十二、结论、2027 展望与行动建议
12.1 六条核心结论
一、2026 年是多数主力品种六年来的第一次年度级别下降,但拐点不同步。白蛋白 2025 年已经转负(-3.8%),静丙和因子Ⅷ 2025 年仍在扩张(+4.6%、+15.2%),2026 年才一起转头。这意味着"行业拐点"这个说法本身是粗糙的——真正的拐点是一个品种一个品种到来的。白蛋白最早(2024 年见顶),静丙次之,凝血因子类最晚。用年度汇总数字判断拐点,会同时低估白蛋白的恶化程度和高估凝血因子类的风险。二、白蛋白的收缩本质是进口收缩,不是国产替代。2025 年进口 -8.1%、国产 +5.5%,国产首次跑赢;但 2026 年进口 -8.1%、国产 -7.6%,两者同步下滑。国产份额五年只从 35.6% 走到 34.5%,没有系统性替代发生。把这一轮回调解读为"国产替代加速"是误读。三、外资是单品公司,国产是全产品线公司。Grifols、Takeda、CSL、Octapharma 在 8 个主力产品中只出现在白蛋白一列;中国生物和泰邦各覆盖 8 个,华兰、上海莱士、派斯双林各覆盖 7 个。这决定了外资的 China 策略是"单品价格博弈",国产的策略是"浆源综合利用"——前者可以随时进出,后者必须守住份额。四、产品结构升级是真的,但不能外推。人凝血因子Ⅸ从 2021 年的 15 批增至 2025 年的 136 批(+806.7%)、因子Ⅷ从 396 批增至 676 批(+70.7%)、PCC 从 236 批增至 363 批(+53.8%),是明确的结构性扩张。但因子Ⅸ 2026 年预估 -38.2%,说明小基数品种的高增长不可持续外推。真正逆势加速的是纤维蛋白原——2021-2025 年只从 302 批微增至 316 批(+4.6%),2026 年却预估跳增 33.2%,是唯一高增长的主力品种。五、2026 年的分化程度远超往年。集团层面,Octapharma +26.6%、华润 +15.7%、Takeda +15.0% 在扩张,BPL -68.1%、CSL -35.8%、上海莱士 -23.4% 在收缩。同一个行业、同一年,头尾差距超过 80 个百分点。这种分化通常出现在周期底部,是整合的前兆。六、规模是 2026 年最有效的筛选器,比产品线宽度有效得多。集团层面,一线(≥700 批)6 家跌 8.1%,二线(300-700 批)6 家还微增 0.8%,三线(<300 批)5 家跌 17.2%,是一二线的两倍。企业层面,一线(≥400 批)8 家跌 3.4%、二线(200-399 批)6 家还微增 1.6%、三线(<200 批)28 家跌 13.6%。存在一个明确的规模门槛——企业过了 400 批、集团过了 300 批就能扛住,过不了就危险。而"做几个产品"几乎不影响结果(做 6 个以上 -6.1%、做 2-5 个 -1.2%、只做 1 个 -8.4%,差距只有 2 个百分点)。这个发现推翻了一个常见的行业直觉:决定抗风险能力的不是产品线宽度,是绝对规模和主力品种踩没踩对。12.2 2027 年:按品种给三种情景
不做跨品种汇总预测——不同品种的驱动因素完全不同,把它们加在一起只能得到一个没有决策价值的数字。下面按品种给增速区间。为什么白蛋白的悲观情景是 -9% 而不是 -20%?因为白蛋白的需求是刚性的(失血性休克、肝硬化腹水、烧伤),即使经济下行,临床用量不会断崖式下跌。历史上白蛋白最差的年份跌幅也没有超过 10%。为什么因子Ⅸ的区间最宽(+15% 到 -20%)?因为它的基数太小(84 批),且只有两家生产,任何一家的排产决策都能让总量翻倍或腰斩。小基数品种的预测没有意义,只能给区间。基准情景的共同逻辑:2026 年上半年采浆仍 +10%,这部分血浆会在 2027 上半年变成批签发,压制供给端;但 2025 年下半年起企业已主动放缓采浆,2027 下半年压力会缓解。需求端在 DRG/DIP 改革进入稳态后有弱复苏可能。多数品种呈现"前低后稳",全年接近零增长。12.3 值得跟踪的六个指标
季度采浆量同比——供给端最领先的指标,领先批签发 4-6 个月全国出院人次月度同比——需求端最直接的指标,目前仍为负CSL Behring 的批签发恢复情况——862 批的体量,单家企业的走向就能改变白蛋白总量纤维蛋白原的持续性——2026 年唯一高增长的主力品种,若 2027 年延续,说明凝血因子类的结构性机会成立月度批签发的节奏——特别是白蛋白 10 月的 -44.3% 是否延续。这是判断 2026 年真实降幅(7% 还是 10%)的分水岭,也是 2027 年最早、最灵敏的信号重组白蛋白的商业化进度——禾元生物"稻米造血"的放量节奏,是长期格局的变量12.4 行动建议:四类决策,逐条附数据依据
本节把前面的分析转成可执行的建议。每条都标注了依据强度:★★★ 表示数据直接支持,★★ 表示数据支持但需推断,★ 表示经验判断。
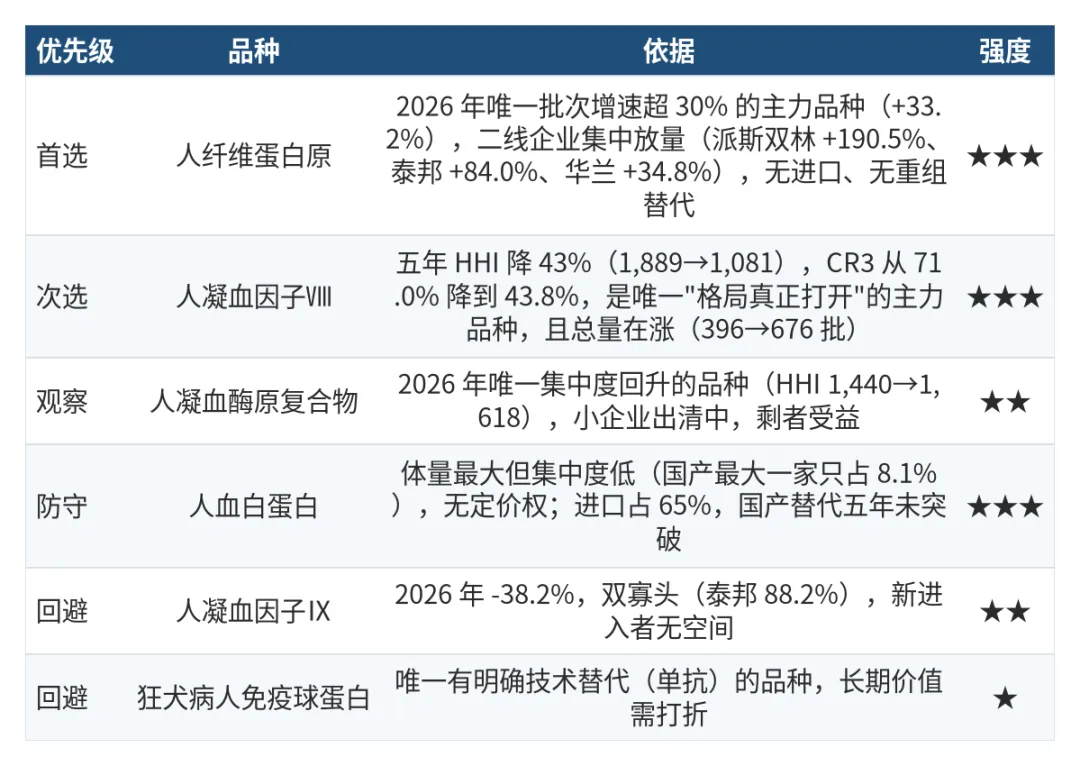
一、选品:往"格局打开 + 总量增长"的品种走
二、竞争:盯住"谁在收缩"比盯住"谁在扩张"更有用
2026 年集团层面头尾差距超过 80 个百分点,这个分化本身就是机会清单:CSL -35.8%(862→553 批)、BPL -68.1%(113→36 批)让出的白蛋白份额,2026 年被 Takeda(+15.0%)和 Octapharma(+26.6%)接走了,不是被国产接走的。想抢这块市场,对手是外资,不是国产同行。(强度 ★★★)上海莱士(含南岳)-23.4%(862→660 批)是国产头部里掉得最多的,9 个产品中 8 个下滑。它在白蛋白(-33.5%)、PCC(-59.7%)、破伤风(-53.0%)让出的空间,被华润医药(+15.7%)、博晖(+11.0%)、泰邦(+1.6%)接走。(强度 ★★★)规模是硬门槛:一线(≥400 批)8 家跌 3.4%,三线(<200 批)28 家跌 13.6%。选择合作方时,年批次低于 200 的企业要谨慎——它们的抗风险能力是大企业的四分之一。(强度 ★★★)三、渠道:进口在往院外走,国产还在守院内
如果这个趋势成立,院外市场(DTP 药房、连锁、互联网医院)的竞争会先在外资之间展开,然后才是国产跟进。国产的机会窗口在 2027-2028 年。反过来说,院内的国产大规格产品短期不会被进口挤掉——进口的小规格不适合住院大剂量场景。四、风险对冲:三个可以量化的动作
| | |
|---|
| 白蛋白 + 凝血因子类组合。只做白蛋白的企业 2026 年平均跌 8.4%,做 2-5 个品种的只跌 1.2% | |
| 优先选择集团层面稳定的一方:中国生物 +0.6%、泰邦 +1.6%、华兰 +4.1%,是 2026 年三家仍在正增长的大集团 | |
| 关注罕见病品种豁免清单——豁免范围内的品种成本压力小 2-4pp,报价空间更大 | |
| 2026 年 10 月数据存在口径不确定性,任何基于 10 月的趋势判断都应等 11 月数据验证 | |
一条总的建议:2027 年的关键词不是"增长",是"换手"。收缩的品种(白蛋白、因子Ⅸ)不会因为行业回暖就回来,扩张的品种(纤维蛋白原、因子Ⅷ)也不会因为行业下行就停下。把资源从前者挪到后者,比等待行业反弹更有效。12.5 一句话
行业已经从"谁能扩浆谁赢"切换到"谁能守住终端谁活"。2027 年不是反弹年,是出清年——批签发数字不会好看,但活下来的企业会拿到更好的格局。
如涉及作品内容、版权和其他问题,请与本公众号留言联系删除。声明:药械号号文章,个人都可以转载,其他如需转载请注明原创出处;本公众号转载内容,版权归原作者所有,转载目的在于传递更多信息,如涉及作品内容、版权和其他问题,请与本公众号留言联系删除。文中出现的数据,本公众号不对其准确性做出承诺,仅供参考,也不对任何错误负任何法律责任,请自行查验信息和数据的准确。ATC是药物的解剖学、治疗学及化学分类法(Anatomical Therapeutic Chemical)的简称,由世界卫生组织药物统计方法整合中心制定并定期公布。分类系统是根据活性物质的治疗学。药理学和化学性质在人体器官或系统上的作用,被分成了不同的类。药品分类为五个级别层次。药品分为十四个大类(第一级),根据药理学/治疗学分成亚类(第二级),第三和第四级是化学/药理/治疗小类,第五级是化学物质。第二,第三和第四水平通常用来确定药理分类,优先于的治疗或化学分类。ATC是药物分类的直接表现,医药行业从不缺乏“参与者”,未来的医药人不止是学术,而是“分析者”乃至“智库”。
 研报速递