研报速递
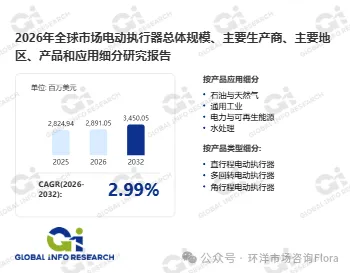
文章摘要:自动化的链条再长,最后一环总要有人去拧那个阀门。电动执行器就是这个"拧"的动作——把控制室里的一条指令,变成阀杆上精确的转角和扭矩。据环洋市场咨询(Global Info Research)数据,预计2032年全球电动执行器市场规模将达到34.5亿美元,未来几年年复合增长率为3.0%;2025年全球前五大厂商合计占有约59.0%的市场份额。3.0%的增速在工业品里算不上亮眼,但它的稳定性极强:只要还有管道、还有流体需要被切断或调节,这个市场就不会消失。从产品结构看,多回转电动执行器占约55.0%,是最主要的细分品类;从应用看,一般工业占33.4%,是最大的需求来源。59.0%的前五集中度说明这是一个由品牌、认证和现场服务共同守住的市场,而不是靠价格战决胜负的市场。
一、行业概述:把电变成"转多少度、用多大力"
电动执行器是一种将电能转换为机械运动的装置,按运动形式分为多回转、部分回转和直行程三类。多回转输出的是连续多圈的旋转,用来驱动闸阀、截止阀这类需要多圈才能全开全关的阀门;部分回转通常输出90度以内的角位移,对应蝶阀、球阀;直行程输出的是直线推拉,用于调节阀和风门。三种运动形式对应三种完全不同的机械结构,也因此形成了相对独立的产品线。
它的技术难点不在"能转",而在"知道转到哪、用多大力、转不动了怎么办"。一台执行器内部要集成电机、减速齿轮组、力矩限位、位置反馈、手动脱离机构和就地控制单元。力矩限位决定了它会不会把阀杆拧断,位置反馈决定了中控室看到的开度是不是真的,手动脱离决定了断电时人还能不能接管。这些功能任何一个失效,代价都不是一台设备的钱,而是整条管线停输。
因此这个品类的定价逻辑与普通电机完全不同。客户买的不是一台能转的机器,而是一套"在极端工况下仍然可信"的保证。核电、长输管线、海上平台这些场景对执行器的要求,往往写在厚厚的技术规格书里,涉及防护等级、防爆认证、抗震、盐雾、高低温和故障安全模式。规格书越厚,能投标的厂商越少,价格也就越稳。
二、市场规模与增长预测:3.0%增速背后的存量改造逻辑
据Global Info Research统计,2032年全球电动执行器市场规模预计达到34.5亿美元,未来几年年复合增长率3.0%。这个增速明显低于新能源、半导体这类高增长赛道,但它的构成很特别:新增项目贡献的增量有限,存量替换和改造才是主力。
原因在于执行器的寿命周期。一台工业级电动执行器的设计寿命通常在十年以上,很多石化、电力装置里的执行器已经服役二十年。这些设备不会因为"新项目减少"就停止更换——它们会因为密封老化、控制板停产、备件断供而被迫更新。尤其是早期采用模拟信号控制的机型,在装置做DCS改造时必须同步换成支持数字通讯的型号,这类需求与新建产能无关,只与存量装置的年龄结构有关。
另一个支撑因素是规格升级。同样口径的一台阀门,从开关型升级为调节型,执行器要从两位式控制变成连续调节,价格可能相差一倍以上。随着工艺控制精度要求提高,开关型被调节型替代的比例在上升,这种"台数不变、单价上升"的结构性变化,是3.0%这个数字里比较扎实的部分。
三、产品分类与应用场景:按运动形式与行业双重划分
产品分类
按运动形式划分,多回转电动执行器占据约55.0%的份额,是最主要的细分产品。这与下游阀门结构直接相关:工业管道上用量最大的闸阀、截止阀都是多圈操作的,配套的自然就是多回转执行器。部分回转执行器份额次之,主要配蝶阀和球阀,在城市供水、暖通空调系统中用量很大。直行程执行器份额最小,但在调节阀、风门挡板这类需要精确位移的场合不可替代。
按控制方式划分,可分为开关型、调节型和智能型。开关型只做全开全关,结构简单、成本低;调节型接受4-20mA或总线信号,做连续位置控制;智能型内置诊断、日志、力矩曲线记录和总线通讯,能提前预警阀门卡涩。三类产品的价差可以达到数倍,而智能型的占比正在持续提升。
应用场景
一般工业是最大的需求来源,占约33.4%。这部分包括冶金、造纸、水泥、食品饮料等行业的通用管道控制,单台价值量不高,但台数极多,对价格敏感。石油天然气和化工是第二大板块,要求防爆、耐腐蚀,单价高、认证严。电力行业(含火电、核电)对执行器的可靠性要求最高,核电用执行器还要通过抗震和辐照试验。水处理和市政供排水则是近年增长较快的板块,污水处理厂的新建和提标改造带动了大量蝶阀配套需求。
四、竞争格局与主要参与者:前五59.0%,欧洲与日本把持高端
据环洋市场咨询(Global Info Research)统计,2025年全球前五大厂商合计占有约59.0%的市场份额。主要参与者包括Rotork、Auma、Emerson、Flowserve、ABB,以及Chuanyi Automation、Bernard Controls、Seibu、Changzhou Power Station Auxiliary Equipment、Schiebel等。前五名中,Rotork和Auma是纯粹的阀门执行器专业厂商,Emerson、Flowserve、ABB则是从阀门或自动化系统延伸过来的综合供应商。
这种格局的形成有两层原因。第一层是品类专注度:专业厂商在单一品类上积累了几十年,产品谱系从几牛米到几万牛米全覆盖,任何口径的阀门都能找到对应型号。第二层是渠道与认证:石油、核电、船级社这些领域的准入需要逐个项目做型式试验和业主认可,认证本身就是一道护城河。
中国厂商的位置在中间。以Chuanyi Automation、Changzhou Power Station Auxiliary Equipment为代表的企业,在国内电力、水务、冶金项目上已经具备替代能力,价格优势明显,交付周期短。但在海外高端项目上,业主的技术规格书往往直接点名几个国际品牌,国产设备连投标资格都拿不到。这种差距不在产品参数表上,而在"历史业绩"这一栏——业主需要看到同类装置上十年以上的运行记录。
五、产业链结构分析:电机、齿轮箱与控制器,三段都在上游
上游是三个相对独立的部件体系。第一是电机,以小功率异步电机和无刷直流电机为主,要求低速大扭矩、频繁启停、宽温运行;第二是减速传动,包括行星齿轮、蜗轮蜗杆和摆线针轮,这部分决定了整机的效率、背隙和噪声,是加工精度要求最高的环节;第三是控制与反馈,包括控制板、变频器、编码器、力矩传感器和通讯模块。
中游是整机装配与调试。这一环节看似简单,实则集中了大量工艺经验:齿轮组的装配间隙、润滑脂的填充量、力矩标定的线性度、防护结构的密封可靠性,都靠工艺积累而非设备投入。同一套零部件,不同厂装配出来的产品,寿命可能差一倍。
下游是石化、电力、水处理、冶金、造纸和市政工程。这一端的特征是决策链长:一个大型项目的执行器采购,往往要经过设计院选型、业主审批、总包招标三道关,销售周期以年计。因此厂商的竞争不只是产品竞争,还包括在设计院阶段的选型植入——一旦某个型号被写进标准图集,后续项目的默认选项就是它。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
联系我们:
微信/电话:176 6505 2062
联系邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: