同一个研报的第六个角度:贝叶斯修正后,夏普4.1、多空年化54.81%、六年年年正超额本文测试的因子是bayes_highVol_onset,该因子选自兴业证券的《高频研究系列十—成交异常、分歧状态与成交分歧结合中的Alpha》。因子简介
bayes_highVol_onset 是一个基于日内高频数据构造的贝叶斯修正版“放量分歧命中因子”。它旨在解决传统基础因子在个股日内样本极少时,因偶发极值(如0/4或1/4)导致的概率估计极度不稳定问题。该因子的核心思想是引入贝叶斯收缩(Beta-Binomial模型):利用全市场当天的整体表现作为“先验知识”(Prior),与个股自身的命中率进行加权融合。个股样本越少,越依赖市场平均值(收缩力度大);个股样本越多,越保留个股自身的真实特质。从交易逻辑上看,该因子衡量的是“非放量状态相对于异常放量状态,更容易激活后续分歧的程度”。因子为正:说明异常放量后的分歧激活概率相对较低,即股票能够有效吸收异常放量带来的交易冲击(冲击吸收能力强)。因子值越大,吸收能力越强,未来预期收益越高。因子为负:说明异常放量更容易引发后续分歧,放量可能包含尚未被价格充分吸收的信息冲击。计算步骤
前置过滤:仅当 γi,d,tγi,d,t、εi,d,t20εi,d,t20、εi,d,t80εi,d,t80 均有效时,该分钟才进入判断。分组定义:仅从当前尚未分歧的分钟出发(γi,d,t≤0γi,d,t≤0)。放量组 HH:满足 εi,d,t80>0εi,d,t80>0。非放量对照组 HˉHˉ:不满足 εi,d,t80>0εi,d,t80>0(包含正常成交与异常缩量)。未来5分钟命中:检查候选分钟 tt 后续的第 1 至第 5 个交易分钟(午休不计入钟表时间)的 γγ 是否全部有效。若全部有效且其中任意一分钟 γi,d,t+k>0γi,d,t+k>0,则记为一次“命中”(Y=1Y=1)。最后5个交易分钟自动剔除。对股票 ii、日期 dd 和状态组 g∈{H,Hˉ}g∈{H,Hˉ},统计:hi,d,ghi,d,g:上述有效分钟中,未来 1-5 分钟内至少出现一次分歧的命中数。输出门槛:个股必须同时满足放量组至少 3 个有效分钟、非放量组至少 5 个有效分钟,才输出该股票当日的因子值,否则记为缺失。按日计算全市场股票的加权平均激活概率(样本贡献度加权,并加 0.5 伪计数防极值):md,H=∑ihi,d,H+0.5∑ini,d,H+1md,H=∑ini,d,H+1∑ihi,d,H+0.5md,Hˉ=∑ihi,d,Hˉ+0.5∑ini,d,Hˉ+1md,Hˉ=∑ini,d,Hˉ+1∑ihi,d,Hˉ+0.5个股原始激活概率 ri,d,g=hi,d,gni,d,gri,d,g=ni,d,ghi,d,g。为了剥离样本量少带来的随机波动,计算个股真实的事件率方差:以 ni,d,gni,d,g 为权重,计算观测方差 sd,g2sd,g2。估计有限样本产生的平均二项抽样噪声 vd,gnoisevd,gnoise。扣除噪声,得到真实方差估计:vd,gbetween=max(sd,g2−vd,gnoise,10−8)vd,gbetween=max(sd,g2−vd,gnoise,10−8)。计算先验浓度 κd,gκd,g(代表市场先验提供的“等价样本量”),并进行限幅:κd,g=clip(md,g(1−md,g)vd,gbetween−1,5,200)κd,g=clip(vd,gbetweenmd,g(1−md,g)−1,5,200)αd,g=md,gκd,g,βd,g=(1−md,g)κd,gαd,g=md,gκd,g,βd,g=(1−md,g)κd,g第六步、完成 Beta-Binomial 后验更新与因子值计算:结合个股当天的命中数 hi,d,ghi,d,g 和有效分钟数 ni,d,gni,d,g,计算后验分歧激活概率:p~i,d,g=hi,d,g+αd,gni,d,g+αd,g+βd,gp~i,d,g=ni,d,g+αd,g+βd,ghi,d,g+αd,g(该公式等价于个股自身命中率与市场先验均值的加权平均)Fi,dB,H=log(p~i,d,Hˉ)−log(p~i,d,H)Fi,dB,H=log(p~i,d,Hˉ)−log(p~i,d,H)将日频因子值按个股进行 10 日滚动平均平滑(Rolling Mean),得到最终因子值。因子回测
分组回测函数和结果对象,可参考《QuantZone 因子分组回测》:https://mp.weixin.qq.com/s/jm9-sJVytUFylJUHvorWvg
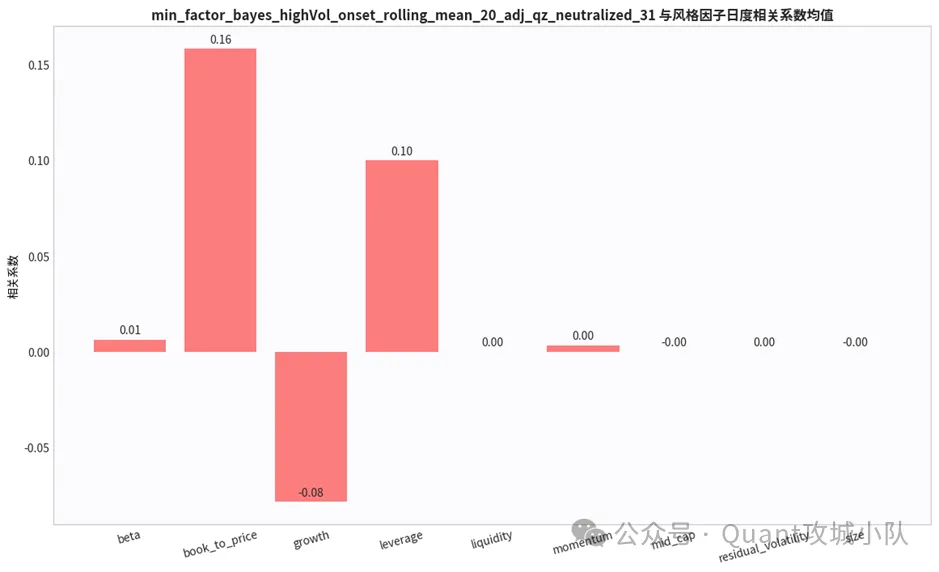
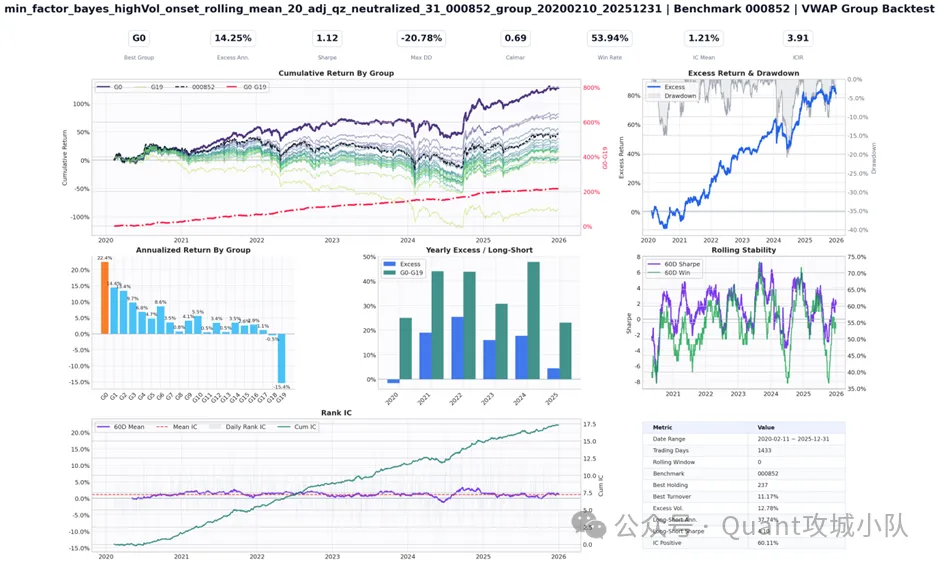
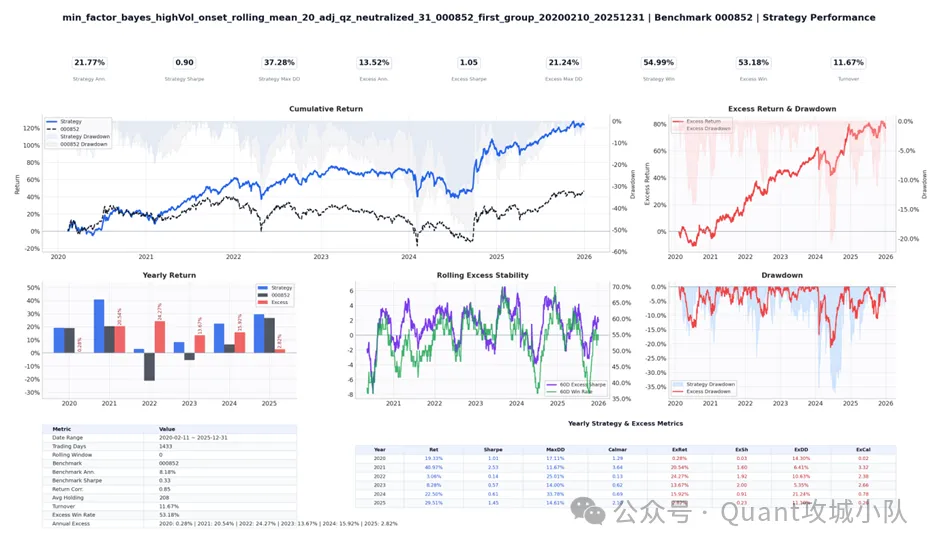
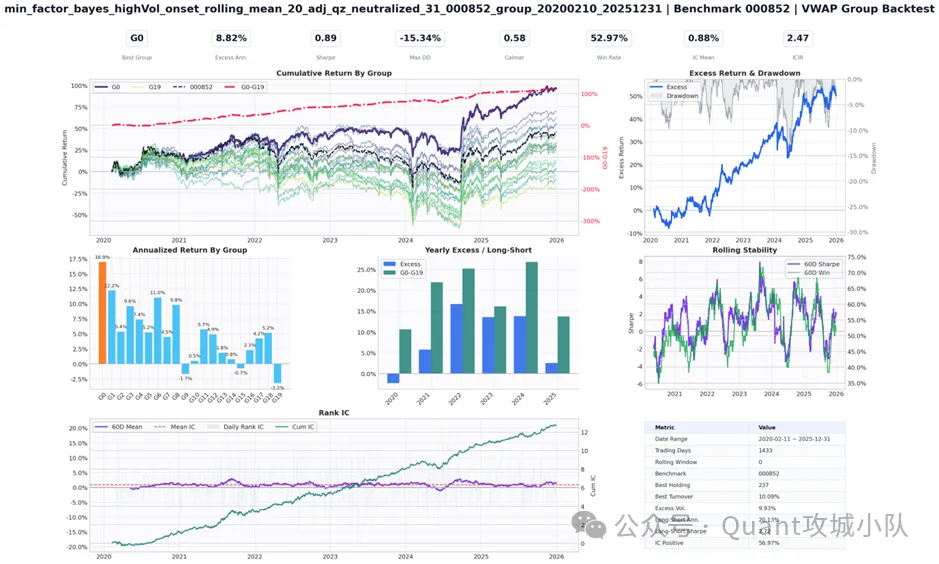
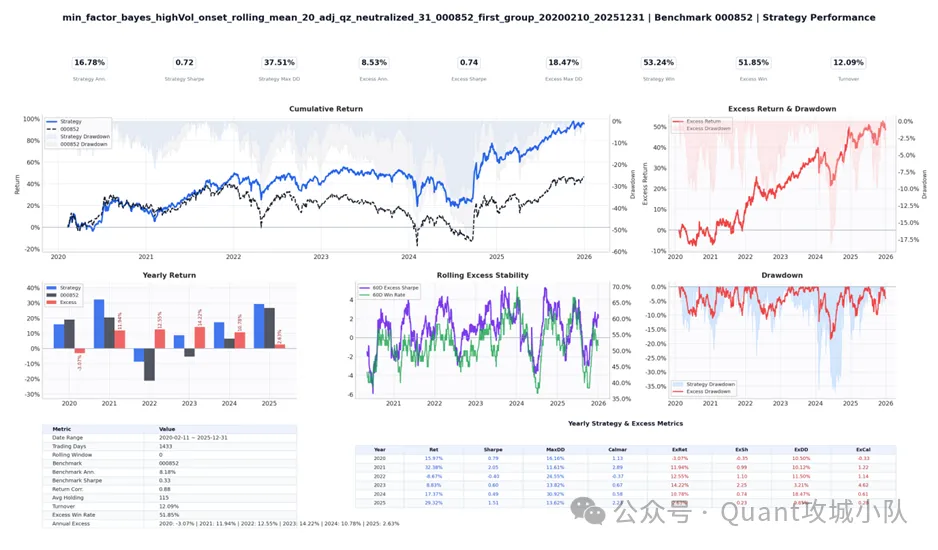
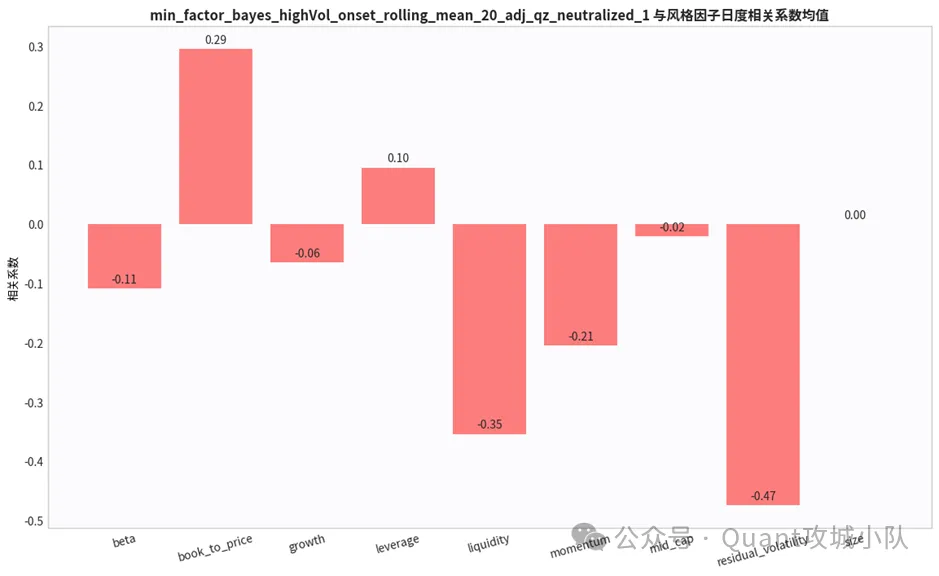
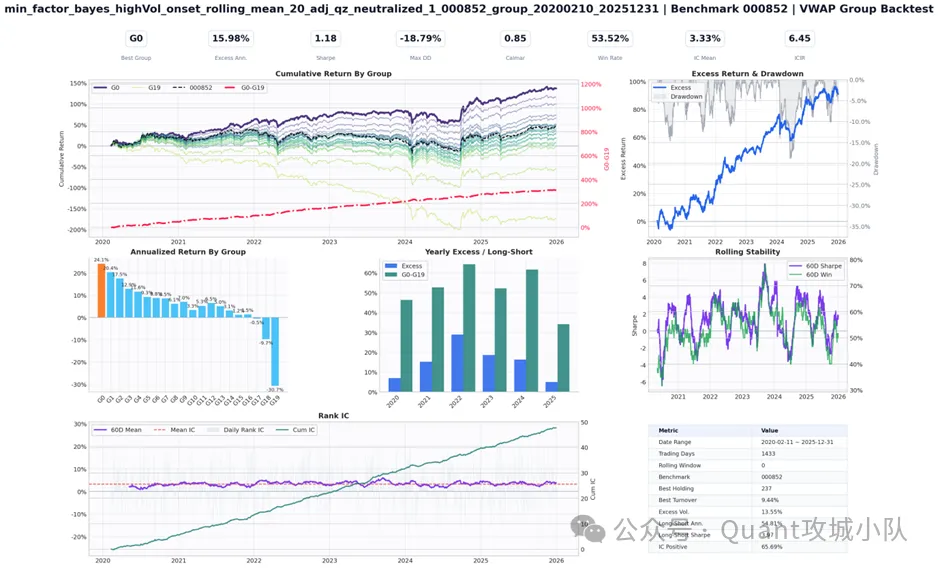
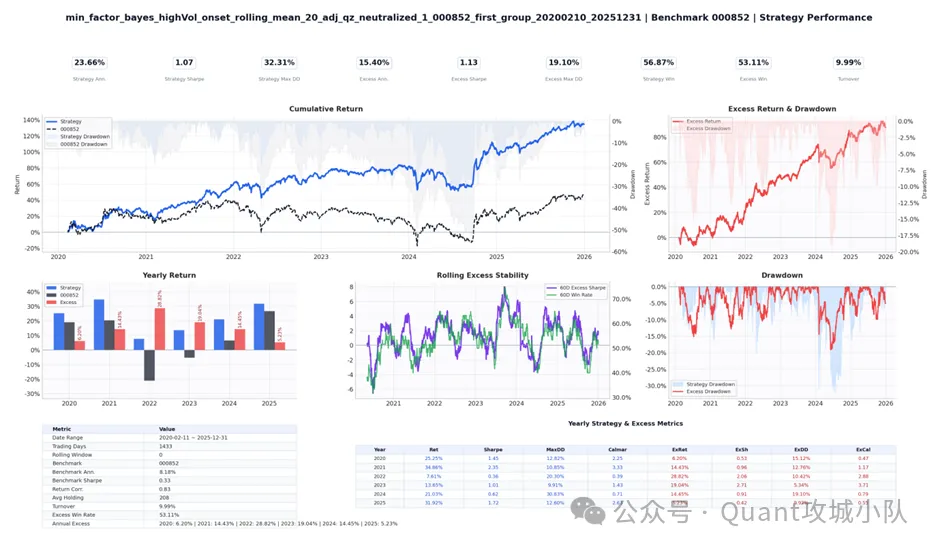
直接对因子进行市值行业中性化后,因子与残差波动率因子相关性最高为0.47。分组回测结果显示,二十分组的分层效果明显,单调性较好。近六年来,该因子相对中证1000的年化超额收益为15.98%,最大回撤为-18.79%。超额收益曲线整体向上。空头侧的G0组表现也较为突出,年化收益为-30.7%,因子多空组合年化收益达到54.81%,夏普比率为3.97。IC曲线整体单调上行,六年累计IC为50,显示出较强的收益预测能力。收益最高的G0组年化收益为24.1%。策略回测中,年化收益率为23.66%,年化超额收益为15.40%。超额收益曲线整体保持上行,但2024年出现较大回撤;分年度看,六年超额收益均为正,其中2022年超额收益最高为28.82%。下面对因子进行市值、行业、波动率、流动性因子中性化。进一步中性化后,该因子与各风格因子的相关性均降至0.2以下,因子纯度明显提升。分组回测的分层效果小幅下降,年化超额收益降至14.25%,G0组收益下降至年化22.4%。多空组合年化收益降至37.74%,夏普比率反而增加至4.1。IC测试方面,六年累计IC降至17.5,整体IC曲线的波动有所增加,表明因子的预测能力出现一定衰减。最后,对中性化后因子进行选股范围测试,以中证1000为基准,选股范围为沪深300、中证500、中证1000、中证2000中的股票共计3800只。回测结果如下:调整选股范围后,因子的分层能力明显减弱,最高组仍为G0,年化超额收益降至8.82%;G0组的多头收益依然较高,年化为16.9%。累计IC曲线波动增大,六年累计IC降至12。该策略年化收益率为16.78%,年化超额收益为8.53%。从净值曲线看,策略自2021年起持续跑赢中证1000基准,超额收益曲线整体稳定上行,波动较小。分年度看,近五年均取得正向超额收益。选股范围收窄后,因子分层效果有所减弱,超额收益曲线波动加大,但整体仍保持稳定增长。
QuantZone在日常投研中的便利性
QuantZone 的核心便利性在于,把“每日更新的数据资产”和“统一回测工具”放到同一套工作流中。用户每天开盘前可以拿到最新因子,不需要关心底层分钟数据是否已经下载、复权是否处理、成份股是否更新,也不需要为每个因子单独写一套回测脚本。对于研究员,QuantZone 提供的是可复用的标准口径:同样的数据格式、同样的交易约束、同样的基准收益、同样的图表输出。这样不同因子之间的横向比较更干净,也更容易沉淀为团队内部统一的投研流程。对于策略开发,QuantZone 把因子评价和组合回测拆开。分组回测用于回答信号有没有横截面区分能力;策略回测用于回答把某一侧组合真的买起来会怎样。两者结合,既能快速筛选信号,也能更早暴露换手、回撤和基准超额方面的问题。• 开盘前先同步 QuantZone 最新因子,确认本地 JSON 元信息中的 end_date 已更新。• 先用默认全市场股票池跑一遍,再切换严格成份股范围对比。• 不要只看年化收益,优先同时检查 Rank IC、分组单调性、最大回撤和换手率。• 若策略表现依赖某一类股票池,应继续做市值、行业和流动性分层测试。• 将输出目录按 benchmark 和 universe 分层保存,避免不同配置的图表互相覆盖。

 研报速递