研报速递
综述:
铝价呈现“强现实托底、弱预期压制”的区间磨底格局,10月以来,电解铝价格整体呈现承压下行态势,但内外盘调整幅度与抗跌性出现显著分化。外盘LME铝受海外宏观流动性与供应修复预期双重压制,调整力度更大,截至10月下旬累计回调幅度已超过 4%,期间一度下探至3000美元/吨整数关口以下,前期地缘风险溢价已基本回吐。
展望:短期沪铝主力核心运行区间参考22,900—23,600元/吨,近月关注挤仓风险与月差正套机会;氧化铝维持2,550—2,720元/吨偏弱寻底。中期看,2027年海外约330万吨新增产能投放将压制价格反弹高度,铝价上方空间受限、下方受极低库存托底,预计延续高位宽幅震荡。
宏观基本面
海外方面,美伊局势趋缓但分歧仍大。美联储紧缩预期反复但边际缓和。9月非农新增就业仅2.9万人,失业率升至4.2%;9月CPI同比3.7%、核心CPI同比2.6%,PPI同比6.3%创2026年5月以来新高,通胀压力尚未缓解;
地缘方面,美伊谈判在解除制裁、霍尔木兹海峡通行等议题上交换了方案,但核心分歧未见实质性突破,周末围绕海峡的局部摩擦再度升温,原油价格获得提振,铝的海外供给风险溢价并未完全出清。海湾地区电解铝产能持续修复:巴林铝业已恢复至约130万吨/年(约为冲突前80%)、阿联酋EGA恢复约25%(目标2027年一季度满产)、卡塔尔铝业仍维持60%负荷;海湾地区年化产量自2—5月低点280万吨修复至9月的370万吨,较战前仍有缺口。
国内方面,国内经济延续“生产偏强、内需偏弱”的分化格局。地产端,1—9月房地产开发投资同比下降20.6%,新建商品房销售额同比下降13.9%,1—7月房屋新开工面积同比-24%、竣工面积同比-23.2%,建筑型材相关需求承压。
汽车端,1—9月汽车产量同比下降3.7%,其中新能源汽车产量同比增长12%,新能源相关需求仍具韧性。
出口是最大亮点,海关总署数据显示,9月我国未锻轧铝及铝材出口约66万吨,环比+4.8%、同比+25.9%;1—9月累计出口532万吨,同比+17.8%。出口保持较快增长,有助于消化国内供应、缓解内需不足带来的压力;但随着海外供应逐步恢复,后续出口竞争力面临考验。
行情回顾
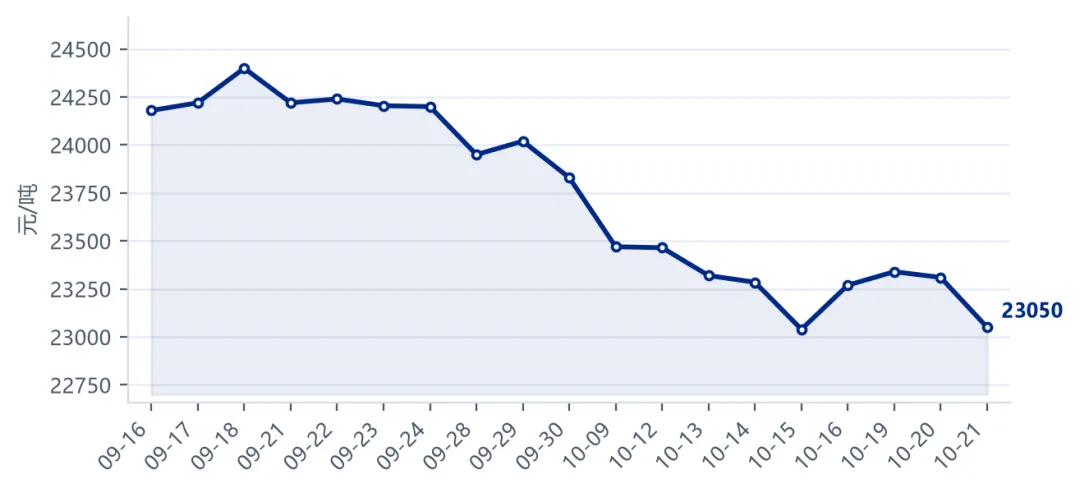
截至10月21日,沪铝主力合约收盘价为23,050元/吨,相比于上周五(10月16日23,270元/吨)下跌220元/吨,周环比下降0.9%;较3月12日年内高点25,260元/吨回落8.8%,较7月1日年内低点22,245元/吨上涨3.6%。截至9月末,2026年电解铝年均价约24,219元/吨,较2025年上涨约16.9%。近两周主力合约在22,780—23,170元/吨区间窄幅箱体运行,波动明显收敛。
沪铝活跃合约收盘价(元/吨)
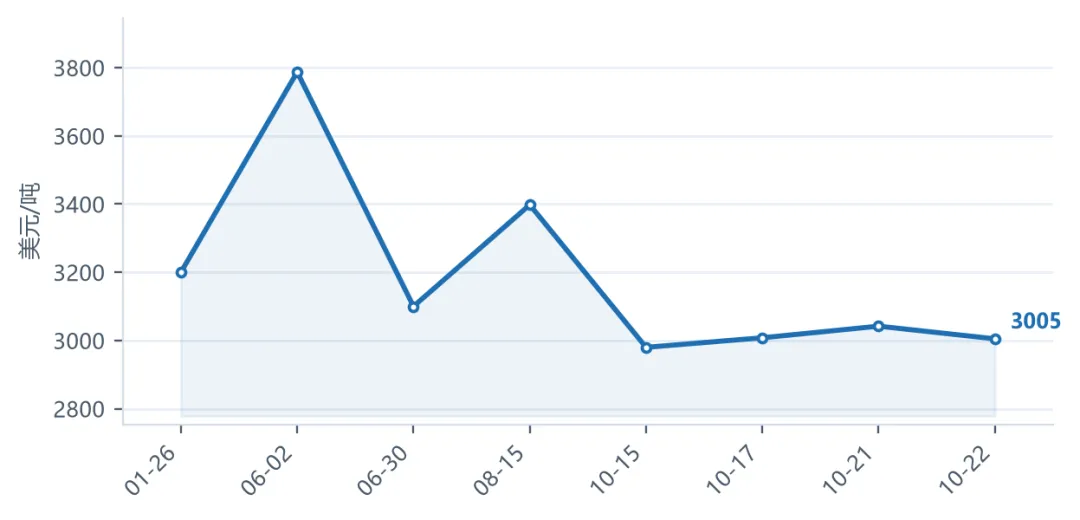
截至10月22日,LME铝3M报3,004.85美元/吨,较10月21日收盘价3,042美元/吨回落1.2%。10月14—15日LME铝年内首次跌破3,000美元关口,随后一个交易日重新收复,价格基本回到中东冲突前水平,前期地缘溢价完全回吐。年内高点为6月2日的3,787.5美元/吨,当前较其回落约20.7%。渣打银行10月将2026年LME铝均价预测由3,318美元/吨下调至3,249美元/吨(2027年3,001美元/吨),理由是中东供应恢复快于预期、印尼产量增加与欧洲冶炼厂重启。
LME铝现货结算价(美元/吨)
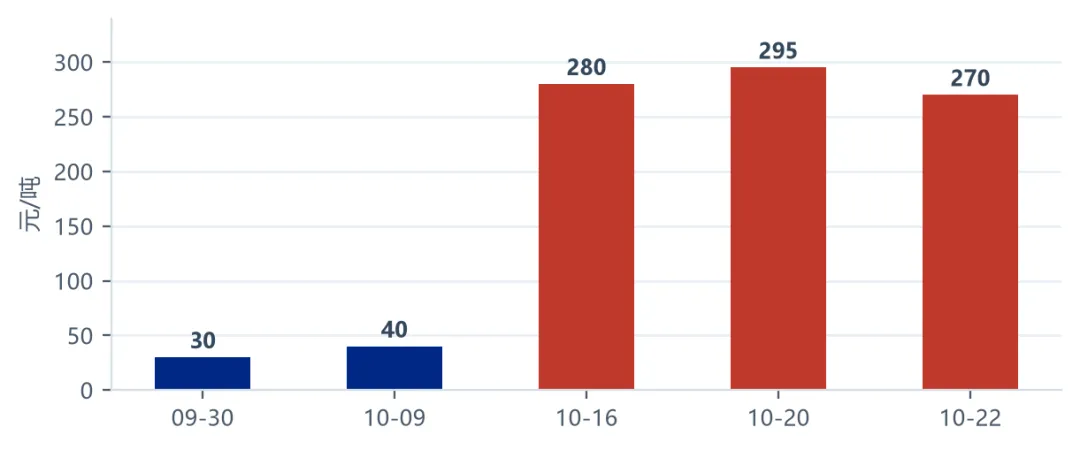
现货端,截至10月22日,华东现货A00铝锭均价23,710元/吨(较前一日+100元),10月21日全国现货均价约23,610元/吨,对近月合约升水250—290元/吨。现货升水自国庆节前的20—40元/吨持续走扩,10月20日一度升至295元/吨的年内高位,反映期货回落后市场低价承接意愿明显增强;同期11—12月差走扩、Back结构进一步加深,近月合约交易现货紧缺、远月交易供应回归,期现结构呈“强现实近月、弱预期远月”的分层特征。
华东A00铝现货对主力合约升贴水(元/吨)
电解铝供给:
据SMM统计,国内电解铝运行产能约4,551万吨(另有口径4,560万吨),行业周度开工率98.03%—98.54%,触及历史峰值,逼近4,543万吨合规产能天花板;周度产量持稳于87.47万吨,周度铝水比例77.95%(环比-0.13个百分点),高铝水比例持续抽紧可流通铝锭。新疆、山东等主产区满载运行,边际增量几乎为零。
电解铝月度运行产能
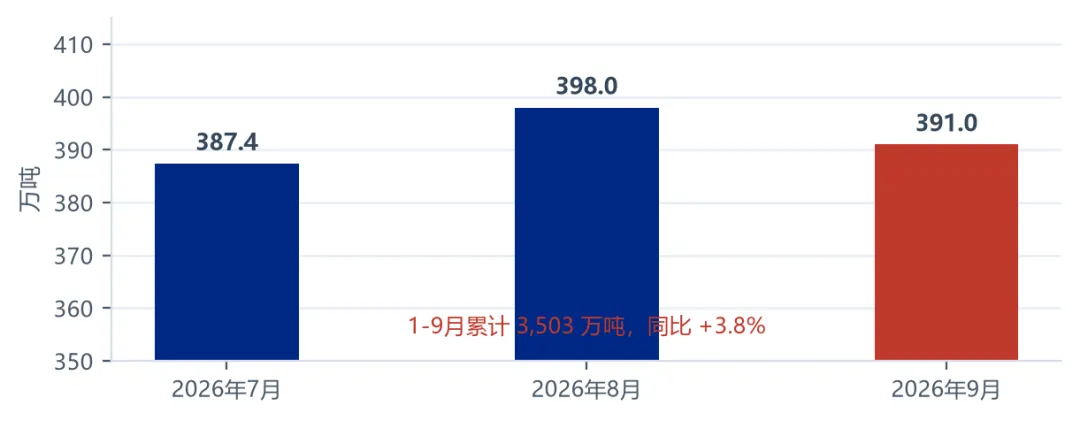
产量方面,国家统计局数据显示,2026年9月国内原铝(电解铝)产量391万吨,同比增加3.1%;1—9月累计产量3,503万吨,累计同比增加3.8%;8月单月产量398万吨,同比增加4.7%。2026年新增产量主要来自霍煤鸿骏扎铝二期35万吨、天山铝业20万吨(2025年12月投产)及辽宁忠旺30万吨复产,全年增量约80万吨,总产量预计4,537万吨、增速降至1.8%;后续若产能红线严格执行,国内增速趋近于零,增量只能依赖海外。
海外方面,中东铝厂复产加速推进:巴林铝业运行产能恢复至约130万吨(战前80%),阿联酋环球铝业恢复约25%、目标2027年一季度满产,卡塔尔铝业仍维持60%负荷;海湾地区年化产量从冲突低点280万吨修复至9月的370万吨。印尼、越南、印度新投项目持续爬产,2026年海外新增产能约185.5万吨、贡献产量约100万吨;叠加其他地区减复产损失约170万吨,海外净减量约70万吨。2027年海外预计增产约330万吨,是压制远月估值的核心变量。
电解铝库存:
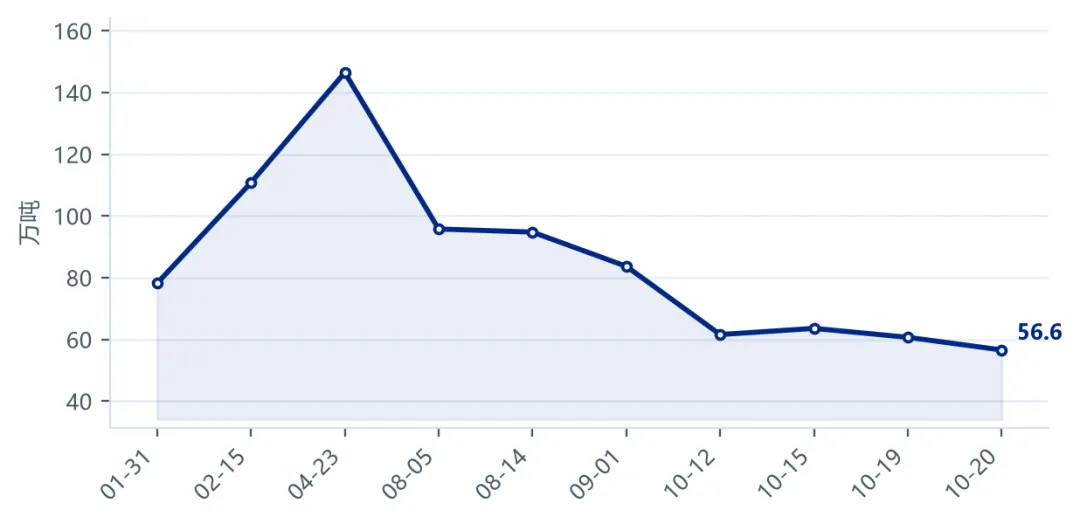
截至10月20日,国内主流消费地电解铝锭社会库存报56.6万吨,较上周四(10月15日63.6万吨)继续下降;国庆假期社库仅出现短暂小幅累积,节后迅速重回去化通道,去库速度为近年最快,绝对水平已回到近5年同期水平。铝棒库存同步降至16.85万吨(周-1.90万吨),自节后18.75万吨的阶段性高位快速回落,出库量明显回升,消费韧性得到验证。上期所铝库存10月19日报23.69万吨,期货仓单10月21日76,421吨(单日-2,516吨),延续快速下滑。
铝锭总库存走势图(万吨)
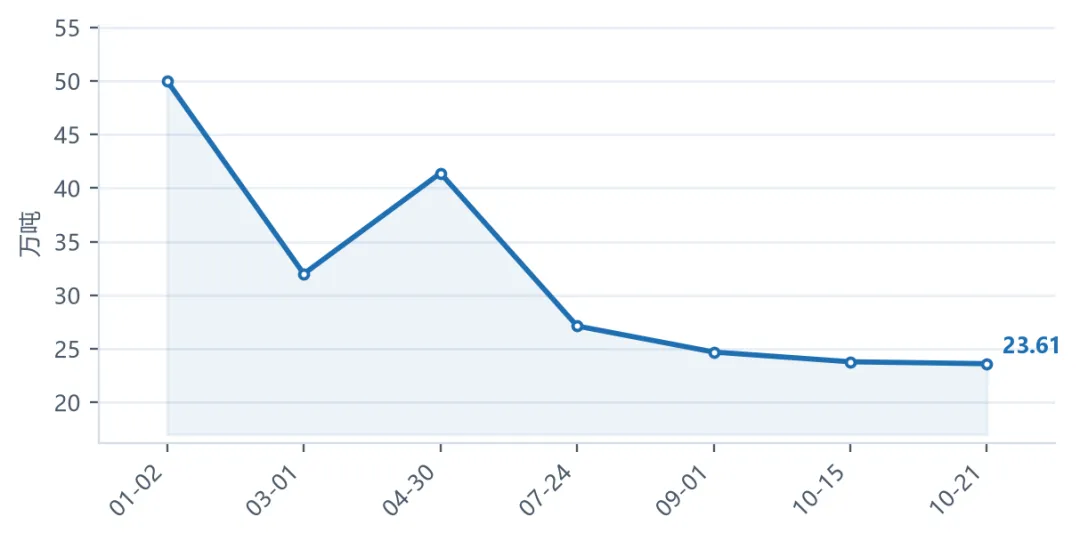
海外方面,截至10月21日,LME铝库存236,125吨(当日-100吨),注销仓单占比6.26%,处历史极低水平:年初约50万吨,7月24日一度降至271,275吨、创1998年有完整记录以来的最低值,当时仅相当于全球不足一天的铝消费量。结构上,LME低库存中俄铝货源占比极高、下游接收意愿有限,真正可交割的“干净铝锭”更为稀缺,近月合约挤仓风险需持续关注。
LME铝期货库存变动(万吨)
电解铝成本
动力煤方面:
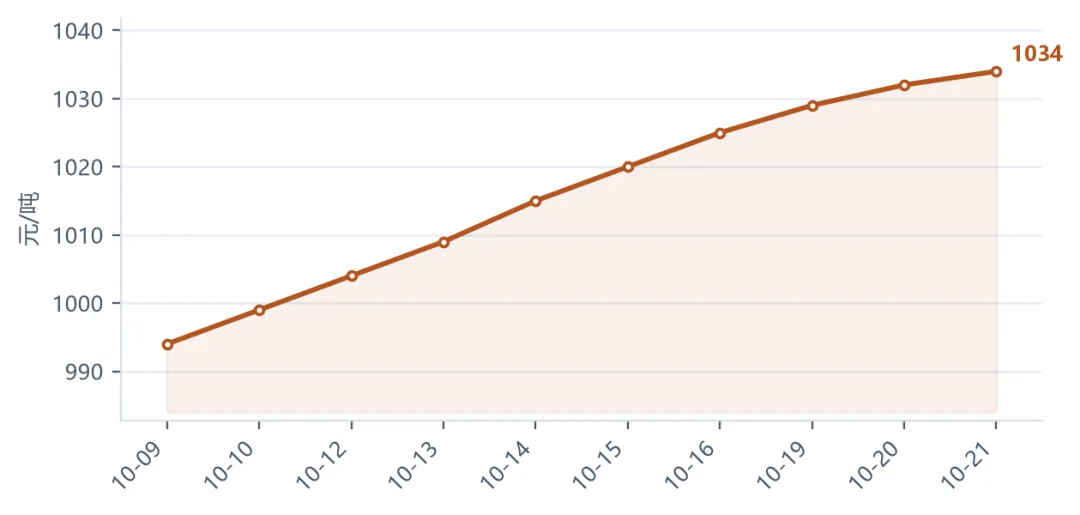
截至10月21日,环渤海动力煤(5500大卡)报1,034元/吨,年初至今上涨50.1%,52周区间685—1,034元/吨;10月13日秦皇岛港5,500大卡山西产平仓价1,013元/吨,创两年新高。供给端,5月山西煤矿事故后安监加码,8月全国原煤产量3.6亿吨、同比-7.7%(连续3个月为近五年同期最低),其中山西同比-30.9%;需求端极端天气下煤电调峰托底、冬储补库启动。9月17日三部门发文要求稳产稳供后,山西已有220座煤矿完成整改复产,10月中旬起煤价涨势放缓、局部回落,CCTD判断10月下旬稳中偏弱。动力煤上行抬升外购电成本,是当前电解铝成本端最主要的上行变量。
环渤海动力煤(5500K)价格(元/吨)
数据来源:Mysteel
氧化铝方面:
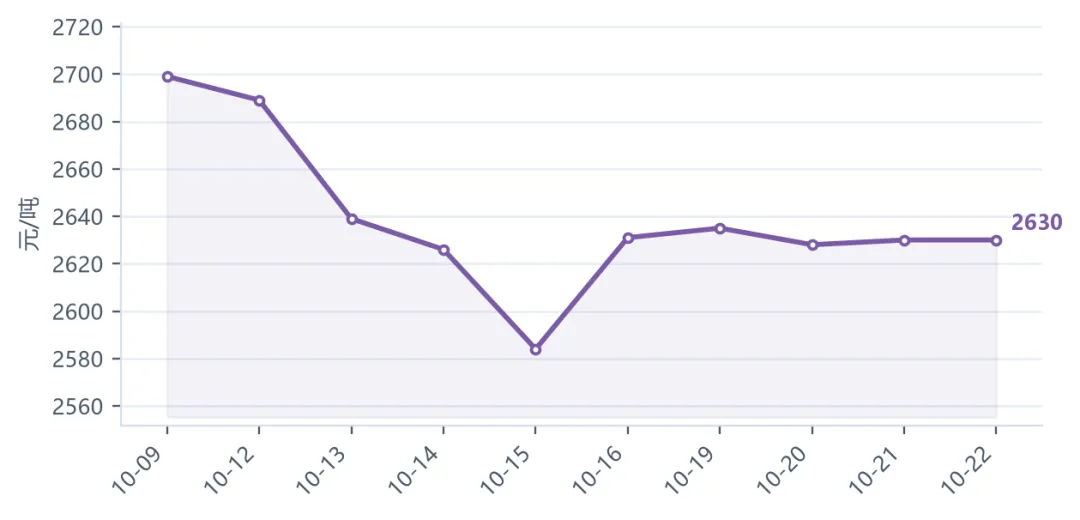
截至10月21日,氧化铝主力合约AO2701收于2,630元/吨(10月22日结算价2,639元/吨),10月15日盘中一度跌破2,600元/吨关口;现货SMM氧化铝指数10月15日报2,661.08元/吨(周-7.59元),10月16日全国现货均价2,655.91元/吨,期现价差已收敛至近乎平水。
氧化铝主力合约(AO2701)收盘价(元/吨)
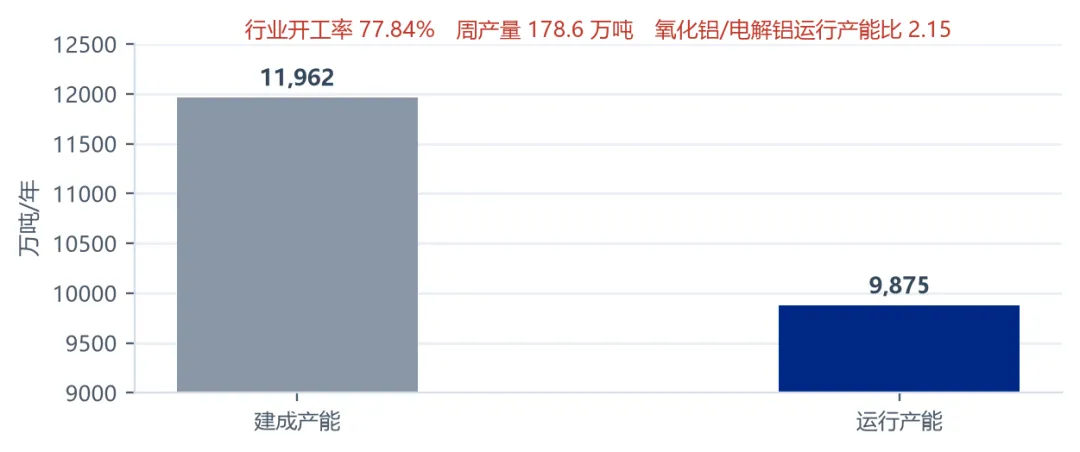
截至10月15日,全国冶金级氧化铝建成产能11,962万吨/年,运行产能9,875万吨(SMM另一口径9,311万吨),周度开工率77.84%(环比+0.17个百分点),周度产量178.6万吨,运行产能逼近一亿吨关口,供需宽松格局没有实质性松动;氧化铝与电解铝运行产能比维持2.15的高位失衡。海外方面,西澳FOB氧化铝373美元/吨、印尼FOB 380美元/吨,内外价差对国内价格形成一定情绪托底,但现货端并未跟随走强。
氧化铝产能(万吨)
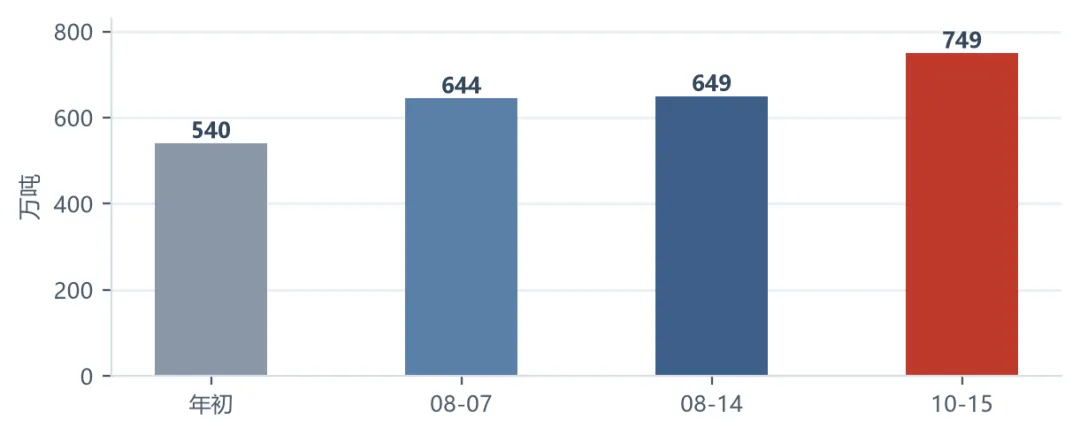
库存层面,截至10月15日,全国氧化铝总库存749.1万吨(周+5.6万吨,另一口径706万吨、周+4.6万吨),续创历史新高,较年初约540万吨累库近200万吨;其中港口库存87.8万吨(周-1.6万吨)、厂内成品库存约40万吨,全产业链累库趋势尚未出现拐点。
国内氧化铝总库存(万吨)
成本与利润:按国产矿均价534元/吨测算,氧化铝完全成本约2,747元/吨,吨毛利约-85元;按几内亚进口矿测算完全成本约2,785元/吨,吨毛利约-118元(另一口径行业亏损加深至-178元/吨)。价格已跌破完全成本线、贴近现金成本,但因现金成本较低多数企业仍有微利,减产意愿不足,供给出清迟迟未至;同时海运费自前期高位持续回落至32美元/吨,正削弱此前支撑价格的重要成本逻辑。短期预计在2,550—2,720元/吨区间偏弱震荡,方向性突破需等待矿端长协谈判或实质性产能出清给出信号。
铝土矿方面:
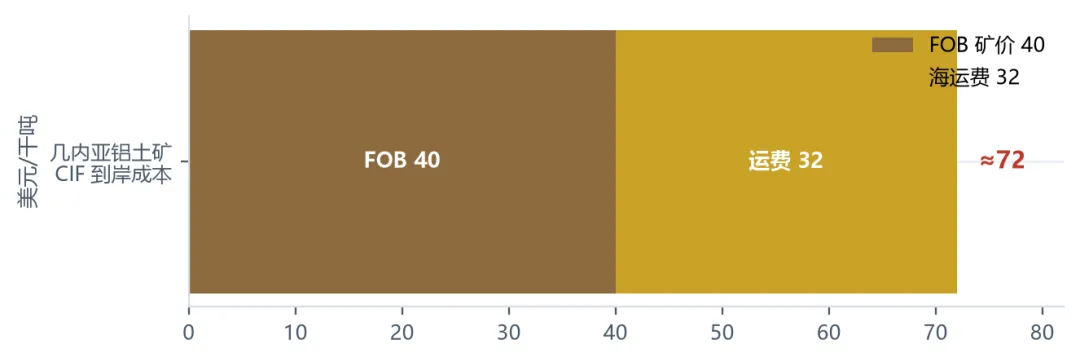
几内亚拟从“资源出口”转向“本地资源转化”,1.5亿吨出口总量上限政策仍未落地正式文件,是四季度铝土矿最大的尾部风险。截至10月15日,几内亚铝土矿FOB报价35—45美元/干吨(周环比持平),CIF报价70.0—72.5美元/干吨(周环比-0.25美元),海运费自前期高位回落至32—36美元/吨(中东冲突前18—25美元)。国内氧化铝厂铝土矿库存处于高位(8月中旬厂内库存天数约95.65天,同比+14.76天),对矿价形成顶部压力;但几内亚配额政策不确定性、雨季发运受限与运力不足给矿价带来支撑,短期矿价在买卖双方间激烈博弈。
2021-2026年我国铝土矿进口量走势(万吨)
预焙阳极方面:
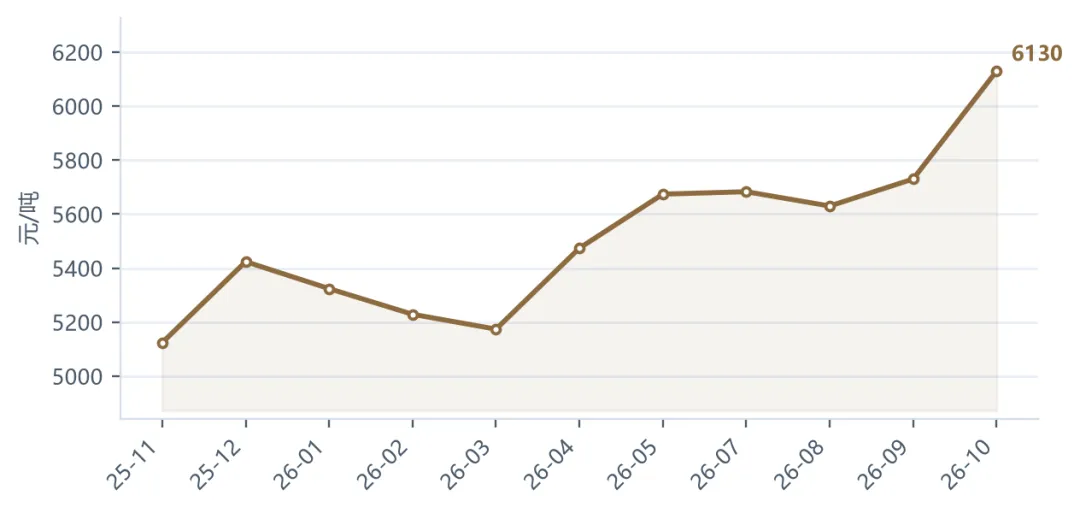
山东大型电解铝厂10月预焙阳极采购基准价较9月上调400元/吨至6,130元/吨(现汇),连续第二个月上调,创2023年2月以来新高;山东市场价格区间升至6,130—6,430元/吨,同比上涨约25%。全国预焙阳极均价10月16日报6,928.4元/吨(周持平)。价格上行的直接推手是原料:石油焦年初约2,500元/吨,9月底突破3,100元/吨(10月山东市场3A石油焦约2,969元/吨);煤沥青改质沥青自年初4,650元/吨涨至3月初5,400元/吨后高位震荡。石油焦约占预焙阳极成本的65%,煤沥青占15%—16%,成本加成定价模式使原料涨价顺畅传导。
预焙阳极价格走势图
数据来源:Mysteel
电解铝成本分析:
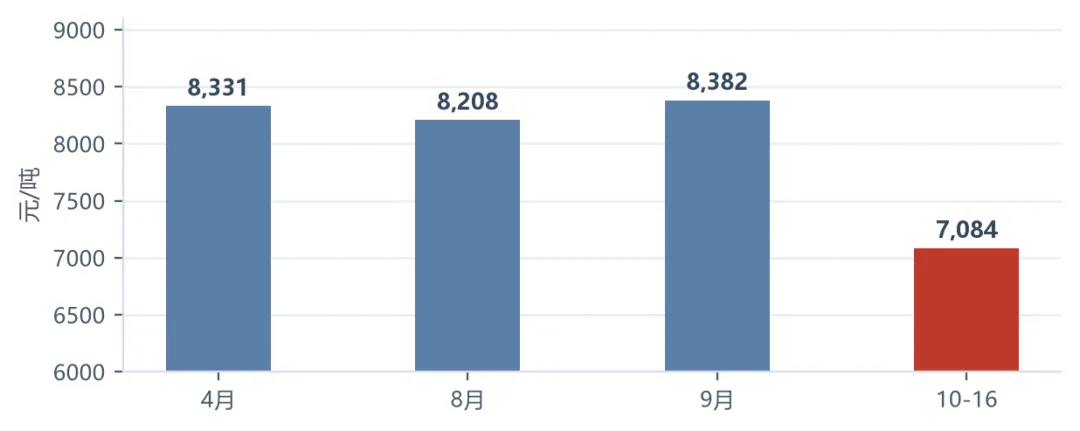
截至10月16日,全国电解铝平均完全成本16,376元/吨(周环比-39元),即时理论利润7,084元/吨(周环比-151元);区域上云南7,048元/吨、新疆6,605元/吨。更长口径看,2026年上半年含税加权完全成本16,105元/吨(同比-6.3%),上半年平均利润8,106元/吨(同比+4,976元、增幅159.0%);8月行业加权利润8,208元/吨(环比+11.8%),9月理论平均利润8,382元/吨。8月行业完全成本区间14,000—19,000元/吨,高低成本差4,145元/吨,约69.6%的产能分布于15,000—18,000元/吨,成本曲线相对平坦,新疆凭借动力煤资源优势仍为全国成本最低区域。
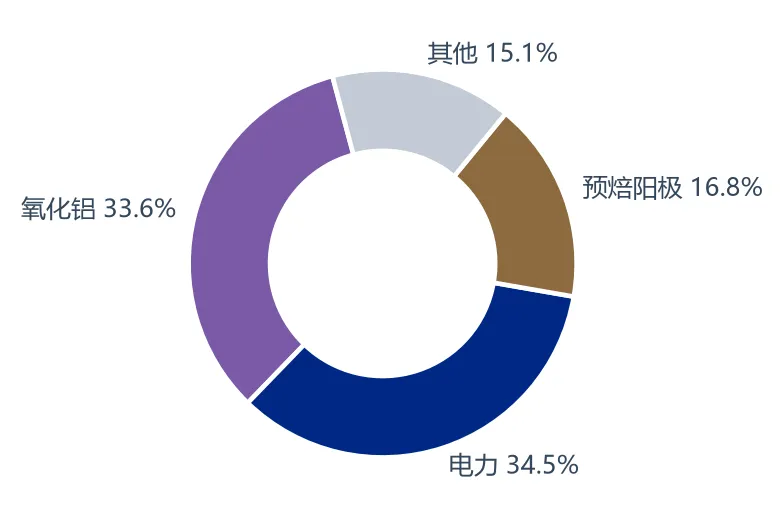
利润格局极度分化的本质是产能弹性差异:氧化铝产能过剩、价格跌破成本“让利”,电解铝产能锁死、利润向稀缺环节集中。成本结构上,2026年上半年氧化铝、电力、预焙阳极占完全成本的比重分别为33.6%、34.5%、16.8%,较2025年底分别-12.9、-10.9、-0.9个百分点——氧化铝是本轮降本的最大来源;按1.93吨单耗测算,仅氧化铝一项较2024年11月期货高点(5,516元/吨)就让出约5,000元/吨的电解铝成本空间,相当于当前吨铝利润的一半以上。
电解铝行业即时理论利润(元/吨)
2026H1 电解铝完全成本结构
下游加工企业开工率
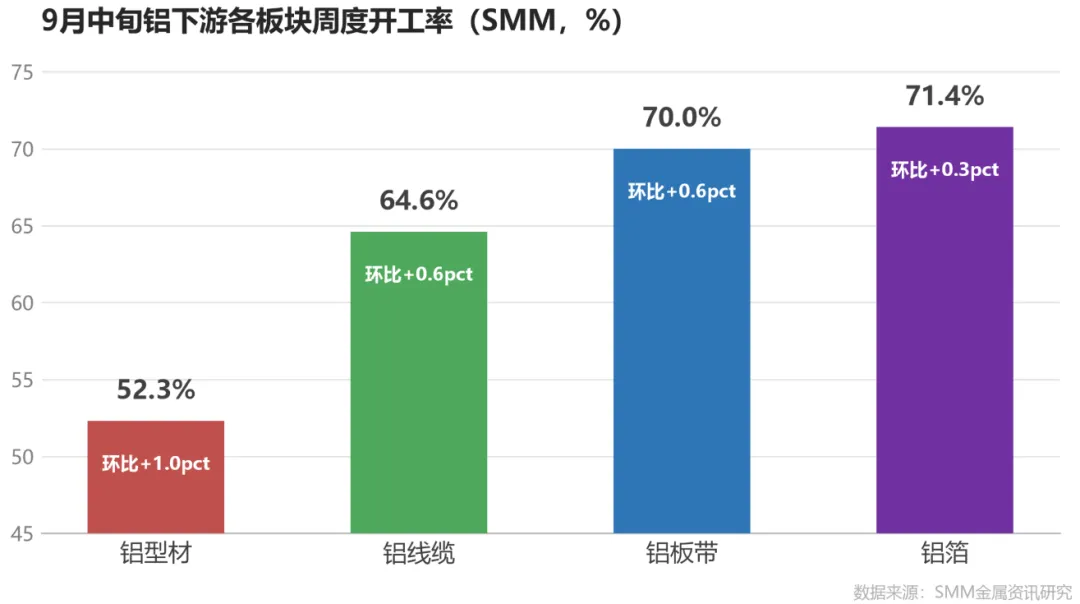
截至10月15日,国内铝下游加工龙头企业平均开工率61.7%,环比回升1.2个百分点;其中铝型材开工率53.0%(+0.3pct)、铝线缆64.8%(+1.0pct)、铝板带69.2%(微降)、铝箔71.1%(持平)。国庆假期后企业陆续复产,节后积压订单集中排产带动多个板块开工率回升,再生铝与铝线缆涨幅居前。但“银十”旺季进入后半程、终端追高意愿有限,修复力度温和,开工率仍低于历史旺季水平,是当前压制铝价上方空间的主要因素。
下游各板块开工率(单位:%)
地产方面:
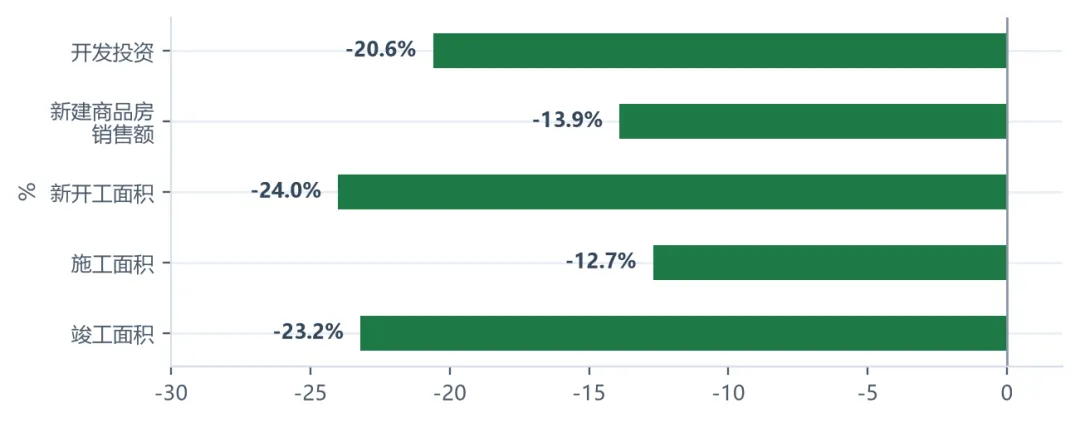
地产开发端指标仍处深度负值区间。1—9月房地产开发投资同比下降20.6%,新建商品房销售额同比下降13.9%;1—7月房屋新开工面积同比下降24%、施工面积同比下降12.7%、竣工面积同比下降23.2%。建筑型材(约占国内铝需求两成)持续承压,是需求端最大的拖累项;后续关注保交楼推进与存量竣工项目对铝需求的边际支撑,以及“金九银十”尾声去库斜率能否维持。
2026年1—9月房地产主要指标同比(%)
青岛智链顺达科技有限公司 商务发展部
编辑:卢伟
排版:卢伟
审核:王勋佳
卢伟
商务发展贸易模块管理经理
专注大宗商品及资本市场研究超15年,在期货套利策略、期现结合及大宗商品贸易领域积淀深厚。擅长运用宏观视角把握周期性机遇,以数据为锚,以风控为舵,深信《孙子兵法》"势者,因利而制权"与资本市场的共振,常将《道德经》"动善时"的智慧化用于投资决策。形成理性稳健的投资哲学。"博观而约取,厚积而薄发"——以跨学科思维打破认知边界,用古典文脉滋养现代商业洞察。
立足科技 · 赋能生态 · 价值共享
青岛智链顺达科技有限公司是青啤集团投资的全资子公司。智链顺达是科技赋能的平台型企业。以物流能力作为底层架构,以生态贸易为主业保供赋能,以绿色城市共同配送为核心能力,科技引领进行商业模式不断创新迭代成为行业领先的B2B供应链/产业链平台。

特别声明
本报告分析及建议所依据的信息均来源于公开资料,对这些信息的准确性和完整性不作任何保证,也不保证所依据的信息和建议不会发生任何变化。我们力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,不构成任何投资建议。投资者依据本报告提供的信息进行期货投资所造成的一切后果,本公司概不负责。本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。