研报速递
三联锻造(001282.SZ)深度分析报告,一手需要6000,上市委上会咱就分析一波,顺便学习一下企业和产业。
精密锻件「小巨人」的转型豪赌:汽车主业增收不增利,机器人·叶片·出海三线突击
核心估值速览(2026-11-04)
一、公司概况
1.1 企业名片
关键事实
公司深耕精密锻造与机加工三十余年,是国内高端汽车锻件及精密加工零件核心供应商之一,为博世、采埃孚、麦格纳、舍弗勒等全球零部件百强供货,终端配套宝马、大众、通用、斯堪尼亚、奔驰、奥迪、特斯拉等主流车企。2025 年起先后成立机器人及航空部件研究院与分公司,向人形机器人、航空航天、高温合金叶片等高端赛道转型。
1.2 发展沿革
1993—2004 起步改制
:由锻造作坊起步,2004 年完成公司化改制,专注汽车精密锻件。
2023 登陆深主板
:5 月 24 日上市(001282),募资扩产精密锻造产能。
2024—2025 高点扩张
:营收创 15.62 亿新高;新能源收入从 2020 年 512 万增至约 3.76 亿(调研口径,四年数十倍)。
2025—2026 转型突围
:成立机器人及航空部件研究院/分公司;投建 38000T 电动螺旋压机与高温合金叶片项目;发行可转债审核推进中。
二、业务结构
2.1 传统主业:四大系统锻件
转向系统
:转向节、节叉、球头、拉杆——高安全件,核心利润来源之一。
动力系统
:高压共轨、曲轴、连杆、平衡轴。
传动系统
:齿轮、轴轮、内齿套、空心轴(新能源空心电机轴为拳头产品)。
悬挂与其他
:控制臂(含镁铝合金轻量化)、门铰链、侧流道板、阀岛、IGBT 铜针散热基板。
2.2 收入结构(2026 中报)
锻件零部件收入 7.71 亿元(占比 100%);内销 62.02% / 外销 37.98%——外销占比近四成,是汇兑波动的根源。
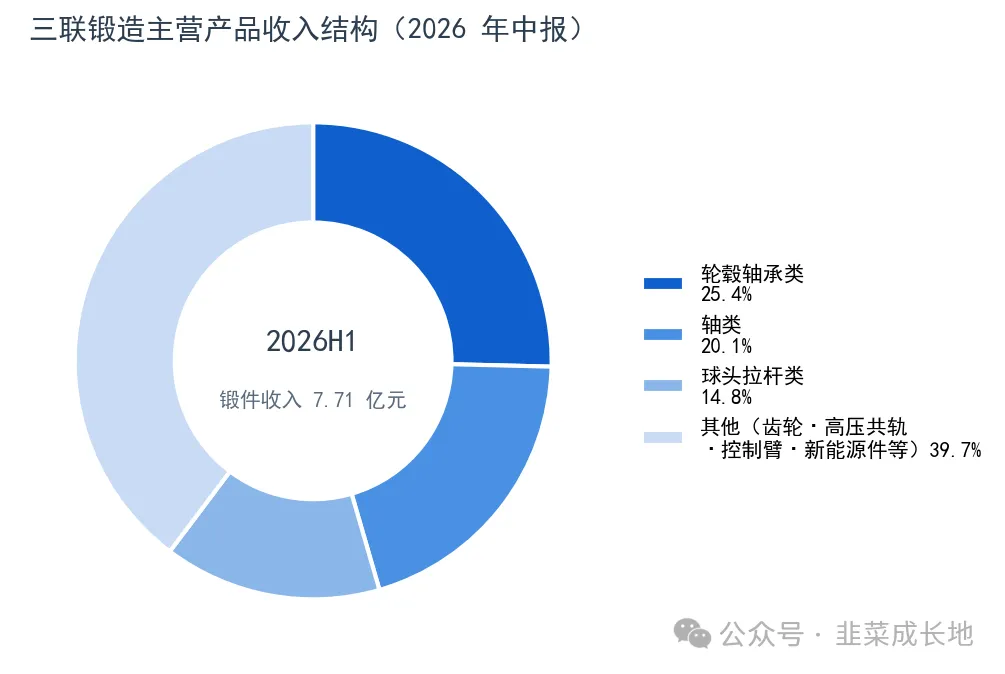
图1:2026H1 主营产品收入结构(数据来源:公司 2026 年中报)
2.3 新能源三电:第一成长曲线
产品覆盖电机轴、齿轮、差速器总成、轻量化控制臂、热管理阀板、IGBT 散热基板,配套宝马、蔚来、理想、比亚迪、小米、奇瑞、汇川、ZF等头部客户;调研口径累计定点项目约百个、多数已批量供货。新能源相关收入占比已升至约四分之一,是传统燃油件下滑的主要对冲。
2.4 新兴高端赛道:第二曲线布局
人形机器人
:依托锻造工艺迁移研发行星减速器、行星滚柱丝杠副、仿生连杆、镁合金关节支架;已向北京思灵、科毅、江苏恒立等寄送样件测试(进展详见第六章)。
航空航天与低空经济
:投建 38000T 电动螺旋压机(公司口径为世界打击力最大),可量产 2.5 米以内高温合金/钛合金叶片,切入燃气轮机、航空发动机、低空飞行器供应链。
高温合金叶片产业化
:全资子公司兆联轻量化投资 4 亿元(规划 70 亩、3 年),预计 2026 年底具备部分产品试生产能力。
三、财务分析
3.1 整体趋势:营收创新高,利润连续两年下滑
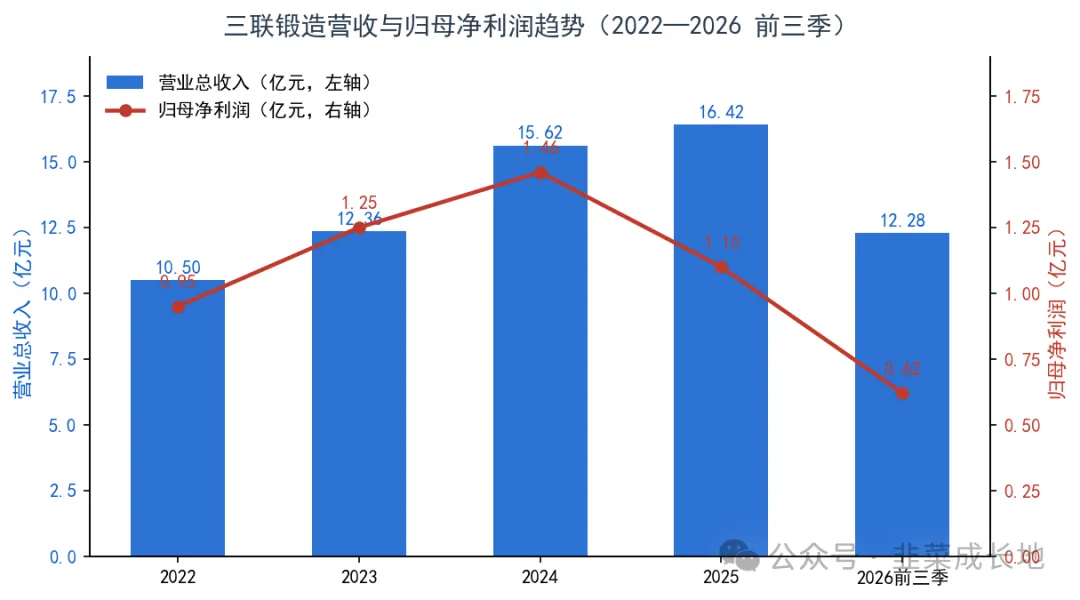
图2:营收与归母净利润趋势(数据来源:历年定期报告)
3.2 增收不增利的三大元凶(2026 前三季归因)
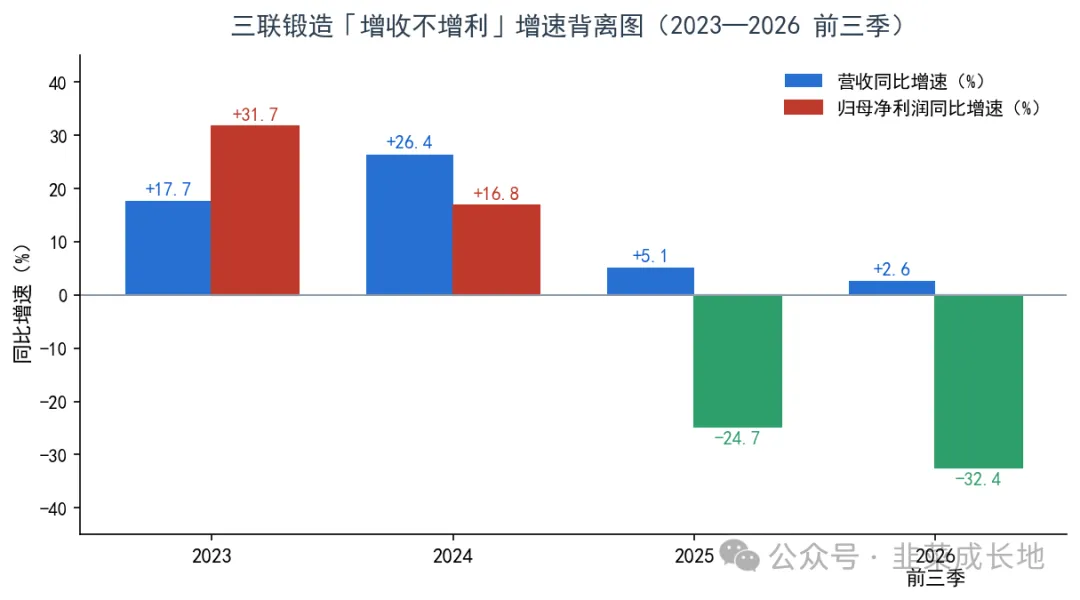
图3:营收增速与归母净利增速背离(数据来源:定期报告测算)
汇兑损失飙升
:外销占比近四成 + 摩洛哥布局扩大外币结算,财务费用 1939 万元,同比 +582%。
税收优惠缩水
:先进制造业增值税加计扣除减少,其他收益同比 -46.25%。
减值计提放大降幅
:存货跌价准备 1873.6 万元 + 信用减值 102.8 万元;期间费用率 12.13%(+2.01pct)。
毛利率 18.59%(同比基本持平)说明主业盈利能力并未坍塌,利润下滑主要是汇兑、税收与减值等「账面因素」,但净利率降至 5.03%(-2.61pct)、ROE 3.73% 的水平确实处于上市以来低位。
3.3 单季拐点:Q3 明显回暖
2026Q3 单季营收 4.57 亿(+8.26%,环比 +21.8%),归母 2242 万(+11.3%,环比 +86.1%),扣非 +21.4%;单季净利率 4.91% 环比 +1.7pct。若 Q4 延续,全年净利有望收窄降幅。
3.4 资产与现金流
总资产 29.97 亿(较年初 +11.31%)、归母净资产 16.72 亿(+2.96%);经营现金流净额 2081 万(+10.6%),净现比仅 33.65%——回款质量偏弱,与应收/存货减值计提相互印证。投资现金流转正(+4462 万),筹资 3281 万,处于产能投入与还贷平衡期。
四、核心竞争力
三十年锻造工艺沉淀
:热模锻、模具设计、精密机加工一体化能力;38000T 电动螺旋压机带来超大锻件与高温合金成形能力。
全球 Tier1 客户壁垒
:深度绑定博世、采埃孚、麦格纳、舍弗勒、NTN、捷太格特、AAM、利纳马等百强;获采埃孚全球供应商技术创新奖,合作逾十年、粘性极强。
技术同源迁移
:行星滚柱丝杠、减速器等机器人部件与汽车高端锻件工艺高度同源——「车机协同」是其切入机器人供应链的底层逻辑。
专精特新小巨人
:国家级专精特新「小巨人」+ 省级制造业单项冠军属性;专利近百项,研发平台完备。
全球化产能布局
:四大国内基地 + 欧洲分公司 + 摩洛哥工厂(贴近欧洲客户、对冲关税),外销占比近 40%。
五、行业地位
5.1 竞争格局
国内汽车锻件/精锻行业呈「分散 + 分层」格局:精锻科技为精锻齿轮龙头、联诚精密做精密铸件、三联锻造定位高端锻件 + 精密加工一体化,是少数直接进入全球 Tier1 前五供应链的独立锻件商。行业当前普遍盈利承压。
5.2 同业估值对比(2026-11 初)
同业对比结论:三联的 47 倍 PE 显著高于基本面可比公司,但其盈利质量(有真实利润、Q3 回暖)与机器人/叶片期权是溢价来源——估值差异本质是「新故事」而非「锻件主业」。
六、成长性分析
6.1 可转债募投:6.2 亿产能与出海弹药
公司正推进向不特定对象发行可转债(2026-10 尚在深交所审核问询阶段),募投五大项目:
新能源汽车零部件精密加工项目(3.2 亿)
:从锻件毛坯向即装即用成品件升级,迎合一站式采购趋势。
汽车轻量化锻件生产一期(1.7 亿)
:镁铝合金轻量化件扩产,对接新能源与机器人结构件。
精密锻造零部件研发项目(0.5 亿)
:丝杠、减速器、航空部件工艺平台建设。
摩洛哥生产基地一期(0.4 亿)+ 补流(0.4 亿)
:贴近欧洲客户、规避贸易壁垒。
6.2 人形机器人:有卡位、无订单(关键分歧点)
按可转债问询回复(2026-10-22)官方口径:滚柱丝杠副目前暂无落地量产订单;已完成与北京思灵、科毅、江苏恒立的上门技术交流与寄样测试,预计 2027Q1 完成定点送样、2027 年度有望取得小批量试制订单;新京报等报道其规划年配套产能约 80 万台。
解读:这是当前多空分歧的核心——多头按「丝杠国产替代 + 芜湖机器人产业集群」的期权定价,空头按「暂无订单 + 2027 才可能小批量」的事实定价。今日涨停(11-04)即受特斯拉 Optimus 爬坡消息催化,属事件驱动型定价,需以定点公告为准绳。
6.3 高温叶片与航空航天
4 亿元高温合金叶片产业化项目预计 2026 年底部分试产,切入燃气轮机、航发、低空飞行器赛道;38000T 压机量产 2.5 米级叶片属国内稀缺能力,若认证顺利将打开长周期高端市场。
6.4 增长驱动小结
短期看 Q3 回暖延续与汇兑压力缓解;中期看新能源件渗透与轻量化项目投产;长期看机器人丝杠(2027 定点验证)、高温叶片(2026 底试产)、摩洛哥出海三大期权。
七、风险提示
增收不增利延续风险
:若汇兑损失、减值计提及费用攀升持续,全年净利或继续两位数下滑。
机器人订单不确定
:公告明示丝杠副暂无落地量产订单,2027Q1 定点送样存在延期或失败可能,概念炒作回落风险高(47 倍 PE)。
汇率风险
:外销占比近 40% 且摩洛哥基地投产将扩大外币敞口。
客户与整车价格战
:Tier1 压价传导 + 前五大客户集中度较高,毛利率承压。
原材料价格
:钢材占成本比重高,钢价波动直接影响毛利。
应收与存货质量
:净现比 33.65% 偏低,减值计提已连续发生。
可转债摊薄
:若发行落地,转股将摊薄现有股东权益约 20%+(按 6.2 亿规模测算)。
⚠️ 高风险提示:本股当前市值不足 40 亿、流通市值约 26 亿,属小盘股,且受机器人概念事件驱动,单日波动可达 ±10%(11-04 即涨停)。追高与杠杆交易风险极大。
八、投资价值评估
8.1 事实与判断分离
事实
:2026 前三季净利 -32.4%;Q3 单季回暖;丝杠暂无订单;PE(TTM) 47 倍;今日涨停后市值 37.77 亿。
判断(个人分析)
:市场当前定价主要由机器人/叶片/出海的「第二曲线期权」驱动,而非 12 亿营收、0.6 亿利润的传统主业;基本面锚约 20—25 倍 PE,当前价格隐含了大量尚未兑现的新业务预期。
8.2 结论与行动建议
评级:观察名单(不建议追高)。逻辑:主业「有韧性、无弹性」,利润拐点待验证;新业务「有卡位、无订单」,故事好但兑现在 2027 年之后。建议以三个信号决策:① 2026 年报净利降幅收窄至个位数;② 机器人丝杠 2027Q1 定点/订单公告;③ 高温叶片项目年底如期试产。三者兑现其一再看仓位,全部落空则估值存在回归 25 倍 PE 区间的风险(对应约 40% 下行空间)。小盘 + 概念驱动属性,切忌杠杆追涨。
数据来源:公司 2026 年三季报(2026-10-28)、可转债募集说明书及审核问询回复(2026-06/2026-10)、公司官网、腾讯证券行情(2026-11-04)、中证网、财联社、新京报等公开信息;部分调研口径数据(新能源收入、定点项目数)来自投资者关系活动记录及媒体转述,以公司正式披露为准。
本文基于公开信息整理,仅供研究参考,不构成任何投资建议,亦不作为买卖依据。市场有风险,投资需谨慎。