研报速递
第一章 产业链全景概览
氢能源产业是指以氢气为核心能源载体,涵盖氢气制取、储运、加注及终端应用的全生命周期产业链。其核心范畴聚焦于绿氢制备工艺突破、高压/液态/管道储运技术、加氢站基础设施建设,以及氢燃料电池和氢基化工/冶金等深度脱碳应用。产业战略定位为全球深度脱碳与能源安全的核心载体。注:氢医学与富氢水消费品、氢能主题文旅与地产概念、氢动力个人飞行器等属于衍生/关联赛道,目前处于概念萌芽期,市场规模极小(占比不足1%),本报告将其严格排除在核心主干分析之外,仅作边缘补充。
氢能源产业是以氢气为核心能源载体,涵盖制取、储运、加注及终端应用的全生命周期产业链。核心主干聚焦绿氢制备工艺突破、高压气态与低温液态储运技术、加氢站基础设施建设,以及氢燃料电池和氢基化工/冶金等深度脱碳应用。主要应用场景涵盖长途重载交通(重卡、船舶)与难脱碳工业(钢铁、合成氨、甲醇)。其功能价值在于提供零碳还原剂与长时储能介质,解决可再生能源消纳与工业高温热源需求。对国民经济而言,该产业链是保障国家能源安全、实现工业体系深度脱碳及构建新型电力系统的核心战略载体。通过打通“电-氢-电/氢-化”的物质与能量循环,直接决定我国在全球绿色工业革命中的产业话语权与能源自主权,具有不可替代的宏观战略意义。
市场规模
2023年中国氢能产业产值超3500亿元,电解水制氢装备(电解槽)出货量超1.5GW,位居全球第一;建成加氢站超400座,同样位居全球首位。
市场预测
预计2030年中国氢能产业产值突破10000亿元,绿氢制备成本降至15元/kg以下,燃料电池商用车保有量超10万辆,绿氢在化工/冶金领域的渗透率显著提升。
竞争格局
上游制氢装备呈现光伏巨头跨界与专业装备企业并存的格局;中游储氢及加氢站装备国产化率快速提升,价格战初显;下游燃料电池系统集中度极高(CR3超50%),头部企业依托技术壁垒与车企深度绑定;绿氢化工领域由传统能源央企与煤化工龙头主导。
政策环境
国家层面确立氢能作为未来国家能源体系的重要组成部分,推行燃料电池汽车示范城市群政策(以奖代补);各地方政府密集出台氢能专项规划,在加氢站审批、绿氢项目立项及高速通行费减免上给予实质性支持。
第二章 产业链深度拆解
上游(2 个环节)
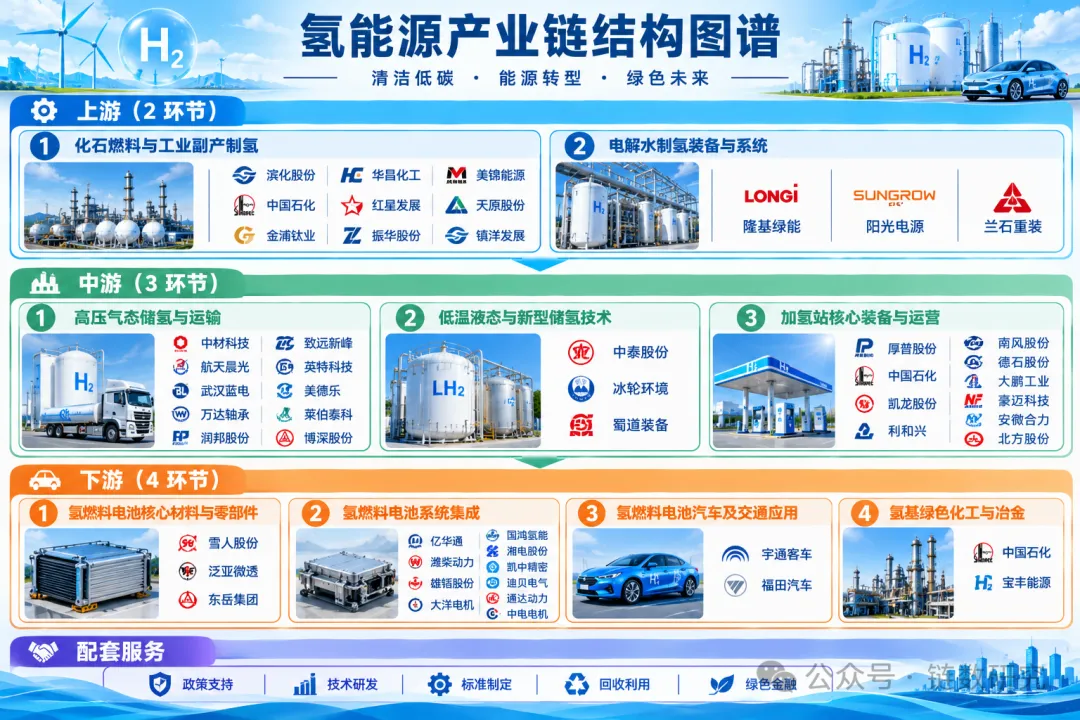
上游环节聚焦氢气制取,分为化石/工业副产制氢与电解水制氢装备。工业副产氢(如滨化股份、华昌化工的氯碱/焦炉煤气提纯)利用PSA变压吸附技术,提纯成本低至10-15元/kg,占当前终端用氢成本的40%-50%,为产业早期提供低成本过渡氢源。电解水制氢装备(如隆基绿能、阳光电源的ALK电解槽)是绿氢制备的核心,占系统总投资的50%-60%。其技术壁垒在于ALK的高电流密度隔膜与电极涂层,以及PEM的低铂催化剂载量。目前ALK国产化率超95%,2023年国内电解槽出货量超1.5GW位居全球第一,光伏巨头凭借电源协同优势占据头部;而PEM核心材料仍部分依赖进口,存在配套缺口。上游的价值生成逻辑在于通过提升电流密度与降低系统能耗,直接决定绿氢制备的度电成本与全生命周期经济性。
化石燃料与工业副产制氢
功能定位:利用传统化石能源或工业尾气提纯获取氢气,为氢能产业早期发展提供低成本、大规模的过渡性氢源保障。
价值占比:占当前终端用氢成本的40%-50%,副产氢提纯成本可低至10-15元/kg。
技术壁垒:工业副产氢的杂质脱除与高纯度提纯技术(如PSA变压吸附),以及煤气化耦合CCUS的蓝氢制备工艺。
竞争格局:国内以大型煤化工、氯碱化工企业为主,区域性强,国产化率100%,正逐步向配套CCUS的蓝氢转型。
代表企业:滨化股份华昌化工美锦能源中国石化红星发展天原股份
电解水制氢装备与系统
功能定位:将可再生绿电转化为绿氢的核心转化设备,决定绿氢制备的系统能耗水平、动态响应能力与全生命周期经济性。
价值占比:占绿氢制备系统(含电解槽、电源、气液分离等)总投资的50%-60%。
技术壁垒:ALK电解槽的高电流密度隔膜与电极涂层技术;PEM电解槽的低铱/铂催化剂载量及长寿命质子交换膜技术。
竞争格局:ALK国产化率超95%,隆基、阳光等光伏巨头凭借电源协同优势快速占据头部;PEM处于商业化初期,核心材料仍部分依赖进口。
代表企业:隆基绿能阳光电源兰石重装
中游(3 个环节)
中游环节涵盖储运与加注,是连接制氢与用氢的物理枢纽。高压气态储运(如中材科技、致远新峰的III/IV型储氢瓶)占整车成本10%-15%,其技术壁垒在于IV型瓶的塑料内胆防渗透与碳纤维缠绕工艺。目前III型瓶已大规模国产化,IV型瓶正处于车企验证与产能爬坡期,国产化率快速提升。低温液态储运(如中泰股份、蜀道装备的液氢装备)旨在突破气态质量密度瓶颈,适用于长距离调拨,但-253℃深冷绝热与正仲氢转化技术壁垒极高,国产化率不足20%。加氢站核心装备(如厚普股份的压缩机与加注机)占建站成本40%-50%,90MPa超高压压缩机国产化率已超70%。中游的价值流转逻辑在于通过轻量化与高压化突破物理密度限制,降低管束车运输成本(占终端加氢成本30%以上),从而拓宽终端应用的经济半径。
高压气态储氢与运输
功能定位:解决氢气低密度物理属性的核心承压容器,直接决定燃料电池汽车的续航里程、有效载荷及运氢半径的经济性。
价值占比:车载储氢系统占燃料电池整车成本的10%-15%;管束车运输成本占终端加氢成本的30%以上(短途)。
技术壁垒:IV型瓶的塑料内胆防渗透技术、碳纤维缠绕工艺及瓶口阀门的耐疲劳与极端温度可靠性。
竞争格局:III型瓶已实现大规模国产化,中材科技等头部企业主导;IV型瓶正处于车企验证与产能爬坡期,国产化率快速提升。
代表企业:中材科技致远新峰航天晨光英特科技武汉蓝电美德乐万达轴承莱伯泰科润邦股份博深股份泰尔股份三佳科技
低温液态与新型储氢技术
功能定位:突破气态储运质量密度瓶颈的下一代储运方案,适用于长距离、大规模、跨区域的氢气调拨与重卡/船舶应用。
价值占比:液氢工厂及液化装备投资巨大,液化过程能耗占氢气本身能量的30%左右。
技术壁垒:-253℃深冷环境下的绝热材料、液氢泵、正仲氢转化催化剂及防泄漏密封技术。
竞争格局:全球液氢技术由美日主导,国内中泰股份、蜀道装备等正加速突破民用液氢装备,国产化率不足20%,处于产业化前夜。
代表企业:中泰股份冰轮环境蜀道装备
加氢站核心装备与运营
功能定位:连接氢气生产与终端应用的枢纽基础设施,其设备可靠性与运营效率直接决定终端用户的加注体验与用氢成本。
价值占比:加氢站设备投资占建站总成本的40%-50%,其中压缩机占设备成本的30%以上。
技术壁垒:90MPa超高压离子液/隔膜压缩机技术、大流量加注机的预冷控制及计量精度。
竞争格局:中国石化依托现有加油站网络成为运营龙头;核心装备如高压压缩机国产化率已超70%,厚普股份等国内企业占据主导。
代表企业:厚普股份中国石化凯龙股份利和兴南风股份德石股份大鹏工业豪迈科技安徽合力北方股份厦工股份软控股份
下游(4 个环节)
下游环节分为燃料电池系统与氢基工业应用。燃料电池核心材料(如东岳集团的质子交换膜、雪人股份的空压机)占电堆成本60%以上,技术壁垒在于全氟磺酸膜合成与低铂催化剂,目前双极板与空压机已基本国产化,质子交换膜正加速替代进口。系统集成(如亿华通、潍柴动力)占整车成本40%-50%,壁垒在于系统级水热管理与-30℃冷启动技术,市场集中度高(CR3超50%),正向200kW+大功率迭代。交通应用(如宇通客车、福田汽车)通过零排放运行反哺产业链规模效应。氢基绿色化工与冶金(如宝丰能源、中国石化)是消纳大规模绿氢的终极场景,绿氢成本占绿色甲醇/绿氨总成本的50%-70%,其技术壁垒在于波动性绿电与化工流程的柔性耦合。下游的价值实现逻辑在于通过核心材料国产化突破系统降本,并依托工业脱碳刚需打开海量绿氢消纳空间。
氢燃料电池核心材料与零部件
功能定位:决定燃料电池系统功率密度、寿命与成本的基础微观材料,是电化学高效转换的物理载体。
价值占比:膜电极(MEA)占电堆成本的60%以上,质子交换膜与铂催化剂是成本核心。
技术壁垒:高质子传导率与低气体渗透率的全氟磺酸膜合成;低铂/非铂催化剂的活性与耐久性;高速离心式空气压缩机的气动设计。
竞争格局:双极板、空压机已基本实现国产化;质子交换膜(如东岳集团、泛亚微透)正加速替代进口;高性能催化剂仍部分依赖海外。
代表企业:雪人股份泛亚微透东岳集团
氢燃料电池系统集成
功能定位:将底层材料转化为可用动力的系统级大脑,负责水热管理、功率分配与故障诊断,决定整车动力性能。
价值占比:燃料电池系统占燃料电池整车成本的40%-50%。
技术壁垒:系统级水热管理算法、冷启动技术(-30℃无辅助热源启动)、高振动环境下的系统可靠性与NVH控制。
竞争格局:亿华通、潍柴动力占据国内商用车系统头部份额,市场集中度较高(CR3超50%),正向着大功率(200kW+)方向迭代。
代表企业:亿华通潍柴动力雄韬股份大洋电机国鸿氢能湘电股份凯中精密迪贝电气通达动力中电电机江特电机微光股份
氢燃料电池汽车及交通应用
功能定位:氢能交通应用的终端载体,通过零排放运行实现交通运输领域的深度脱碳,并反哺产业链规模效应。
价值占比:整车制造环节附加值占终端售价的30%-40%。
技术壁垒:整车底盘布置、高压氢系统安全碰撞设计、多热源耦合的热管理架构。
竞争格局:商用车领域宇通客车、福田汽车占据绝对主导;乘用车领域丰田、现代领先,国内车企正处于示范运营向商业化过渡阶段。
代表企业:宇通客车福田汽车
氢基绿色化工与冶金
功能定位:消纳大规模绿氢、实现难以电气化工业领域(钢铁、基础化工)深度脱碳的终极应用场景。
价值占比:绿氢成本占绿色甲醇/绿氨生产总成本的50%-70%。
技术壁垒:波动性可再生能源电力与化工流程的柔性耦合控制;氢基竖炉的还原气体分布与结瘤控制。
竞争格局:宝丰能源在绿氢耦合煤化工领域领先;中国石化布局新疆库车等大型绿氢示范项目;氢冶金处于中试与早期商业化阶段。
代表企业:中国石化宝丰能源
配套服务(1 个环节)
氢能衍生赛道主要指氢医学与富氢水消费品、氢能主题文旅与地产概念、氢动力个人飞行器等边缘领域。从产业基本面来看,这些赛道目前均处于概念萌芽期,尚未形成实质性的规模化产能与成熟的商业闭环。其核心制约在于:氢医学缺乏严谨的大样本临床数据支撑与明确的病理学机制,富氢水消费品面临制备成本高且气体易逃逸的物理瓶颈;而氢动力个人飞行器则受限于储氢瓶体积能量密度不足及涉氢安全认证周期过长,短期内无法实现商业化落地。整体而言,衍生赛道市场规模极小(占比不足1%),不具备支撑产业链价值扩张的产业逻辑,仅作为氢能技术向消费级场景渗透的早期探索,本报告将其严格排除在核心主干分析之外。
氢能检测认证与碳资产管理
提供涉氢装备的安全检测、加氢站验收评估、氢气品质分析以及绿氢碳减排量核算与交易服务。
功能定位:保障氢能产业链全生命周期安全合规的标尺,以及连接绿氢环境价值与金融市场的桥梁。
价值占比:占产业链总成本不足1%,但对项目融资与准入具有一票否决权。
技术壁垒:涉氢极端环境(高压、深冷、易燃易爆)下的测试台架搭建;绿氢全生命周期碳足迹追踪模型。
竞争格局:中国汽研、广电计量等国家级检测机构主导,行业壁垒高,具备强公信力。
代表企业:中国汽研
第三章 产业未来趋势与风险
未来趋势
趋势一:产业链结构向“制化一体化”演变,价值重心向绿氢化工运营转移
传导路径:上游ALK电解槽产能扩张引发价格战 → 绿氢制备度电成本下降至15元/kg以下 → 下游氢基绿色化工(绿氨/甲醇)跨越商业化平价拐点 → 利润池从低毛利的设备制造向高附加值的绿色化工品运营转移。
具体依据:2023年电解槽出货超1.5GW,隆基氢能、阳光电源等跨界导致设备端利润摊薄。当绿氢成本降至15元/kg,中国石化、国家电投等主导的绿氢化工项目(如库车绿氢示范)将实现盈利,产业链重要性从上游制氢装备向下游氢基化工倾斜。
趋势二:中游储运方案分化,IV型瓶与液氢路线拓宽交通应用边界
传导路径:IV型瓶轻量化与70MPa方案成熟 → 储氢系统质量占比下降 → 下游燃料电池重卡有效载荷与续航提升 → 交通场景从短途倒短向长途干线拓展 → 倒逼中游从35MPa气态向液氢及管道输氢演进。
具体依据:中材科技、国富氢能加速IV型瓶塑料内胆防渗透与碳纤维缠绕方案突破。随着燃料电池商用车向10万辆保有量迈进,长途重卡需求激增,35MPa气态运氢半径受限,中科富海等企业在-253℃深冷液氢绝热与正仲氢转化方案的布局将成为破局关键。
趋势三:下游材料耐久性瓶颈成为全产业链最大潜在风险
传导路径:下游系统集成集中度高(CR3超50%) → 头部企业为降本向上游材料端压价 → 质子交换膜与低铂催化剂在极端工况下性能衰减加速 → 系统寿命缩短导致终端整车维保成本激增 → 反噬燃料电池汽车的规模化推广。
具体依据:亿华通、重塑能源等系统巨头虽占据超50%份额,但东岳集团等提供的全氟磺酸膜与低铂催化剂在-30℃冷启动及高振动环境下耐久性仍存短板。若材料端因过度压价导致研发停滞或质量断裂,将直接推高整车TCO,使10万辆商用车目标面临流产风险。
附录 · 重点企业分析
化石燃料与工业副产制氢
主营业务:以焦化为基础的氢能全产业链布局,涵盖副产氢提纯、加氢站运营及燃料电池整车制造。
核心产品:高纯氢、加氢站、燃料电池商用车
氢燃料电池系统集成
主营业务:氢燃料电池发动机系统研发与产业化,提供大功率燃料电池系统及技术服务。
核心产品:YHT系列燃料电池系统、电堆
氢燃料电池系统集成
主营业务:内燃机与氢燃料电池双路线并行的动力总成巨头,布局氢燃料电池及氢内燃机。
核心产品:大功率燃料电池系统、氢内燃机、重卡动力总成
氢燃料电池系统集成
主营业务:传统铅酸/锂电向氢燃料电池转型,提供燃料电池电堆及系统解决方案。
核心产品:氢燃料电池电堆、REAX系列系统
加氢站核心装备与运营
主营业务:清洁能源加注设备制造商,核心产品包括加氢站成套设备、氢气压缩机及加注机。
核心产品:45MPa/90MPa氢气压缩机、加氢机
高压气态储氢与运输
主营业务:特种纤维复合材料研发,核心涉及高压车载储氢瓶(III型/IV型)的制造。
核心产品:III型/IV型车载储氢瓶、储氢管束车
电解水制氢装备与系统
主营业务:全球光伏龙头,跨界布局碱性(ALK)电解水制氢装备及绿氢解决方案。
核心产品:1000Nm³/h ALK电解槽、绿氢系统
电解水制氢装备与系统
主营业务:新能源电源设备龙头,提供光伏制氢电源(PWM)及ALK/PEM电解槽系统。
核心产品:柔性制氢电源、PEM/ALK电解槽
氢燃料电池汽车及交通应用
主营业务:客车龙头,全面布局氢燃料电池客车、重卡及环卫车的研发与商业化运营。
核心产品:燃料电池公交车、燃料电池重卡
氢燃料电池核心材料与零部件
主营业务:制冷设备与燃料电池核心零部件(空气压缩机)制造商。
核心产品:燃料电池离心式空压机、氢循环泵
氢燃料电池系统集成
主营业务:微特电机及氢燃料电池系统提供商,参股巴拉拉德并实现技术国产化。
核心产品:燃料电池系统、驱动电机
化石燃料与工业副产制氢
主营业务:氯碱化工龙头,利用氯碱装置副产高纯氢气,并布局氢能加注网络。
核心产品:高纯氢气(99.999%)、烧碱
氢燃料电池汽车及交通应用
主营业务:商用车龙头,联合亿华通等大力推广氢燃料电池重卡及物流车。
核心产品:智蓝氢燃料重卡、燃料电池物流车
高压气态储氢与运输
主营业务:车载LNG气瓶及高压储氢瓶制造商,布局III型/IV型车载储氢系统。
核心产品:III型/IV型车载储氢瓶、LNG气瓶
低温液态与新型储氢技术
主营业务:低温制冷装备龙头,布局氢气压缩机及氢液化核心装备。
核心产品:氢气压缩机、氢液化装置
化石燃料与工业副产制氢
主营业务:全球最大炼化企业,国内最大的氢气生产商及加氢站运营网络建设者。
核心产品:工业氢气、绿氢示范项目、加氢站
化石燃料与工业副产制氢
主营业务:煤化工及肥料制造商,利用煤气化及焦炉气副产氢气并布局氢能产业链。
核心产品:工业副产氢、尿素、纯碱
电解水制氢装备与系统
主营业务:高端压力容器装备制造商,提供制氢装备、储氢容器及加氢站成套设备。
核心产品:制氢反应器、高压储氢容器
低温液态与新型储氢技术
主营业务:深冷技术装备龙头,核心布局氢液化装置及液氢储运装备。
核心产品:氢液化装置、液氢储罐
氢燃料电池核心材料与零部件
主营业务:氟硅材料龙头,国内质子交换膜(PEM)及全氟磺酸树脂的绝对领导者。
核心产品:氢燃料电池质子交换膜、全氟磺酸树脂
氢燃料电池系统集成
主营业务:氢燃料电池电堆及系统制造商,引进并国产化Cedica系列电堆技术。
核心产品:鸿芯系列电堆、鸿途系列系统
低温液态与新型储氢技术
主营业务:深冷装备及氢能装备制造商,布局液氢装备及加氢站成套设备。
核心产品:液氢装备、加氢站成套设备
氢燃料电池核心材料与零部件
主营业务:气动控制及微透材料企业,布局燃料电池质子交换膜及气体扩散层。
核心产品:质子交换膜、气体扩散层(GDL)
氢基绿色化工与冶金
主营业务:煤化工龙头,大规模布局绿氢耦合煤化工,实现源头减碳。
核心产品:绿氢、绿色甲醇/绿氨、聚烯烃
氢能检测认证与碳资产管理
主营业务:汽车技术服务机构,提供氢燃料电池及涉氢装备的检测认证与研发测试。
核心产品:氢能检测服务、加氢站验收评估
共 25 家企业
|