研报速递
一、企业概况
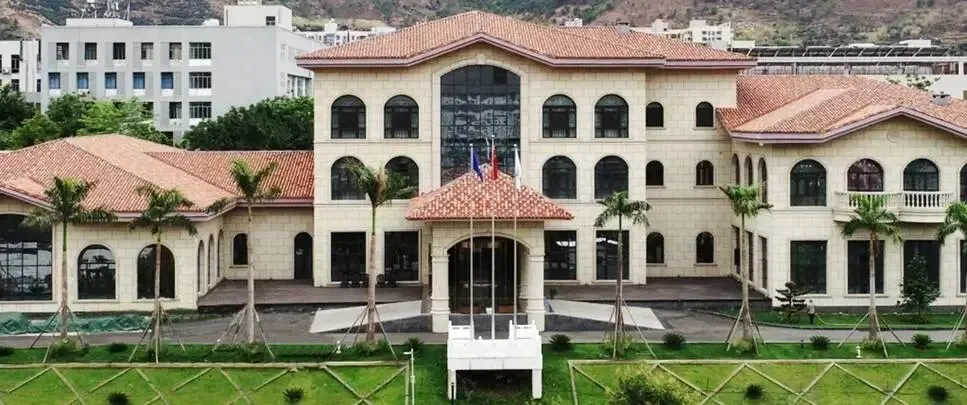
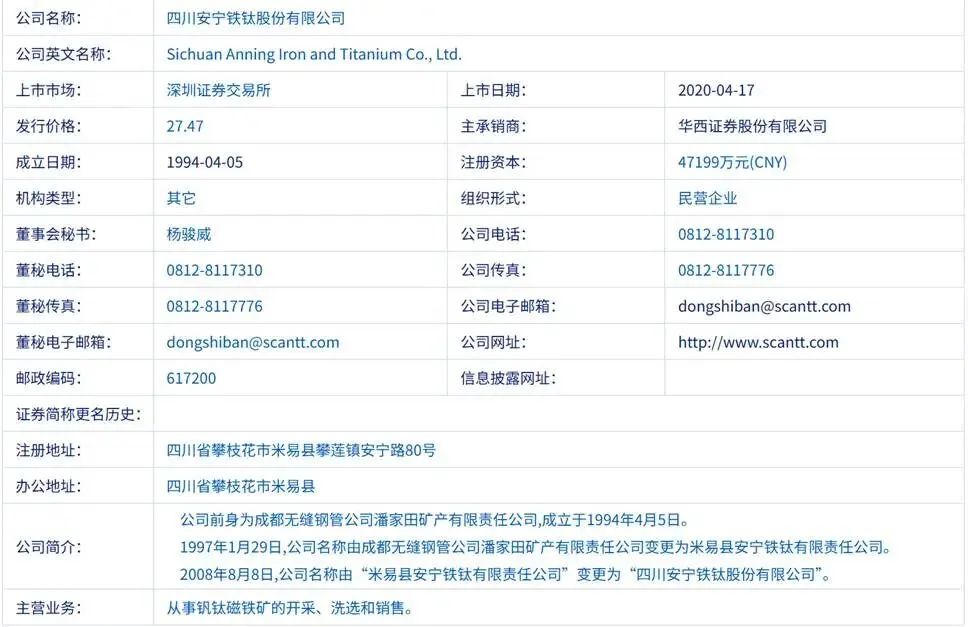
四川安宁铁钛股份有限公司(简称“安宁股份”),1994年4月设立,2020年4月17日在深交所主板上市(002978.SZ),注册地及主要生产经营地位于四川省攀枝花市米易县。公司是以先进技术对多金属共伴生矿进行采选的钒钛资源综合利用企业,主营业务为钒钛磁铁矿的开采、洗选与销售,主要产品为钛精矿和钒钛铁精矿(61%),两项产品收入占营业收入的比例超过90%。
公司现下辖12家控股子公司,其中安宁矿业负责潘家田铁矿开采,安宁钛材(持股98.41%)负责“年产6万吨能源级钛(合金)材料全产业链项目”建设,常州新材料(2026年1月新设)拟实施本次募投冷轧钛材项目。
公司为国家高新技术企业、国家级绿色矿山企业,系国内钒钛资源综合利用领域第一家通过两化融合管理体系贯标认证的企业,建有四川省钒钛磁铁矿资源综合利用工程技术研究中心和四川省专家工作站,授权专利69项,自主研发的低品位钒钛磁铁矿高效节能综合利用技术、粗颗粒原矿浆高效节能环保输送技术等达到行业先进水平。公司当前正处于从资源采选型企业向钛金属矿材一体化企业转型的关键阶段,本次拟发行可转债募集资金不超过25亿元,投向对箐沟尾矿库建设项目、安宁(常州)新材料有色金属压延分割及仓储物流项目(一期)及补充流动资金。
二、股权结构
公司股权结构集中且带有鲜明的家族与个人色彩。控股股东为成都紫东投资有限公司,直接持有公司36.02%股份;实际控制人为罗阳勇,其持有紫东投资90%出资份额,并直接持有公司28.81%股份,直接与间接合计控制公司约61.23%股份。紫东投资另一名出资人刘玉霞持股10%,罗洪友以个人身份持有公司5.50%股份,前十大股东合计持股75.17%,其中机构股东仅有湖北省铁路发展基金(1.35%)与一家私募资管计划(0.33%),香港中央结算持股0.33%,外部机构参与度低,流通盘中的机构定价力量有限。
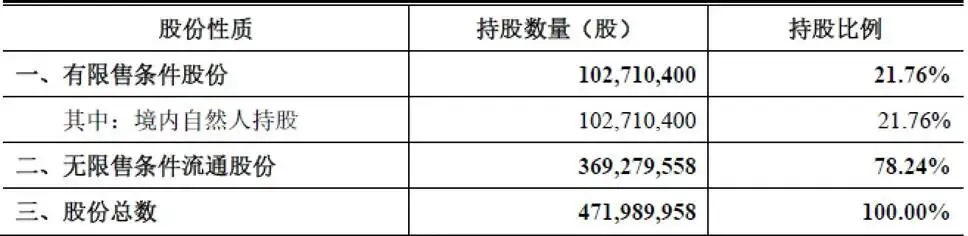
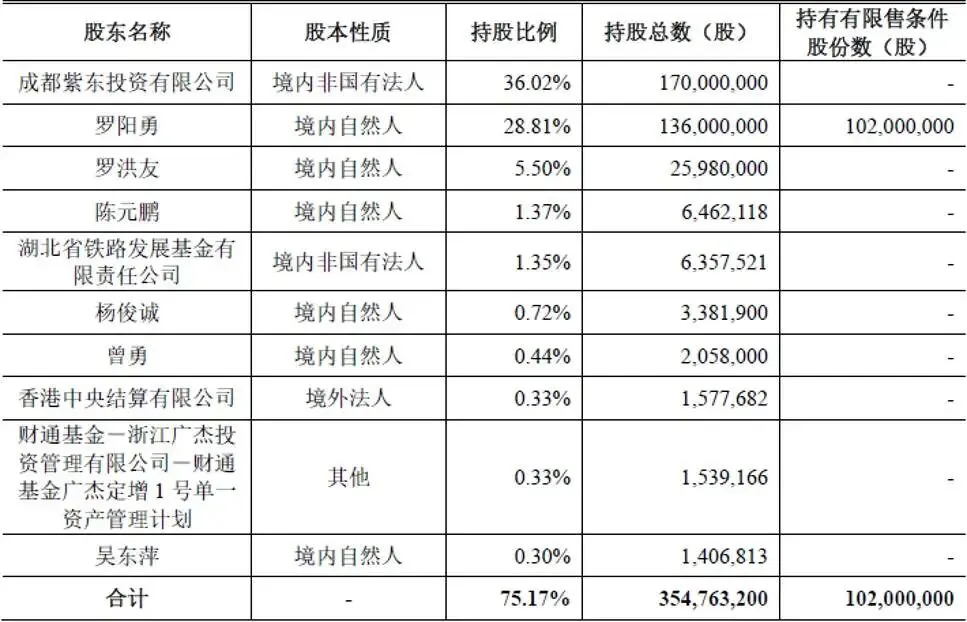
注:截至2026年6月30日
三、业务情况
(一)主要业务与产品
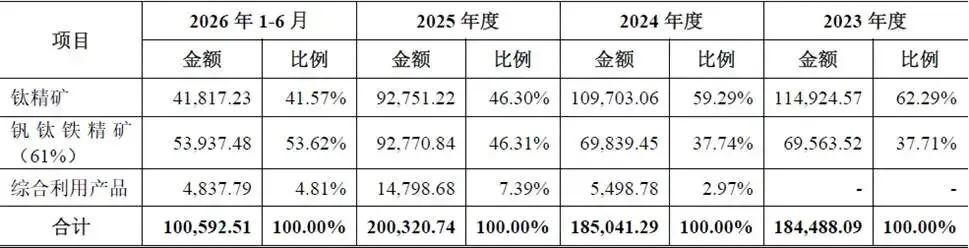
公司核心业务为钒钛磁铁矿露天开采与选矿,两大核心产品为钛精矿、品位61%的钒钛铁精矿,报告期内两类产品合计占主营业务收入95%以上。公司新增综合利用产品作为补充。钛精矿主要供给钛白粉、海绵钛生产企业;钒钛铁精矿主要供给攀西及周边钢铁企业,用于提钒炼钢,产出高强度钢材。
公司采矿业务由子公司安宁矿业完成露天开采,剥离覆盖层后爆破铲装获取原矿;选矿分为破碎磨矿、磁选浮选、尾矿堆存三大工序,依靠自主选矿工艺分别分离出钛精矿、钒钛铁精矿,生产用水实现循环零排放。2025年完成收购经质矿产之后,小黑箐铁矿尚未投产,当前产能产量仍以潘家田铁矿为主。
公司主营业务收入(单位:万元,下同)
(二)客户情况
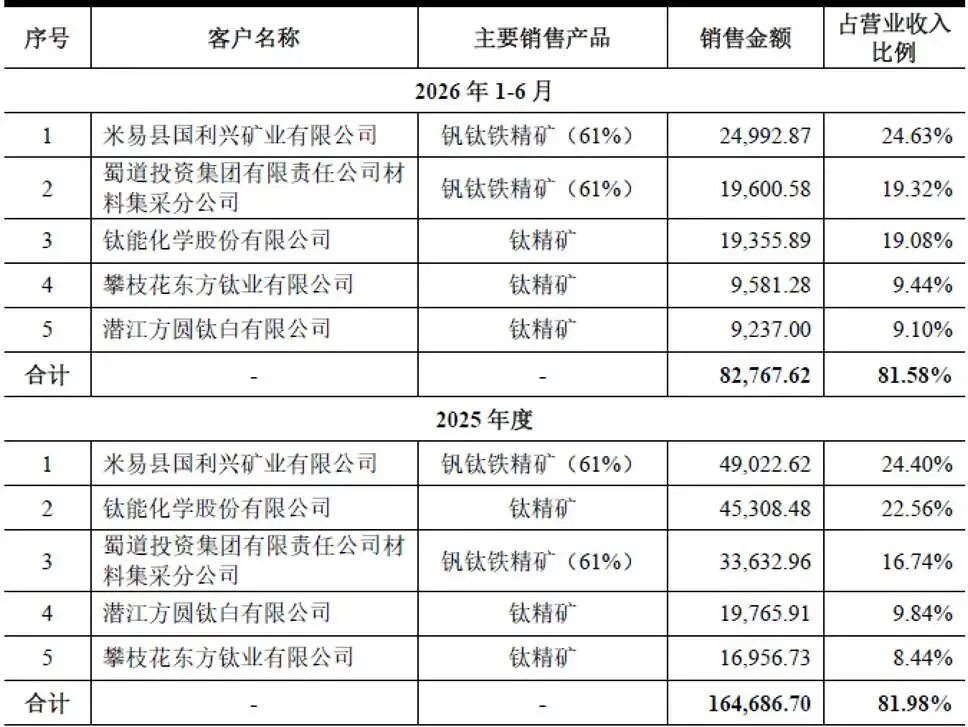
公司客户集中度偏高,报告期各期前五大客户合并口径收入占营业收入比重均超过60%,2026年上半年前五大客户合计占比达到81.58%。主要客户分为两类:一类是钒钛铁精矿采购方,如米易县国利兴矿业、蜀道投资集团材料集采分公司;另一类是钛精矿下游钛白粉企业,钛能化学、潜江方圆钛白、参股公司攀枝花东方钛业。
高客户集中度主要因钛白粉行业国内前十大企业产能占全国一半以上,钛精矿下游客户天然集中;钒钛铁精矿受运输半径限制,只能供给西南周边钢铁冶炼企业。
(三)供应商情况
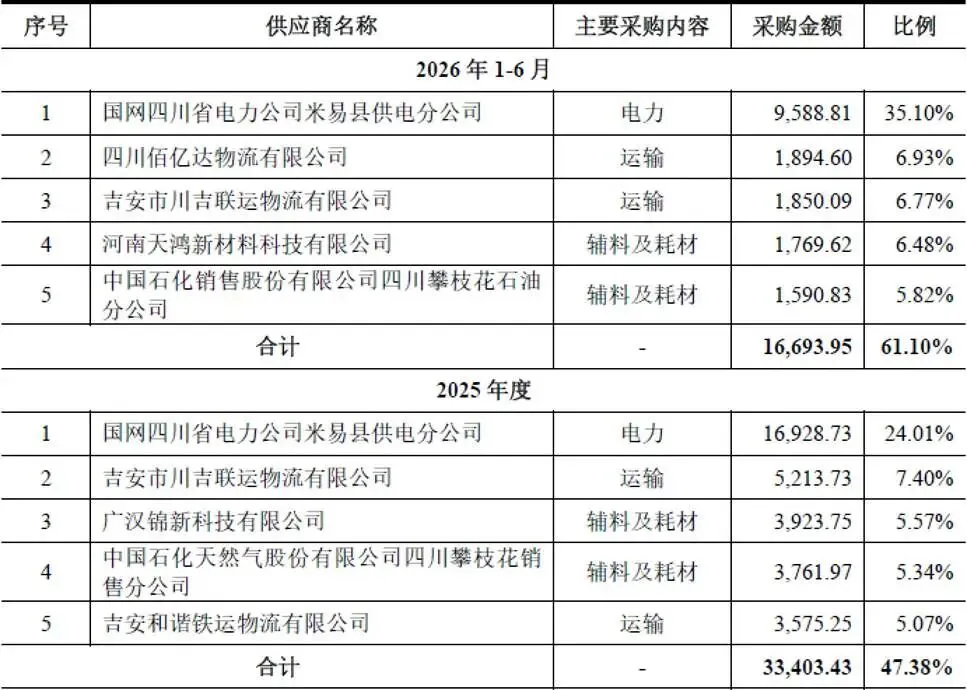
前五大供应商主要为电力、物流运输、化工辅料、爆破服务商,报告期各期前五大供应商采购占比在47%~61%区间,不存在对单一供应商重大依赖。电力常年为第一大采购项目,电力成本对公司生产成本影响显著;运输采购多家物流企业,分散物流供应风险;爆破、辅料耗材多家企业竞争采购。
四、财务分析
报告期为2023年-2026年上半年,公司归母净利润从2023年9.36亿元,下降到2024年8.52亿元,2025年7.20亿元,2026年上半年3.41亿元,盈利呈现持续下行态势。主要驱动因素是钛精矿大宗商品价格持续回落,报告期钛精矿平均售价从2024年2469元每吨下滑至2026上半年1783元每吨;同时2025年大额并购经质矿产,新增借款带来财务费用大幅上涨,叠加新建钛材项目投入带来管理、研发费用增加。
毛利率持续走低,主营业务毛利率依次为66.74%、64.20%、62.29%、60.63%,核心是钛精矿产品价格下行。
总资产规模快速扩张,从2023年末71.34亿元增长到2026年6月末173.63亿元,资产膨胀的核心来自两大事件:一是65.08亿元现金收购经质矿产,带来大额无形资产(采矿权)、存货(低品位矿)入账;二是6万吨能源级钛合金全产业链项目持续建设,在建工程大幅增加。资产结构上非流动资产占比高,采矿权、固定资产、在建工程占资产绝大部分,属于典型重资产资源型企业。2025年末存货暴增,主要是收购经质矿产取得的大量低品位矿,带来存货跌价风险,如果钛精矿、铁精矿价格进一步下跌,存货需要计提减值损失。
负债端变化是企业经营重大变化点。2023-2024年公司财务非常健康,合并资产负债率仅15%左右;2025年并购矿山+项目建设,大规模举借长期借款,2025年末资产负债率上升至48.54%,2026年6月末为48.10%。流动比率、速动比率同步明显下滑,速动比率2025年末仅0.75,短期偿债缓冲有所减弱。公司货币资金仍保持较高规模,但2025年货币资金相比2024年近乎腰斩,主要用于并购款支付与资本开支。长期借款规模大幅抬升,偿债压力显著加大,这也是本次可转债融资重要动因,可转债若实现转股可以降低负债规模,优化资本结构。
经营活动现金流表现稳健,2023-2025年每年经营活动产生的现金净额接近9-12亿元,矿山采选业务造血能力较强,可以覆盖一部分资本开支。投资活动现金大额净流出,2025年投资净流出接近70亿元,主要就是支付经质矿产重整投资款,以及钛材项目建设投入。
五、行业情况
(一)行业概况
公司处于钒钛磁铁矿采选环节,上游资源、下游材料。钛精矿主要用于钛白粉(占需求主导,2021年至2025年国内产量由370万吨增至472万吨)与海绵钛(2025年产量28.10万吨,按单耗4倍折算消耗钛精矿约112万吨),国内钛精矿2024年产量304.4万吨、其中四川占87%,供给高度集中于攀西地区;需求端钛白粉行业与地产链、涂料景气度相关,海绵钛与钛材则受益于航空航天、海洋工程、消费电子等高端应用的扩张,2025年国内钛材产量18.3万吨、约为2016年的4倍。钒钛铁精矿是攀西钒钛钢铁企业提钒炼钢的主要原料,需求受区域内钢铁企业排产决定,价格走势与国际铁矿石指数趋同。政策层面,攀西国家级战略资源创新开发试验区、尾矿库“只减不增”的总量管控、以及钒电池储能的地方产业规划,均对存量资源持有者形成保护,但也在供给侧封死了行业新增产能的想象空间。2023年以来钛精矿价格整体波动下行,2026年上半年攀西46%品位钛精矿价格已降至公司出厂价1,783元/吨的水平,行业景气处于回落通道。
(二)竞争格局
攀西地区钒钛磁铁矿采选企业主要为攀钢矿业、龙佰矿冶、西昌矿业与安宁股份四家,公司是其中唯一的独立第三方采选企业——攀钢矿业的精矿自用于集团冶炼,龙佰矿冶的钛精矿自用于集团钛白粉生产,安宁股份的钛精矿对外销售,使其成为国内市场化钛精矿供应的核心玩家。铁精矿方面,四家公司合计产能不能满足周边钒钛钢铁企业需求,区域供需偏紧构成价格支撑。产业链下游,钛白粉行业前十大企业产能占全国50%以上、竞争充分,海绵钛与钛材加工环节(龙佰集团、宝武太钢、西部超导、宝钛股份等)则已呈现产能过剩与高端短缺并存的结构。
六、企业分析
(一)企业优势
↟ 优质自有矿产资源壁垒
公司手握潘家田铁矿,完成收购小黑箐铁矿,两大矿山资源储量丰富,矿石品位较好,实现资源自给,不需要对外采购原矿,和同行相比原料端不受外部矿石采购涨价、供给不稳定的影响,资源底座构成企业最核心护城河。两大矿山属于同一矿脉,未来具备协同开采潜力。
↟ 选矿技术积累深厚,资源综合利用能力强
公司掌握低品位钒钛磁铁矿利用技术,可以把可利用原矿品位下探至TFe13%,提升矿石利用规模;钛金属回收率行业领先,拥有多项自主专利,是国家级绿色矿山,选矿工艺成熟,水实现循环零排放,资源利用效率领先。
↟ 采选业务具备强大现金流造血能力
即便在产品价格下行周期,矿山采选业务依旧可以持续产生经营净现金,为横向并购矿山、向下游钛材巨额资本开支提供基础资金支持,原有主业为转型提供安全垫。
↟ 产业链先发优势
国内拥有矿山资源同时,完整布局“钛精矿-钛渣-海绵钛-冷轧钛材”全链条的企业数量较少,公司依托自有钛精矿原料,向上游资源和下游深加工打通,未来如果钛材项目顺利达产,可以减少对外采购钛原料,提升产品附加值,对冲矿石产品周期波动。
(二)企业不足及风险
↡ 抗周期能力不足
公司传统盈利高度绑定钛精矿、钒钛铁精矿市场价格,报告期钛精矿价格下行已经带来利润持续下滑,在钛白粉行业下行阶段,企业盈利承压。钛精矿属于大宗商品,企业对于产品定价话语权有限。
↡ 重资产模式,资本开支压力大
收购经质矿产支付巨额现金,叠加6万吨钛全产业链、本次可转债尾矿库、常州钛材项目,持续大额资本投入,推高资产负债率。新建项目建设周期长,投产前不能贡献收益,还要持续产生财务费用。
↡ 新业务存在能力短板
公司过往优势集中矿山采选;钛渣、海绵钛、冷轧钛材属于化工金属深加工赛道,工艺、客户体系、市场竞争格局和矿山采选完全不同,公司虽然引进技术人才,但在钛材品牌、高端客户认证、深加工工艺打磨方面还需要时间积累,存在技术落地、市场开拓不确定性。
↡ 收购资产存在不确定性
经质矿产小黑箐铁矿尚未复工复产,需要完成开采规模调增、各类审批手续,复产进度存在不及预期风险;收购取得大量历史遗留房产,部分房屋建筑物尚未取得产权证,虽然地方政府出具说明不认定违建,但后续完善手续仍需要成本与时间。同时存在和经质矿产重整相关的未决诉讼风险。
↡ 客户集中度较高的经营短板
前五大客户营收占比很高,下游行业景气变化、核心客户采购策略调整,会直接影响企业产销。
安全环保政策持续收紧
矿山露天开采、尾矿库运行、钛材化工生产都面临严格安全环保监管,一旦发生安全事故、环保超标,会造成停产整改,同时会持续增加环保安全资本开支和运营成本。尾矿库监管趋严,对箐沟尾矿库项目建设、运营提出高标准要求。
↡ ↡ 项目风险集合
多个在建项目同时推进,包含尾矿库、海绵钛全产业链、常州冷轧钛材,多个项目同时建设,存在审批延迟、建设延期、工艺调试失败、产能消化不及预期等风险。项目投产后新增巨额折旧摊销,如果产品价格下行,折旧会吞噬利润。
↡ 资产负债表重置后,财务弹性显著收窄
资产负债率由13.74%升至48.10%,利息保障倍数由302倍降至7.65倍,速动比率最低降至0.75倍,流动性的维持依赖持续的新增长期借款置换;实控人为银团贷款质押股份、银团授信30亿元覆盖钛项目资金需求,公司融资结构已高度依赖银行体系。本次可转债若发行成功将进一步改善期限结构,但若转股不顺,到期偿付将叠加在已有55亿元长期借款之上。
↡ 高管团队稳定性与激励深度不足
总经理、财务总监、董事会秘书在报告期内多次更替,董事长两度代行董秘职责近两年,2026年9月才完成新一届经营班子聘任;股权激励仅33人、0.15%股本,与“矿材一体化”所需的建设、冶炼、材料加工复合型人才规模不匹配。重大资产重组后的整合期恰逢管理层动荡,执行风险被放大。