研报速递
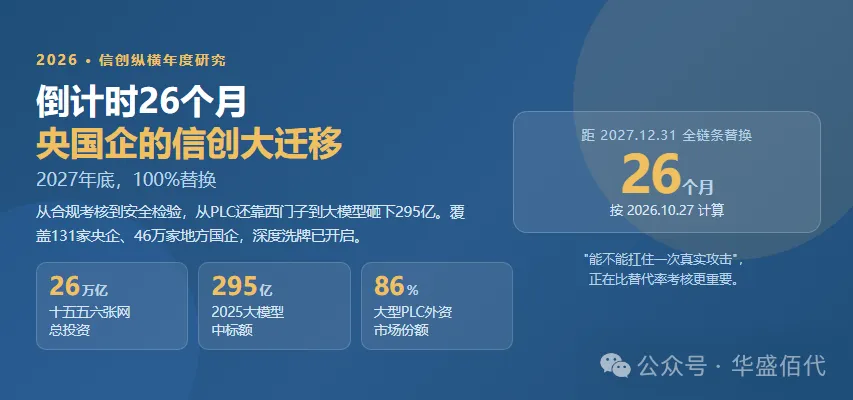
2022年9月国资委发布79号文,给央国企信创改造画了一条硬杠杠:2027年底前,131家央企和46万家地方国企的所有信息化系统,必须完成信创国产化替换。现在距那个节点只剩约26个月。
这个"替换"可不只是换个操作系统。从芯片、服务器、操作系统、数据库、中间件、应用层、工业控制层,全链条要走一遍"能不能替→替了稳不稳→不稳怎么办"。过去四年,政策层层加码、资金持续投入、大模型加速落地,但报告也指向了几个绕不开的结构性短板:
本文速览 · 一分钟看懂信创
现状131家央企、46万家国企,2025年央企固投5.1万亿、战新产业占比41.8%,研发经费首次破1.1万亿。但大型PLC市场外资份额86.2%,国产仅8.3%。
投入"十五五"六张网投资超26万亿(十四五约21%),2026年六张网当年投资超7万亿;央企抱团卡位,中建算力新签250亿,联通capex500亿35%投向算力。
动作2025年央国企大模型中标额295.2亿、同比3.5倍,能源/金融/制造落地主力,南网"大瓦特"、移动"九天"、中核"龙吟"等标杆进入行业Know-how深度阶段。
短板大型PLC外资主导、工业软件适配率低、EDA工具依赖进口、生态割裂跨平台兼容差。信创进入==安全驱动的攻坚期==,合规考核→安全检验。
一、2027年倒计时:从合规考核到安全检验
信创的推进节奏,一条清晰的政策时间线就能串起来。
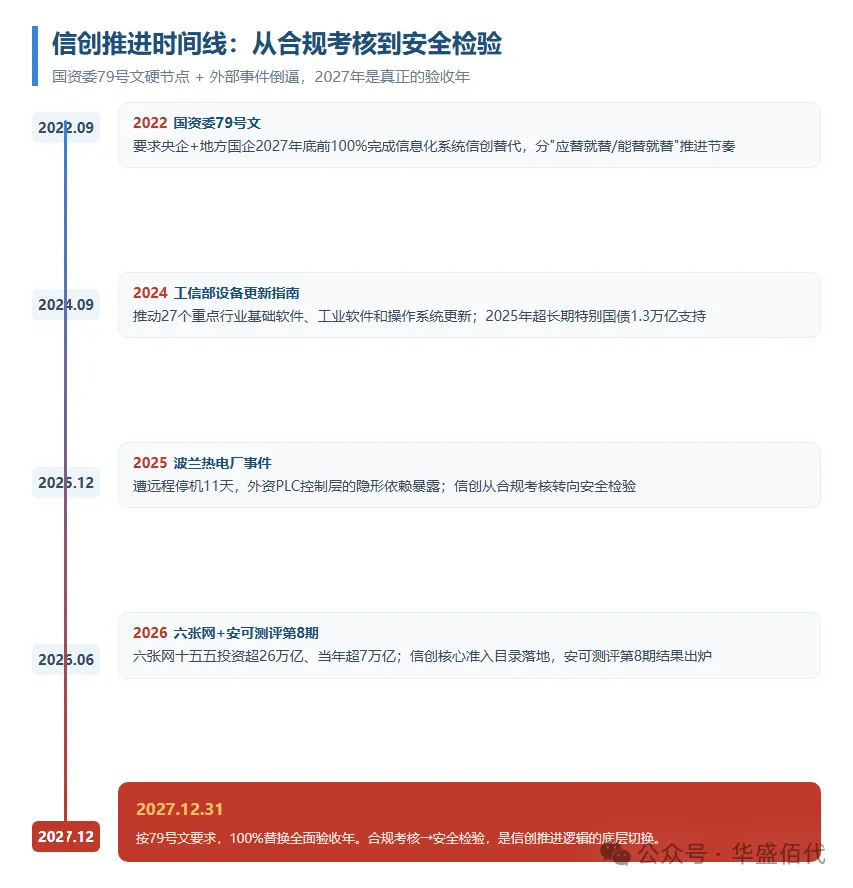
2022年9月,国资委下发79号文,要求央企和地方国企全面落实信息化系统信创国产化改造,给出了明确的推进节奏:OA、门户、邮箱等系统应2023年1月起"应替就替",战略决策、ERP、风控等系统"能替就替",生产制造和研发系统要在2022年11月底前完成信创改造方案规划并报送国资委,最终目标是2027年底前100%完成。
但真正让"安全"这两个字从政策条文变成硬检验标准的,是2025年12月波兰一座热电厂遭远程停机的事件。攻击者没有用任何恶意软件,只是利用了设备自带的合法功能和配置缺陷,就把蒸汽轮机和水处理系统锁了密码,5万居民的供热停了11天。
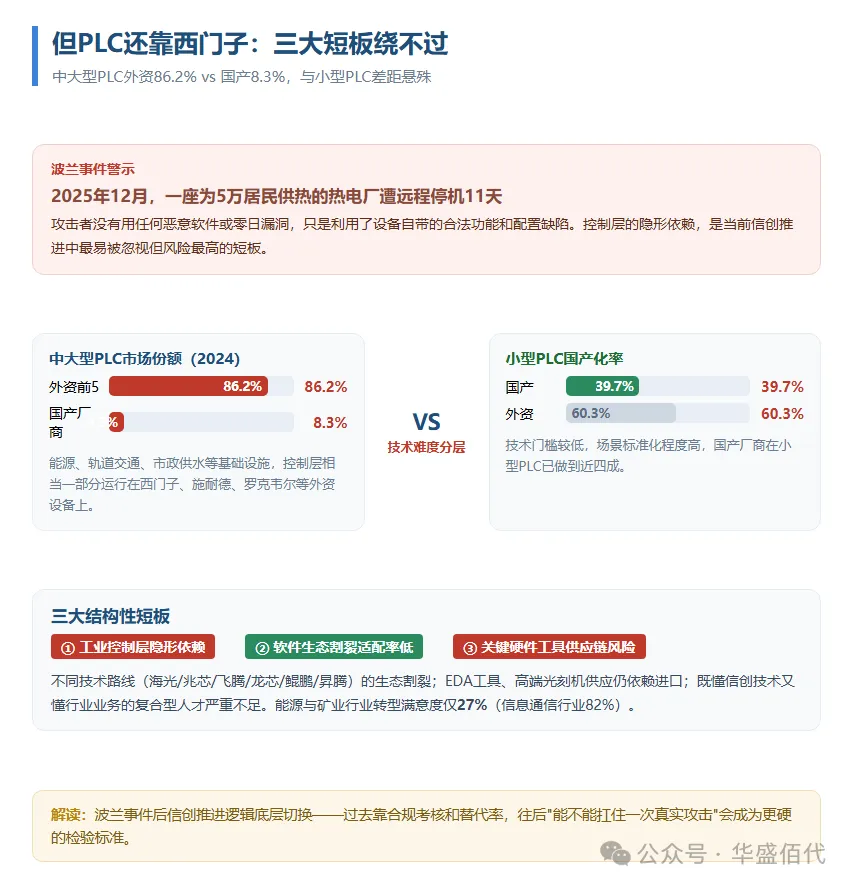
这个事件戳中了国内信创推进的一个核心盲区:工业控制层的"隐形依赖"。报告指出,外资品牌在中国中大型PLC市场份额长期在四成以上,2024年外资前五大品牌(西门子、施耐德、罗克韦尔等)合计市占率86.2%,国产厂商份额仅8.3%。而小型PLC因为技术门槛低,国产化率已经做到39.7%。差距悬殊的背后,是能源、轨道交通、市政供水这些和民生直接绑定的基础设施,控制层相当一部分运行在国外设备上。设备在谁手里,诊断工具、固件更新、故障处置的主动权就在谁手里。
2026年监管两道闸门继续收紧:上半年国家数据局发布《2026年数字经济发展工作要点》,中央政治局会议提出加强六张网规划建设;2026年10月1日起施行的《公安机关网络空间安全监督检查办法》把检查对象从关键信息基础设施扩至所有网络运营者和数据处理者,公安机关可以通过漏洞探测、渗透性测试对非关键基础设施进行远程检测。
过去推进替代的主要力量是合规达标和替代率考核,往后"能不能扛住一次真实攻击"会成为更硬的检验标准。 2026年信创核心准入目录已经落地,2026年版安可测评指南更新,第六期测评结果已出,测评有效期3年,没通过的连投标资格都没有。
二、六张网吃下26万亿:央企抱团卡位
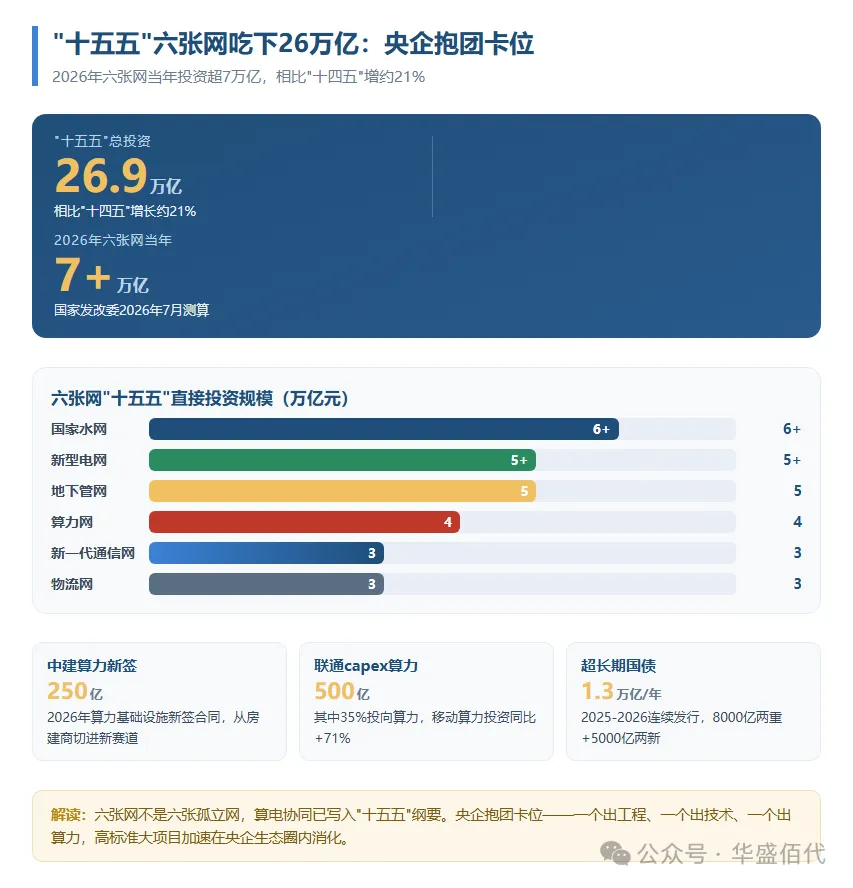
2026年4月中央政治局会议提出加强水网、新型电网、算力网、新一代通信网、城市地下管网、物流网六张网规划建设。5月国务院常务会议部署,7月31日国家发改委给出测算:2026年六张网及相关重点领域建设投资规模超过7万亿元。拉长到整个"十五五",有机构预估总投资有望达26.9万亿元,相比"十四五"增长约21%。
这个体量远超传统"铁公基"时代。当全球最大建筑承包商遇上算力运营商,央企抱团卡位的格局正加速形成。
联通2026年资本开支500亿,其中35%投向算力;移动算力投资同比+71%;电信255亿投向算力。机房、机柜、电力、制冷离不开建筑工程商,中建2026年算力基础设施新签合同已经超过250亿,从传统房建商的角色切进算力基建新空间。
六张网不是六张孤立的网。算电协同已经写入"十五五"规划纲要:算力网吃电、新型电网送电、新一代通信网为电网调度、地下管网为算力中心铺配套,网间协同正在成为新基建建设的核心逻辑。2026年超长期特别国债继续发行,规模1.3万亿元,其中8000亿用于"两重"建设、5000亿用于"两新"工作;"十五五"期间算力网建设总投资约4万亿元,智算总规模已达188万P(PFLOPS)。
资金层面,2025年央企完成固定资产投资5.1万亿元,战略性新兴产业投资达到2.5万亿元、占比提升至41.8%;研发经费首次突破1.1万亿元,连续四年超万亿,研发投入强度2.86%。2026上半年,央企固投同比增长4.5%,研发同比增长3.8%,投入节奏持续加快。西部地区延续"资金+服务"双轮驱动,信创财政补贴梯度机制保持不变,西部及偏远地区享受最高80%-100%补贴,中央财政专项拨款1300亿元。
三、大模型狂砸295亿:从"建模型"到"用模型"
信创和数字化的融合在大模型赛道上表现最直接。2023年以来,国家多次出台政策鼓励央国企加速AI发展,2026年2月国资委召开中央企业"AI+"专项行动深化部署会,明确央企要当好智算基础设施供给者、AI服务千行百业推动者。
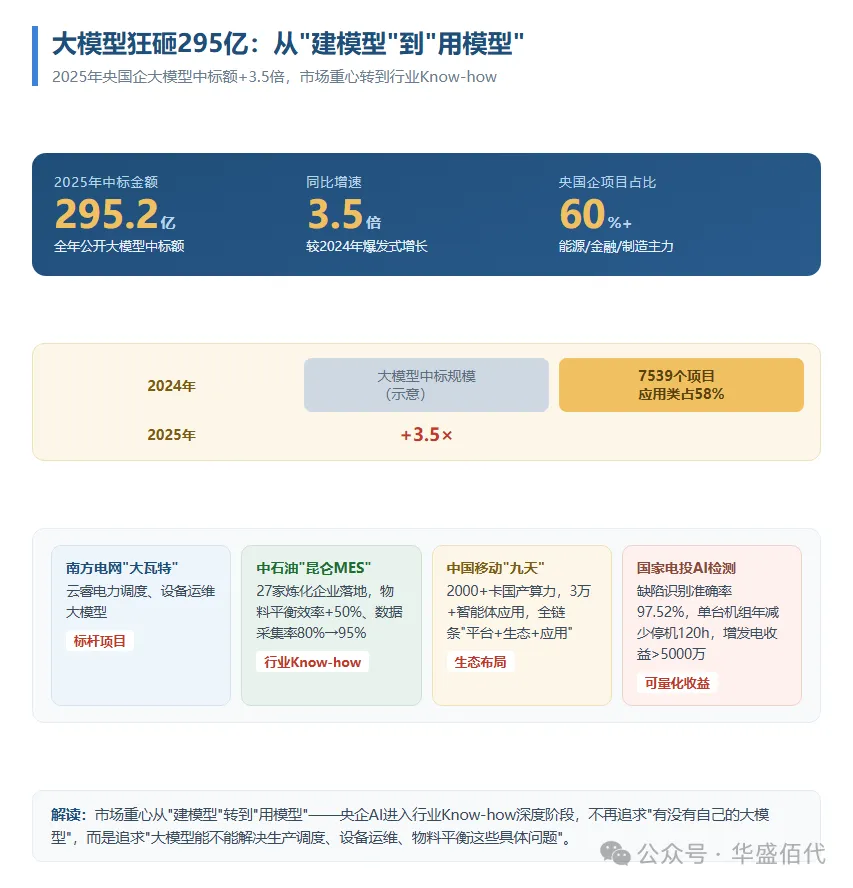
数据反映的是爆发式增长:2025年全年中国大模型公开中标项目达7539个、披露中标金额295.2亿元,较2024年增长超3.5倍。央国企项目占比超六成,能源、金融、制造、通信成为落地主力。从项目类型看,应用类占数量的58%,市场重心已经从"建模型"转到"用模型"。
标杆项目相继落地,央企AI应用进入"行业Know-how"深度阶段:
南方电网"大瓦特·云睿"聚焦电力调度、设备运维,中石油"昆仑大模型"自主研发MES系统已在27家炼化企业全面落地,物料平衡效率提升50%、生产数据采集率从80%跃升至95%;中核"龙吟万界"、中国移动"九天"大模型已形成"平台+生态+应用"全链条布局,汇聚超2000卡国产算力,孵化3万余个智能体应用;中石化携手天翼云,基于国产昇腾生态部署DeepSeek-V4-Pro亿级参数大模型,全栈国产化适配达100%;国家电投内蒙古公司"飞爬协同+AI视觉"全栈国产化智能检测系统缺陷识别准确率超97.52%,单台机组年减少停机120小时、累计增加发电收益超5000万元。
2026年7月国资委发布第二批央企AI高价值场景60项,央企AI预算投入显著抬升,超半数央国企AI采购预算突破2000万;2025年整体数智化转型预算近7000亿元,2023-2028年复合增速11.95%。
四、但PLC还靠西门子:三大短板绕不过
政策在推、资金在砸、大模型在飞,但报告也点出了几个绕不开的结构性短板。
第一个短板是工业控制层的"隐形依赖"。 上文提到,中大型PLC外资份额86.2%、国产仅8.3%,与小型PLC(国产39.7%)的差距反映了技术难度的分层。报告称,能源、轨道交通、市政供水这些与民生直接绑定的基础设施,控制层的相当一部分运行在国外设备上。这个问题的核心不止看"能不能造出来",更看"造出来的东西能不能扛住真实攻击"。波兰事件已经给了全行业一个反面教材。
第二个短板是软件生态割裂、适配率低。 不同技术路线(海光/兆芯/飞腾/龙芯/鲲鹏/昇腾)的生态割裂,跨平台兼容性差,厂商被迫在多条技术路线上重复适配投入,迭代速度和成本都受影响。工业软件尤其突出,核心工序数控化率在制造行业只有72.6%,能源与矿业行业转型满意度只有27%,远低于信息技术与通信行业的82%。
第三个短板是关键硬件和工具的供应链安全。 EDA工具(芯片设计软件)、高端光刻机的供应仍依赖进口,头部厂商在细分领域断市场,供应链单一化问题突出。报告同时点出,央国企既懂信创技术又熟悉行业业务的复合型人才严重不足,传统组织架构僵化难以适应敏捷化、平台化转型。
五、采购怎么买:安可测评+全栈兼容
央国企信创采购已经形成了一套明确的准入和验收逻辑。
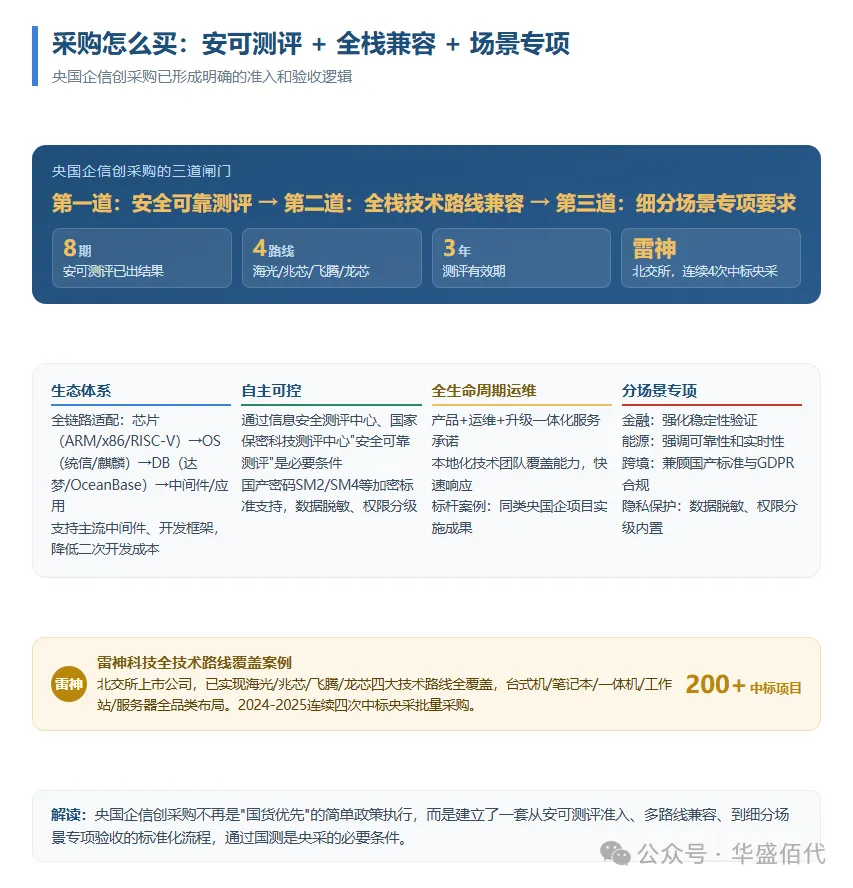
第一道闸门是"安全可靠测评"。 从2023年7月测评中心发布第一期指南到现在,已经出了8期测评结果,覆盖CPU、AI芯片、打印机主控芯片、操作系统、数据库等核心基础软硬件。通过安可测评是央国企采购的必要条件,测评有效期3年,每年1-2月和7-8月是申报窗口,同一厂商一个受理期内最多可以送测CPU、操作系统、数据库各两款产品。
第二道闸门是全栈兼容。 央国企的信创采购要求产品同时适配多条国产技术路线:芯片要同时支持ARM/x86/RISC-V,操作系统要统信和麒麟通吃,数据库要达梦、OceanBase等都能跑,还要兼容主流中间件和开发框架。雷神科技作为北交所上市公司,已经实现海光、兆芯、飞腾、龙芯四大技术路线全覆盖,拥有台式机、笔记本、工作站、服务器全品类布局,2024-2025年连续四次中标央采批量采购,覆盖金融、能源电力、运营商、交通铁路等6大行业、200+中标项目。
第三道闸门是细分场景的专项要求。 金融信创要求强化稳定性验证,能源信创强调可靠性和实时性,跨境业务的供应商还需要同时兼顾国产安全标准和GDPR等国际合规要求。服务能力上,央国企要求厂商提供"产品+运维+升级"一体化服务承诺,本地化技术团队覆盖能力和响应速度也是硬指标。
六、三个变量,给普通人的三个建议
信创看似是toB的政策和产业话题,其实会传导到很多普通人的决策里。报告指出,至少有三个变量会在未来两年加速发酵:
变量一:鸿蒙生态的信创入口。 HarmonyOS占中国智能手机OS份额已达19%(2026 Q1),华为鲲鹏、昇腾生态在央企算力中心加速落地,鸿蒙+鲲鹏+昇腾的"全家桶"正在从消费端渗透到政企终端。
变量二:大模型的行业化落地加速。 能源、金融、制造、通信四大行业已经跑出标杆样本,接下来会向医疗、教育、农业、交通等垂直行业复制,"行业Know-how+国产大模型"的组合会成为下一轮竞争焦点。
变量三:信创产业链的结构性机会。 基础软件(操作系统、数据库、中间件)和工业软件是短板最集中的环节,国产厂商在这些领域的技术突破和商业化落地值得持续关注。
给普通人的三个实用建议
① 找工作信创+AI复合型人才最稀缺:既懂国产操作系统/数据库,又懂大模型部署或行业业务场景的工程师,在央企数科公司和头部信创厂商之间非常抢手。硬件适配、生态适配、安全测评也是新增岗位集中方向。
② 投资观察信创产业链看两个方向:一是"卡脖子"最严重的基础软件和工业软件国产替代,二是能提供全技术路线覆盖、有央采中标记录的整机厂商。注意规避单一路线绑定太深、生态适配能力弱的厂商。
③ 日常消费信创终端正在走进普通消费者:搭载鸿蒙或统信的笔记本、适配国产芯片的服务器和工作站、安全可控的企业邮箱和OA系统。如果你的工作需要在这些终端上办公,提前了解兼容性会省很多事。
2027年的100%替换不仅是一个时间节点,更是央国企数字化转型进入新阶段的起点。从合规考核到安全检验,从产品替代到系统升级,从基础软件到AI生态,倒计时26个月的背后,是一场覆盖131家央企、46万家地方国企、5.1万亿年固投规模的深度洗牌。
数据来源与阅读提示
主报告来源:信创纵横·信创咨询《2026年央国企信创数字化研究报告》,2026年10月发布,研究范围覆盖131家央企与46万家地方国企,内容包含背景、建设框架、采购要求、成功案例、挑战与应对五大部分。
外部交叉核验:国资委79号文2027年节点,国资委及行业媒体广泛引用,属实;2025年大模型中标295.2亿元+3.5倍增速,澎湃新闻、36氪等媒体公开披露的数据一致;PLC外资86.2%市场份额,报告数据与《中国PLC市场年度报告》口径一致;六张网十五五投资26.9万亿,发改委、公开研究机构测算区间吻合。
阅读提示:部分行业转型满意度(27%/82%)数据来自2024年《央国企数智化转型发展报告》,与主报告数据的时间差为一年,可视为趋势性参考。国资委79号文全文未公开,各渠道引用的条款口径一致,本文引用依据行业广泛共识。