研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《2026年上半年供应链金融ABS市场运行回顾》。
供应链金融这四个字,多数人的理解是给中小企业输血——大企业欠着货款,供应商拿着应收账款去换现金。可这份报告摆出来的数字是另一回事:2026年上半年,这类ABS只发了499.49亿元、104单,同比分别掉40.36%和37.72%,其中地产类掉67.98%,城投类掉69.91%。通道没消失,是变窄了、也变挑了:谁能发、发多贵,全看背后站着谁。
01.
总量收缩源于两类主力退场
1、半年只发了499.49亿。 2026年上半年,供应链金融ABS发行规模499.49亿元、104单,同比分别下降40.36%和37.72%。这是交易所ABS和ABN两个市场加总的结果。规模掉得比单数更狠,意味着不只是发行的家数少了,单笔的体量也在缩——同一个工具,用的人少了,用的人也变小心了。
2、地产退得最急。 地产供应链金融ABS发行63.40亿元、16单,同比分别下降67.98%和57.89%。市场规模占比从上年同期的30.97%降到14.54%,一年掉了16.43个百分点。地产是这条通道最早也最重的一批客户,去年还占三成,现在只剩一成四。
3、城投跟着踩刹车。 城投企业供应链金融ABS发行57.38亿元,同比下降69.91%,报告给的直接原因是城投企业融资监管政策收紧。地产是行业自己出了状况,城投是被政策按住,两条线一先一后,方向完全一样。
4、银行间市场掉得更凶。 交易所ABS发行454.96亿元、94单,同比降32.75%和28.24%;ABN发行44.53亿元、10单,同比降72.34%和72.22%。ABN这个市场半年只发出10单,接近停摆。同一门生意,在银行间比在交易所更难做。
02.
发行高度集中于少数巨头
1、五家发了196.58亿。 报告点名上半年发行规模超过20亿元的核心企业共五家:京东、保利、城发投资、中国中铁、上海城建,合计196.58亿元,占全部499.49亿元的四成左右。剩下近百单,分的是另外六成。
2、建工前五占九成三。 建工类总发行87.77亿元、同比降47.73%,前五家合计81.67亿元、占93.05%:中国中铁28.53亿元、上海城建20.93亿元、济南城建16.84亿元、中国建筑12.23亿元、青岛融合城发3.14亿元。对照去年同期,头两名是中国建筑60.46亿元、中国中铁45.56亿元——名单换了位次,收缩的是整条行业。
3、贸易只剩三家在发。 贸易类发行85.74亿元、同比降25.77%,参与企业只有3家。京东一家75.00亿元,占87.47%;另外两家加起来不到11亿元,长江国贸7.44亿元、湖北长江新材3.30亿元。这条线上,除了京东,几乎等于没有别人。
4、保利占近七成却也在缩。 保利发行43.41亿元,同比下降59.23%,占地产类63.40亿元的68.5%;第二名广州城建12.97亿元、第三名珠海华发7.02亿元。看着是一家独大,其实是整个行业退到只剩一家还发得动——去年的头名也是保利,规模106.48亿元、18单。
5、行业分散但企业更集中。 建工、贸易、房地产、城投四个行业合计占比,从上年同期的80.26%降到58.92%,行业分布确实更均衡了。但落到企业层面,建工前五占93%、贸易京东占87%、地产保利占68%。这两句话不矛盾:行业变多了,每个行业里能动的人变少了。
03.
脱核路径体量仍然有限
1、政策要的是脱核。 报告提到77号文的"供应链脱核模式"导向。这份文件指银发〔2025〕77号,六部门2025年4月印发、6月15日施行,第一次在政策层面鼓励商业银行不依赖单一核心企业信用做供应链融资,同时给应收账款电子凭证的付款期限划了原则上不超过6个月的线。
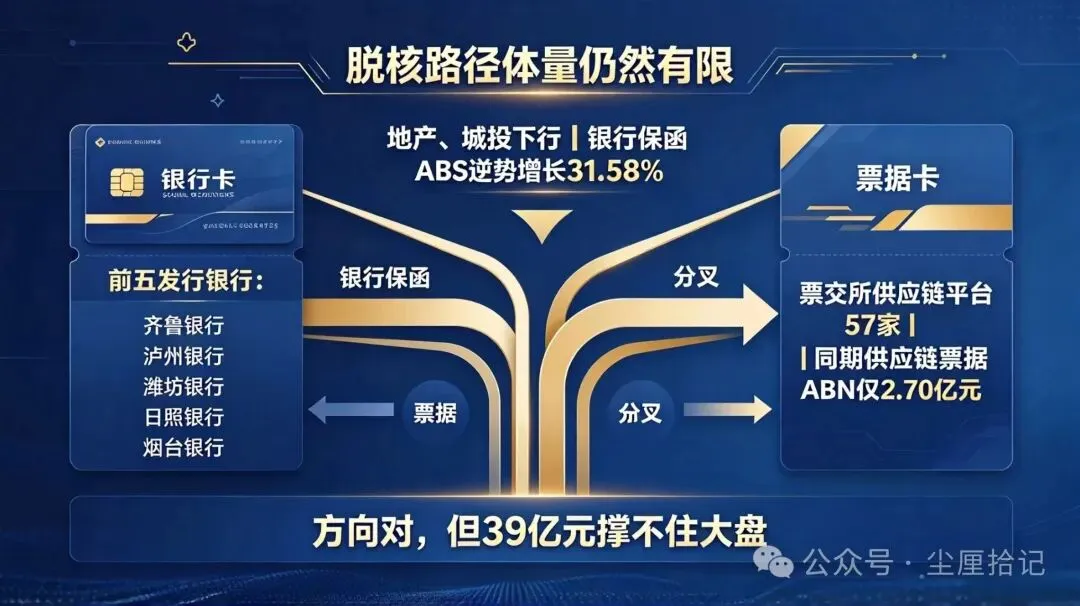
2、唯一逆势的是银行保函。 2026年上半年银行保函供应链金融ABS发行39.12亿元、9单,同比增长31.58%。依托银行保函或第三方担保的"去核心企业模式",是全部细分品种里唯一正增长的一条。
3、主力是省内城商行。 前五家发行银行:齐鲁银行12.24亿元、泸州银行8.93亿元、潍坊银行5.81亿元、日照银行5.42亿元、烟台银行5.03亿元。去年同期是齐鲁银行7.60亿元、日照银行5.83亿元、青岛银行5.00亿元、威海银行4.15亿元、北部湾银行3.77亿元。做这门生意的不是全国性大行,而是本地城商行——它们看得见本地企业的货、仓和订单。
4、票据那条路刚起步。 截至2026年6月30日,获准接入票交所供票平台的供应链平台共57家:33家企业、18家银行、5家财务公司、1家信托公司。同期供应链票据资产ABN只发了2.70亿元、2单,浙商银行1.36亿元、日照银行1.34亿元。平台搭起来了,成交量还没跟上。
5、39亿撑不起大盘。 银行保函39.12亿元,占全部499.49亿元的7.8%。把持牌银行拉进来兜底,方向是对的,但这点体量填不上地产和城投退出来的缺口。
04.
增信结构取代主体信用
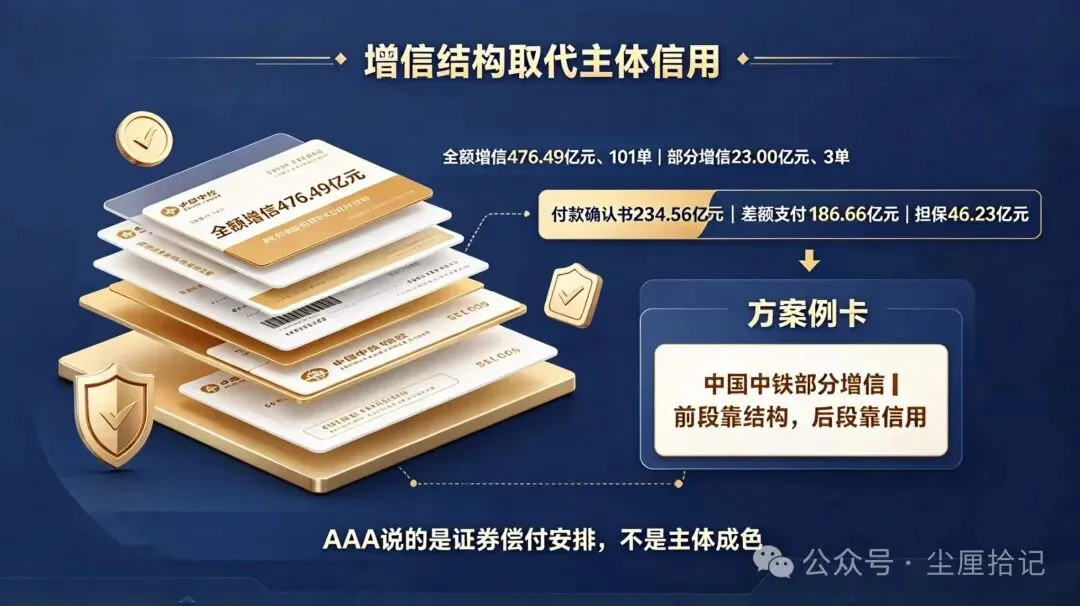
1、101单全是全额增信。 上半年发行的产品里,全额增信476.49亿元、101单;部分增信只有3单、23.00亿元。全额增信占全部发行规模的95.4%,几乎每一单都在往上叠信用,靠发行人自己的名字已经不够了。
2、增信叠了三层。 报告列了五种增信组合,主体是三种:
● 付款确认书或买方确认函:234.56亿元、44单
● 差额支付承诺或流动性支持:186.66亿元、36单
● 担保:46.23亿元、13单,其中10单是银行保函 另有"付款确认书+担保/差额支付"24.74亿元、8单,"差额支付+担保"7.30亿元、3单。越往后,增信越偏"有人拿钱顶着"。
3、中铁把增信切成了两段。 中国中铁发行3单部分增信产品、合计23.00亿元,流动性支持机构只对最后一档优先级证券提供支持,前面几档不给外部增信,靠优先/次级偿付结构达到目标等级;工瑞22期干脆只分两档。同一笔资产里,前段靠结构、后段靠信用,分段定价。
4、评级没降靠增信顶上。 上半年供应链金融ABS信用等级仍以AAAsf为主,房地产和贸易行业都没有发行AA+sf及以下证券。城投这边反倒出现反差:AA+sf级城投产品发行46.15亿元,远超AAAsf级城投产品。评级没往下走,不是因为主体变好了。
5、这里有个错位。 评级评的是证券这一层,不是主体那一层。主体弱一点、结构补上来,证券照样能到AAA。所以读这组数据要记住一句话:AAA说的是那一档证券的偿付安排,不是背后那家公司的成色。
05.
定价锚已转向增信结构
1、利率贴着国债走。 上半年供应链金融ABS发行利率整体趋同于1年期中债国债到期收益率。基准这一层没有分歧,分歧全在加点上,加点由谁兜底决定。
2、四个行业四条价带。 贸易行业1.50%—2.20%,离散度最低,投资者对这条线的风险溢价给得最少;建工1.50%—3.00%;城投1.80%—3.00%,AA+主体占比上升推高了离散度;地产1.70%—3.30%,仍是波动最大的品种。
3、贵的都是担保撑出来的。 建工里超过2.50%的两笔:泰兴一建2.55%,由AA+主体泰兴中兴产投担保;青岛融合城发2.98%,由AAA担保公司青岛增信担保。地产里超过2.50%的都是珠海华发,3.28%和2.90%,一年期AAA主体。首发的、外地的、增信薄的名字,价就高。
4、后一档利率反而更低。 工瑞21期和工瑞23期,优先A3档利率低于优先A2档、但高于A1档,出现了利率倒挂。原因写在结构里:A3有流动性支持,A1和A2没有外部增信,只能靠优先/次级结构达到目标等级,而A3也不是可续发型。谁被兜底,谁就便宜。
5、期限在拉长。 1年及以内239.25亿元、1—2年124.00亿元、2—3年136.24亿元。1年以上的合计260.24亿元、占52.1%,已经过半。地产和城投在退,留下来的是产业类主体,这类资产周转慢,久期自然被拉长。
♥
这门生意的变化,不在规模,在名单。以前是谁手里有应收账款谁就能发,现在是名单上那几个人才发得动,其余的人要么去找银行保函,要么等着。对做融资的人来说,判断标准已经从"我的客户是谁",换成"这笔资产有没有人愿意为它兜底"。房企和城投退场不是终点,是这条通道在重新排队。
END
往期文章: