研报速递
券商新客理财羊毛,到底是怎么玩的?一个人能薅多少,一家六口又能放大多少?
一张5万元、28天、年化6%的理财券,到期到手利息约230元;有人靠“开户—领券—买入—到期—换下一家”这一套动作,累计到手约6万元。
这是券商为拉新开户给新客户发的获客福利,这几年在低风险理财圈里被叫做“券商新客羊毛”。
它到底是什么?
凭什么给这么高的利息?
一个人到底能薅多少?
一家六口又能放大到多少?
最后附一份新手入门教程。
01 它到底是什么?
用人话说,券商新客理财就是:券商为了吸引你去它家开股票账户,送给你一张短期、低风险的理财券。
你开户后,把闲置资金买进这个产品,到期拿回本金和约定的利息。
它不是什么,要先排除掉三件事:
不是炒股,开户和炒股是两回事。
不是波动型理财,本金没有波动。
也不是来路不明的“高息项目”。
而是证监会监管下正规证券公司发行的获客活动产品。
判断标准只有一个:发行方必须是证监会官网上能查到的正规证券公司。
02 它凭什么给4%—8%的年化?
很多人第一反应是怀疑:
银行一年定存都不到2%
券商凭什么给到4%甚至8%?
不是券商“钱多”,而是它把这笔钱算进了获客成本。
新客理财的底层产品主要有两种:
一是质押式报价回购,相当于券商用自有资产做抵押向你借钱,到期还本付息;
二是另一种是收益凭证,相当于券商以自身信用发行的债务融资工具。
两者都以券商自身信用为兑付基础,风险评级为R1(低风险),适合保守型客户。
高息从哪来?
券商用营销预算对新客户做利息补贴——本质上是花一笔“广告费”把你请进门。
既然是广告费,注定有三个特点:
①额度有限(一般 10 万元封顶)
②期限短(多为一到三个月)
③限定新客户
羊毛是真的,但每个人能领到的额度是有限的。
03 一个人到底能薅多少?
以我们实际薅过的看:
一家头部券商曾推出的新客理财券,年化约6%,最高认购额度5万元,期限28天。
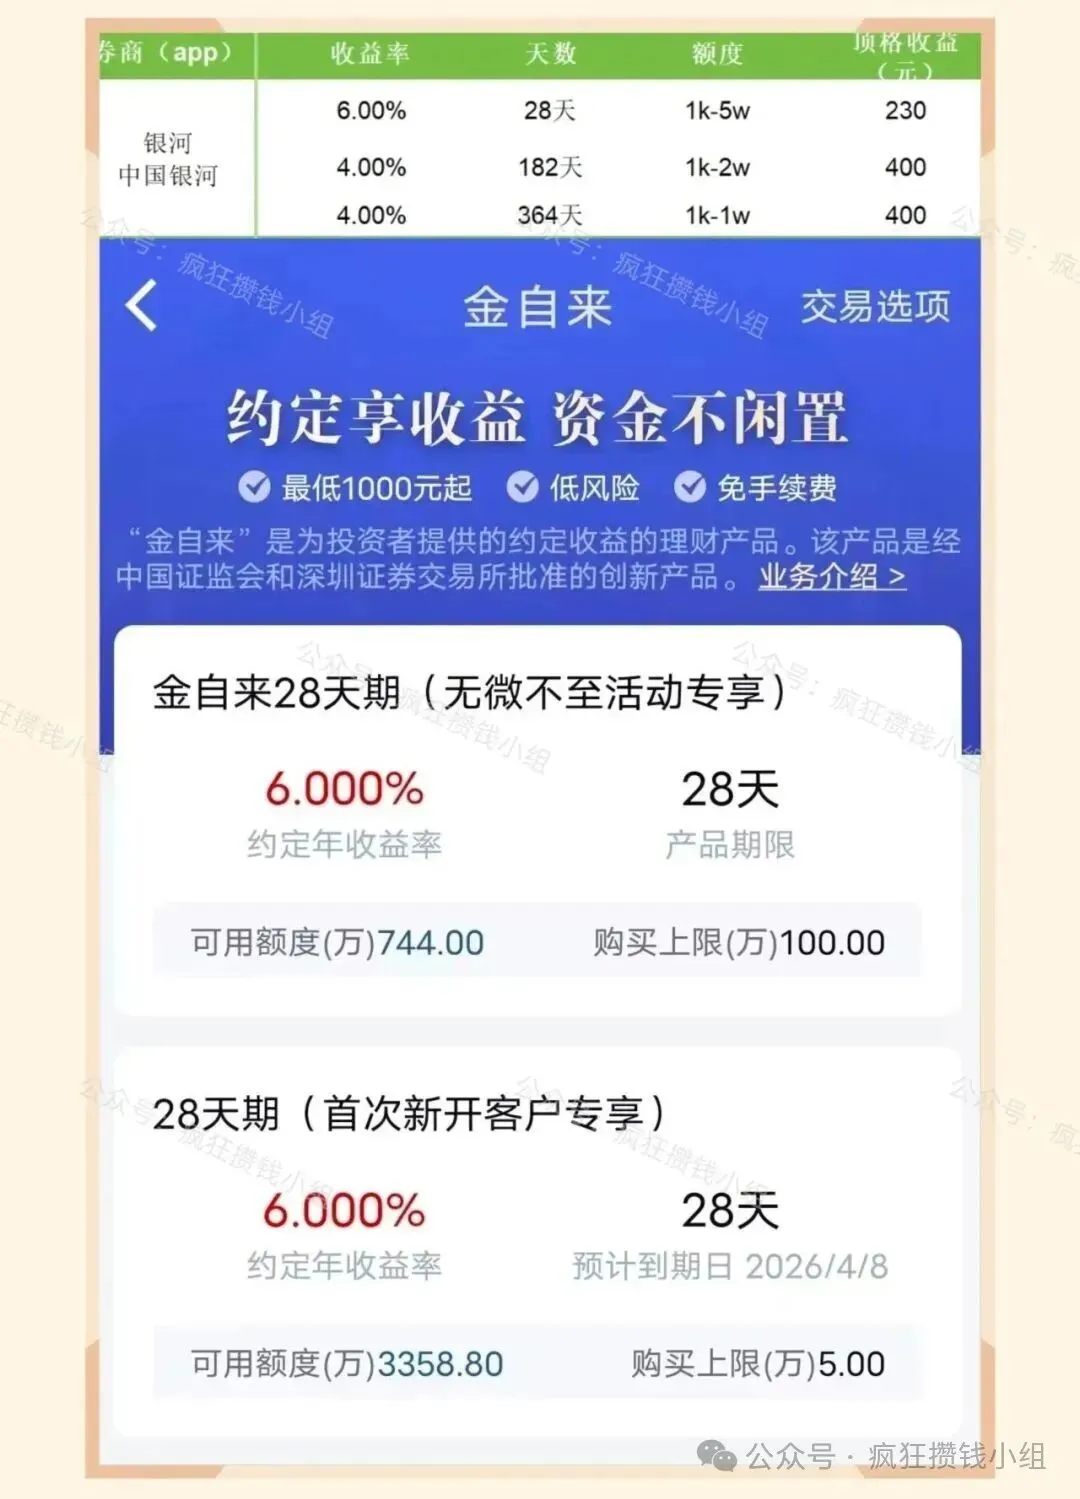
按这个口径,5万元买进去,到期利息约230元;如果叠加奖学金,单次实际到手还会更高。
实操中一个人的收益由四个变量决定:本金规模、可参与的券商数量、每次活动的额度名额、能否叠加红包返利。
以公开分享的案例为例,有玩家把20万本金拆成4份、同时在4家券商开户,一个月合计到手约1500—1720元;也有人靠多券商轮换叠加红包,第一年累计到手约6万元。
每家具体能薅多少钱, 我们在这篇文章总结过👉一个人究竟可以薅多少家券商新客羊毛?到手多少钱?
这里必须强调两点:
①是以上都是特定时期的实操案例
②是每家券商的活动额度、利率、期限都在动态调整,以当期页面为准。
一个人能薅多少,本质上取决于你能动用多少闲置资金、能多快跑通开户流程,而不是“躺着就有”。
04 放大到一家六口,能到手多少?
核心是多户思维。
这个玩法最特殊的地方在于:它天然支持“全家参与”。
因为每家券商的活动都限定新客户、限定额度,所以决定收益上限的,不是技术,而是你手里有多少个“新客户身份”和多少笔可动用的本金。
一个人开了户,只能领一家;
一家六口每人开户,就同时拥有6个新客身份,可参与的券商数量和可用额度几乎按倍数放大。
以公开实操分享为例:
有玩家拉上家人共开了三个户,单次利息加奖学金合计到手约1290元;还有分享提到家里6个账户、每月可滚动约10万元的新客额度,一年累计到手约五六万元。👉开了直接薅到手1200元!
为什么能有这个量级?可以拆成三个乘数:
身份乘数:一人一户变六户,同一时段能领的券从1张变6张;
轮换乘数:28天到期后资金可以滚动买下一家,一年可滚动10次以上;
叠加乘数:利息之外再叠加奖学金、返利、老客户活动券(如生日券、理财节券)。
三者相乘,就是“6万”到“十几万”空间的主要来源。
同样要划清边界:这个放大不是无限的。每家活动有名额和额度上限,全家参与要求每人都是真实开户、真实出借闲置资金,而且要等各家活动放名额。
05 新手怎么入门:一份完整教程
我们写了一份超级详细指导👉保姆级2026券商新客理财薅羊毛攻略!
券商开户——具体流程图:
01
扫码开户-下载APP
扫码输入手机号,验证码点立即开户,注意核对营业部和经理信息。
注意事项
看好限三要求,限三单先在中国结算查询是否超三,APP可以在官方渠道下载。
02
上传身份证+个人信息
根据监管要求,联系地址务必精确到门牌号。
03
核对营业部和推荐人
务必核对好营业部和推荐人是否正确,最好截图。
04
选择股东账户
限三单:沪A新开➕深A新开/转户。
不限三单:转户深A即可。
05
视频见证
选择自助见证/人工见证
自助见证后续需要接听回访电话,一般询问是否本人是否知晓证券风险,回答是即可。
06
上传身份证-填个人信息
绑定银行卡,注意一定要记好密码。修改的话需要去线下,招商/浦发首次入金必须在银行APP确认。
注意事项
绑卡次数:中行9个、农行10个,招行20个,工行和建行40个,其他银行卡30个,超过无法绑定。
07
开户完成
接听回访电话后,注意开户短信,开户成功提交资金号+姓名助理审核再入金交易。
08领券:开户成功后,在APP的“理财—稳定理财—新客理财”专区找到你的理财券,先看清三个数字:额度上限、期限、约定年化利率。
09 买入:把闲置资金转入证券账户,点击购买。买入前确认产品风险等级(一般标注R1低风险)和自己的风险测评匹配。
10到期滚动:到期后本金利息自动到账,记好台账,再去下一家领新客券;用“中国结算”公众号可以一键查到名下开过哪些券商账户,避免重复或超限。
11 守好底线。不向任何个人账户转账,不碰虚拟盘和“野鸡券商”,不把生活必需资金和应急钱投进去。全家参与时,每个人都要本人知情、本人操作,不要代客开户。
06 几个常见误区,先排掉再动手
误区一:“开户就要炒股。”开户和买新客理财是两件事,你可以只开户领券、不进行任何股票交易。
误区二:“全家开户等于无限薅。”每家活动都有名额和额度上限,会动态调整、也会收窄。2023年《证券经纪业务管理办法》也明确要求券商对异常开户保持回访与核查,全家参与必须全部真实、本人操作。
07 它本质是什么:
信息差×执行力×低风险偏好
剥掉所有包装,这个项目的本质可以压缩成一句话:用正规券商的获客预算,换取一笔期限短、额度有限、风险等级低的新客利息,并叠加返利红包。
它赚钱的三个来源是:
利息差:券商贴息补贴你
信息差:你知道哪些券商在发券
执行差:你能快速开户、快速滚动资金
这三个来源里,只有“执行差”是真正属于你自己的能力。
所以它适合这样的人:手里有闲置资金、能接受短期占用、愿意花时间跑流程、风险偏好保守;不适合这样的人:想靠它一夜暴富就久收息的人。
它更接近一份“有上限的低风险副业”,而不是理财的全部。真正的理财,仍然要回到资产配置和长期规划。
写在最后
把账算清楚再动手:新客理财的羊毛真实存在、额度有限、需要执行,收益上限取决于本金、身份数量和当期活动,而不是任何人的口头承诺。
如果你决定尝试,建议按这个顺序来:
先用一小笔闲置资金在1—2家正规券商跑通“开户—领券—买入—到期”全流程;熟悉了规则、建立了台账,再考虑多券商轮换和全家身份参与。
记住最核心的一条:永远只在证监会名录里的券商开户,永远只用闲置资金,永远不碰任何来假的野鸡平台路羊毛可以薅,但一定要薅正规平台。
为什么建议加入【疯狂攒钱小组】
👉我们2年前就成立了疯狂攒钱小组,专注:用闲钱,赚安全、稳定的被动收入。
👉6.88%高息券、多账户合规玩法、额度、操作步骤,不是随时都有、人人都会。
👉在疯狂攒钱小组你能得到:
① 第一时间拿到高息理财券渠道
② 全程指导,不踩坑、不瞎摸索
③新鲜副业玩法,各种搞钱项目
👇目前免费进群,后续开启收费模式
文章仅为个人观点仅供参考,活动以平台为准,投资有风险,理财需谨慎!