研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/567db76fb1b2
电商三巨头正在从“抢人打仗”切到“省钱赚钱”,短期业绩超预期的窗口已经打开。
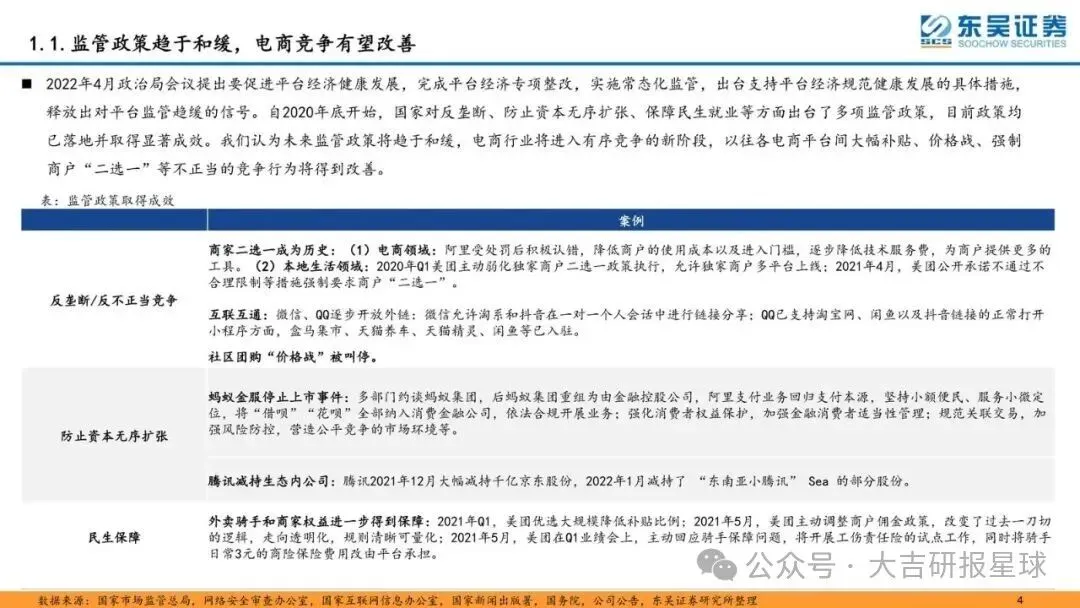
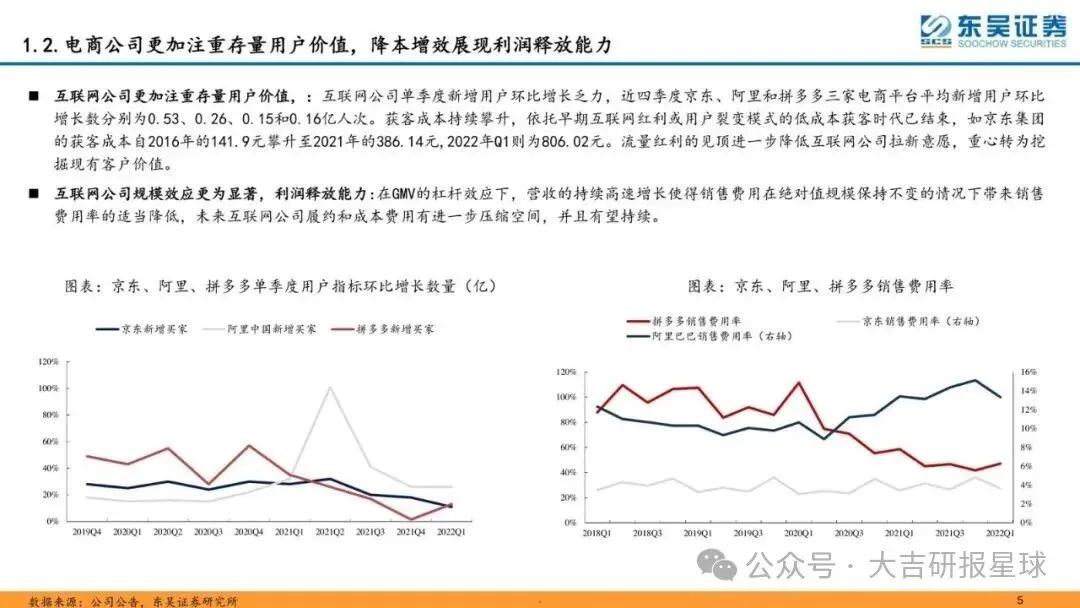
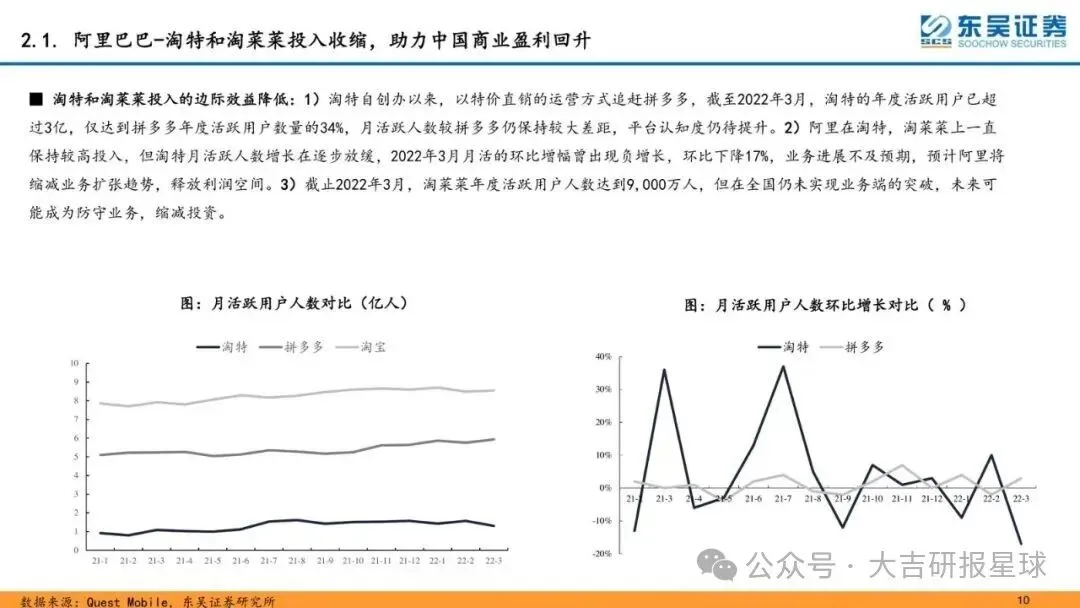
2022年4月政治局会议把平台经济从专项整改推向常态化监管。补贴战、二选一、社区团购价格战这些旧打法被压下去。与此同时,三家单季新增用户环比只剩大约0.53、0.26、0.15、0.16亿,获客贵到京东2022Q1单客成本806元。流量红利没了,利润弹性才刚开始。
主线很简单:监管松、竞争缓、费用率下行,谁先把存量用户价值抠出来,谁先兑现利润。
为什么是现在:政策落地叠加获客见顶
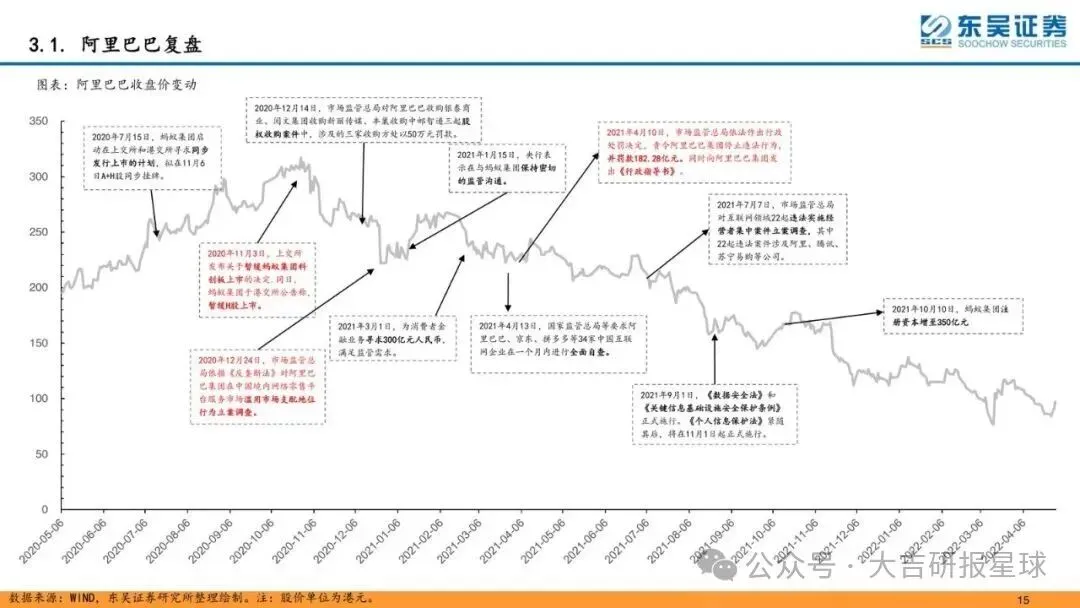
专项整改已经出成绩:阿里降技术服务费、美团弱化独家、社区团购价格战叫停、蚂蚁回归支付本源。互联互通也在松:微信一对一会话可分享淘系和抖音链接。
下一阶段不是再打一盘补贴,而是有序竞争。销售费用绝对值可以稳住,GMV杠杆把费用率往下压。履约和成本还有压缩空间。这就是短期业绩可能超预期的来源。
受损的是靠烧钱换增速的故事;受益的是已经有规模、能把费用率打下来的平台。
两套矛盾:利润回升 vs 新业务拖累
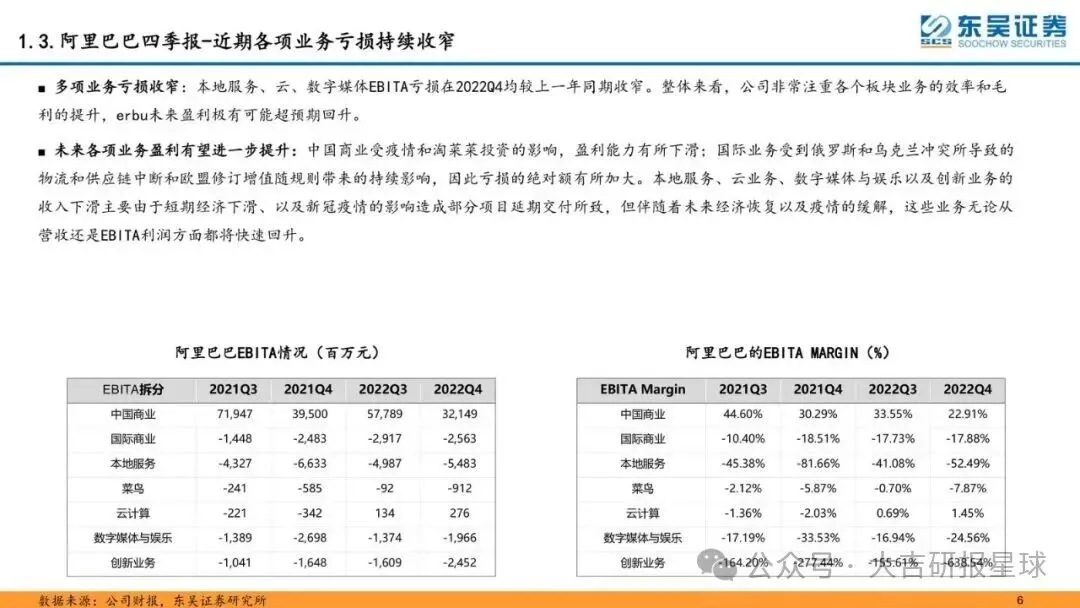
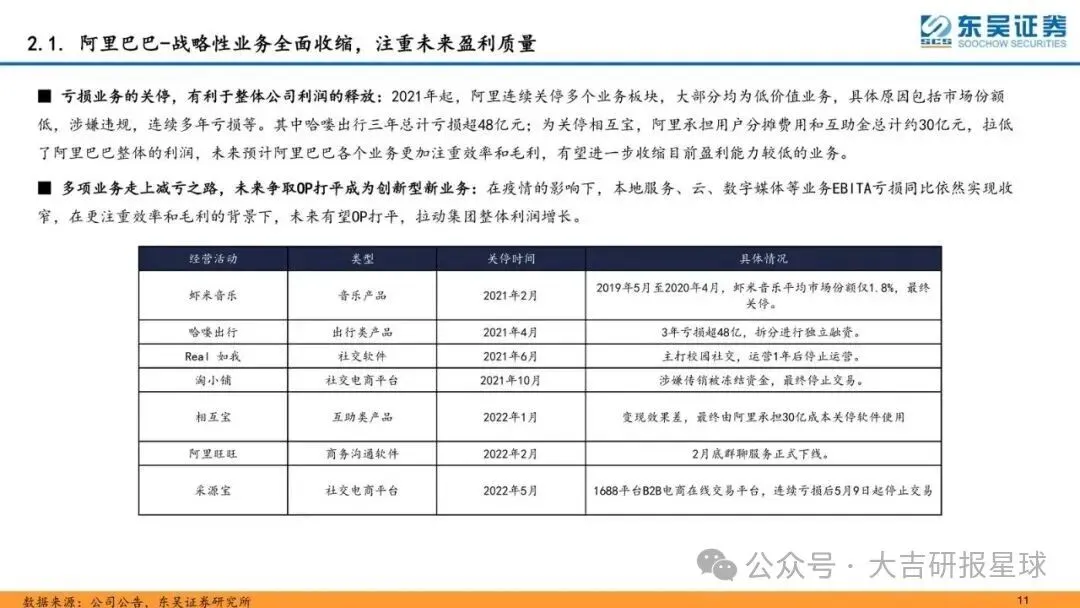
阿里这边,本地服务、云、数字媒体2022Q4的EBITA亏损同比都在收窄。管理层在抠效率和毛利。但中国商业被疫情和淘菜菜投资拖着,EBITA利润率从2021Q3的44.6%掉到2022Q4的22.91%;国际商业受俄乌物流中断和欧盟增值税规则影响,亏损额还在加大。
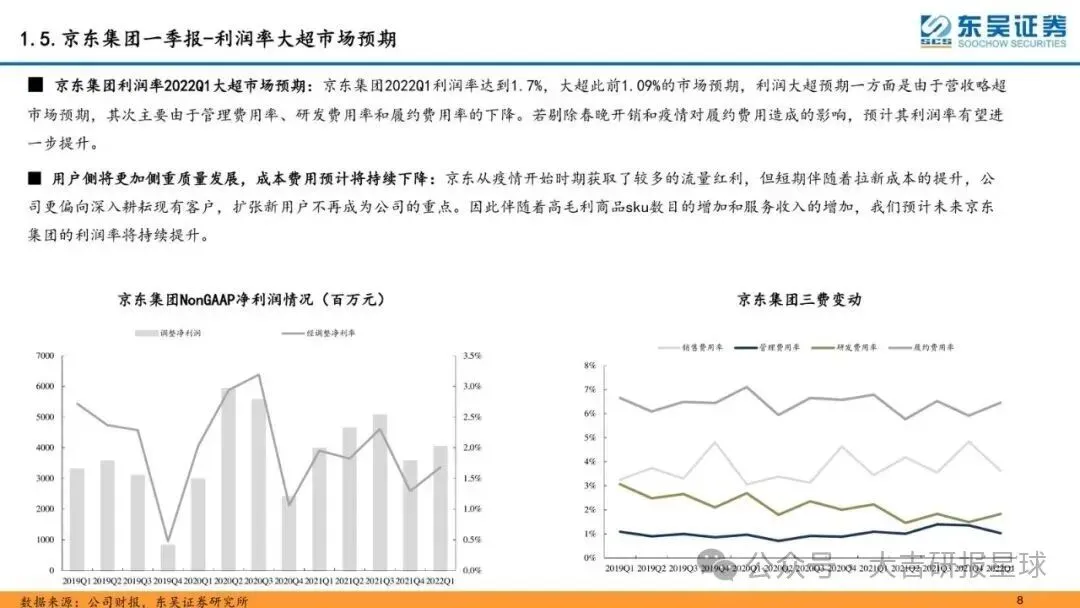
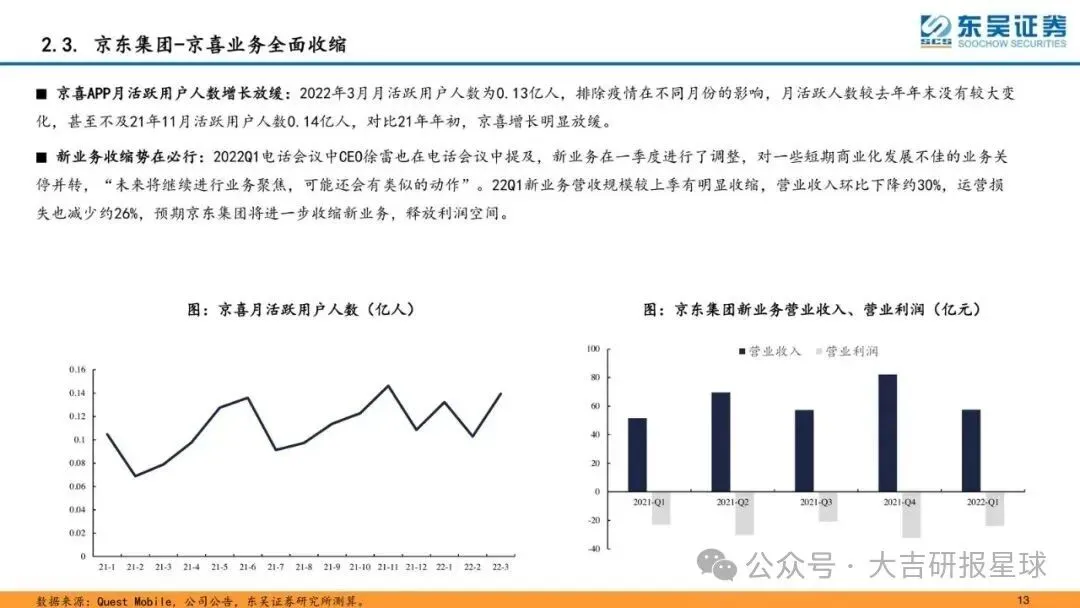
京东的故事更直:用亏损换规模之后,履约费用率大约降了2个点,供应链效率上来。2020年自营物流把日百心智打开。股价后半段的杀跌,更多是监管、618增速从高位回落、美股和预摘牌,而不是零售主业突然崩了。
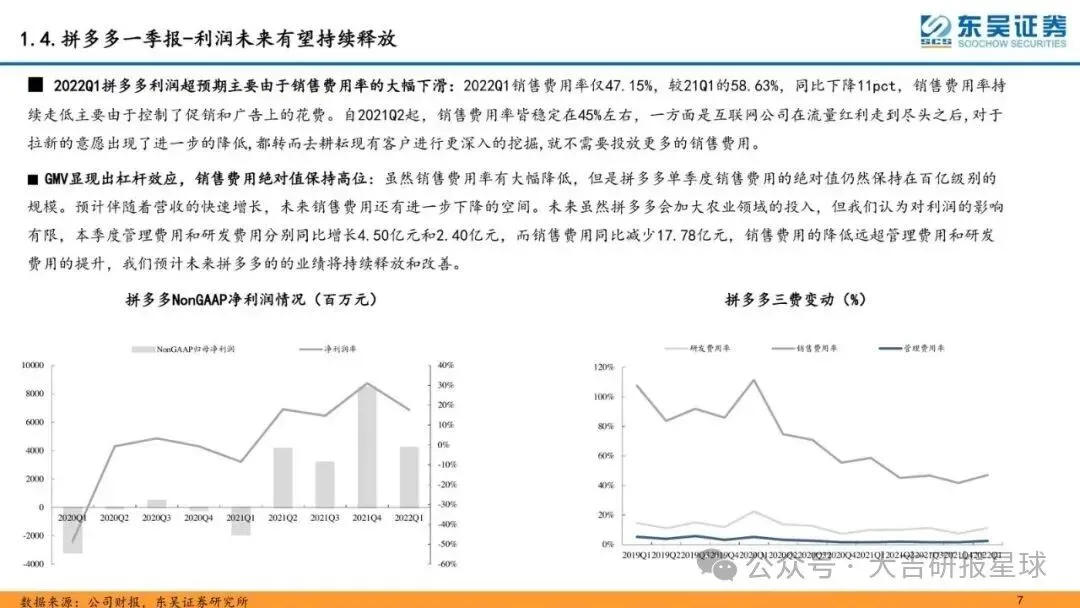
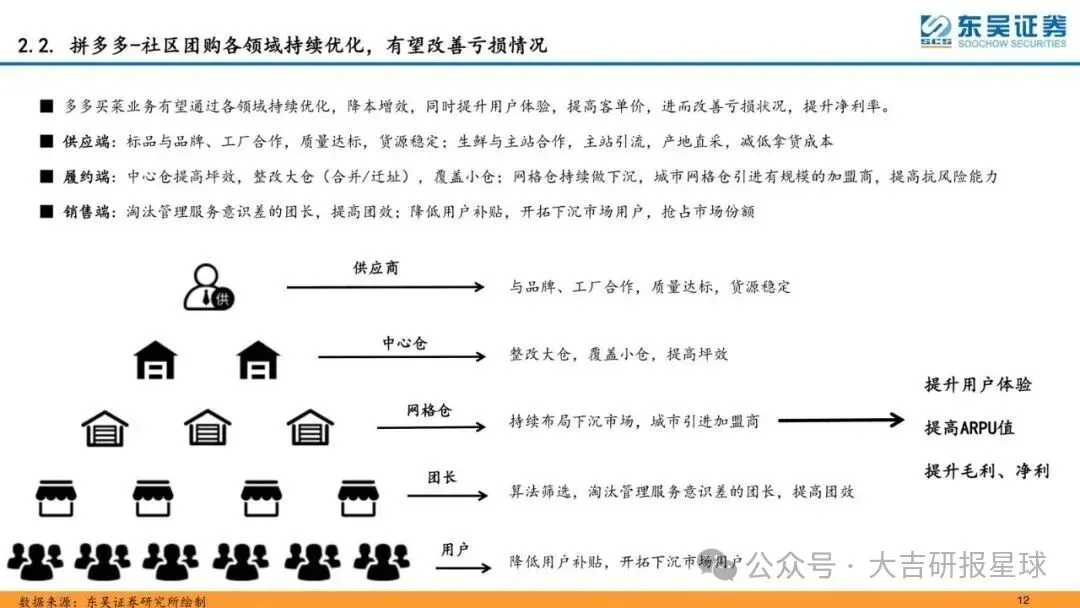
拼多多的位置不同:销售费用率曾经极高,用户裂变红利结束后,它同样被推进“降本增效”这一列。材料里更强调三家一起从拉新转向存量,而不是再给拼多多单独的高增长叙事。
竞争力怎么拆:生态、履约、下沉
阿里赢在大而全。品牌心智、长尾货盘、云、支付、菜鸟、本地生活能互相喂数据。淘菜菜、淘特继续砸下沉,22财年欠发达地区用户仍有约70%增长;海外有Lazada和速卖通。生态厚,但新业务会阶段性吃利润。
京东赢在零售基础设施。自营+物流是壁垒,宏观和政策冲击相对小,营收韧性是市场给过的预期。战略投资和海外上市风险是另一条线,要和主业分开看。
拼多多赢在价格心智和下沉渗透。监管把恶性补贴按住之后,它的费用率下行弹性 theoretically 不小,但材料没有把它写成已经兑现的利润机器。
接下来盯什么
战略收缩已经不是选择题。看利润,不要只看GMV增速是否回到过去的高双位数。中国商业利润率能否止跌、非电商亏损是否继续收窄、销售费用率是否顺周期下行,这三件事比“又拿下一个新用户高峰”更重要。
观察清单
- 三家单季新增买家环比是否继续停在低个位数(材料里近四季度均值约0.15–0.53亿),确认拉新意愿没有回头。
- 京东销售费用率和履约费用率能否在收入仍增的情况下继续下行,验证规模效应而不是一次性砍预算。
- 阿里中国商业EBITA利润率能否从2022Q4的22.91%回升,本地服务/云/数字媒体亏损额是否同比继续收窄。
- 监管落地项是否反复:二选一、社区团购补贴、互联互通外链是否保持当前松度。
- 大促验证:类似2021年618京东GMV同比28%、增速回落6个百分点这种信号,看是需求弱还是主动控补贴。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告