研报速递
一、摘要
甲烷化是一种将一氧化碳和/或二氧化碳转化为甲烷的化学反应。随着行业和政府寻求可持续的能源生产和碳管理解决方案,甲烷化正受到广泛关注。该过程的重要性不仅在于它能够生产合成天然气,还在于它有可能减轻温室气体排放。本研究报告统计技术许可、工程、设备和催化剂。随着全球碳中和目标推进、合成天然气与现有天然气基础设施的融合需求增长,加之催化剂和工艺技术迭代升级,甲烷化的应用需求持续变化。作为连接碳减排与能源转型的关键技术,甲烷化广泛应用于环保应用、工业应用等领域。
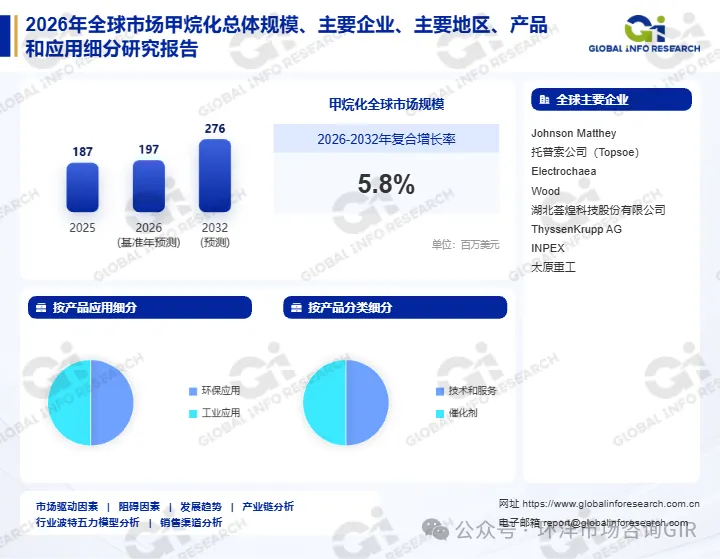
根据环洋市场咨询(Global Info Research)最新提供的市场数据,2026年全球甲烷化市场规模达到1.97亿美元,预计2032年增长至2.76亿美元,2026—2032年复合增长率(CAGR)为5.8%。
二、行业概况
甲烷化是用于将一氧化碳和/或二氧化碳转化为甲烷的化学反应技术,其核心功能是生产合成天然气并实现碳减排。随着全球能源转型和碳管理需求提升,具备高催化剂稳定性和系统集成能力的技术方案正逐步成为市场主流。产业政策支持、合成天然气基础设施兼容性,加之新型催化剂和工艺技术迭代升级,将持续带动甲烷化的市场需求,行业整体保持平稳向上的发展趋势。
在甲烷化市场中,行业集中度较高,2024年全球前十强厂商占有约76.0%的市场份额。2026年全球甲烷化主要企业包括Johnson Matthey、托普索公司(Topsoe)、Electrochaea、Wood、湖北荟煌科技股份有限公司、Kanadevia Corporation、ThyssenKrupp AG、INPEX、BASF、昊华科技(西南化工研究院)等。国际头部企业凭借技术许可、工程经验和催化剂研发优势占据行业主要地位,在大型合成天然气项目中具有较强竞争力。
从需求结构看,2026年全球甲烷化市场按产品分类主要包括技术和服务、催化剂,其中技术和服务凭借工程设计和系统集成能力占据主导地位;催化剂依靠核心化学性能在反应效率和寿命保障中拥有稳定需求。从下游应用来看,环保应用是重要应用市场,工业应用构成主要需求来源,碳减排和合成天然气生产构成行业最主要的需求来源。
需要注意的是,上述市场规模对应特定统计口径下的甲烷化市场,不宜直接等同于全部碳捕集利用技术市场,也不能仅凭市场规模推断单家企业的市场份额或行业排名。
三、产品分类与应用
1. 产品分类
根据最新市场图表,甲烷化按产品分类主要包括:技术和服务、催化剂。技术和服务涵盖工艺许可、工程设计、设备集成和系统调试,是项目落地的核心环节;催化剂是反应效率的关键,其寿命、抗积碳和抗毒化性能直接影响运行成本。不同产品类型在项目阶段和价值贡献方面存在差异,需结合具体项目需求配置。
2. 下游应用结构
根据最新市场图表,甲烷化的下游应用主要包括:环保应用、工业应用。环保应用是重要应用市场,涵盖二氧化碳加氢制甲烷、生物质气化和煤改气等场景,对碳减排和可再生属性认证要求较高;工业应用涵盖合成天然气生产、工业燃料替代和区域能源平衡,对工艺稳定性和经济性要求严苛。未来随着碳中和目标推进和合成天然气基础设施完善,环保应用和工业应用将成为重要增长动力。
四、竞争格局
全球甲烷化市场参与者包括国际技术许可和工程企业、催化剂制造商及区域项目开发商。根据环洋市场咨询(Global Info Research)最新提供的市场图表,主要企业包括Johnson Matthey、托普索公司(Topsoe)、Electrochaea、Wood、湖北荟煌科技股份有限公司、Kanadevia Corporation、ThyssenKrupp AG、INPEX、BASF、昊华科技(西南化工研究院)等。
从企业参与方式看,国际头部企业凭借技术许可、工程经验和催化剂研发优势,在大型合成天然气项目中具有较强竞争力;区域企业通过本地化工程服务和定制化解决方案参与竞争;催化剂制造商依靠核心化学配方和寿命保障能力占据关键环节。行业呈现国际企业主导技术许可、区域企业参与工程实施的竞争格局。
由于不同企业的产品覆盖范围、客户结构和项目交付能力存在差异,企业名单不能直接作为市场份额或行业排名的依据。现有图表未提供各企业的具体市场份额,因此本文不对其进行确定性排名。
未来,甲烷化行业的竞争重点预计将集中在以下方面。
第一,催化剂寿命与抗失活能力。抗烧结、抗积碳和抗毒化性能直接决定运行成本和可用率。
第二,系统集成与工程经验。大型合成天然气项目的工艺设计和设备集成能力成为核心竞争力。
第三,与替代路径的差异化竞争。在直接电气化、氢直接利用和合成甲醇等路线竞争中明确技术优势。
第四,低碳属性核算与认证能力。满足不同市场碳足迹和可再生属性认证要求,降低投资不确定性。
五、产业链分析
甲烷化产业链主要包括上游催化剂材料与设备供应、中游技术许可与工程集成,以及下游环保与工业应用三个环节。
1. 上游核心部件与材料
上游主要包括镍基催化剂材料、反应器、换热设备和控制系统等。催化剂活性组分和载体材料决定反应效率和寿命;反应器和换热设备影响系统热管理和运行稳定性。催化剂成本和更换周期在整体运营成本中占比较高。
2. 中游技术许可与工程集成
中游企业负责工艺许可、工程设计、设备集成和系统调试。核心能力在于反应器设计、热管理优化和催化剂匹配。大型合成天然气项目对工艺稳定性和经济性要求较高,工程经验和系统集成能力成为中游企业的重要壁垒。技术许可和催化剂供应构成主要收入来源。
3. 下游应用与客户结构
下游主要面向能源企业、化工企业和市政燃气运营商等。区域市场方面,欧洲和北美对甲烷化技术需求持续增加,煤改气和旧技术改造推动市场增长;中国拥有巨大潜在市场,政府投资和煤改气政策推动市场快速增长。整体来看,欧美是现阶段核心市场,中国将成为带动行业增长的重要动力。
六、主要驱动因素、阻碍因素与未来趋势
主要驱动因素
第一,产业政策支持。欧洲、美国和中国通过政府投资和煤改气政策推动甲烷化技术需求增长。
第二,合成天然气与现有天然气基础设施兼容。甲烷可直接进入天然气管网和终端设备,降低新基础设施建设门槛。
第三,碳管理需求提升。甲烷化可减轻温室气体排放,契合全球碳中和目标。
第四,季节性储能和区域能源平衡需求。甲烷化在能源存储和工业燃料替代中具有现实落地性。
第五,催化剂和工艺技术进步。新型催化剂和系统集成技术提升反应效率和经济性。
主要阻碍因素
第一,催化剂寿命和更换成本不确定。催化剂可能因烧结、积碳和毒化而失活,影响运行成本和可用率。
第二,替代路径竞争。直接电气化、氢直接利用和合成甲醇等路线在部分场景更具成本优势。
第三,政策和低碳属性核算体系尚在演进。不同市场碳足迹和可再生属性认证差异较大,延缓投资决策。
第四,项目投资和融资不确定性。大型项目投资规模较大,融资落地受政策和经济环境影响。
未来发展趋势
未来,全球甲烷化行业预计将呈现以下发展方向。
一是催化剂性能持续提升。抗烧结、抗积碳和抗毒化能力增强,延长使用寿命并降低运行成本。
二是合成天然气与现有基础设施融合加深。在季节性储能和区域能源平衡中应用扩大。
三是低碳属性核算和认证体系完善。推动可再生甲烷项目投资和融资落地。
四是与替代路径差异化发展。在特定场景中明确甲烷化技术优势,形成互补格局。
五是区域市场差异化发展。欧美保持核心市场地位,中国成为带动行业增长的重要动力。
七、总结
总体来看,全球甲烷化市场受到产业政策支持、碳管理需求及合成天然气基础设施兼容性等多重因素影响。根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球甲烷化市场规模达到1.97亿美元,2032年增长至2.76亿美元,2026—2032年复合增长率为5.8%。
从产品结构看,技术和服务、催化剂分别服务于不同项目阶段和功能要求的应用,技术和服务在工程设计和系统集成中具有主导地位,催化剂在反应效率和寿命保障中具有关键作用;从应用结构看,环保应用和工业应用对甲烷化的碳减排效果、工艺稳定性和经济性提出了不同要求。
从竞争格局看,Johnson Matthey、托普索公司(Topsoe)、Electrochaea、Wood、湖北荟煌科技股份有限公司、Kanadevia Corporation、ThyssenKrupp AG、INPEX、BASF、昊华科技(西南化工研究院)等企业构成全球市场的重要参与者,市场呈现国际企业主导技术许可、区域企业参与工程实施的格局。未来,催化剂寿命与抗失活能力、系统集成能力、差异化竞争能力及低碳属性认证能力将成为影响企业竞争力的重要因素。
对于制造商而言,应围绕客户实际项目需求持续改进技术,并加强催化剂研发、系统集成和工程服务能力建设。对于下游客户而言,则应结合项目规模、碳减排目标、工艺条件和经济性进行综合选型。随着全球碳中和和能源转型推进,甲烷化仍具有稳定的市场需求。但具体增长节奏将受到政策演进、技术路线变化和市场竞争态势等因素影响。
八、常见问题
问题一:全球甲烷化市场规模有多大?
根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球市场规模达到1.97亿美元,2032年达到2.76亿美元,2026—2032年复合增长率为5.8%。
问题二:甲烷化主要有哪些类型?
按产品分类主要分为技术和服务、催化剂。
问题三:甲烷化主要应用于哪些场景?
主要应用于环保应用、工业应用等领域。
问题四:选择甲烷化供应商时应关注哪些指标?
应结合催化剂寿命、抗失活能力、系统集成能力、工程经验和低碳属性认证等因素综合评估。
问题五:环洋市场咨询的甲烷化市场研究可以提供哪些参考?
环洋市场咨询(Global Info Research)的相关市场研究可用于了解甲烷化市场规模、主要企业、产品分类、下游应用及产业链发展情况,为市场评估、竞争分析和产品规划提供参考。具体研究范围及数据口径应以正式报告为准。