
 研报速递
大家好,我是南涌企管创始人刘馨阳。我们扎根广东、立足华南,面向全国,专注中大型企业全链条投融资服务。不止做融资对接,更倾力打造国内领先的企业金融数据服务平台,以专业方案破解企业资金难题,期待与全国各地行业同仁深度交流、互通资源。
当普通对话 AI 还停留在问答、文案生成的阶段,金融 Agent(AI 智能体)已经走出单点工具的局限,具备自主理解目标、串联多系统、分步执行任务、自动校验结果的能力。
2026 年,银行、券商、保险机构密集布局,金融智能体迎来集中落地的爆发期。一场围绕业务流程、风控逻辑、服务模式的变革正在金融行业悄然展开,但它究竟是颠覆性的重塑力量,还是金融数字化的又一个增效工具?
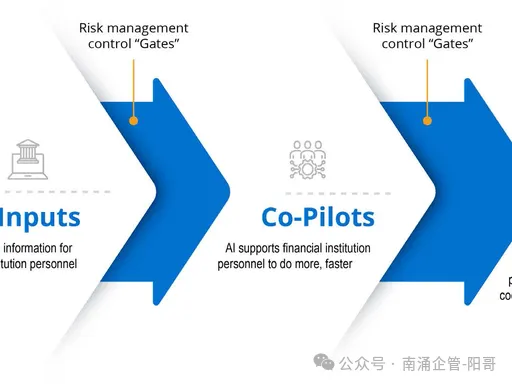
和过去的 AI 客服、单点大模型应用不同,金融 Agent 最大的区别是自主性与流程串联能力。传统 AI 大多是 “一问一答”,被动响应指令;而 Agent 可以接收一个复杂目标,自动调用多个业务系统、调取多维度数据,走完一整套业务闭环。简单来说,它不再只是一个问答助手,而是可以独立完成一整套任务的 “数字员工”。
PART.01
三大金融赛道集中落地
应用场景各有侧重
银行、券商、保险都在加速布局金融 Agent,但基于自身业务属性,落地方向差异明显。

银行:自建底座,风控对公优先
银行是布局最早、投入最重的一方。
国有大行、股份行普遍选择自建金融智能体底座,优先落地信贷尽调、贸易融资、反洗钱、内部合规审查等场景。
一笔供应链融资业务,智能体可以自动抓取企业订单、库存、开票、物流数据,完成材料核验、风险初筛、报告生成,把原本数小时的人工尽调压缩到几十分钟;在对公贸易场景,福费廷等业务通过智能体简化流程,大幅减少人工节点,同时持续预警异常交易信号。
零售端,智能体承接资产诊断、理财解读、还款规划等服务,实现从 “客户主动咨询” 向 “服务主动推送” 转变。

券商:赋能投研,释放研究产能
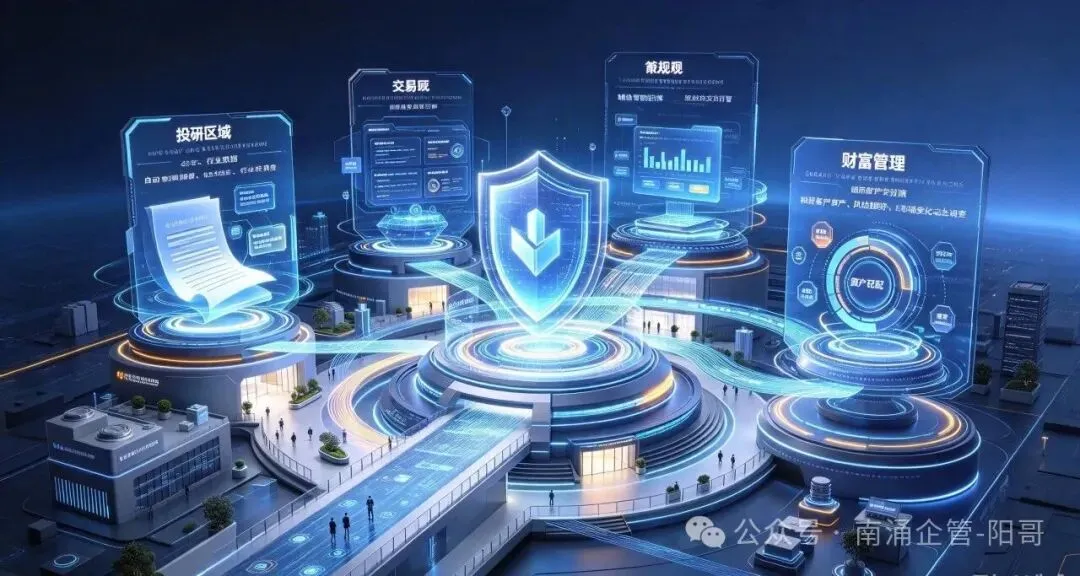
券商的 Agent 布局,集中在投研、交易、合规、财富管理。
投研智能体可以自动抓取财报、公告、行业数据,整理调研纪要、生成对比分析报告;交易端的辅助智能体负责盯盘、监控阈值、生成交易预案;财富条线的智能投顾 Agent,持续跟踪客户资产、风险偏好、市场变化,动态调整配置建议。
多家头部券商已经把智能体嵌入投研全流程,大量重复的资料整理、数据核对工作由 AI 承接,释放投研人员去做深度研判。

保险:核保理赔,降客服人力成本
保险赛道的 Agent,主攻理赔、核保、客户服务、保单管理。
在理赔场景,智能体自动接收报案信息、核验材料、比对保单条款、调取影像资料,小额案件可以实现自动理赔;核保智能体读取健康告知、医疗数据,快速给出初步核保意见;长期保单服务、续期提醒、条款解读、退保咨询,也都可以由智能体承接,解决保险行业客服人力成本高、标准化答复难的痛点。
PART.02
金融 Agent 落地绕不开三大难题
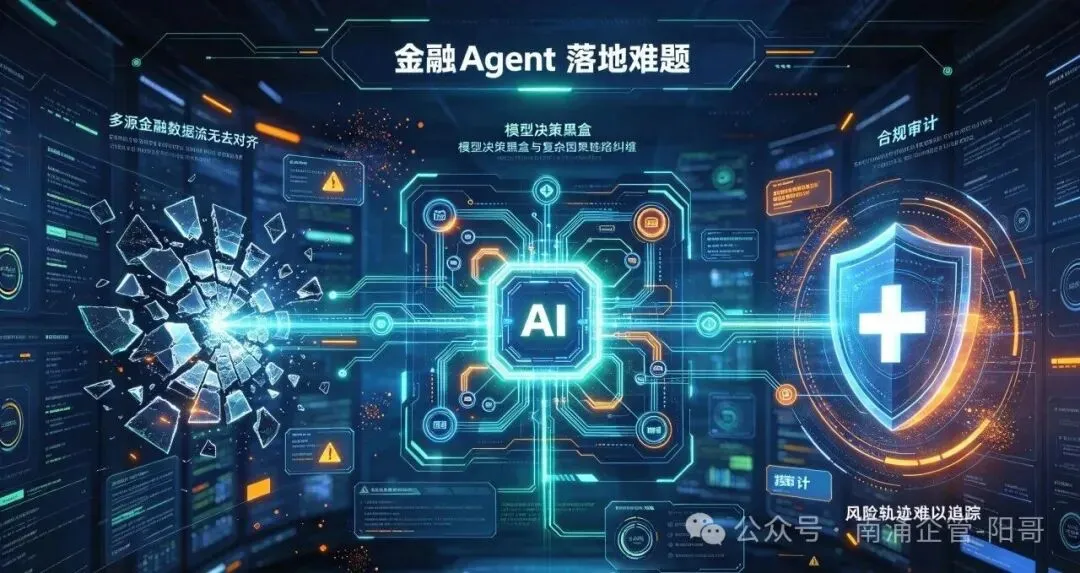
一边是机构扎堆投入,另一边,行业也在冷静看待:金融 Agent 想要真正接管核心决策,还有几道绕不开的硬门槛。

1.权责不清,划清人机决策边界
首当其冲的就是合规与权责难题。金融是强监管行业,资金、交易、风控容不得差错。
Agent 一旦出现幻觉、误判、越权操作,谁来承担责任?是开发机构、技术服务商,还是使用业务部门?
目前监管框架里,关于智能体自主操作的责任划分、审计追溯、权限边界,还在持续完善。
因此绝大多数机构的落地原则都是:Agent 负责执行、辅助、核验,最终关键决策依然由人把关,设置熔断、权限隔离、人工复核三道红线,不会放开完全自主交易、自主审批的高风险权限。

2.数据割裂,防范模型幻觉风险
其次是数据割裂与幻觉风险。很多金融机构内部系统林立,信贷、风控、客户、交易数据分散在不同系统,打通成本高、难度大。
同时,大模型天然存在幻觉问题,有可能编造数据、曲解条款,一旦进入信贷审批、投资研判、理赔定责等核心环节,会直接带来资金损失和合规风险。
想要用好 Agent,前提是搭建高质量、可溯源、经过清洗的金融专属知识库,而不是直接使用通用大模型的公开语料。

3.投入成本高,倒逼人才升级
除此之外,还有投入产出、人才结构的现实挑战。搭建一套安全可控的金融智能体体系,算力、模型、数据治理、安全审计投入巨大,中小机构很难复刻头部大行、券商的自研路线。
同时,这也倒逼金融从业者转型:单纯做资料整理、报表撰写、基础客服的岗位会持续收缩,懂业务、懂风控、会和 AI 协同的复合型人才,价值会持续提升。
PART.03
AI 智能体会重塑金融业吗?
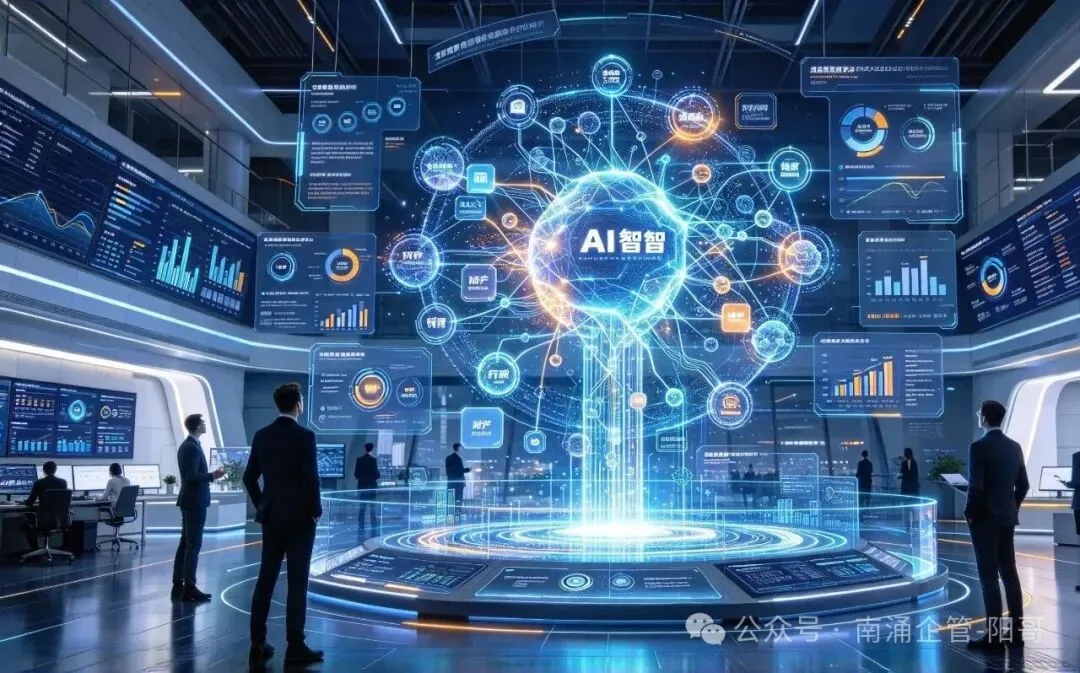
那么回到核心问题:AI 智能体会重塑金融业吗?答案是:它不会一夜颠覆金融,但会持续重塑金融的运行方式。
金融的底层逻辑不会变:风险定价、信义义务、合规底线、资金安全,这些是行业根基,技术无法替代。
但 Agent 会重构业务的效率结构:大量标准化、流程化、重复性的中后台工作,会被智能体持续承接;服务模式从固定产品推送,转向动态、个性化、7×24 小时响应的陪伴式服务;产业链上的资金对接,未来甚至会出现 “机器对机器” 的 Agent 协同,企业财务智能体自动对接银行融资智能体,按需申请资金、自动对账、到期还款,供应链金融的链路会变得更加顺滑。
长期来看,金融行业的竞争重心,也会从单纯比拼产品、渠道,转向数据治理能力、智能体风控体系、人机协同机制的比拼。拥有高质量业务数据、成熟风控规则、稳定可控智能体体系的机构,会拿到明显的效率优势。
对于从业者而言,不必恐慌 AI 替代;但也不能忽视这场变革。未来最好的模式,不是 AI 替代人,而是人驾驭 AI:智能体负责海量信息检索、流程执行、重复校验,人负责价值判断、风险权衡、客户沟通、复杂交易决策。
技术浪潮滚滚向前,金融 Agent 的爆发,本质上是金融数字化从 “线上化、工具化” 迈向 “自主化、智能化” 的新阶段。守住风控和合规底线,用好智能体的效率优势,才能在这一轮 AI 浪潮里,找到长期稳健的发展方向。
<<< END >>>
延伸
我是刘馨阳
深耕全国企业投融资赛道
诚挚欢迎企业创始人、老板、融资与财务负责人,以及各大资方机构、企服同行关注链接。我们以金融服务为桥,推动产业与资本双向赋能,期待携手各位伙伴,助力实体企业实现高质量发展。




