
 研报速递
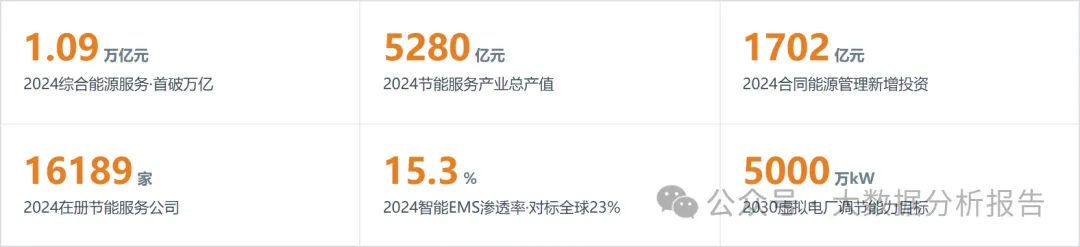
本报告基于发改委、国管局等公开政策与中国节能协会EMCA、共研网、中研普华、思瀚等机构数据,系统刻画中国能源管理行业:综合能源服务迈向万亿级、节能服务产业年产值超5000亿元、合同能源管理年新增投资超1700亿元,并给出2030年三情景区间推演,全程遵循预测合规与数据可溯源要求。
01 行业大盘与市场规模MARKET
从综合能源服务、节能服务、合同能源管理与EMS四大口径,刻画能源管理近年的规模扩张与结构。
图 1|综合能源服务市场规模:迈向万亿级(2023–2029E)
口径:综合能源服务(多能互补+数字化+碳管理全周期);数据期间:2023–2029E;加工逻辑:派生:同比增速=规模序列同比推算;2024年约1.0万亿元(中研普华口径约1.09万亿)
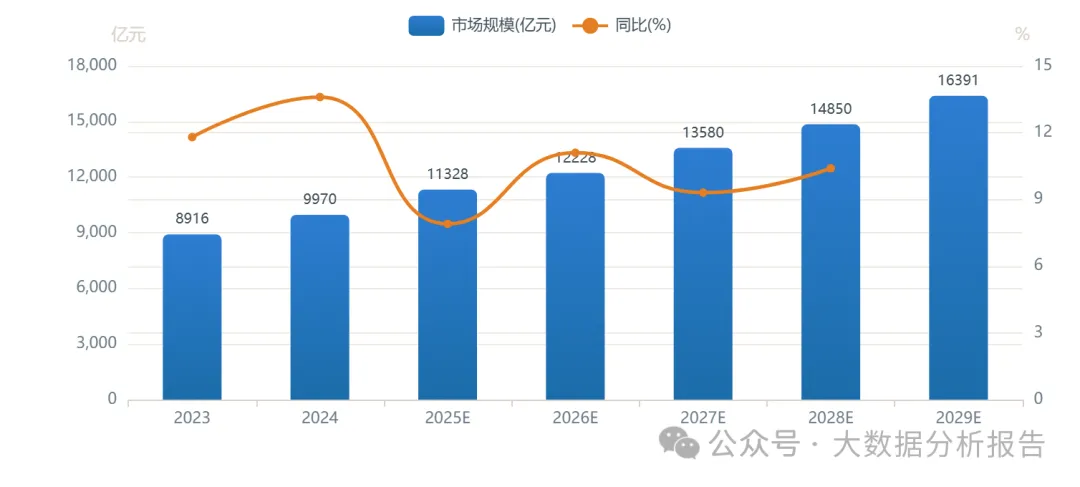
事实:综合能源服务市场规模由2023年约8916亿元增至2029E约1.64万亿元,六年扩张约1.8倍,但增速由约13%逐步回落至10%一线,进入“高基数下的中速增长”。成因:双碳目标、新型电力系统与零碳园区政策共同驱动,工业与公共机构降本增效需求刚性;增速放缓反映基数扩大与部分细分竞争加剧。决策:投资人——赛道仍具确定性但需精选细分;从业者——从卖设备转向卖服务+碳效;创业者/供应商——园区级、用户侧集成是空位。
数据来源:L3 · 共研产业咨询(共研网)《2025-2031年中国综合能源服务市场全景调查与投资策略报告》;经 广州迪森热能2025年半年报 整理(http://notice.10jqka.com.cn);口径:综合能源服务市场规模;数据期间:2023–2029E
图 2|能源管理解决方案市场:稳态扩张(2020/2025/2030E)
口径:能源管理解决方案(咨询+系统集成+运营优化);数据期间:2020/2025/2030E;加工逻辑:加工逻辑:原始值;2020–2025 CAGR 5.4%、2025–2030E CAGR 6.6%为机构测算值
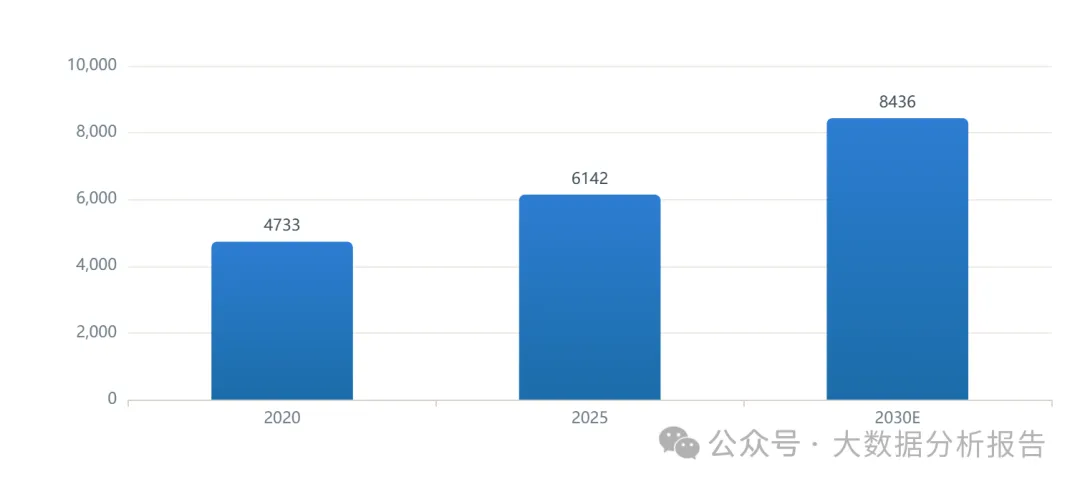
事实:能源管理解决方案市场由2020年4733亿元增至2025年6142亿元,预计2030年达8436亿元,五年CAGR约5.4%、未来五年约6.6%,增速平稳高于GDP。成因:数据中心、智能建筑与工业厂房的能效刚需叠加ESG披露收紧,需求由成本工具转为合规策略。决策:投资人——稳态增长、弱周期;从业者——软件与分析层价值提升;创业者/供应商——碳核算与ESG集成是增量。
数据来源:L3 · 思瀚产业研究院《中国能源管理解决方案行业市场规模及未来发展趋势》(http://www.chinasihan.com);口径:能源管理解决方案(咨询+技术集成);数据期间:2020/2025/2030E
图 3|三大市场口径并列:范围不同、不可直接相加
口径:2024年三类市场口径(亿元);数据期间:2024;加工逻辑:加工逻辑:综合能源服务取中研普华1.09万亿;节能服务产业取EMCA 5280亿;EMS软件按3520百万美元×汇率7.1≈250亿元(L4折算);三者统计范围不同,禁相加
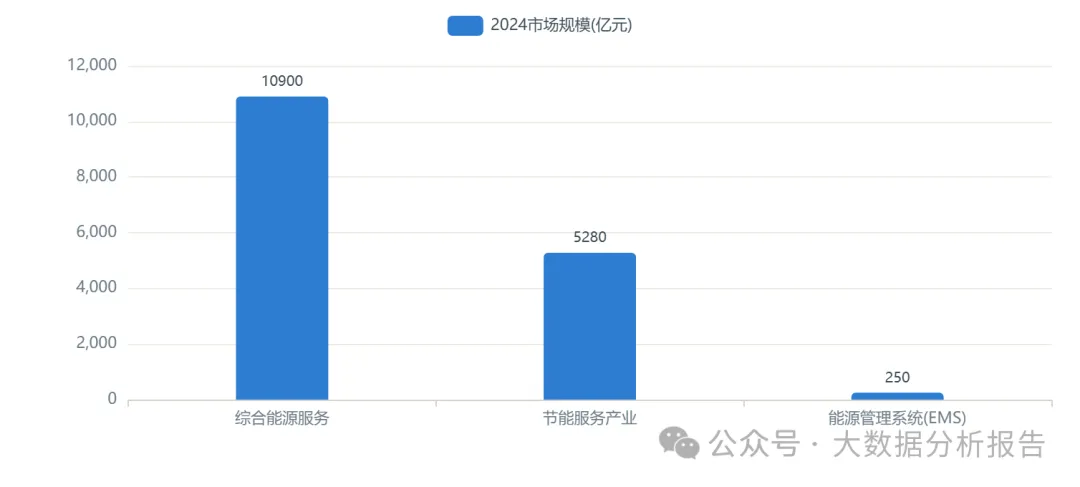
事实:2024年综合能源服务约1.09万亿元、节能服务产业总产值5280亿元、能源管理系统(EMS)软件约250亿元,三者统计范围层层收窄,量级差异显著。成因:综合能源服务是“能源+服务+碳”口径范围居前,节能服务是其中工程与效益分享子集,EMS是数字化软件底座;机构口径差异常超30%(见断点库第6条)。决策:投资人——看清口径再比规模;从业者——EMS是入口、服务是变现;创业者/供应商——从软件切入再拓展托管。
数据来源:L3 · 中研普华产业院《2025-2030年中国综合能源服务行业全景调硏与战略发展报告》(http://www.chinairn.com);口径:综合能源服务(多能互补+数字化+碳管理);数据期间:2024/2030E
图 4|合同能源管理项目结构:工业主导
口径:按合同能源管理(EPC)项目金额占比;数据期间:2025;加工逻辑:加工逻辑:原始占比;工业约62%、建筑约28%、其他约10%(含公共机构与交通)
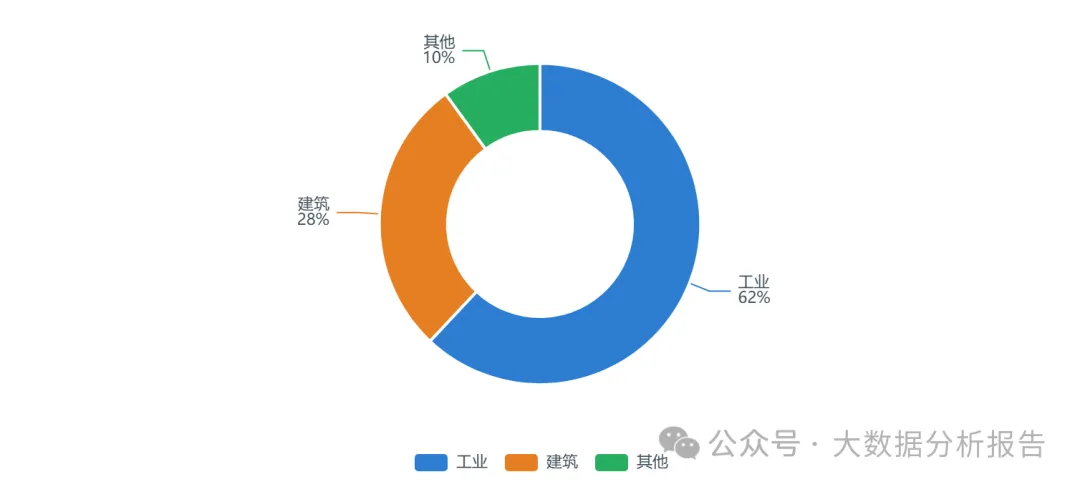
事实:合同能源管理项目中工业领域占比约62%居前,建筑约28%,公共机构与交通等其他约10%;工业仍是能效投资主战场。成因:钢铁、化工、建材等高耗能行业能耗基数大、节能改造ROI高,且受能耗双控硬约束。决策:投资人——工业节能服务现金流更稳;从业者——重工业客户粘性高;创业者/供应商——高耗能行业工艺节能是技术壁垒。
数据来源:L3 · 全球环保研究网《中国合同能源市场深度分析报告(2026)》(http://www.gepresearch.com);口径:合同能源管理(EPC);数据期间:2025
图 5|智能EMS渗透率:中国与成熟市场仍有差距
口径:智能能源管理系统渗透率(%);数据期间:2024;加工逻辑:加工逻辑:原始值;中国15.3%、全球约23%、北美约32%、欧洲建筑约30%(样本:工业/建筑/交通口径不一,仅作对标)
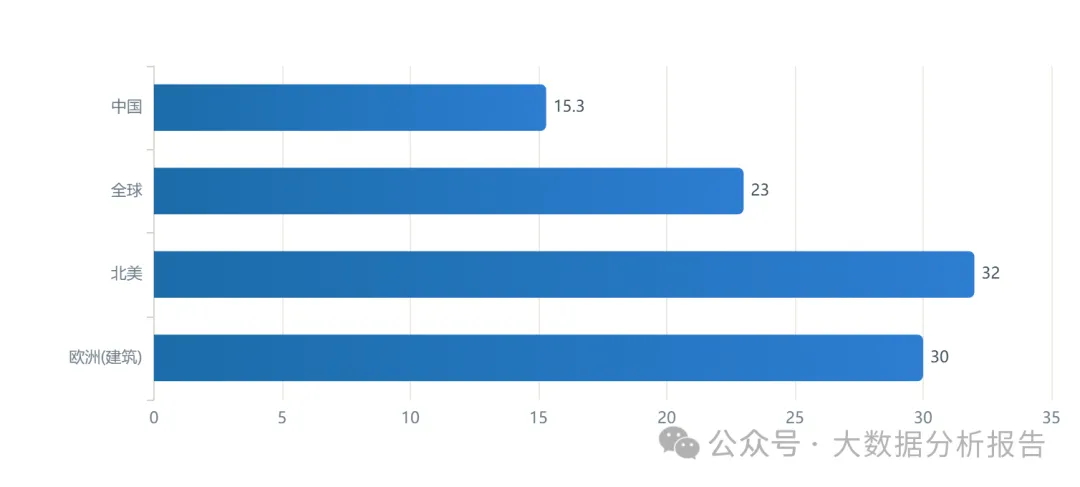
事实:2024年中国智能能源管理系统渗透率约15.3%,低于全球约23%、北美约32%与欧洲建筑约30%,提升空间明确。成因:国内硬件普及早但数据深度应用刚起步(应用层数据互通不足20%),中小企业初始投入高制约渗透。决策:投资人——渗透率提升是长期主线;从业者——中小客户SaaS化降本;创业者/供应商——轻量化订阅模式打开长尾。
数据来源:L3 · 三个皮匠报告《2026年中国智慧能源管理系统市场现状》(http://www.sgpjbg.com.cn);口径:智慧能源管理系统(含EMS软件与集成);数据期间:2020–2025/2026E
图 6|合同能源管理(EMC)投资与年节能能力
口径:EMC年新增投资与形成年节能能力;数据期间:2024/2025E;加工逻辑:加工逻辑:投资为原始值(EMCA 2024为1702亿元,GEP 2025E约1850亿元);年节能能力4539万吨标煤、减排CO2约1.12亿吨
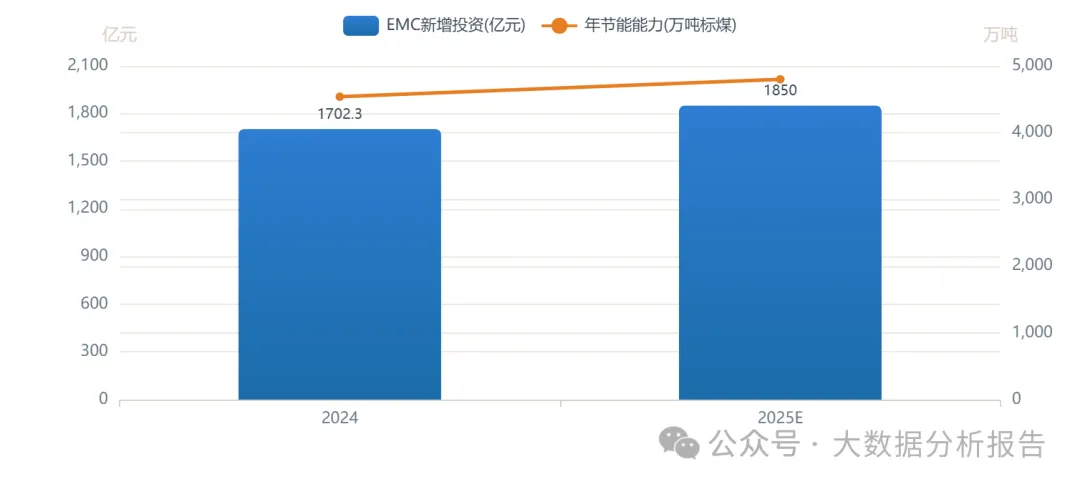
事实:2024年合同能源管理年新增投资1702.3亿元,形成年节能能力4539万吨标准煤、相当于减排二氧化碳约1.12亿吨;2025E投资约1850亿元。成因:“两新”政策与节能降碳专项行动拉动,设备更新与节能改造中央预算内投资加码。决策:投资人——EMC是政策强相关赛道;从业者——效益分享型仍为主流;创业者/供应商——能碳一体托管需求上升。
数据来源:L2 · 中国节能协会节能服务产业委员会(EMCA)《节能服务产业发展报告(2024)》(http://www.emca.cn);口径:全国节能服务产业普查;数据期间:2024
02 产业链与供给结构SUPPLY
沿“软件底座—服务集成—用户侧”主线,解析渗透率、国产化与投资模式演变。
图 7|智慧能源管理系统规模:软硬件集成扩张
口径:智慧能源管理系统(含EMS软件与集成);数据期间:2020/2025;加工逻辑:加工逻辑:原始值;2020年1551亿元、2025年2215亿元,推算CAGR约7.4%
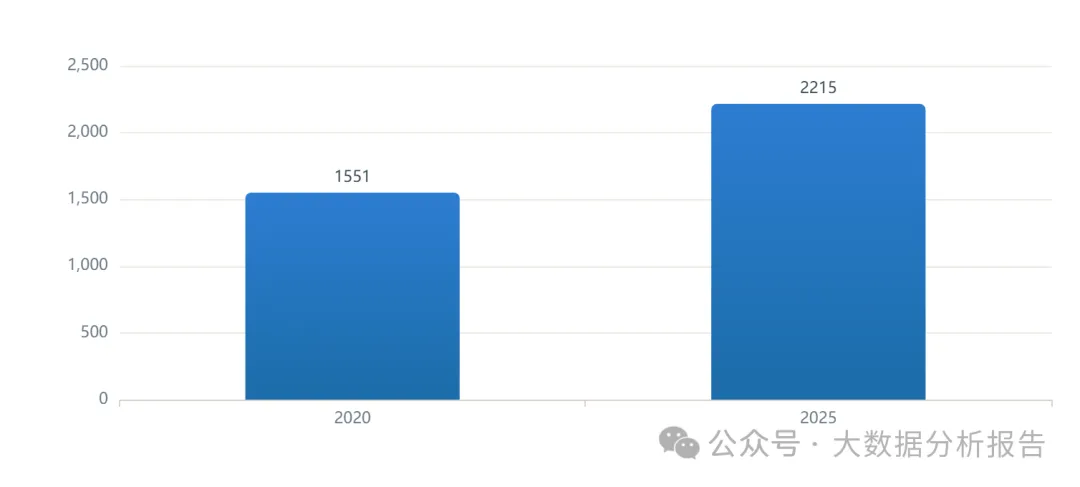
事实:中国智慧能源管理系统由2020年1551亿元增至2025年2215亿元,推算五年CAGR约7.4%,参与者涵盖电网系、ICT巨头与专业厂商。成因:特高压、新型储能与5G专网基础设施优势提升系统集成与工程部署竞争力,本土企业份额提升。决策:投资人——系统集成环节确定性高;从业者——工程能力是壁垒;创业者/供应商——出口额2026E约18.7亿美元(+25%)成新增长极。
数据来源:L3 · 三个皮匠报告《2026年中国智慧能源管理系统市场现状》(http://www.sgpjbg.com.cn);口径:智慧能源管理系统(含EMS软件与集成);数据期间:2020–2025/2026E
图 8|节能服务下游需求结构:工业为基本盘
口径:节能服务下游需求占比;数据期间:2025;加工逻辑:加工逻辑:原始占比;工业约54%、建筑约31%、交通与数据中心合计约15%
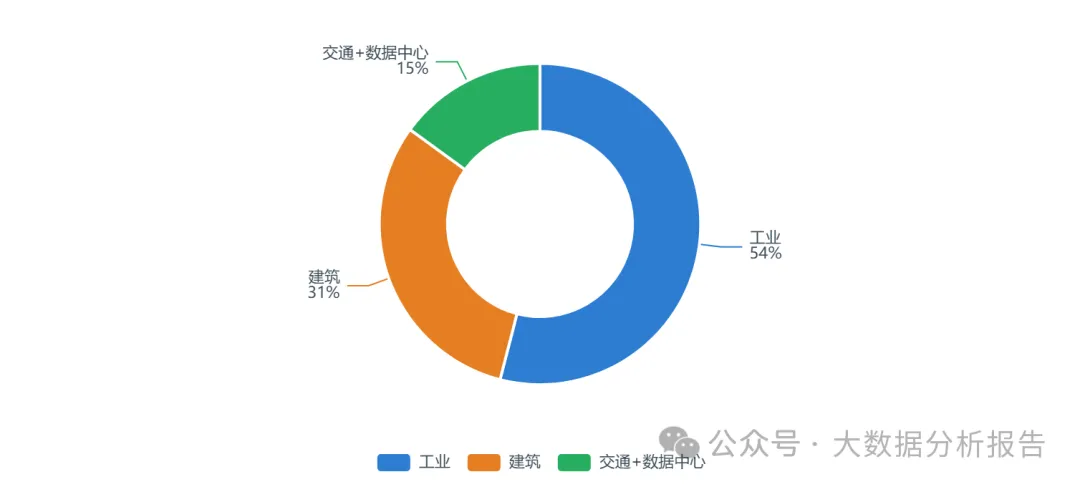
事实:节能服务下游需求中工业占约54%居前,建筑约31%,交通与数据中心合计约15%且增速较高。成因:工业能耗基数大、改造刚性强;建筑受绿色运营与公共机构带动;数据中心能效成新热点。决策:投资人——工业与建筑双主线;从业者——数据中心节能稀缺;创业者/供应商——液冷与智能暖通切入。
数据来源:L3 · 三个皮匠报告《2026年中国智慧能源管理系统市场现状》(http://www.sgpjbg.com.cn);口径:智慧能源管理系统(含EMS软件与集成);数据期间:2020–2025/2026E
图 9|节能服务投资领域分布(2025上半年)
口径:按投资金额占比;数据期间:2025H1;加工逻辑:加工逻辑:原始占比;工业约66%、建筑约24%、公共机构约10%(文龙中美半年报引行业数据)
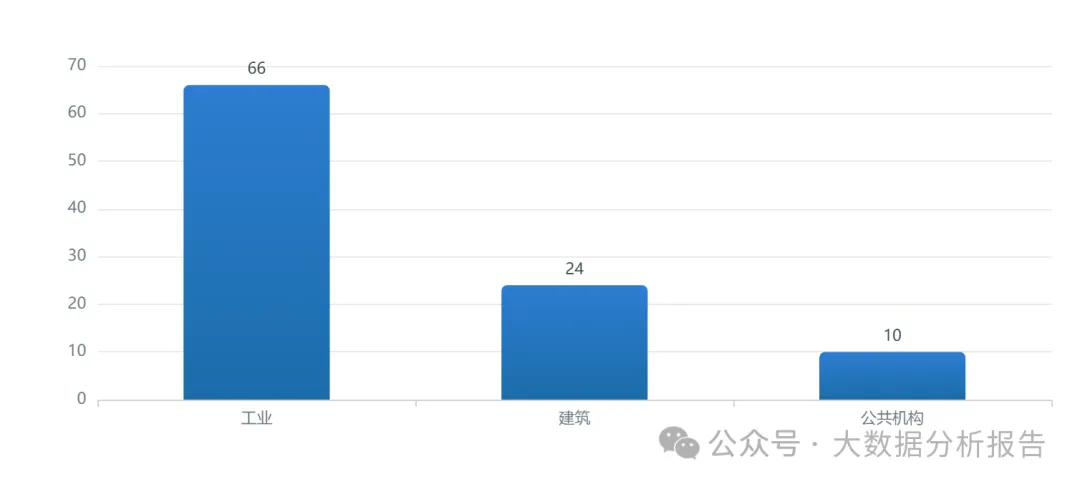
事实:2025上半年节能服务投资中工业占约66%居前,建筑约24%,公共机构约10%;从项目数量看建筑占比更高(约45%)。成因:工业单项目金额大、重工业改造密集;建筑项目小而分散但数量多、公共机构示范性强。决策:投资人——工业看金额、建筑看数量;从业者——公共机构回款更稳;创业者/供应商——建筑存量改造长尾广。
数据来源:L3 · 全球环保研究网《中国合同能源市场深度分析报告(2026)》(http://www.gepresearch.com);口径:合同能源管理(EPC);数据期间:2025
图 10|软硬件渗透:硬件普及、数据应用刚起步
口径:以110kV及以上变电站衡量;数据期间:2025;加工逻辑:加工逻辑:原始值;硬件层(智能化改造)渗透率约76%,应用层(调度/设备/营销系统数据互通)不足20%
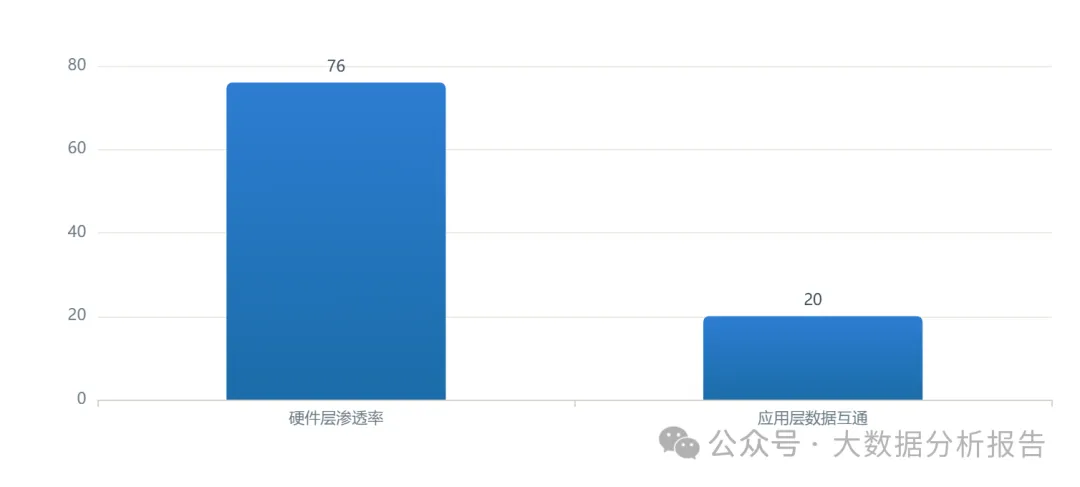
事实:能源管理相关硬件层渗透率已达约76%,但应用层核心业务系统数据互通比例不足20%,行业处于“硬件普及完成、数据深度应用刚起步”的早期渗透阶段。成因:数据分级分类管理与安全合规要求高,跨系统打通难,软件与分析层价值尚未释放。决策:投资人——未来增量集中在软件与分析层;从业者——数据治理是核心能力;创业者/供应商——跨协议互联互通技术有壁垒。
数据来源:L3 · 中国能源大数据行业市场调研(搜狐行业研究,http://www.sohu.com);口径:能源信息化/电力数字化;数据期间:2025
图 11|核心器件国产化:高压IGBT交付里程碑
口径:高压IGBT国产替代进展;数据期间:2024–2025;加工逻辑:加工逻辑:原始值;4500V/3000A高压IGBT产品已交付约10万只,国产芯片与操作系统在能源信息化应用比例提升
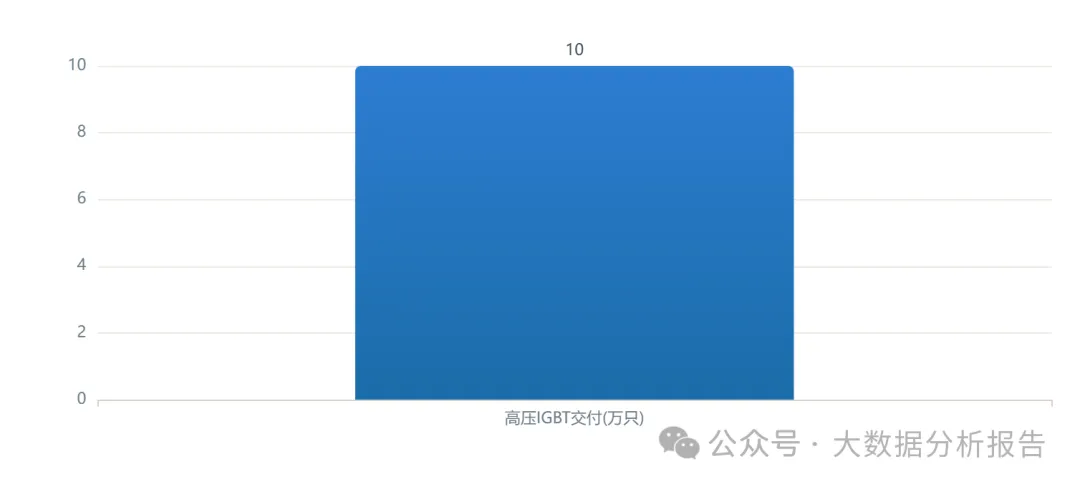
事实:高压IGBT等核心元器件实现国产化突破,4500V/3000A产品已交付约10万只;国产芯片与操作系统在能源信息化领域应用比例持续提升。成因:能源行业属关键信息基础设施,安全合规驱动自主可控,国产化替代加速。决策:投资人——国产替代是确定性主线;从业者——供应链安全优先;创业者/供应商——功率半导体与基础软件机会明确。
数据来源:L3 · 三个皮匠报告《2026年中国智慧能源管理系统市场现状》(http://www.sgpjbg.com.cn);口径:智慧能源管理系统(含EMS软件与集成);数据期间:2020–2025/2026E
图 12|公共机构能源托管模式占比提升
口径:公共机构领域能源费用托管占比;数据期间:2021→2025;加工逻辑:加工逻辑:原始值;“十四五”初约13.4%升至期末约26%,翻倍增长
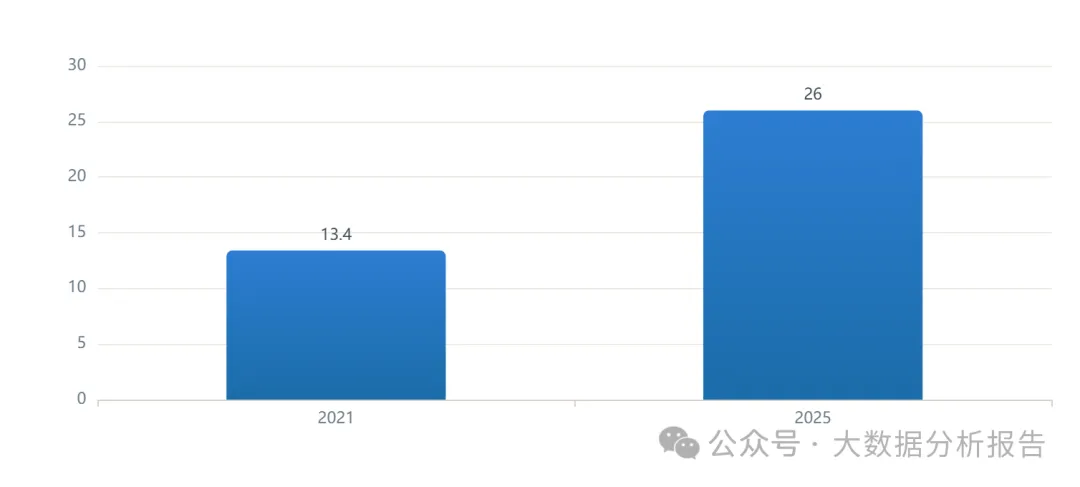
事实:公共机构领域能源费用托管等合同能源管理模式占比由“十四五”初约13.4%升至期末约26%,市场化机制运用明显加快。成因:“十五五”公共机构节能降碳方案明确积极稳妥推广能源费用托管,示范引领需求释放。决策:投资人——公共机构是稳健增量;从业者——托管运营拉长服务周期;创业者/供应商——托管+碳核算打包方案受青睐。
数据来源:L3 · 三个皮匠报告《2026年中国智慧能源管理系统市场现状》(http://www.sgpjbg.com.cn);口径:智慧能源管理系统(含EMS软件与集成);数据期间:2020–2025/2026E
03 竞争格局与企业生态COMPETE
聚焦节能服务公司数量、规模结构与能源信息化企业市占率。
图 13|节能服务公司数量:三年翻倍以上
口径:在册节能服务公司总数(家);数据期间:2020/2024/2025E;加工逻辑:加工逻辑:原始值;2020年7046家、2024年16189家(EMCA)、2025E约17675家(行业研究)
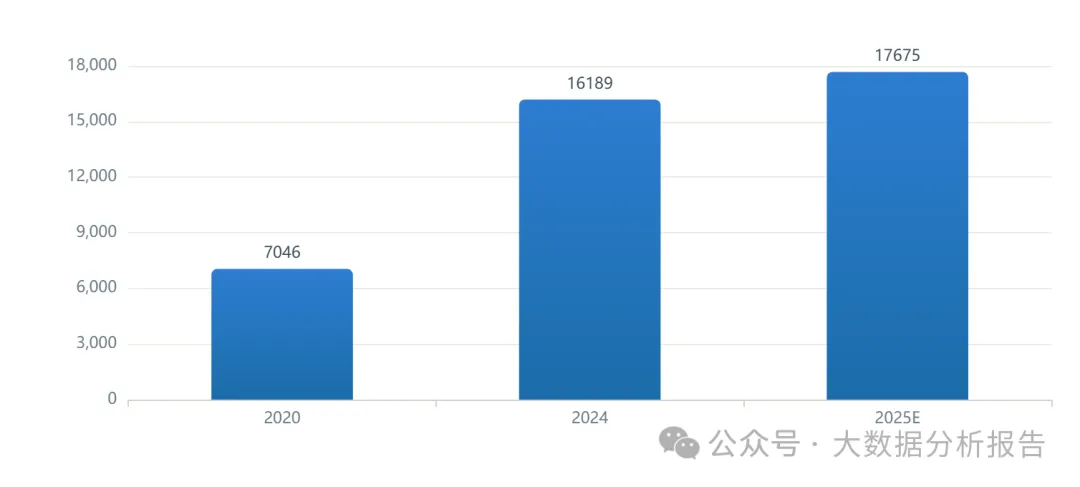
事实:在册节能服务公司由2020年7046家增至2024年16189家,2025E约17675家,三年增长超一倍,从业队伍突破百万。成因:双碳业务外延扩大、资金技术人才涌入,大量中小企业进入,市场热度高。决策:投资人——赛道拥挤、需看头部;从业者——竞争加剧价格压力;创业者/供应商——差异化技术整合才能突围。
数据来源:L2 · 中国节能协会节能服务产业委员会(EMCA)《节能服务产业发展报告(2024)》(http://www.emca.cn);口径:全国节能服务产业普查;数据期间:2024
图 14|企业规模结构:小微为主
口径:节能服务企业按规模占比;数据期间:2024–2025;加工逻辑:加工逻辑:原始占比;小微型企业约72%、中型约24.5%、大型约3.5%
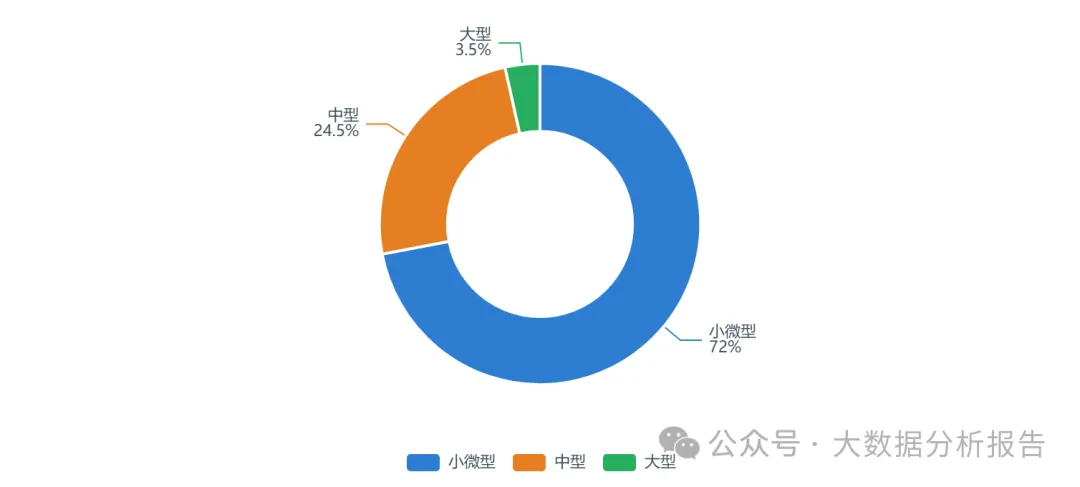
事实:节能服务企业以小微型为主,占比约72%,中型约24.5%,大型仅约3.5%,产业集中度偏低。成因:行业技术门槛分层、项目制特征强,中小企业在细分场景灵活,但综合服务能力弱。决策:投资人——并购整合空间大;从业者——小微生存压力大;创业者/供应商——被头部整合是退出路径之一。
数据来源:L3 · 全球环保研究网《中国合同能源市场深度分析报告(2026)》(http://www.gepresearch.com);口径:合同能源管理(EPC);数据期间:2025
图 15|市场集中度:长尾仍大
口径:电力数字化/能源信息化市场集中度(%);数据期间:2025;加工逻辑:加工逻辑:原始值;CR3约25.8%、CR5约37.2%、CR10约54.6%(搜狐行业研究)
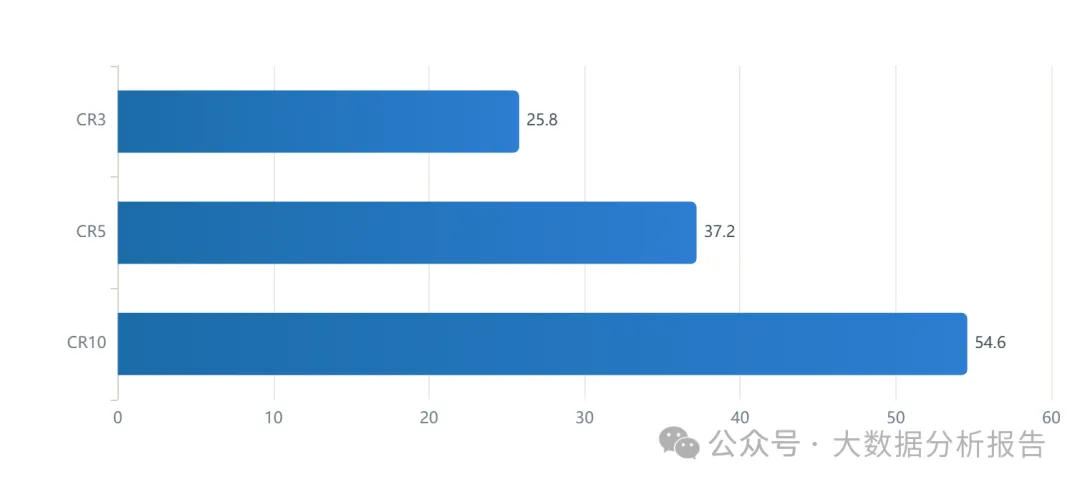
事实:电力数字化市场CR3约25.8%、CR5约37.2%、CR10约54.6%,头部领先者尚未拉开决定性差距,长尾厂商仍占近半数。成因:行业整合处于“中间层被消化、头部座次未固化”阶段,专业细分与区域集成并存。决策:投资人——座次未定、存在卡位机会;从业者——存量客户交叉销售关键;创业者/供应商——垂直场景可建壁垒。
数据来源:L3 · 中国能源大数据行业市场调研(搜狐行业研究,http://www.sohu.com);口径:能源信息化/电力数字化;数据期间:2025
图 16|国有能源巨头份额居前(2025)
口径:合同能源管理市场竞争格局;数据期间:2025;加工逻辑:加工逻辑:原始占比;国有能源巨头凭借资本与资源在大型综合项目份额约50%,专业服务公司与设备商分食其余
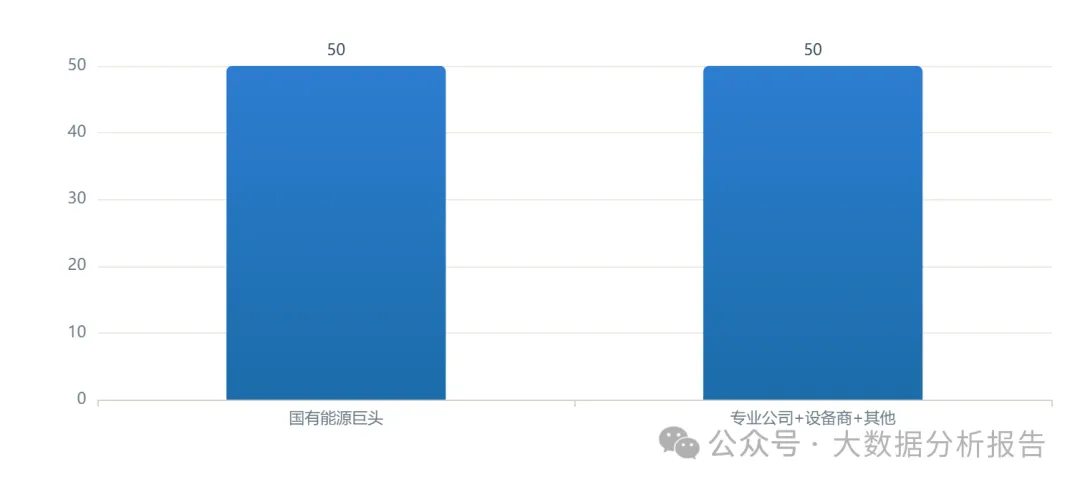
事实:2025年国有能源巨头依托资本、资源整合与客户网络,在大型综合性项目市场份额接近50%,专业节能服务公司与设备制造商分食其余。成因:大型园区级、城市级区域能源托管项目金额大、技术集成度高,国企具天然优势。决策:投资人——关注国企系平台;从业者——与巨头生态合作;创业者/供应商——做巨头不愿做的细分缝隙。
数据来源:L3 · 全球环保研究网《中国合同能源市场深度分析报告(2026)》(http://www.gepresearch.com);口径:合同能源管理(EPC);数据期间:2025
……
04 需求与用户画像DEMAND
从工业、建筑、公共机构与新兴场景,刻画需求侧结构与决策因素。……
05 区域分布REGION
解析省域数字化份额、低碳城市产业与零碳园区区域格局。……
06 资本与投融资CAPITAL
梳理节能服务产值、虚拟电厂与碳管理市场的资本热度。……
07 政策与未来趋势POLICY
围绕双碳考核、虚拟电厂与零碳园区政策,展望2030情景。……
趋势研判
01 综合能源服务迈向万亿级
综合能源服务由2023年约0.89万亿元增至2029E约1.64万亿元,中研普华测算2024年已破万亿,工业与公共机构降本刚需是主引擎。
02 节能服务产业稳健扩张
2024年节能服务产业总产值5280亿元、EMC新增投资1702亿元,形成年节能4539万吨标煤,政策考核释放刚性需求。
03 竞争格局分散、国企居前
在册节能服务公司超1.6万家、小微占72%,国有能源巨头在大型项目份额近50%,CR10约55%仍留近半长尾。
……
数据来源:国家发展改革委、国家机关事务管理局(L1);中国节能协会节能服务产业委员会EMCA、国网能源研究院(L2);共研产业咨询、中研普华、思瀚产业研究院、三个皮匠报告、搜狐行业研究、全球环保研究网、MarketsandMarkets、中国经济网/南方+(L3);本报告测算项标注算式与参数(L4)。市场规模与三情景为机构测算/推算值,不构成点位预测或投资建议;不同机构口径差异较大(见数据卡与断点说明),引用时已分别标注、未做跨口径相加。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。




