研报速递
来源|时代商业研究院
作者|赖钧洪、郑琳
编辑|郑琳
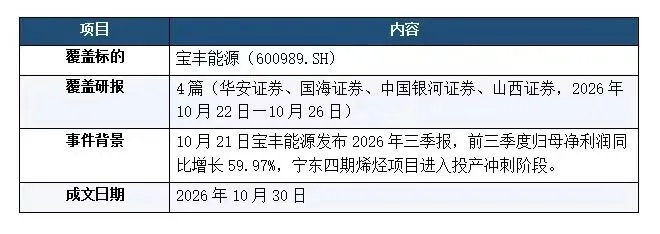
本期脱水研报梳理华安证券、国海证券、中国银河证券、山西证券于2026年10月22日至26日发布的宝丰能源(600989.SH)三季报点评,重点关注前三季度业绩增长、第三季度盈利变化、宁东四期项目进度,以及不同券商对未来盈利规模的判断。
核心结论速览
业绩拆解:同比高增与环比回落并存
(一)产能释放叠加量价改善,前三季度利润同比高增
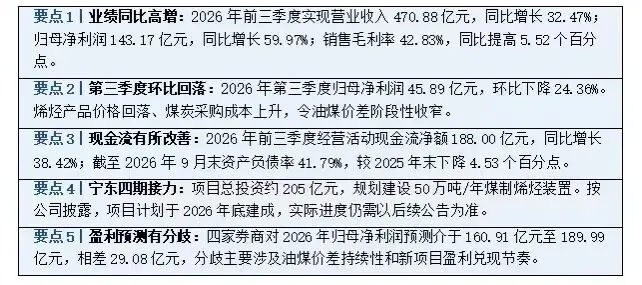
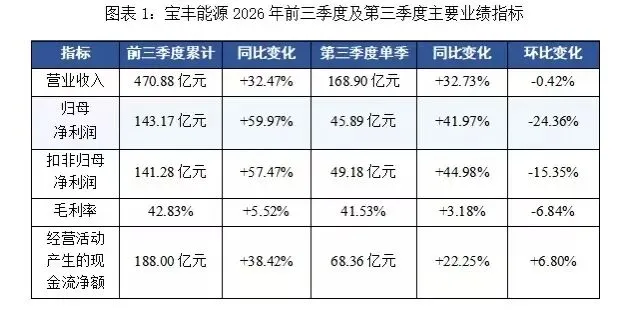
2026年前三季度,宝丰能源实现营业收入470.88亿元,同比增长32.47%;归母净利润143.17亿元,同比增长59.97%;扣非归母净利润141.28亿元,同比增长57.47%。利润增速高于收入增速,销售毛利率达到42.83%,同比提高5.52个百分点。
四家券商普遍认为,业绩增长主要来自内蒙古烯烃项目全面达产后的产销量提升,以及烯烃产品价格上涨带来的价差改善。前三季度聚乙烯、聚丙烯销量同比分别增长18.78%、16.92%,平均销售价格同比分别上涨5.03%、16.26%,量价共同支撑业绩增长。
(二)第三季度利润环比下降,油煤价差收窄是重要原因
2026年第三季度,宝丰能源实现营业收入168.90亿元,环比下降0.42%;归母净利润45.89亿元,环比下降24.36%;毛利率为41.53%,环比回落6.84个百分点。
从产品价格看,华安证券测算,2026年第三季度聚乙烯、聚丙烯、EVA/LDPE销售均价环比分别下降3.79%、4.28%和6.97%,主要烯烃产品价格回落对盈利形成压力。成本端则出现反向变化,2026年1—9月,气化原料煤、炼焦精煤、动力煤平均采购单价较上半年分别上涨9.32%、11.59%和11.52%。产品价格回落与煤炭成本上行叠加,进一步压缩了煤制烯烃的盈利空间。
除产品价格和原料成本外,下游需求及采购节奏也是影响当季盈利的因素。宝丰能源表示,第三季度利润环比回落属于现代煤化工、聚烯烃板块的行业共性现象,不能将利润环比回落简单归因于油煤价差这一单一变量。
(三)现金流与负债结构改善,财务费用持续下降
2026年前三季度,宝丰能源经营活动产生的现金流量净额为188.00亿元,同比增长38.42%,低于同期归母净利润59.97%的增速,后续仍需关注利润增长向现金流转化的情况。截至2026年9月末,公司资产负债率为41.79%,较2025年末下降4.53个百分点;前三季度财务费用为6.95亿元,同比下降19.09%。
整体看,经营现金流增长、资产负债率回落及财务费用下降,显示公司财务状况有所改善。不过,宁东四期等项目仍需持续投入,后续资本开支与新增产能回报之间的匹配情况仍值得关注。
成长动能:宁东四期投产在即,新增产能贡献仍待兑现
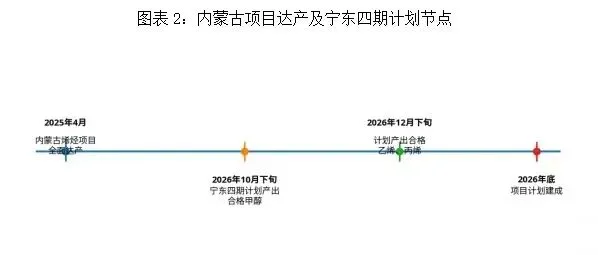
四家券商均将宁东四期视为宝丰能源未来一至两年的重要成长看点。该项目总投资约205亿元,规划建设50万吨/年煤制烯烃装置,并配套聚乙烯、聚丙烯及EVA等下游装置。根据公司今年9月10日在投资者关系平台的披露,项目整体进展顺利,计划于2026年10月下旬产出合格甲醇、12月下旬产出合格乙烯和丙烯,并计划于2026年底建成。上述为报告发布时的计划节点,实际进度仍需以后续公告为准。
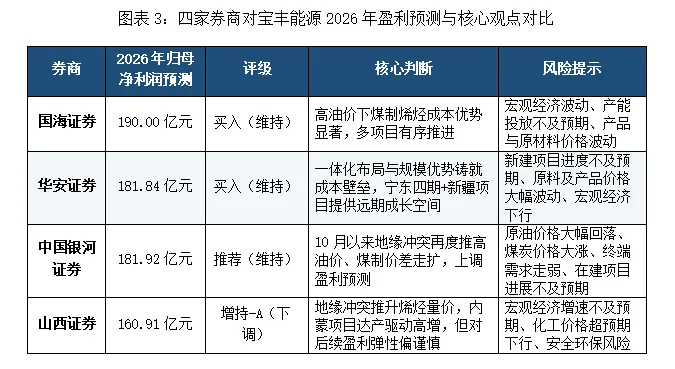
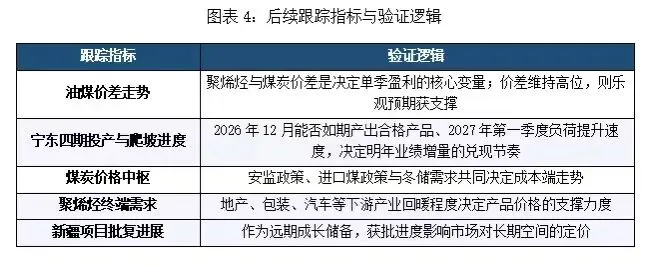
四家券商普遍认可宝丰能源煤制烯烃一体化成本优势及新增产能带来的增长空间,分歧主要在于油煤价差能否维持、宁东四期投产后的爬坡速度,以及新增产能对未来利润的贡献节奏。
后市跟踪指标
观点
宝丰能源2026年前三季度业绩高增,主要受益于内蒙古项目达产、产品量价改善及煤制烯烃一体化成本优势。2026年第三季度利润环比回落,则显示公司盈利仍受油煤价差波动影响。宁东四期有望提供新的产能增量,但实际利润贡献取决于投产进度和爬坡效率。后续应重点跟踪实际价差、宁东四期投产进度和季度盈利表现,检验公司能否将产能扩张转化为稳定利润。
参考资料
1.华安证券《宝丰能源(600989):26Q3盈利同比大涨,宁东四期积极推进》.2026/10/26
2.国海证券《宝丰能源(600989):2026年三季报点评:Q3利润同比高增,煤制烯烃成本优势显著》.2026/10/23
3.中国银河《宝丰能源(600989):26Q3业绩符合预期,宁东四期项目投产在即》.2026/10/22
4.山西证券《宝丰能源(600989):地缘冲突推升烯烃量价齐升,内蒙项目达产驱动业绩高增》.2026/10/22