研报速递
免责声明:本报告基于莫桑比克中央银行(Banco de Moçambique,BM)、莫桑比克证券交易所(Bolsa de Valores de Moçambique,BVM)、国际货币基金组织(IMF)、金融行动特别工作组(FATF)等公开资料整理,仅供研究参考,不构成投资、法律或金融业务建议。部分2026年数据仍属阶段性数据,应以莫桑比克有关监管机构最终公布数据为准。除特别注明外,银行业稳健性指标以BM《2025年年报》为准;金融机构数量同时列示2024年及2025年口径,以反映微型金融和支付体系的扩张。
一、摘要
莫桑比克金融体系总体呈现“银行主导、外资主导、市场集中、资本较强、信贷偏弱、数字金融快速发展、外汇约束突出”的基本特征。
近年来,莫桑比克持续推进金融监管体系现代化。《信贷机构和金融公司法》(Lei n. 20/2020)构成银行和其他金融机构监管的基础法律框架;2024年7月颁布第50/2024号法令,进一步完善该法实施机制;2026年7月又颁布第15/2026号《国家支付系统法》,取代2008年旧法,强化中央银行对支付体系、支付服务机构及金融科技创新的监督和监管权限。
截至2024年,莫桑比克共有15家银行、15家微型银行、4家信用合作社、6家外汇兑换机构、5家支付服务提供商以及2,818家注册微型信贷经营者。至2025年,微型银行增至16家,储蓄和贷款组织由15家增至17家,微型信贷经营者由2,818家增至3,426家,增幅约22%。这显示金融体系机构数量的扩张主要发生在微型金融和普惠金融端,而非传统商业银行端。
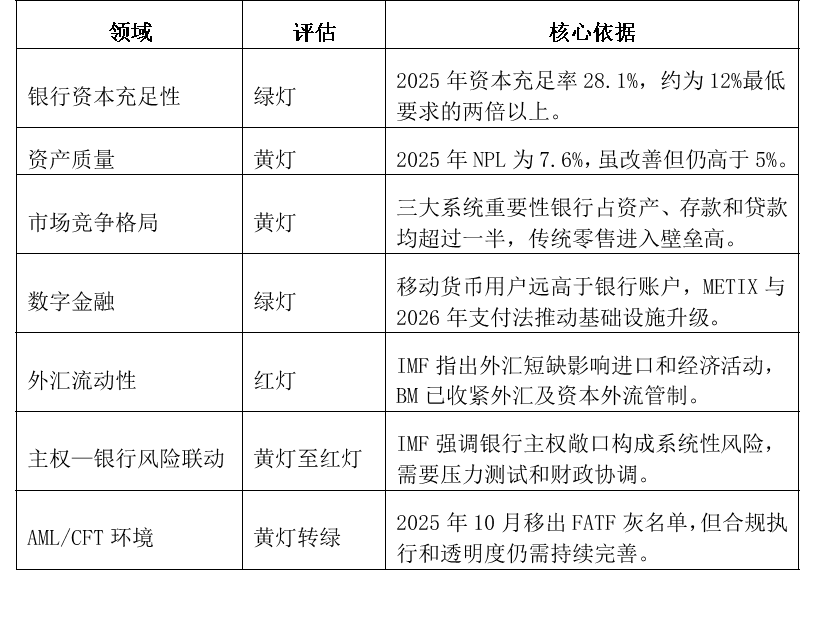
银行体系整体资本较为充足。2024年末银行体系资本充足率为26.1%,明显高于12%的监管最低要求;2025年末进一步升至28.1%,较2024年提高203个基点。2025年银行资产增长7.3%,监管资本增长11.2%,资本补充快于资产扩张。但不良贷款率仍达7.6%,较2024年的9.3%有所改善,却仍高于5%的常用审慎参考水平,资产质量仍是银行体系的主要脆弱点。
金融体系高度集中。2025年,商业投资银行(BCI)、莫桑比克国际银行(Millennium bim)和莫桑比克标准银行(Standard Bank Moçambique)三家国内系统重要性银行合计约占银行业资产58.09%、存款62.18%和贷款54.04%。新进入者若采取传统大众零售银行模式,将直接面对三大银行在品牌、网点、客户基础和存款来源方面形成的壁垒。
金融包容性正在改善,但主要推动力已由传统银行网点转向移动金融。2026年第一季度,银行账户约670万个,而移动货币用户约2,525万户,移动货币代理点达467,622个。移动支付和电子货币已成为莫桑比克扩大金融覆盖面的关键基础设施。
资本市场规模仍相对有限,且明显以政府债券为主。2025年末证券市场总市值约2,219.93亿梅蒂卡尔;2026年6月约为2,172.14亿梅蒂卡尔,约占GDP的19.69%。股票市场上市公司数量少、流通盘小、交易频率低,债券尤其是国债占据市场主导地位。
核心判断:
监管面:莫桑比克正由传统机构监管逐步转向审慎监管、系统性风险监管、金融消费者保护及支付数字化监管并重,中央银行在金融体系中的监管权力较为集中。
银行面:银行体系资本和流动性较强,但贷款渗透率偏低、不良贷款率仍高于国际通常参考水平,银行资产向政府债券等低风险资产倾斜,对实体经济融资能力仍有改善空间。
市场面:资本市场处于发展初期,债券尤其是政府债券占主导地位,股票市场规模小、流动性弱,但政府正在推动国有企业、基础设施企业及大型企业通过资本市场融资。
数字金融面:移动货币、银行—移动钱包互联互通、METIX即时支付体系正在快速改变金融市场结构,数字支付可能成为未来莫桑比克金融体系增长最快的领域之一。
外汇面:外汇短缺和外汇流动性不足仍是当前金融体系最突出的结构性问题之一。IMF指出,持续外汇短缺已对进口和经济活动产生影响,中央银行已收紧外汇监管和资本外流管制。
投资面:对于拟新设商业银行而言,市场并非简单存在“银行数量不足”的机会,而更可能存在于中资企业金融、贸易金融、跨境结算、人民币业务、能源矿产项目融资、中小企业金融以及数字金融等差异化领域。
二、监管体系
(一)监管架构
莫桑比克实行以中央银行为核心、证券市场和保险养老金实行专业监管的金融监管体系。
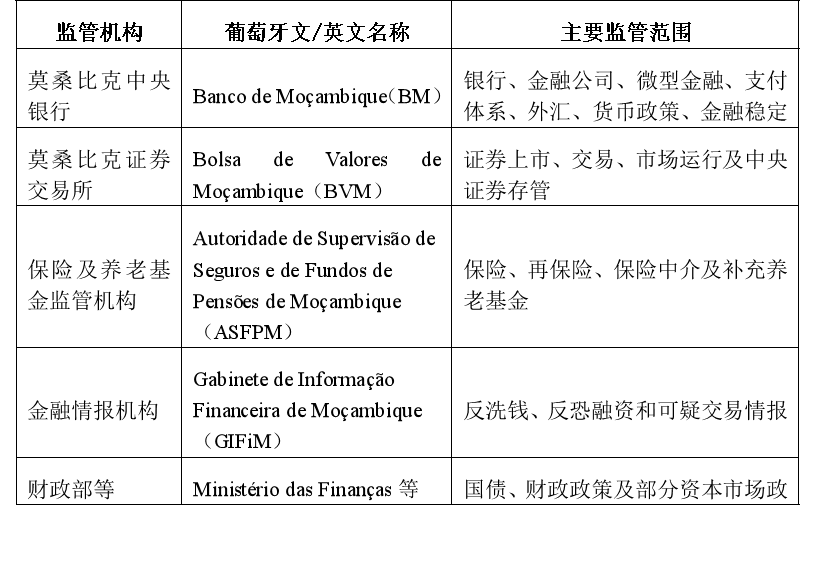
莫桑比克中央银行是金融体系最重要的监管机构。《信贷机构和金融公司法》第16条规定,设立银行、信贷机构和金融公司须逐案取得莫桑比克中央银行行长批准。
保险监管体系在2026年发生重要变化:2026年1月21日第4/2026号法律设立莫桑比克保险和养老基金监督管理局(ASFPM),取代原莫桑比克保险监督管理局(ISSM),显示保险与养老基金监管进一步制度化。
(二)银行业核心法律制度
当前银行准入和经营监管主要依据:
1.《信贷机构和金融公司法》——第20/2020号法律(Lei n. 20/2020, de 31 de Dezembro);
2.《信贷机构和金融公司法实施条例》——第50/2024号法令(Decreto n. 50/2024, de 11 de Julho);
3.莫桑比克中央银行关于资本、流动性、风险管理、大额风险暴露、公司治理、反洗钱、外汇和支付业务等具体监管通知(Avisos)和通告(Circulares)。
2024年的实施条例将银行、金融公司和微型金融机构监管体系进一步整合,是近年来莫桑比克金融监管制度的重要改革。
(三)商业银行最低资本
根据莫桑比克中央银行第7/GBM/2017号通知,目前公开可核实的商业银行最低注册资本标准为17亿梅蒂卡尔(1,700,000,000 MZN),该标准自2020年6月30日起全面适用。
但最低法定资本并不等同于实际筹建一家银行所应配置的资本。监管机构在审批过程中还会综合考虑发起人的财务实力、资本来源合法性、股东持续补充资本能力、商业计划规模、业务风险、信息系统投资、流动性安排、风险加权资产及资本充足率要求。因此,筹建新银行不能简单按17亿梅蒂卡尔最低标准测算实际资本需求。
(四)审慎监管
莫桑比克银行体系实行以资本充足率、流动性、资产质量、大额风险暴露和风险管理为核心的审慎监管框架。当前银行体系最低资本充足率约为12%。2025年行业实际资本充足率达28.1%,显著高于监管要求。
中央银行还实施宏观审慎监管措施,主要包括:国内系统重要性银行资本缓冲最低2%;准系统重要性银行资本缓冲最低1%;客户贷款贷款价值比(LTV)上限100%;债务收入比(DTI)上限100%;建立逆周期资本缓冲工具。
监管体系正从传统的“单家银行安全”进一步向系统性风险监管转型。IMF在2025年第四条款磋商中特别强调,应加强银行监管、压力测试、银行处置机制和金融稳定框架,尤其关注银行对主权部门的风险暴露。
(五)货币政策
莫桑比克中央银行通过莫桑比克银行间货币市场利率,即MIMO Rate(Mozambique Interbank Money Market Rate),作为主要政策利率。截至2026年9月30日,MIMO政策利率维持在9.25%。
中央银行认为,通胀风险仍受到气候冲击、中东及欧洲地缘政治、国际燃料与食品价格等因素影响,因此暂未进一步降息。2026年5月,中央银行将本币存款法定准备金率从29%提高至39%,外币存款准备金率维持29.5%。较高的准备金要求对银行体系流动性和信贷投放能力形成一定约束。
(六)外汇监管
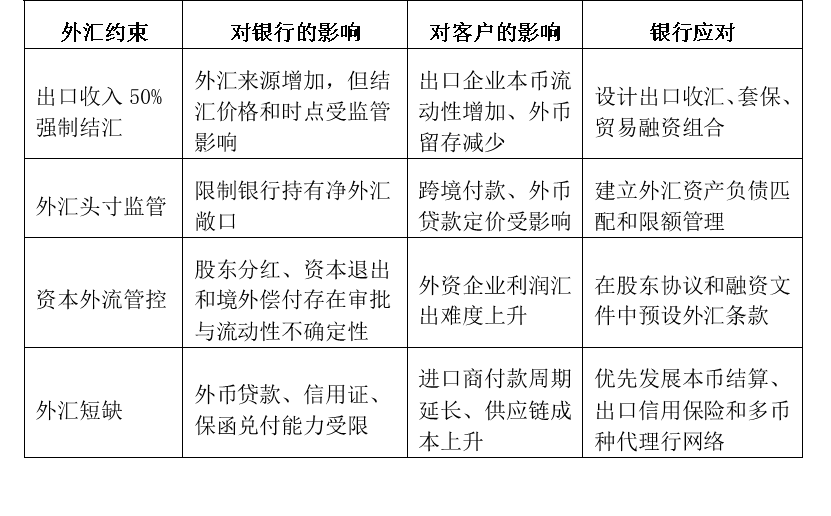
莫桑比克实行较严格的外汇管理制度。中央银行同时承担外汇管理当局职责,负责外汇政策实施、银行及兑换机构外汇业务许可、跨境资本交易监管、外汇资金汇出、出口收入结汇及外汇头寸监管。
由于近年来国内外汇供应趋紧,中央银行于2025年4月实施临时措施,将商品、服务出口收入及境外投资收益的强制兑换比例由30%提高至50%。该制度原计划实施18个月,2026年10月中央银行又决定延长其有效期,表明外汇供求矛盾仍未根本解决。
IMF指出,莫桑比克外汇短缺反映经常账户逆差较大,其中部分源于财政赤字过高和汇率弹性不足;面对外汇短缺,中央银行已收紧外汇监管和资本外流管制。IMF同时认为,更大的汇率弹性有助于经济适应外部冲击并支持增长。
对外资银行而言,外汇监管将直接影响跨境汇款、利润汇出、外债偿还、贸易融资、外汇头寸管理、大型项目融资以及股东资本汇入汇出。因此,外汇管理能力应成为新设银行商业模式设计中的核心因素之一。
(七)反洗钱与反恐融资监管
莫桑比克曾被FATF列入“加强监控名单”,即通常所称的“灰名单”。2025年10月24日,FATF正式宣布将莫桑比克移出灰名单,表明其反洗钱和反恐融资制度取得明显改善;莫桑比克在灰名单停留约三年。
2026年4月,东南非反洗钱组织(ESAAMLG)进一步发布第六次加强后续评估报告,对莫桑比克部分FATF技术合规评级进行了重新评定。但莫桑比克在金融机构监管、受益所有人透明度、特定金融制裁及部分非金融行业监管方面仍存在进一步完善空间。
对新设银行而言,股东资金来源、最终受益所有人(UBO)、客户身份识别(KYC)、反洗钱(AML)、反恐融资(CFT)、制裁名单筛查及跨境资金监控仍将是监管审批和持续合规的重点。
(八)监管趋势判断
莫桑比克金融监管正呈现四个趋势:
1.从机构准入监管转向资本、流动性、大额风险暴露、公司治理和处置机制并重的全面审慎监管;
2.强化对银行主权风险敞口的宏观审慎关注;
3.将支付、电子货币和金融科技纳入更清晰的法定监管框架;
4.反洗钱制度虽已脱离FATF加强监控程序,但股东透明度、受益所有人识别、制裁合规和跨境资金监控仍是外资金融机构准入与持续合规的重点。
三、金融机构
(一)金融机构体系
截至2024年,莫桑比克中央银行监管的主要金融机构包括:
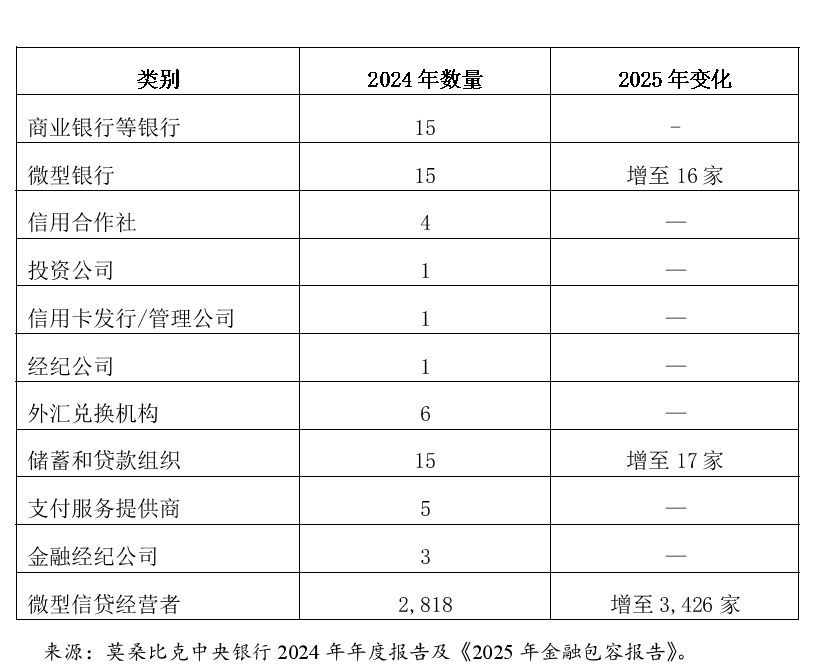
这一结构表明,莫桑比克已形成“商业银行+微型银行+微型金融+电子货币+支付机构+保险+资本市场”的多层次金融体系。但从金融资产规模看,商业银行仍占据绝对主导地位;机构数量增长则主要集中于微型金融和普惠金融领域。
(二)主要商业银行
1.商业投资银行(BCI)
Banco Comercial e de Investimentos, S.A.(BCI)是莫桑比克规模最大的商业银行之一,并在2025年继续保持资产、贷款和存款市场领先地位。截至2025年末,其总资产约2,405亿梅蒂卡尔,存款约1,917亿梅蒂卡尔,客户贷款约723亿梅蒂卡尔;资产市场份额约21.96%,存款市场份额约24.32%,贷款市场份额约24.64%。其主要股东来自葡萄牙金融集团。
2.莫桑比克国际银行(Millennium bim)
Banco Internacional de Moçambique, S.A.(Millennium bim)由葡萄牙Millennium BCP集团控制,是莫桑比克历史最悠久、网点最多的大型零售银行之一。2025年其控股股东BCP África持股66.69%,莫桑比克国家持股17.12%。
3.莫桑比克标准银行(Standard Bank Moçambique)
由南非Standard Bank Group控制,是莫桑比克大型企业金融、贸易金融和跨境业务的重要参与者。
4.莫桑比克Absa银行(Absa Bank Mozambique)
由南非Absa集团控制,是主要外资商业银行之一。
5.莫扎银行(Moza Banco)
在经历2016年监管干预后进行了股权和资本重组,目前主要股东包括Kuhanha养老基金管理公司及Arise B.V.等。
此外还包括First Capital Bank Mozambique、Access Bank Mozambique、Ecobank Mozambique、United Bank for Africa Mozambique(UBA Mozambique)、Banco Nacional de Investimento(BNI)、Nedbank Mozambique等。
(三)银行体系集中度
莫桑比克银行业具有较高集中度。2024年,行业前五大银行占总资产74.9%、贷款72.4%、存款80.3%。
2025年,BCI、Millennium bim和Standard Bank三家国内系统重要性银行合计占总资产58.09%、存款62.18%、贷款54.04%。因此,新银行进入莫桑比克市场若采用传统大众零售银行模式,将直接面对三大银行形成的品牌、网点、客户和存款壁垒。
(四)银行体系资本结构
莫桑比克银行业最大的结构性特征之一是外资占绝对主导地位。2024年银行体系注册资本中,外国资本约占83%,莫桑比克本国资本约占17%;其中南非资本约占29.5%,葡萄牙资本约占25.3%。
这说明莫桑比克监管体系总体对外资银行并不存在原则性准入障碍。但监管关注点已从简单的“是否允许外资”转向股东资质、资本来源、持续出资能力、治理能力、商业模式及当地经济贡献。
(五)银行业经营状况
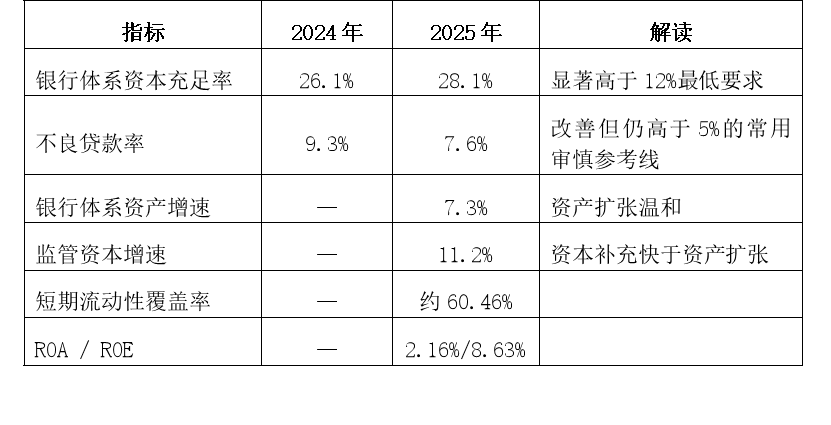
2024年末,银行体系总资产约1.022万亿梅蒂卡尔,客户信贷约2,707亿梅蒂卡尔,信贷仅占银行资产约26.5%。2025年,行业资本充足率约28.1%,不良贷款率降至7.6%,短期流动性覆盖率约60.46%,ROA约2.16%,ROE约8.63%。
因此,莫桑比克银行体系当前的主要问题不是整体资本不足,而是信贷投放不足、资产质量风险、主权风险敞口以及实体经济融资效率不足。
(六)银行主权风险敞口
莫桑比克银行体系持有较多政府债券及其他政府相关资产。IMF在2025年第四条款磋商中特别要求监管机构关注银行对主权部门的风险暴露,并建议进一步加强银行监管、压力测试、银行处置机制和金融稳定框架。
主权风险的核心不是政府债券是否违约,而是政府信用、银行资产负债表、外汇供给和财政融资之间的传导链条。在外汇短缺背景下,银行增持高收益政府证券虽可改善短期收益,但会提高资产集中度,并削弱银行对私人部门、尤其是可创汇企业的信贷支持能力。
高收益政府证券在短期内具有较好盈利能力,但过度配置政府债券容易形成“财政—银行风险联动”。
(七)移动货币及数字金融机构
莫桑比克移动货币市场已形成较大规模,主要市场参与者包括M-Pesa、mKesh和e-Mola。移动货币账户规模远高于传统银行账户。
截至2026年第一季度,银行账户约670万户;移动货币用户约2,525万户;移动货币代理商约467,622个。
莫桑比克已出现明显的“银行账户不足,但移动金融高度渗透”特征。对于新设银行而言,移动金融不应仅被视为竞争者,更应作为银行渠道体系的重要组成部分。
四、金融市场
(一)货币市场
莫桑比克货币市场以银行间市场和中央银行操作为核心。中央银行通过MIMO政策利率、公开市场操作、法定准备金、常备借贷便利及流动性管理工具实施货币政策。
截至2026年9月底,MIMO为9.25%。但银行体系实际融资成本仍明显高于政策利率。2026年资本市场公开资料显示,银行体系Prime Rate一度约为15.50%,加上客户风险溢价后,企业实际融资利率可能进一步提高。高融资成本是限制私人部门信贷扩张的重要原因。
(二)外汇市场
莫桑比克法定货币为梅蒂卡尔(Metical,MZN)。外汇市场实行银行主导、中央银行监管的制度。
近年来市场最大问题并非汇率大幅波动,而是外汇供给不足。IMF指出,持续外汇短缺已经影响进口及经济活动;中央银行因此采取提高出口收入强制兑换比例、调整银行外汇头寸监管、强化外汇交易管理及加强资本外流控制等措施。
对跨境银行业务而言,需要特别区分“汇率风险”与“外汇可获得性风险”。目前后者可能更加重要。
(三)证券市场
莫桑比克证券交易所(BVM)是全国主要证券交易市场,市场由股票、国债和公司债券构成。
截至2025年末,证券市场总市值约2,219.93亿梅蒂卡尔,约相当于GDP的14.61%。到2026年6月,BVM披露总市值约2,172.14亿梅蒂卡尔,约占GDP的19.69%;通过交易所累计融资约4,130.58亿梅蒂卡尔,企业直接融资约695.8亿梅蒂卡尔。
(四)股票市场
莫桑比克股票市场仍处于早期发展阶段。主要上市公司包括:
1.莫桑比克碳氢化合物公司(Companhia Moçambicana de Hidrocarbonetos,CMH);
2.卡布拉巴萨水电公司(Hidroeléctrica de Cahora Bassa,HCB);
3.莫桑比克啤酒公司(Cervejas de Moçambique,CDM);
4.莫桑比克保险公司(Empresa Moçambicana de Seguros,EMOSE);
5.REVIMO公路公司;
6.Tropigalia;
7.Touch Publicidade;
8.Arko Seguros等。
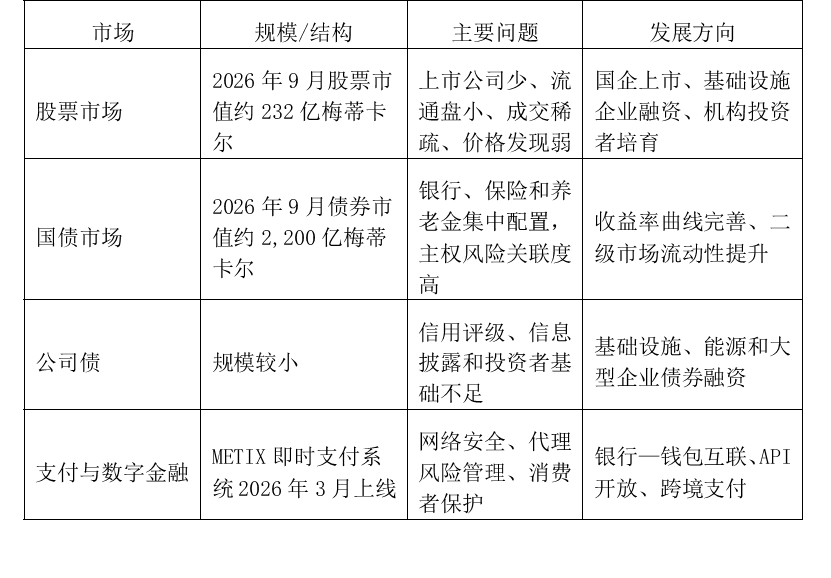
2026年9月公开行情显示,股票市值约232亿梅蒂卡尔,而债券市值约2,200亿梅蒂卡尔,说明整个证券市场仍明显由债券主导。
股票市场的主要局限包括上市公司数量少、自由流通股较少、机构投资者不足、二级市场交易不活跃、部分股票长时间没有成交以及市场价格发现功能较弱。因此,现阶段BVM更接近于“融资型市场”,而非成熟的高流动性交易型市场。
(五)债券市场
债券是莫桑比克资本市场的主体,其中国债(Obrigações do Tesouro,OT)占据绝对主导地位。
2025年证券市场市值增长主要来自股票市值增加约71.5亿梅蒂卡尔、国债市值增加约50.1亿梅蒂卡尔、公司债券市值增加约5.2亿梅蒂卡尔。商业银行、保险公司和养老基金都是政府债券的重要投资者。
这使资本市场具备稳定基础,但也意味着整个金融体系对政府信用的关联度较高。
(六)支付市场
支付市场是当前莫桑比克金融体系改革最活跃的领域之一。2026年2月,莫桑比克中央银行发布第1/GBM/2026号通知,正式建立莫桑比克即时支付系统(Mozambique Instant Payment System)。
2026年3月16日,该系统以METIX品牌正式投入运行,实行7×24小时即时到账,并连接银行和其他支付机构。与此同时,莫桑比克已实现移动钱包之间互联、移动钱包与银行之间互联、新电子清算系统、实时全额结算系统(RTGS)及即时零售支付。
这意味着银行支付体系的技术进入壁垒正在下降,而支付服务本身正在向基础设施化发展。
(七)2026年《国家支付系统法》
2026年7月2日,莫桑比克颁布第15/2026号《国家支付系统法》,取代2008年第2/2008号法律。新法的主要目的包括:
强化莫桑比克中央银行监管权;
提高支付系统法律确定性;
加强运营安全;
推动负责任金融创新;
促进支付数字化;
与国际支付监管标准接轨。
该法将对商业银行、电子货币机构、支付服务商、金融科技企业以及跨境支付企业产生长期影响。
五、风险与展望
(一)主要风险
1.外汇短缺风险
这是当前金融体系最值得关注的短期风险。外汇短缺可能影响国际贸易、企业进口、外债偿付、股息汇出、跨境投资及银行外汇业务。因此,新银行不能简单依赖跨境资金流动实现盈利,而需要建立本地外汇资金来源。
2.主权风险
政府财政压力及公共债务水平较高,银行又持有大量政府证券,可能形成金融体系与财政体系之间的风险传导。IMF预计2025年公共部门债务约相当于GDP的91.4%。
因此,银行资产负债表上的“低信用风险政府债券”并不意味着完全不存在系统性风险。主权风险应拆解为政府债券估值与再融资风险、银行流动性风险、财政拖欠形成的资产质量风险、外汇可得性风险,以及财政—银行风险联动。
3.不良贷款风险
尽管2025年银行业不良贷款率已下降至7.6%,但仍明显高于通常使用的5%参考水平。企业经营环境、政府拖欠、经济增长放缓及部分行业集中风险仍可能影响银行资产质量。
4.市场集中风险
三大银行长期占据超过一半的银行市场,新进入者难以通过传统网点银行模式与其竞争。因此,新银行必须具备清晰的差异化客户群、差异化产品和差异化跨境资源。
5.经济增长风险
IMF数据显示,莫桑比克实际GDP增长率:2023年为5.5%,2024年为2.1%,2025年估计仅0.5%。虽然大型LNG、矿业和基础设施项目可能带来中长期增长动力,但短期经济恢复仍较弱。
6.北部安全风险
德尔加杜角省(Cabo Delgado)安全问题仍可能影响LNG项目、国际投资、银行资产质量、项目融资及地区银行业务。
7.气候风险
莫桑比克是非洲受气旋、洪水及干旱影响较严重的国家之一。自然灾害不仅影响农业和居民收入,也可能产生信用风险、保险风险、财政风险和金融稳定风险的叠加效应。
(二)发展机遇
1.天然气和能源金融
LNG项目重新启动及后续能源投资将带来项目融资、工程承包金融、供应链金融、跨境结算、外汇交易、现金管理、保函和信用证等大量银行业务。
2.中资企业金融
中国企业在莫桑比克涉及基础设施、能源、矿产、建筑、制造、农业、通信和贸易。现有大型银行虽能提供传统服务,但针对中国企业的“人民币结算+中国—莫桑比克跨境金融+供应链金融+中资企业本地金融”仍存在专业化空间。
3.人民币跨境业务
随着中莫贸易和投资扩大,人民币在贸易结算、设备采购、工程承包、项目融资及跨境投资中的使用存在发展空间。若未来新银行具备人民币清算和中国金融机构网络优势,可形成明显差异化竞争能力。
4.中小企业金融
传统银行信贷风险偏好较低,而大量本地中小企业仍存在融资缺口。数字化风控、供应链金融和交易数据融资可能形成新的商业模式。
5.数字银行和支付
超过2,500万移动货币账户说明,未来金融服务的主要入口可能不是实体网点,而是手机。新银行应重点建设移动银行、移动钱包互联、API Banking、即时支付、数字贷款及跨境支付能力。
(三)对新设商业银行的战略判断
从莫桑比克现有金融体系看,新设银行若采用传统“大量开网点—吸收居民存款—发放普通贷款”模式,竞争优势并不明显。更具可行性的模式包括:
第一,定位跨境银行:重点服务中国—莫桑比克贸易、非洲区域贸易、外商投资及国际工程承包。
第二,定位产业金融银行:围绕LNG、矿产、港口、物流、电力、基础设施及农业产业链构建金融服务体系。
第三,发展贸易金融:重点包括信用证、保函、出口融资、进口融资、应收账款融资及供应链金融。
第四,发展人民币业务:争取建立人民币账户、人民币贸易结算、人民币融资及人民币清算能力。
第五,采用数字化经营:建立“少网点+强数字渠道+代理网络+移动金融”运营模式,降低运营成本。
第六,避免与大型银行正面竞争:BCI、Millennium bim和Standard Bank在大众零售存款市场已具有明显先发优势;新银行更适合通过产业金融、跨境金融和数字金融建立差异化市场定位。
(四)新设银行准入前尽调清单
1.牌照路径:拟申请商业银行牌照,还是先通过金融公司、支付机构、外汇兑换或微型银行切入?
2.最低资本与实际资本:17亿梅蒂卡尔仅为公开最低注册资本参考,实际资本应覆盖三年业务计划、风险加权资产增长、流动性压力和IT投入。
3.股东审查:最终受益所有人、资金来源、制裁记录、跨境股权结构、关联交易及持续增资承诺。
4.治理与本地化:董事会构成、独立董事、风险管理、合规、内审、反洗钱负责人及本地管理团队。
5.外汇模式:是否有稳定外币资金来源、代理行额度、出口企业客户群及结汇合规能力。
6.系统与数据:核心银行系统、支付接口、METIX接入、移动钱包互联、数据保护与网络安全。
7.AML/CFT:客户尽调、受益所有人识别、可疑交易报告、制裁筛查、代理行尽职调查和培训体系。
8.退出与处置安排:资本补充承诺、流动性应急计划、处置资金及监管沟通机制。
其中,外汇来源稳定性应置于与资本充足率同等重要的位置。IMF已将外汇短缺、财政赤字、汇率弹性不足和银行主权敞口列为相互关联的结构性问题。
六、风险—机遇综合评估
七、结论
莫桑比克已经形成以商业银行为核心、移动金融快速发展、资本市场逐步扩张的多层次金融体系。其金融体系具有六个鲜明特点:
第一,银行体系稳健性较强。2025年资本充足率达28.1%,长期明显高于12%的监管最低要求,整体不存在明显资本不足问题。
第二,银行市场高度集中。BCI、Millennium bim和Standard Bank三家系统重要性银行长期占据市场主导地位。
第三,外资银行占主导。南非、葡萄牙及其他国际金融资本在银行体系具有显著影响力,制度本身并不排斥外资进入。
第四,实体经济融资不足。银行信贷占GDP比例较低,银行资产配置相对保守,政府证券占比较高,中小企业融资仍存在明显缺口。
第五,移动金融正在重构金融市场。移动货币账户已达传统银行账户数量的数倍,METIX即时支付系统和2026年新《国家支付系统法》将进一步推动金融数字化。
第六,外汇短缺是当前最现实的系统性约束。出口收入50%强制兑换制度被延长,反映外汇供求矛盾仍较突出;银行商业模式设计必须把外汇流动性管理置于重要位置。
综合判断,莫桑比克并不是一个“缺少银行”的市场,而是一个仍然缺乏专业化、跨境化、产业化和数字化金融服务的市场。新设国际商业银行的核心竞争逻辑不应是复制现有商业银行,而应围绕“跨境金融+产业金融+贸易金融+人民币业务+数字金融”建立差异化体系。
对于拟以中国资本或中莫合作方式设立的银行而言,可以重点发挥中国在资本、产业、贸易、工程、数字支付和供应链方面的资源优势,将银行定位为连接“中国资本—中国企业—莫桑比克产业—非洲市场”的金融平台。
从长期看,随着天然气、矿业、港口物流、能源及基础设施投资释放,以及区域贸易和中非经贸关系进一步发展,莫桑比克金融体系仍具有较大结构性发展空间。但进入该市场的关键并非单纯判断“银行业是否赚钱”,而是必须解决四个核心问题:监管准入是否可行;资本结构是否可靠;外汇来源是否稳定;商业模式是否真正具有差异化。
这四项因素,将是判断在莫桑比克设立一家新商业银行是否具备长期可行性的核心标准。
资料文献目录
1. Banco de Moçambique, Annual Report 2025, 2026.
https://www.bancomoc.mz/media/fwmnx2tk/annual-report-2025.pdf
2. Banco de Moçambique, Relatório Anual 2025, 2026.
https://www.bancomoc.mz/media/h2sh1frd/relat%C3%B3rio-anual-2025.pdf
3. Banco de Moçambique, Annual Report 2024, 2025.
https://bancomoc.mz/media/cmhhgbsl/2025-10-20_banco-de-moc-ambique_report-and-accounts-23-07-2025-_v06.pdf
4. Banco de Moçambique, Financial Inclusion Report 2025, 2026.
https://www.bancomoc.mz/media/wn0jhtef/financial-inclusion-report-2025.pdf
5. Banco de Moçambique, Relatório de Inclusão Financeira 2025, 2026.
https://bancomoc.mz/media/iprhv2wm/relat%C3%B3rio-inclus%C3%A3o-finaceira-2025.pdf
6. Banco de Moçambique, “Law No. 15/2026 of 2 July – Approves the National Payment System Law,” 2026.
https://www.bancomoc.mz/en/media/highlights/law-no-15-2026-of-2-july-approves-the-national-payment-system-law/
7. Banco de Moçambique, Lei n.º 15/2026, de 2 de Julho — Aprova a Nova Lei do Sistema Nacional de Pagamentos, 2026.
https://www.bancomoc.mz/media/tpliegzt/lei-n-%C2%BA-15-2026-de-2-de-julho-aprova-a-nova-lei-do-sistema-nacional-de-pagamentos.pdf
8. International Monetary Fund, Republic of Mozambique: 2025 Article IV Consultation—Staff Report, IMF Country Report No. 26/1, 2026.
https://www.imf.org/-/media/files/publications/cr/2026/english/1mozea2026001-source-pdf.pdf
9. International Monetary Fund, “IMF Executive Board Concludes 2025 Article IV Consultation with Mozambique,” February 14, 2026.
https://www.imf.org/en/news/articles/2026/02/14/pr-26052-mozambique-imf-executive-board-concludes-2025-article-iv-consultation-with-mozambique
10. Financial Action Task Force(FATF)及ESAAMLG关于莫桑比克反洗钱、反恐融资评估及后续报告相关公开文件,2025–2026。
11. European Commission, Commission Delegated Regulation (EU) 2026/83, January 9, 2026.
https://eur-lex.europa.eu/eli/reg_del/2026/83/oj/eng
12. AMAN Alliance / Lusa, “Mozambique: Anti-money laundering plan aims to avoid return to FATF grey list,” 2025.
https://www.aman-alliance.org/Home/ContentDetail/102939
13. Banco Comercial e de Investimentos(BCI), Relatório & Contas 2025, 2026.
https://www.bci.co.mz/ficheiros/2026/05/BCI-RELATORIO-E-CONTAS-2025_WEB.pdf
14. Banco Comercial e de Investimentos(BCI), Annual Report 2024, 2025.
https://www.bci.co.mz/ficheiros/2025/12/BCI_Relatorio_Contas-2024_Web_Ingles_03122025.pdf
15. Moza Banco, Relatório de Contas 2025, 2026.
https://www.mozabanco.co.mz/media/mwvnk0gg/moza-banco_rc25_canal-de-mo%C3%A7ambique_dv-v4_11mai26.pdf
16. Bolsa de Valores de Moçambique(BVM),2025–2026年市场统计、上市公司及融资数据公开披露。