研报速递

当 3.23 亿老年人面临 "吃饭难" 的现实困境,当营养不良率与肥胖率在同一代人身上并存,适老食品早已不是 "把食物打碎" 那么简单。从 2018 年标准空白到 2024 年团体标准落地,从营销概念到精准营养方案,这个横跨食品、医疗、养老三大领域的交叉产业,正在经历从 "有没有" 到 "好不好" 的关键一跃。本文基于头豹研究院行业报告,系统梳理适老食品的需求底座、供给缺口、竞争格局与未来趋势,勾勒这一蓝海市场的真实图景。
一、适老食品的定义与产业定位
适老食品是以改善食物物理性状、调整营养成分为核心,适配老年人咀嚼吞咽功能下降、营养不良等生理特点的特殊食品。与聚焦特殊疾病人群的特医食品、侧重单一营养素补充的强化食品不同,适老食品以适配老年人生理特征为根本出发点,通过差异化品类满足不同健康状态老年人的膳食需求。
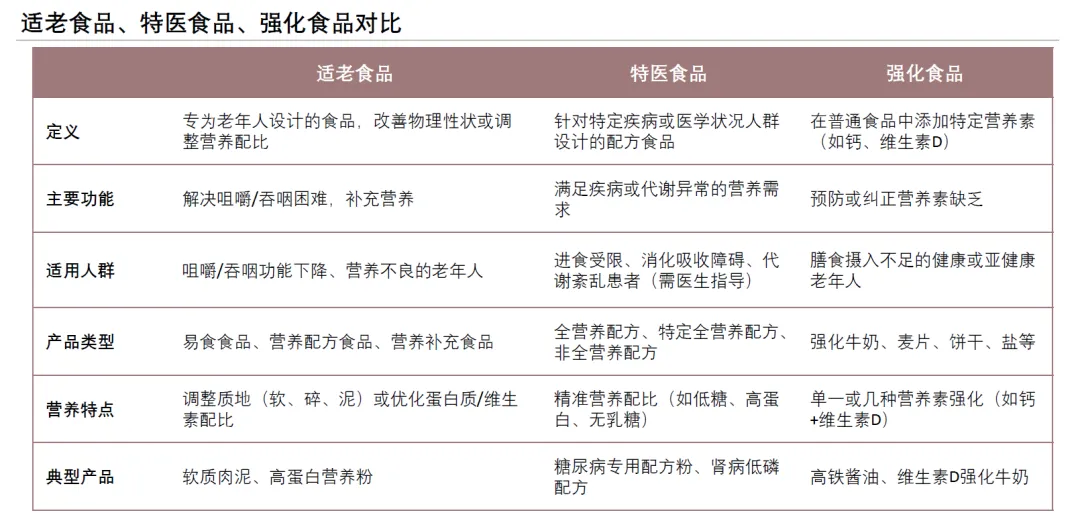 来源:头豹研究院,中国适老食品行业研究报告(2026)
按照功能定位和适用人群差异,适老食品可分为三大品类。第一类是易食食品,通过物理加工使质地更柔软,便于咀嚼和吞咽,如软质肉糜、糊状蔬菜,核心功能是解决进食困难,适用于咀嚼吞咽功能障碍者,可替代常规饮食。第二类是老年营养配方食品,调整蛋白质与钙比例、增加膳食纤维含量,全营养科学配方,核心功能是预防营养不良,适用于消化功能减退、营养摄入不足的衰弱老人,可作为部分或完全代餐。第三类是老年营养补充食品,强化维生素 D、B12 等易缺乏营养素,核心功能是针对性营养补给,适用于存在特定营养素缺乏者,作为日常饮食补充。
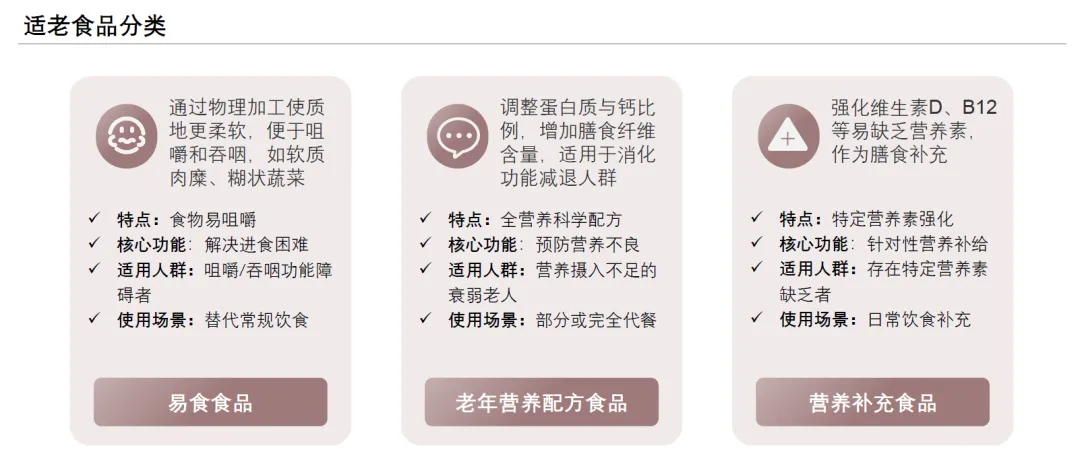 来源:头豹研究院,中国适老食品行业研究报告(2026)
这一分类清晰界定了适老食品的产业边界。易食食品解决的是 "吃不下" 的问题,营养配方食品解决的是 "吃得不够" 的问题,营养补充食品解决的是 "吃得不对" 的问题,三者共同构成覆盖从健康老人到衰弱老人、从预防到干预的完整产品矩阵。
二、老年人营养现状构成产业需求基础
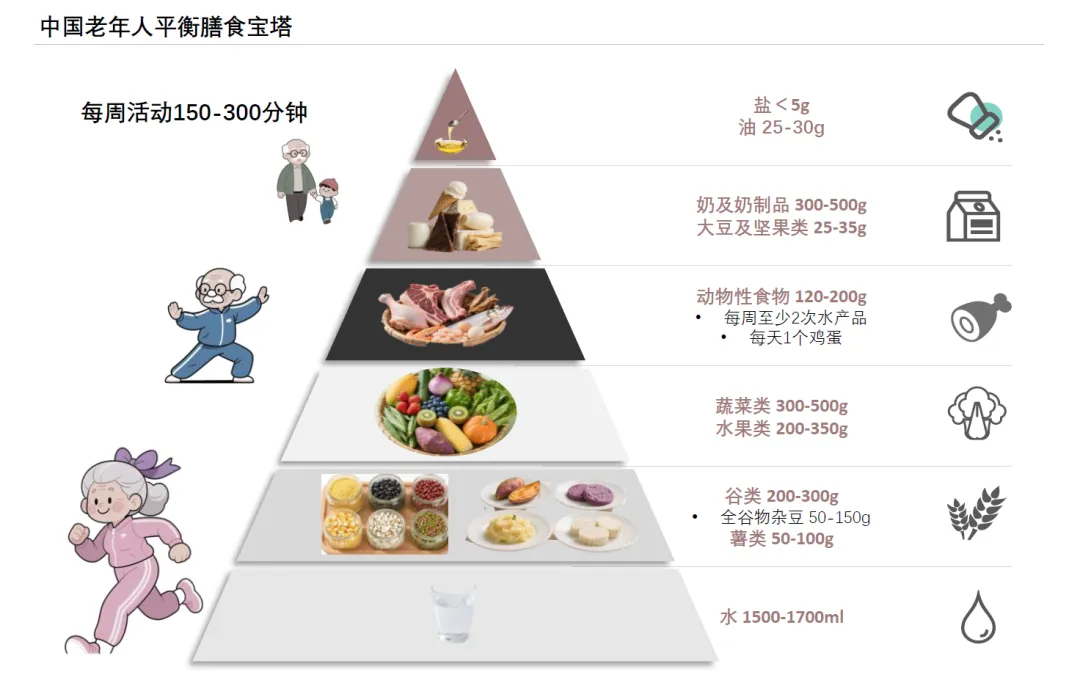
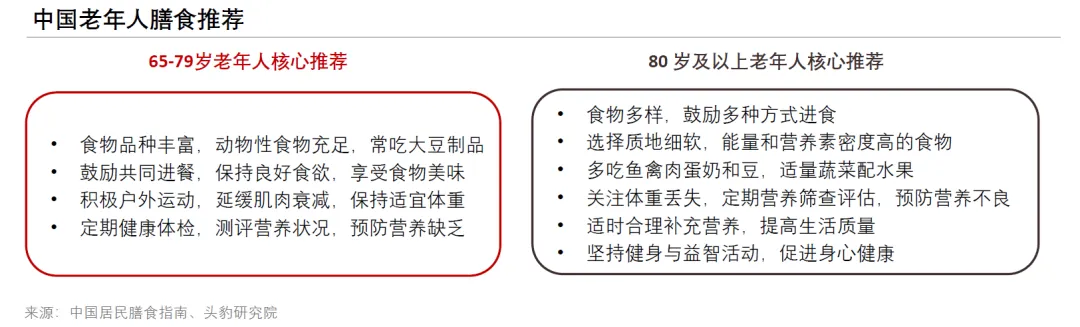
理解适老食品产业必须从老年群体的营养现状出发。中国老年人平衡膳食宝塔以 5 层结构明确 5 大类食物推荐量,依据 1600 至 2400 千卡每日的能量需求设定摄入量,杂粮占谷类三分之一、深色蔬菜占一半,同时强调食物易吸收、高营养素密度,并涵盖饮水与身体活动建议。65 至 79 岁老年人核心推荐为食物品种丰富、动物性食物充足、常吃大豆制品、积极户外运动、定期营养筛查;80 岁及以上老年人则进一步强调选择质地细软、能量和营养素密度高的食物,定期营养筛查评估,适时合理补充营养。
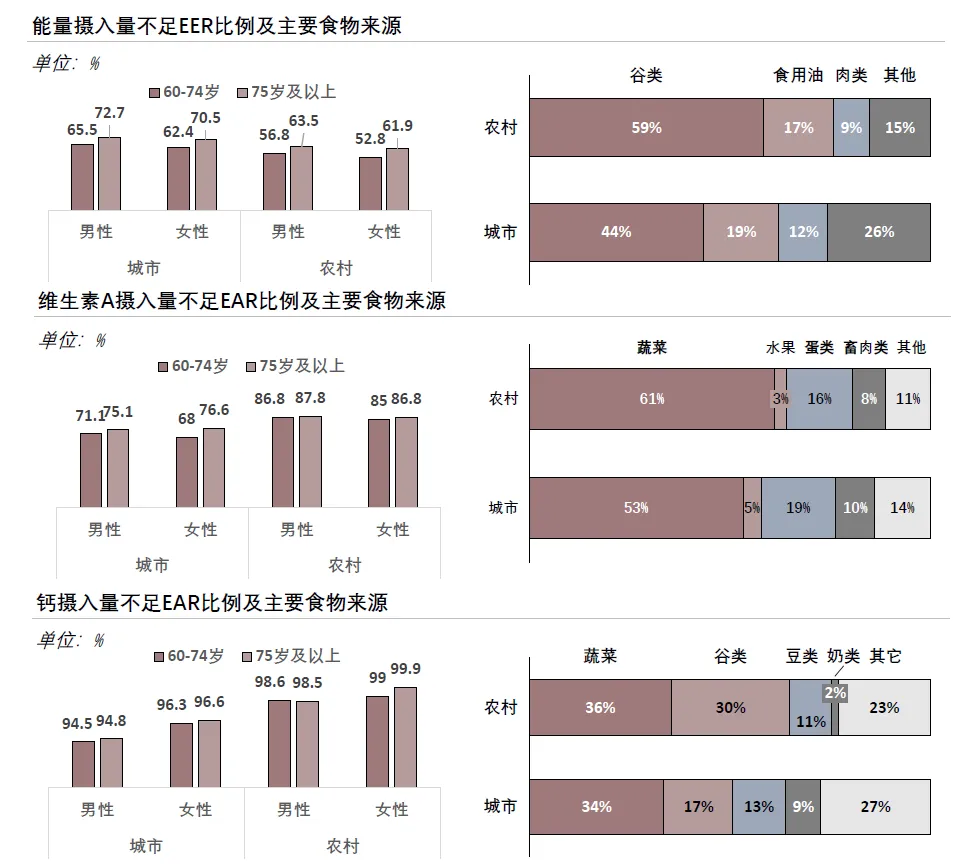
然而现实膳食结构与推荐标准存在显著差距。中国老年人膳食结构呈现单一化特征,农村地区以谷类为主,城市地区虽动物性食物摄入略多但仍不足,优质蛋白质和微量营养素摄入普遍未达推荐量。能量摄入不足比例在城市 60 至 74 岁男性中为 65.5%,75 岁以上农村女性高达 61.9%;维生素 A 摄入不足比例在农村 75 岁以上男性中达 86.8%;钙摄入不足比例更为严峻,农村 75 岁以上女性接近 100%。奶类摄入量普遍偏低,钙主要依赖蔬菜和谷类等吸收率较低的食物来源。农村老年人营养状况更为严峻,75 岁以上高龄人群问题尤为突出。
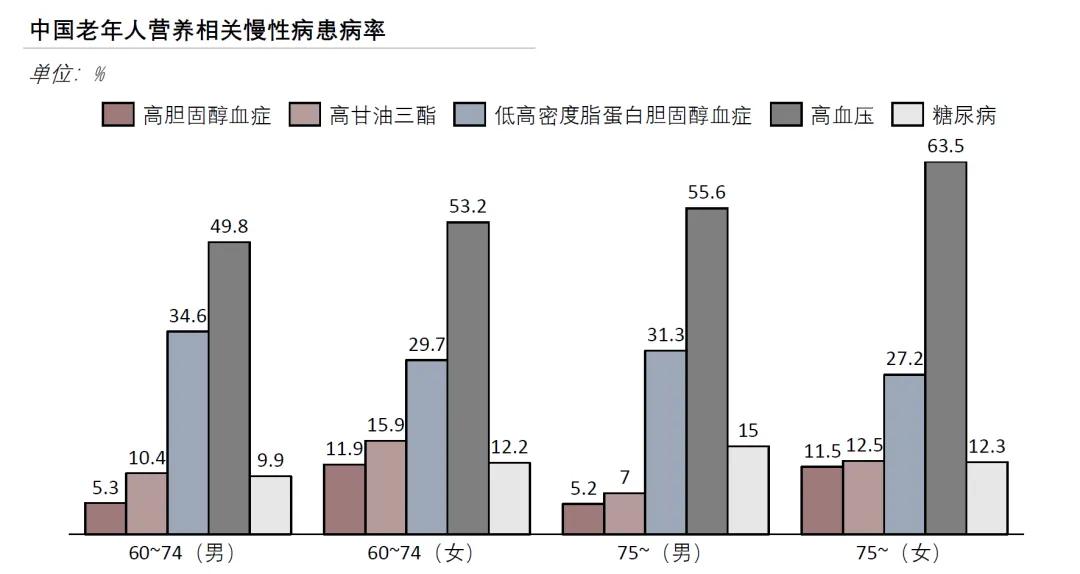
老年慢性病高发进一步放大了营养干预的紧迫性。60 至 74 岁男性高血压患病率达 49.8%,女性 53.2%;75 岁以上男性高血压患病率达 55.6%,女性更是高达 63.5%。糖尿病患病率在 60 至 74 岁人群中约 10% 至 12%,75 岁以上升至 15% 左右。性别差异明显,男性高胆固醇血症和高血压问题突出,女性更易患低高密度脂蛋白胆固醇血症和糖尿病。
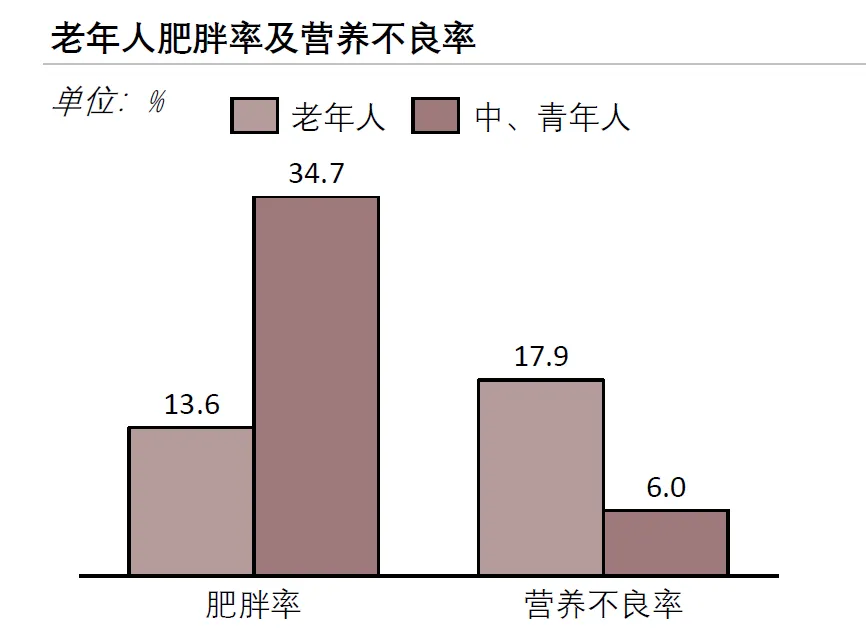
更为矛盾的是,老年群体同时面临营养过剩与营养不良并存的双重挑战。老年人肥胖率为 13.6%,虽低于中青年人群的 34.7%,但营养不良率高达 17.9%,远高于中青年人群的 6.0%。这一结构性失衡既反映出膳食质量不佳、营养知识缺乏等个体问题,也暴露出社会支持体系不完善等系统性缺陷,亟需构建涵盖膳食指导、营养强化、健康管理的多元化干预体系。
三、发展历程与政策环境
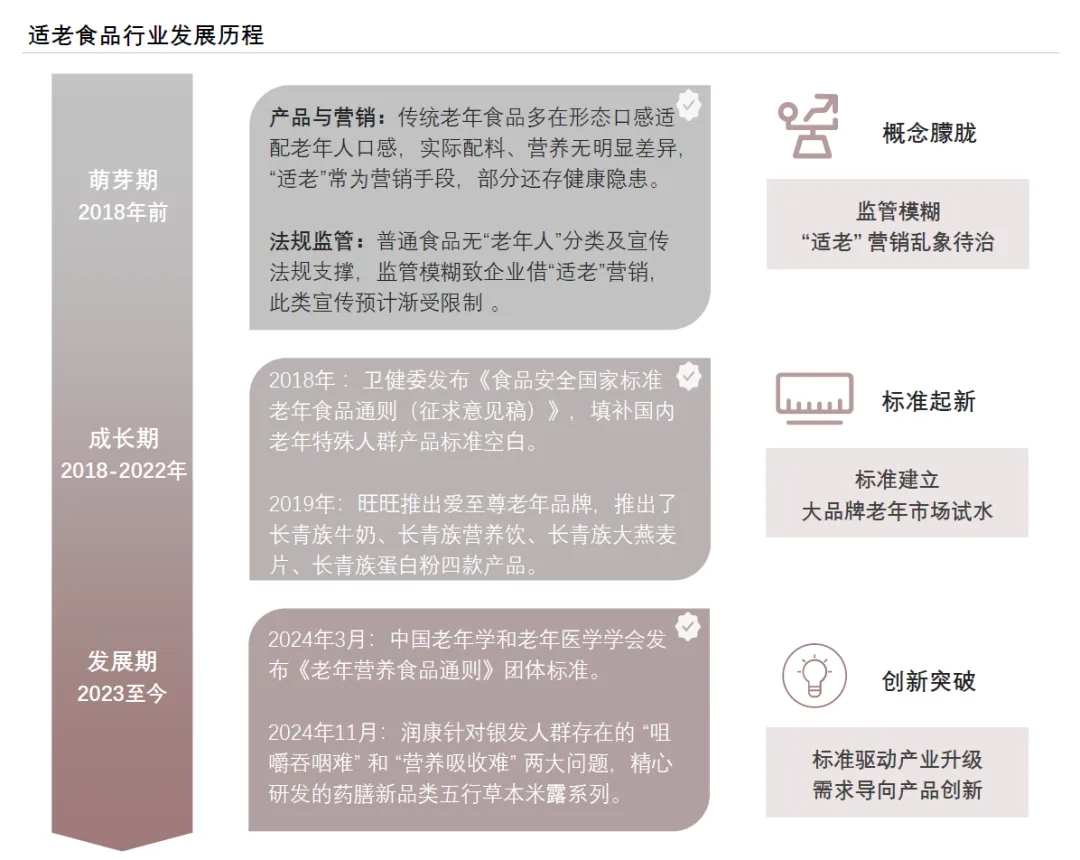
中国适老食品产业经历了从无序探索到规范发展的转型过程。萌芽期为 2018 年以前,传统老年食品多在形态口感上适配老年人口感,实际配料和营养无明显差异,"适老" 常为营销手段,部分产品还存在健康隐患,普通食品无 "老年人" 分类及宣传法规支撑,监管模糊导致企业借 "适老" 营销。
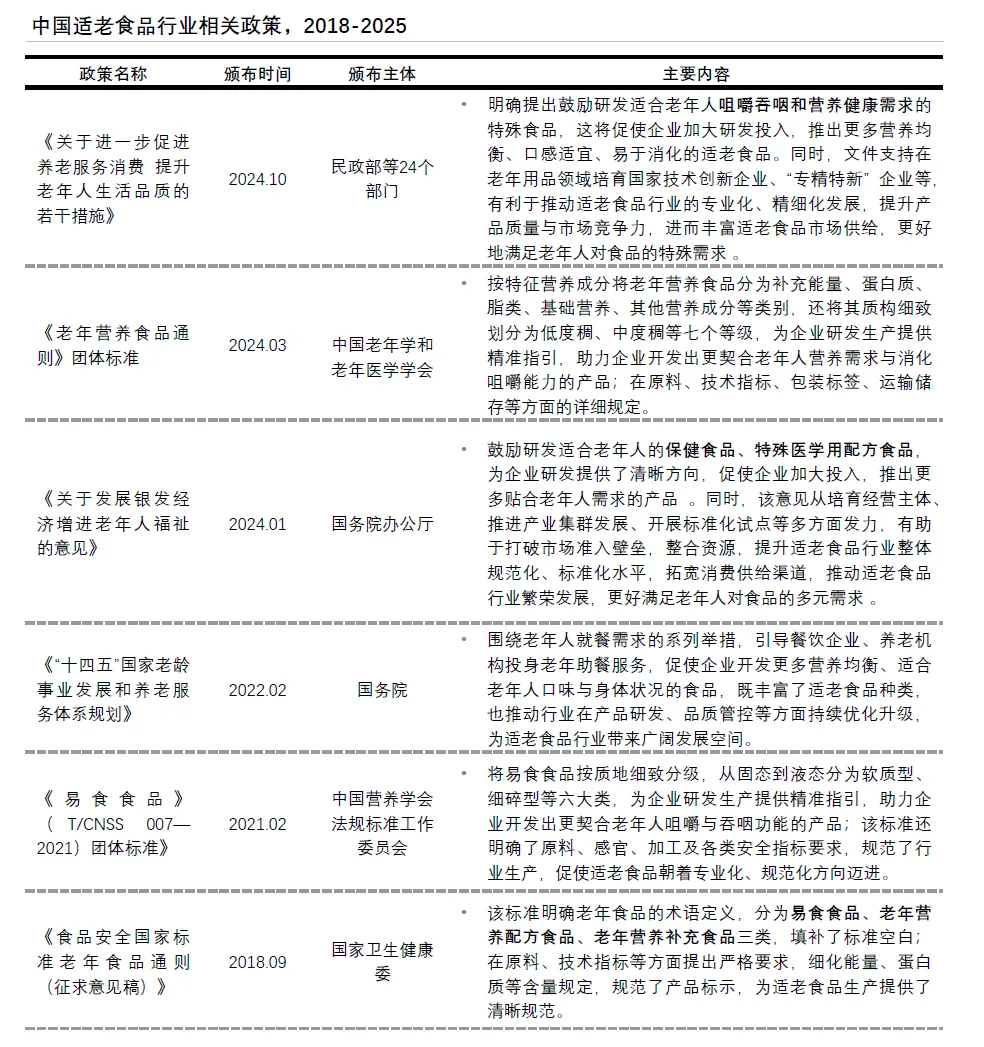
成长期为 2018 至 2022 年,标准建设开始起步。2018 年 9 月国家卫健委发布《食品安全国家标准老年食品通则(征求意见稿)》,首次填补国内老年特殊人群产品标准空白。2019 年旺旺推出爱至尊老年品牌,发布长青族牛奶、长青族营养饮、长青族大燕麦片、长青族蛋白粉四款产品,标志着大品牌开始试水老年市场。2021 年 2 月中国营养学会发布《易食食品》团体标准,将易食食品按质地从固态到液态分为软质型、细碎型等六大类,明确原料、感官、加工及安全指标要求。
发展期为 2023 年至今,创新突破和标准驱动产业升级。2024 年 3 月中国老年学和老年医学学会发布《老年营养食品通则》团体标准,按特征营养成分将老年营养食品分为补充能量、蛋白质、脂类、基础营养、其他营养成分等类别,并将质地划分为低度稠、中度稠等七个等级,为企业研发生产提供精准指引。2024 年 11 月润康针对银发人群 "咀嚼吞咽难" 和 "营养吸收难" 两大问题,推出药膳新品类五行草本米露系列。
 来源:头豹研究院,中国适老食品行业研究报告(2026)
政策层面形成了自上而下的推动体系。2022 年 2 月国务院印发《"十四五" 国家老龄事业发展和养老服务体系规划》,围绕老年人就餐需求引导餐饮企业和养老机构投身老年助餐服务。2024 年 1 月国务院办公厅发布《关于发展银发经济增进老年人福祉的意见》,鼓励研发适合老年人的保健食品、特殊医学用途配方食品。2024 年 10 月民政部等 24 部门联合印发《关于进一步促进养老服务消费提升老年人生活品质的若干措施》,明确提出鼓励研发适合老年人咀嚼吞咽和营养健康需求的特殊食品,支持在老年用品领域培育国家技术创新中心和 "专精特新" 企业。
四、市场规模与供需结构性矛盾
在人口老龄化加深、备老需求前置和政策持续催化的多重作用下,中国适老食品市场规模稳步增长。2020 年市场规模为 9430.3 亿元,2024 年增至 11940.6 亿元,年复合增长率达 6.1%。预计到 2029 年将进一步攀升至 14639.4 亿元,年复合增长率为 4.1%。作为参照,2025 年中国保健食品整体市场规模约 2400 亿元,其中 60 岁以上老人每日服用营养保健食品的比例达 38.2%,为各年龄段最高。
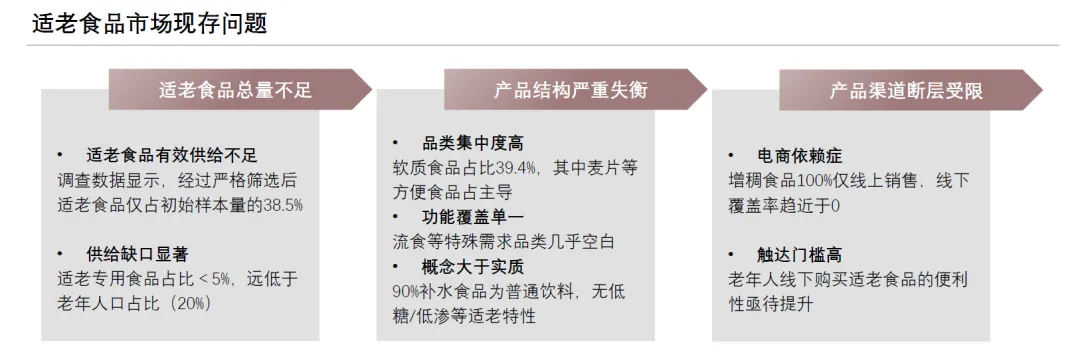
与市场规模稳步扩张形成强烈反差的是供给端的严重结构性短缺。2024 年一项覆盖 1089 个产品的市场调研显示,经过三轮筛选最终仅 419 个产品符合基本适老标准,专业适老产品占比不足 5%。市场呈现明显的品类失衡特征:软质食品 165 个,以麦片为代表的方便食品占主导;营养补充食品 161 个;流质食品仅 35 个,几乎为空白;补水食品 38 个,其中 90% 为普通饮料,无低糖、低渗等适老特性;增稠食品仅 20 个,且 100% 依赖电商渠道,线下覆盖率趋近于零。
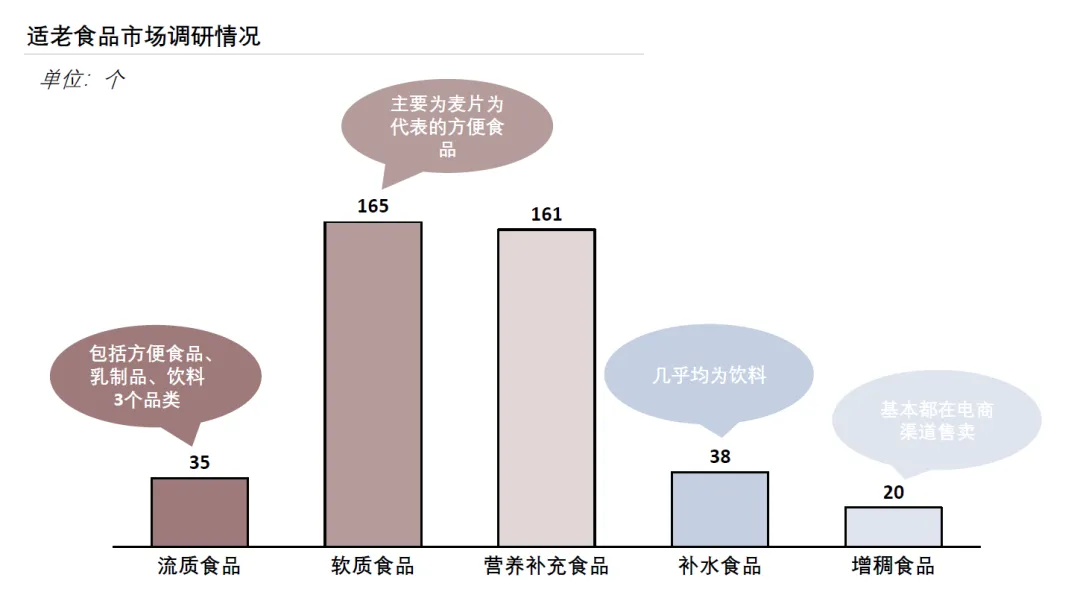
这组数据揭示了三大核心问题。一是适老食品总量不足,经过严格筛选后的适老食品仅占初始样本量的 38.5%,远低于老年人口占总人口的比例。二是产品结构严重失衡,品类集中度高,流质食品等特殊需求品类几乎空白,功能覆盖单一,90% 补水食品为普通饮料,概念大于实质。三是产品渠道断层受限,增稠食品 100% 线上销售,老年人线下购买适老食品的便利性亟待提升。
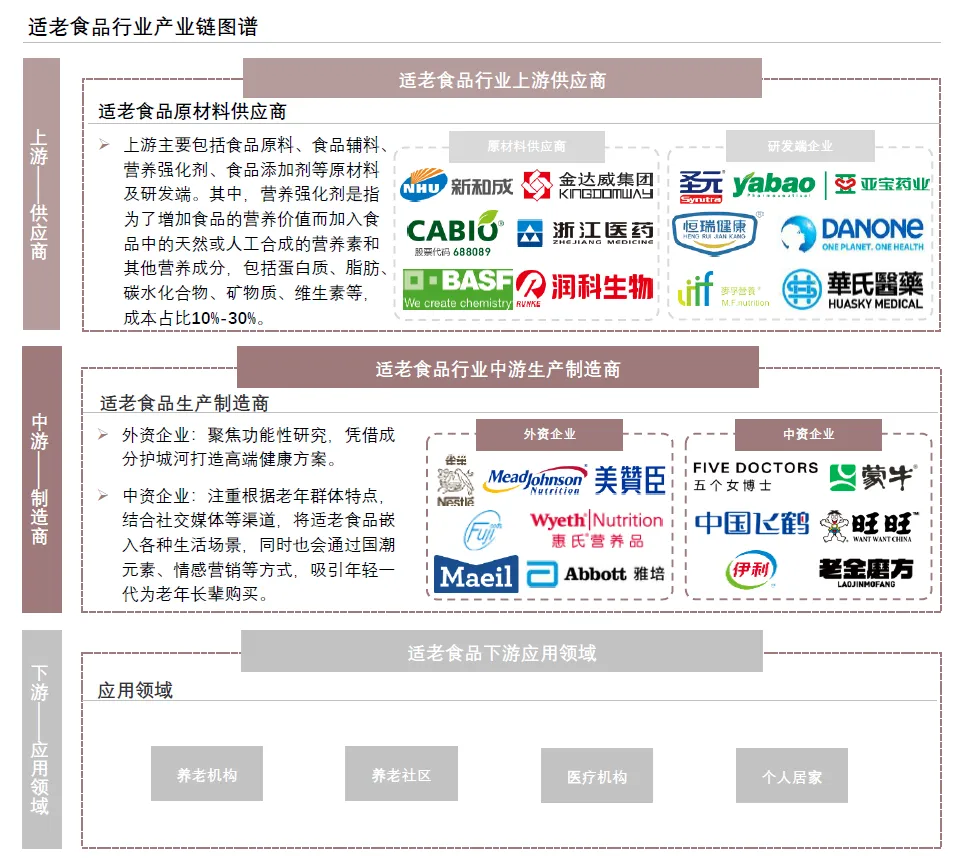
从产业链上游看,适老食品原材料价格呈现显著品类差异。薯类、叶菜类等基础蔬菜从产地到销地存在明显价格加成,而百合等特殊食材则出现价格倒挂现象。根茎类、瓜类等耐储食材的低成本优势为适老食品提供了稳定原料基础,但部分叶菜的高溢价可能制约精细化产品开发。
五、竞争格局与企业图谱
中国适老食品市场呈现传统乳企与创新品牌并存的多元化竞争格局。一方面,蒙牛、伊利等传统乳业巨头凭借成熟的老年人奶粉产品线和强大的渠道优势,牢牢占据基础营养市场的主导地位。另一方面,玛士撒拉、碳求健康科技等新兴企业通过开发高蛋白医学营养品、低 GI 功能性食品等创新产品实现差异化竞争,糖友饱饱等垂直品牌则专注于老年人控糖食品这一细分市场。
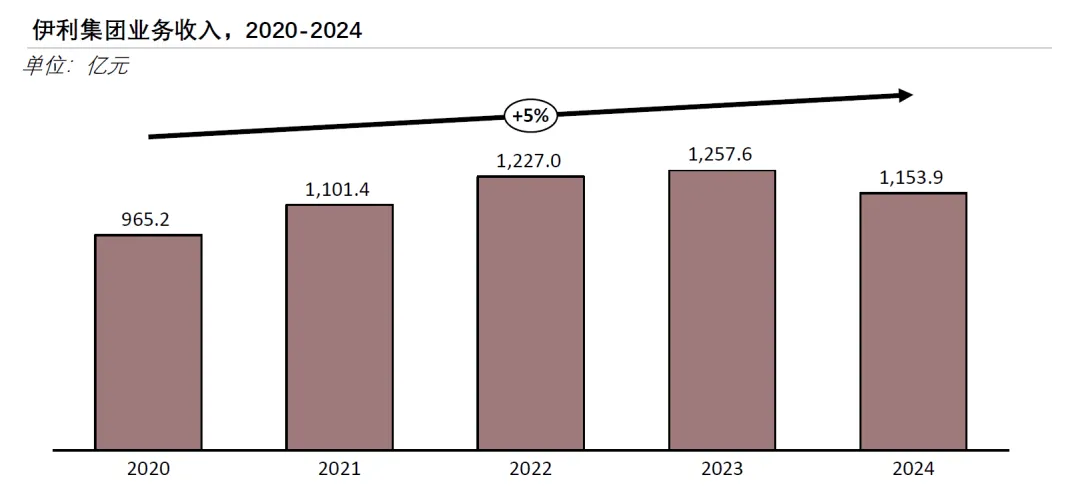
伊利集团是传统乳企布局适老食品的典型代表。伊利成立于 1993 年,位居全球乳业五强,连续十一年蝉联亚洲乳业第一,2024 年营收达 1153.9 亿元。旗下 "欣活" 品牌立足中老年精准营养需求,结合西式营养素与中式食养精华,形成悠享、纾糖、骨能、心活、勉益等多款定制化产品矩阵。悠享系列添加酸枣仁粉等助眠成分主打助眠功效,纾糖系列搭配灵芝等成分适合控糖人群,骨能系列含 CBP 等成分专注呵护骨关节,心活系列添加鱼油粉等成分守护心血管,勉益系列含牛初乳粉等成分以增强免疫力为核心。伊利欣活坚持 0 蔗糖配方,契合老年人控糖等健康需求,2024 年伊利成人奶粉业务零售额市场份额达到 24%,较上年提升 0.8 个百分点,稳居行业第一。
值得注意的是,尽管国内市场创新不断,但与日本成熟的介护食品体系相比,中国在易咀嚼、营养强化等适老食品细分领域的发展仍显不足,专业化的吞咽障碍食品市场尚待开发。日本介护食品经过多年发展已形成从均质糊状到正常质地的完整分级体系,配套明确的生产标准和消费认知,中国企业在这一领域仍有较大追赶空间。
六、六大趋势重塑产业未来
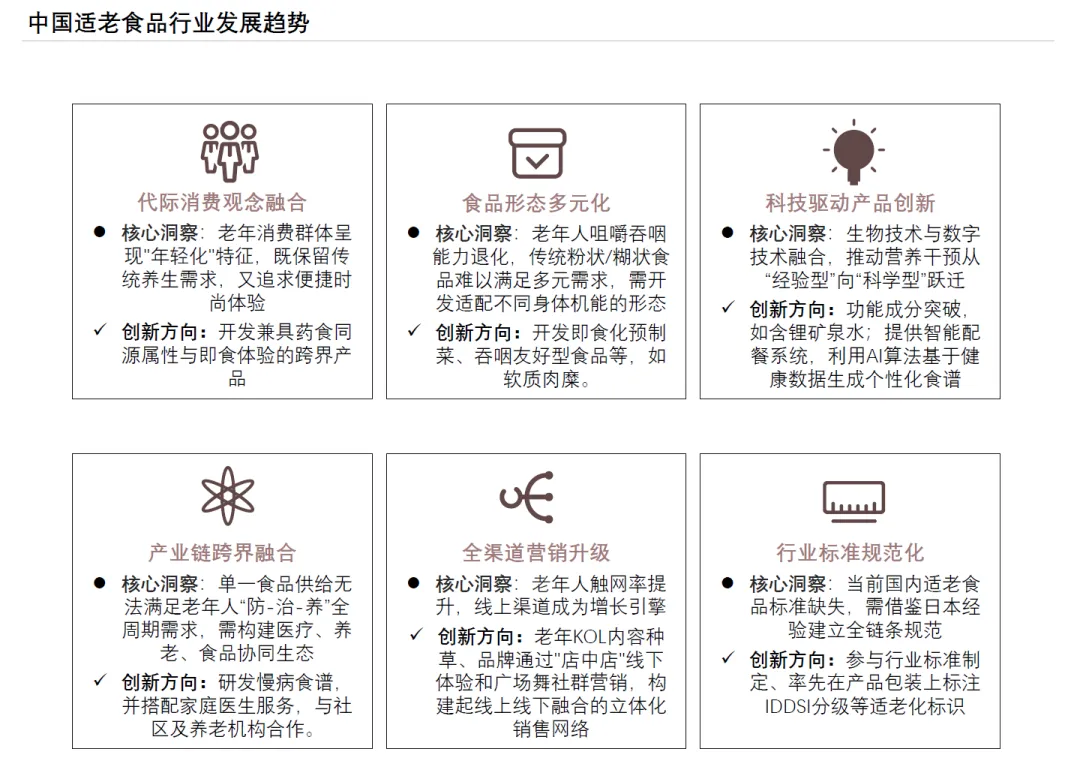
中国适老食品产业正通过科技创新与产业协同,实现从基础营养供给向精准化、智能化、场景化的系统性升级。
第一,代际消费观念融合推动产品创新。老年消费群体呈现 "年轻化" 特征,既保留传统养生需求,又追求便捷时尚体验。企业将开发兼具药食同源属性与即食体验的跨界产品,满足备老人群和低龄老人的双重需求。
第二,食品形态多元化适配不同身体机能。老年人咀嚼吞咽能力退化,传统粉状和糊状食品难以满足多元需求。产品将向适配不同身体机能的形态演进,即食化预制菜、吞咽友好型食品如软质肉糜等新品类将加速涌现。
第三,科技驱动产品从 "经验型" 向 "科学型" 跃迁。生物技术与数字技术深度融合,功能成分突破如含锂矿泉水等新型原料不断涌现,智能配餐系统利用 AI 算法基于健康数据生成个性化食谱,将推动营养干预从经验驱动转向数据驱动。
第四,产业链跨界融合催生 "医食结合" 新生态。单一食品供给无法满足老年人 "防、治、养" 全周期需求,企业将构建医疗、养老、食品协同生态,研发慢病食谱并搭配家庭医生服务,与社区及养老机构合作。
第五,全渠道营销体系升级。老年人触网率提升使线上渠道成为增长引擎,老年 KOL 内容种草、品牌通过 "店中店" 线下体验和广场舞社群营销,将构建起线上线下融合的立体化销售网络。
第六,行业标准规范化进程加速。当前国内适老食品标准仍在完善中,企业将参与行业标准制定,率先在产品包装上标注 IDDSI 分级等适老化标识,建立全链条规范,为产业高质量发展提供制度保障。
七、结语
中国适老食品产业正站在从营销概念向规范化发展转型的关键节点。3.23 亿老年人口、17.9% 的营养不良率和超过 80% 的慢性病患病率构成了坚实的需求底座,而专业适老产品不足 5% 的供给占比则意味着巨大的市场空间。
从产业演进方向看,未来竞争的核心不再是简单的形态适老化或概念营销,而是基于精准营养科学、全周期健康管理和医食融合生态的综合能力比拼。具备临床医学背书、精准营养研发能力和全渠道触达网络的企业将获得先发优势。随着标准体系完善、核心技术突破和消费认知提升,适老食品将从银发经济中的边缘品类成长为连接大健康与养老产业的关键枢纽,最终形成覆盖预防、干预、康复全周期的多层次、专业化市场格局,让每一位老年人都能从容享受属于自己的 "幸福食光"。