
 研报速递
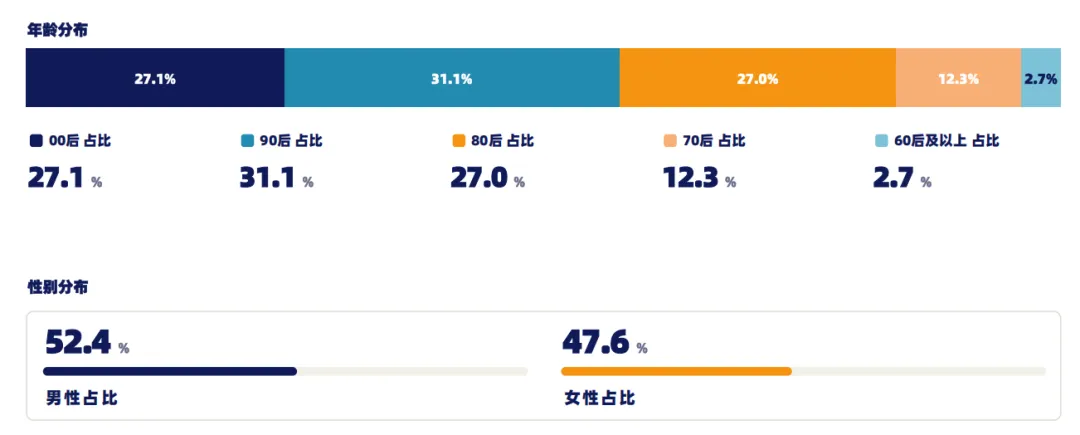
当冲锋衣成为地铁通勤的标配、越野跑名额要靠手速去抢,几乎所有人都说"户外火了"。然而热度只是起点:增长不再狂飙,消费者开始分化,钱也不再往同一个方向流。来自不同年龄段、多层级城市消费者的2,000份问卷,照见了这种变化——户外没有降温,但游戏规则正在改写。看懂这些信号,就知道下半场的牌该怎么打。
一、热潮没有退,只是换了节奏
(1)户外正在变成"日常动作"
参与人数站上5.4亿,参与习惯也在固化:每周至少参与一次的受访者占66.1%,其中每周三次以上的占28%;过去一年运动频率"明显增加"的占45.7%,减少的只有5.8%。徒步、骑行、登山、露营计划增加参与的比例均超40%,徒步以61.2%居首。"走路进自然"成了门槛最低、覆盖最广的户外方式,基本盘比想象中稳。
(2)装备消费进入"常态化"
增量放缓不等于收缩。消费金额增长的人群占35.4%,明显高于下降的13.1%,超过一半的人消费持平。品类上,冲锋衣/软壳衣购买率61.6%居首,防晒衣57.5%紧随其后。冲锋衣的场景早不限于山野——超六成人在轻运动和城市通勤中同样穿它。
(3)钱集中在"中间地带",高端靠年轻一代
年度装备支出最集中在500—2000元(42%),2000—5000元占27.4%,合计近七成。90后在5000元以上区间占比为各代际最高,00后与80后接近;70后、60后整体保守,但对高品质装备仍有付费意愿。
二、钱包更理性了:消费者为"质价比"买单
(1)决策四要素,没有一个是"便宜"
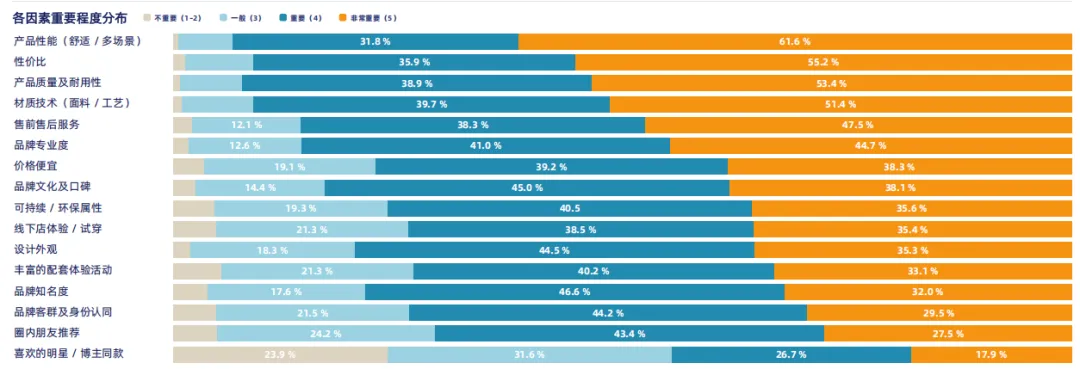
购买装备最重要的决策因素,依次是产品性能(61.6%)、性价比(55.2%)、质量与耐用性(53.4%)、材质技术(51.4%)。但性价比不等于低价——同一预算下,68.9%的人把性能放首位,外观优先的只有5.8%。环保属性有35.6%的人认为"非常重要",更多人则是"关注但不影响购买"(49.2%):它是加分项,还不是决定项。
(2)渠道版图被重排:拼多多冲进前四
天猫/淘宝(66.5%)、京东(55.8%)仍居前二,抖音以36.7%排第三。真正的变量在第四位:拼多多以25.8%的渗透率超过小红书、得物、快手等新渠道。线下没消失,只是功能变了:门店和迪卡侬仍是试穿体验主场,成交却越来越多发生在线上。渠道不再是一张"开店等客来"的牌桌,而是一份需要精算的流量账。
(3)联名可以,但别动性能
对时尚联名,76.8%的受访者持正面或中性态度。分寸在于:联名让户外文化被更多人看见,前提是产品性能过硬,它属于"传播策略"而非"产品策略"。把联名当主菜、把性能当配菜,透支的是最值钱的信任。
三、分化正在改写"谁在玩户外"
(1)女性玩家的"隐性门槛"
79.8%的受访者感受到行业氛围友好,但女性受访者中83.1%遭遇过至少一种参与障碍,57.3%明确感知女款产品在性能或设计上不如男款,43.6%感受到社群以男性视角为主导。门槛不在门口,而在版型与话语体系里。女性不是"小众增量",是被低估的存量。
(2)下沉市场:有场地,缺氛围
三四线及以下用户在地理上占优:县城/小镇57.5%的人认为"离户外环境近"是当地最大优势,节奏慢、场地免费也让参与频次不低。但"户外文化氛围"认同度不足15%,一线高达41.8%。有山有水,缺的是把人聚起来的圈子——这正是内容型、社群型品牌的卡位机会。
(3)亲子"孩子优先",宠物主"人宠平等"
亲子家庭里,30.7%的家长更愿为孩子花装备钱,只有5.1%优先自己,儿童装备市场因此相当稳定。宠物主则更"人宠平等":65.9%认为宠物和自己的装备消费同等重要,为宠物优先花钱(16.5%)与为自己(17.6%)几乎持平。
四、国产品牌的机会窗口已经打开
(1)信任的第一要素是技术
怎么看国产品牌?52%觉得"性价比不错,部分品类选国产",28.5%认为质量设计已能媲美国际品牌、会优先选国产。但决定信任上限的不是价格——提升国产信任度的关键因素里,技术性能以66.1%居首,远高于价格差距(40.5%);品牌历史(42.4%)、运动员背书(39.2%)、业内口碑(32.7%)紧随其后。国产替代的叙事,本质是"技术+时间"的叙事。
(2)00后是最值得攻坚的人群
00后对国产品牌的认可度暂时低于80后、90后,但在核心装备选国际品牌的人群里占比最高(33.5%)。他们还没形成品牌忠诚,既看重性价比、也在意品牌影响力——国产品牌有机会在这一代人的"第一件专业装备"里建立心智。
(3)最大的考题是"同质化"
受访者眼中最大的行业问题是品牌同质化(55.5%),其次是商业化过快(44.2%)和内容同质化(40.6%),基础设施不足(40.3%)与安全教育缺失(37.7%)被高频提及。"贴牌+营销"的打法正在失效,谁先补上技术、内容、服务的短板,谁就能在下一轮分化里拿到增量。
五、下半场的增量,藏在三个方向
(1)智能穿戴:最被期待的新入口
43.4%的受访者最想尝试"结合智能穿戴设备的户外运动"。实时监测、导航、安全预警,意味着装备不再只是挡风遮雨的一层布,而是能"说话"的伙伴。对品牌而言,这是下一张船票。
(2)"户外+文旅":从运动到目的地
41%的人期待把户外运动与深度旅行、文化体验结合。"目的地IP+户外活动"对地方文旅部门和户外品牌都是待开发的新地——用户要的不再是"去爬一座山",而是"去一个有故事的地方走一段路"。
(3)回流的关键不是降价,是时间和同伴
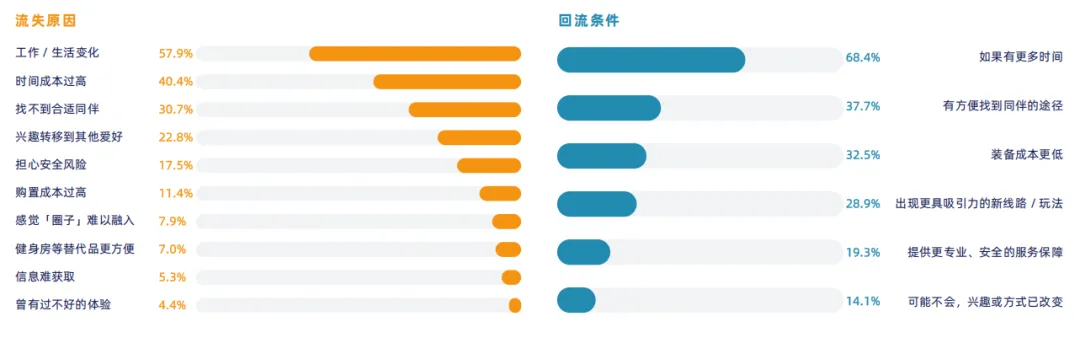
很多人不玩了,原因不是贵:工作/生活变化占流失原因的57.9%,时间成本过高占40.4%,找不到合适同伴占30.7%。68.4%的人说"如果时间更充裕,会考虑增加参与频率"。降低时间门槛、提供结伴匹配、优化入门产品性价比,比单纯降价更能拉回存量用户。
回头看,这一轮户外消费的变化其实不复杂:人更多了,也更挑了;钱没有消失,但只流向配得上它的产品。判断一个品牌能否吃到下半场红利,盯三个变量就够——技术是否真实、内容是否专业、对细分人群是否真正理解。市场份额,最终属于那些尊重常识、坚守长期主义的玩家。
如您有网络媒体发稿需求,可扫下方二维码免费咨询




