
 研报速递
10月19日证监会主席吴清在2026金融街论坛年会上明确表态,将加力推进券商高质量发展行动,支持行业并购重组和后续整合,加快建设国际一流投行。
10月21日中证协正式发布《证券行业示范实践第8号——证券公司并购重组》,作为国内首份券商并购专项操作指引,覆盖论证准备、并购交易、整合融合全流程,明确客户迁移、系统对接、人员安置等实操标准,推动行业并购从个案探索走向标准化、制度化。
近期券商并购呈现头部强强联合与地方国资区域整合双线并行的活跃格局,2024年以来全行业已有8起合并案例、涉及17家券商,叠加监管政策明确支持,行业整合节奏持续提速。
中金公司“三合一”重组:2026年10月26日已完成交割,东兴证券、信达证券于10月19日终止上市,新增发行约31.04亿股A股,11.36亿股股份将于10月29日上市流通。合并后“新中金”总资产约1.25万亿元,母公司净资本从481亿元增至1033亿元,营业网点从247家扩至441家,零售客户数突破1500万户,正式进入业务融合阶段。
国泰海通证券合并:2025年已完成整合,合并后总资产达2.11万亿元居行业首位,2025年全年营收631.07亿元、净利润278.09亿元,同比分别大增87.4%、113.52%,是当前国内资产规模最大的券商主体。
国联民生证券整合:作为新“国九条”后首单落地的券业并购,2025年全年营收76.73亿元、净利润20.09亿元,同比分别增长185.99%、405.49%;2026年8月启动业务层面深度切分,将财富管理相关资产划转至民生证券,自营类资产收回上市公司层面,整合进入精细化运营阶段。
地方国资主导的区域整合还包括东吴证券收购东海证券、湘财股份换股吸收合并大智慧。
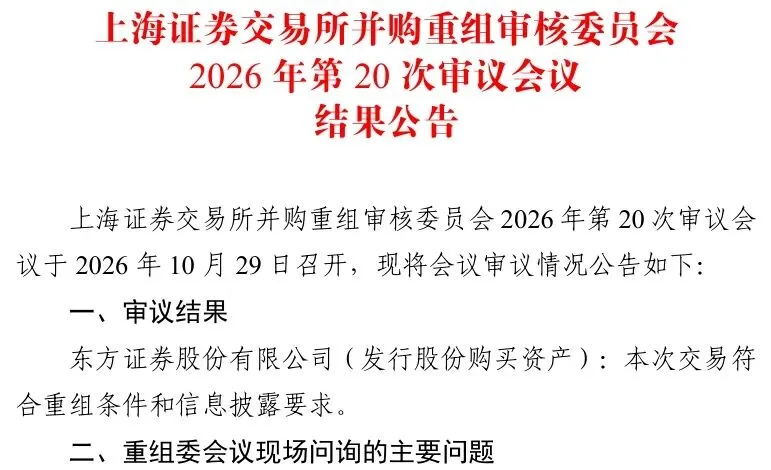
上海证券交易所并购重组审核委员会定于2026年10月29日召开2026年第20次并购重组审核委员会审议会议,东方证券股份有限公司(发行股份购买资产)获通过。
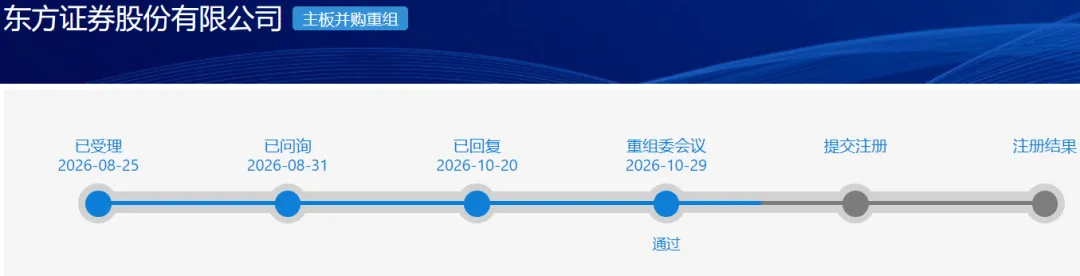
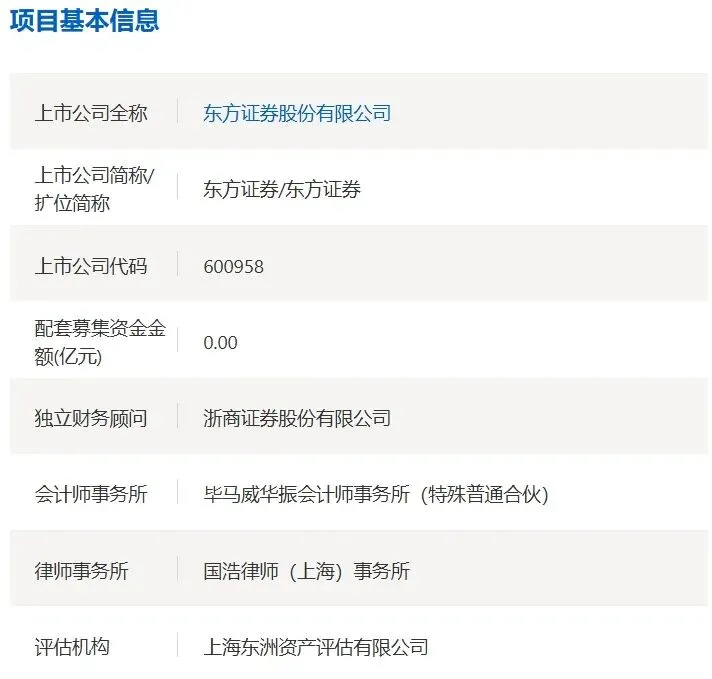
东方证券与上海证券拟实施合并重组,具体实施方式为东方证券通过发行A股股份及支付现金方式购买上海证券100%股权。本次合并重组立足服务国家战略和上海国际金融中心建设大局,有助于优化上海国资布局和深化国企改革,有效提升公司综合金融服务能力和核心竞争力,加快推进一流现代投资银行建设。
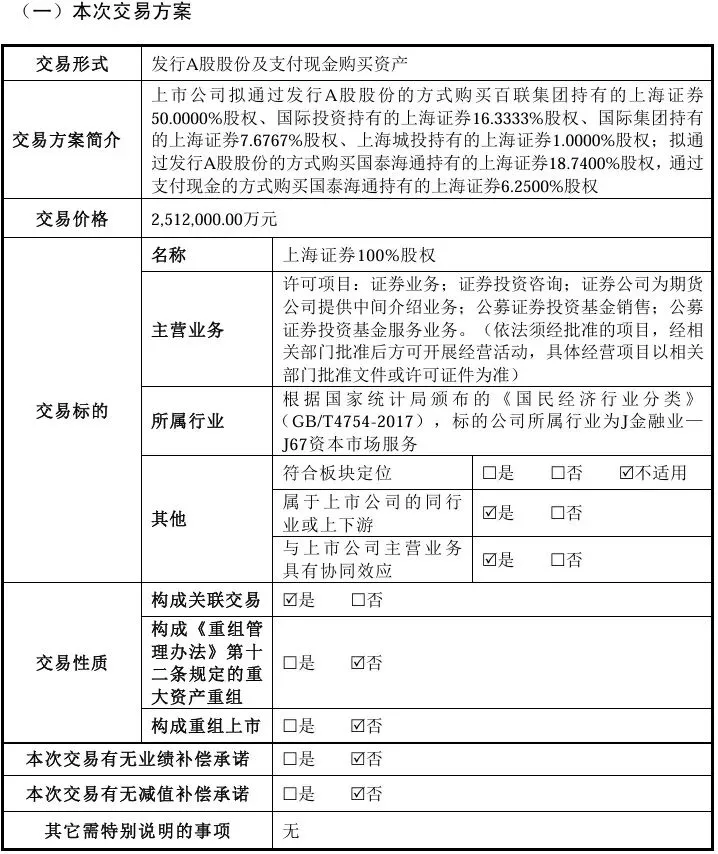
(二)交易标的评估情况
根据东洲评估出具并经上海市国资委备案的《资产评估报告》,本次交易对上海证券采用了市场法、资产基础法进行评估,最终选用市场法评估结果作为最终评估结论。
根据上述资产评估报告,截至2026年3月31日,标的公司合并报表口径归属于母公司所有者权益账面值为 2,012,077.07 万元,股东全部权益的评估值为2,511,984.00 万元,增值额为499,906.93 万元,增值率为24.85%。
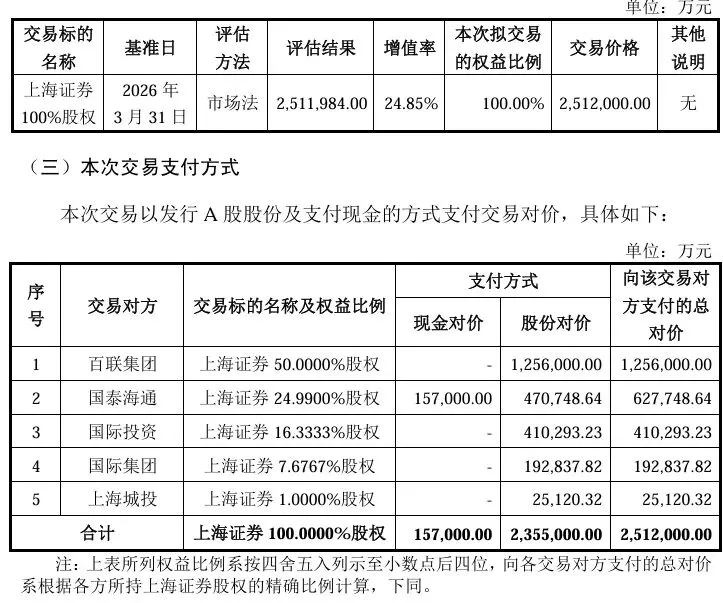
东方证券是一家经中国证监会批准设立的提供证券、期货、资产管理、投行、投资咨询及证券研究等全方位、一站式金融服务的综合类证券公司。公司坚持服务国家战略和实体经济发展,着力做好科技金融、绿色金融、普惠金融、养老金融、数字金融“五篇大文章”。公司以客户为中心,深化改革和转型,构建大财富、大投行和大机构三大业务体系,打造财富及资产管理、投行及另类投资、机构及销售交易、国际及其他业务等四大业务板块。截至2026年3月31日,公司拥有7家证券分公司和163家证券营业部,并全资持有东证期货、东证资本、东方金控、东证资管、东证创新,同时作为第一大股东参股汇添富基金;公司总资产为5,164.75 亿元,综合实力雄厚,业务布局全面,在行业内名列前茅。
上海证券主要从事财富管理、证券交易投资、资产管理、投资银行等业务。
截至2026年3月31日,上海证券拥有9家证券分公司和72家证券营业部,并全资持有海证期货、前海联合基金,形成以上海为中心,以长三角、珠三角、京津冀、成渝经济圈为主体的经营网络,为广大客户提供全方位、系统性、多层次、专业化的综合金融服务。
本次交易完成后,东方证券的主营业务将保持不变。公司将通过整合双方资源形成优势互补,扩大公司的资产规模和资本实力,进一步提升综合金融服务能力和公司在财富管理、投资银行、机构服务等领域的竞争力,巩固竞争优势和行业地位,提升金融服务实体经济质效和服务经济社会发展能级。
根据最终确定的交易价格及上市公司本次购买资产的股份发行价格,本次交易前后上市公司股权结构如下表所示:
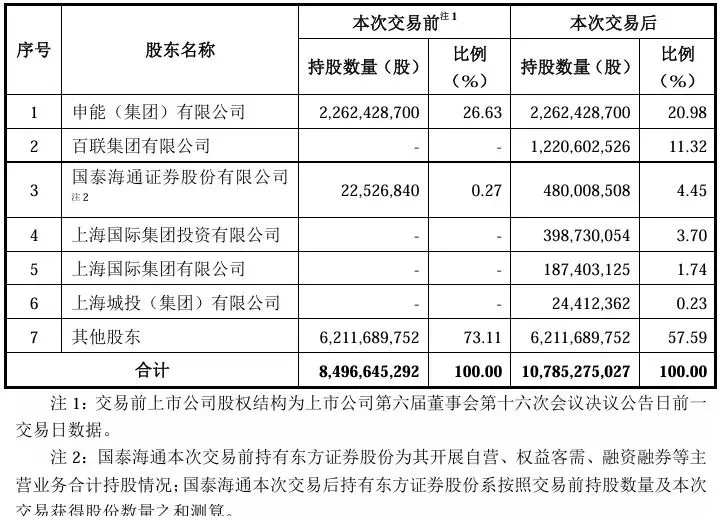
本次交易前上市公司无控股股东、无实际控制人,第一大股东为申能集团。本次交易不会导致公司控制权和第一大股东发生变更。本次交易完成后,公司将引入百联集团、国际集团等战略股东,为公司未来发展提供助力。
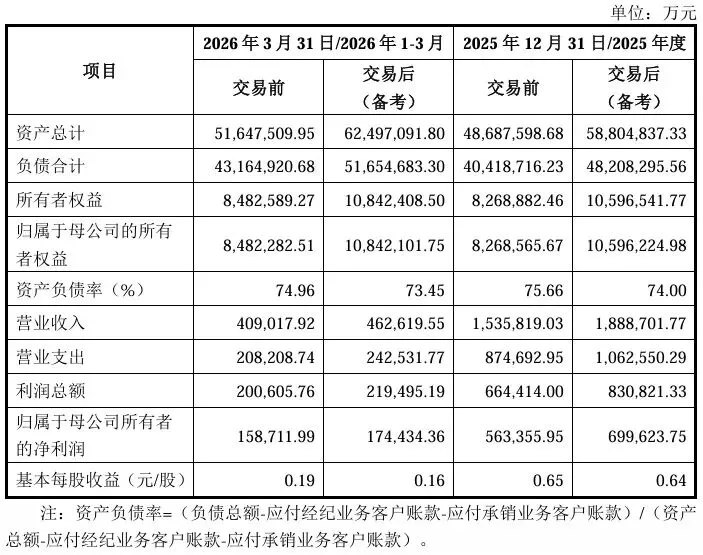
根据上市公司2025年度经审计的财务报告、2026年1-3月未经审计的财务报表,以及经毕马威审阅的备考合并财务报表,本次交易前后上市公司主要财务指标对比如下:
1.请上市公司代表结合标的公司收入结构、业绩变动趋势以及战略股东赋能、整合管控措施等,说明本次交易对上市公司经营能力的影响,摊薄即期回报的应对措施是否有效。请独立财务顾问代表发表明确意见。
2.请上市公司代表说明本次评估流动性折扣的测算依据,取值是否审慎,以及标的公司估值是否合理。请独立财务顾问代表、评估师代表发表明确意见。
三、需进一步落实事项
无。
欢迎关注本号获取更多资讯:
免责声明:本文内容综合网络文章和AI问答,本公众号出于学习之目的对相关领域展开研究与整理,我们对文中观点保持中立,不代表自身立场和意见,相关数据以权威部门披露为准,仅供参考。本公众号不对内容真实性承担任何责任,不对因采用本内容开展投资导致的亏损承担任何责任。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。




