研报速递
城市住宅市场 · 高端细分专题
长沙2026年上半年豪宅市场分析报
发布:壹亿 |豪宅研究中心
数据截至:2026年6月30日
128.8万㎡
内五区新房成交
13635元/㎡
新房成交均价 同比-3.4%
34530套
二手房成交 同比+8.9%
57.76亿元
涉宅用地成交总额
⚠ 监测范围说明:本报告监测长沙市区,主体口径为内五区(芙蓉区、天心区、岳麓区、开福区、雨花区,含高新区及长沙县托管区域),二手房部分为六区一县口径、别墅榜单为九区县口径——凡口径不同处均已单独标注;不含浏阳市、宁乡市等下辖县市。
目 录
★核心结论与投资建议01住宅市场基本面02住宅政策月度盘点03宅地市场深度分析04新房与豪宅市场运行05二手住宅市场运行06保障类住宅市场07房企表现与格局08市场预判与投资建议附豪宅价格梯队监测表
★ 核心结论
一句话定调:长沙楼市正上演“K型分化下的顶豪独立行情”——普通盘以价换量、内卷加剧,而核心地段、低密、新规“好房子”属性的豪宅与高端改善产品,走出了量价齐韧、甚至“摇号日光”的独立行情。
8.49 亿元
长沙瑞府登顶金额榜,套均价约395万元
2.49 亿元
运达会展湾别墅榜第一,创近三年单月纪录
38.98%
滨江C5宅地溢价,楼面价10841元/㎡
45.98%
梅溪湖一期宅地溢价,刷新年内峰值
- 豪◆ 投资建议 ◆
聚焦“主城核心+低密+新规”三重筛选:优先滨江新城、梅溪湖一期、洋湖、市府板块的稀缺低密资产;顶豪配置关注一线江景大平层与城市核心独栋;警惕远郊大面积段旧规产品与43个月出清周期的望城刚需盘——长沙豪宅的机会在结构,不在总量。
02
住宅政策月度盘点
“好房子”导则 + 公积金提额 + 新湘十条
2.1 中央与省级层面
全国超70城密集落地存量商品房国资收储细则,楼市进入商品房与保障房“双轨并行”新阶段。省级层面,4月下旬《湖南省“好房子”建设技术导则(2026版)》发布,明确住宅层高不低于3.15米、防渗漏质保不少于10年等硬性标准;5月13日,湖南省住建厅等9部门《进一步促进房地产市场平稳健康发展若干措施》(“新湘十条”,湘建房〔2026〕41号)施行:支持“商改住”调规、降低住宅用地基准地价、好房子项目容积率奖励与公积金提额、全面推行二手房“带押过户”等。
2.2 长沙地方政策
2.3 政策影响预评
“技术标准定义什么是好房子、金融政策降低买好房子的门槛”,政策组合拳直接催化了上半年改善需求的集中释放:1-6月长沙集中开盘8次、供应1484套、去化1107套,整体去化率约74.6%,湖南建投·领樾府、保利星宸天奕等品质项目出现“摇号日光”。公积金套数认定改为“分区域查询”、多孩核减1套等细则,也客观放松了高端客群的再购空间。
04
新房与豪宅市场运行
改善主导 · 新规大卖 · 顶豪独立行情
4.1 供应与去化
上半年集中开盘8次,累计供应住宅1484套、去化1107套,整体去化率约74.6%;新规产品去化率最高达100%,部分旧规产品最低仅25.38%——同一市场内部去化差距悬殊,印证“产品力定价”时代的到来。
4.2 成交与区域分化
岳麓区以41.25万㎡、2697套、约60.7亿元居五区之首;天心区34.99万㎡、雨花区26.73万㎡紧随其后。价格上岳麓(14715元/㎡)、开福(14696元/㎡)、芙蓉(14408元/㎡)三区站上1.4万元/㎡,天心区11862元/㎡为五区最低。分区网签金额上,湘江新区36.67亿元居全市第一,雨花33.79亿元、天心26.87亿元次之。
4.3 产品结构:改善与豪宅口径
120-160㎡为成交主力面积段,去化周期仅14.3-16.5个月、供需匹配度最优;其中120-140㎡四房新规产品成交占比持续走高至35.7%。100㎡以下小面积段虽借学区回暖,但去化周期达38.2个月;200㎡以上大面积段旧规产品总价门槛高、与主流改善错位,存量积压相对严重——豪宅内部同样在分化:买“旧规大平层”不如买“新规低密”。
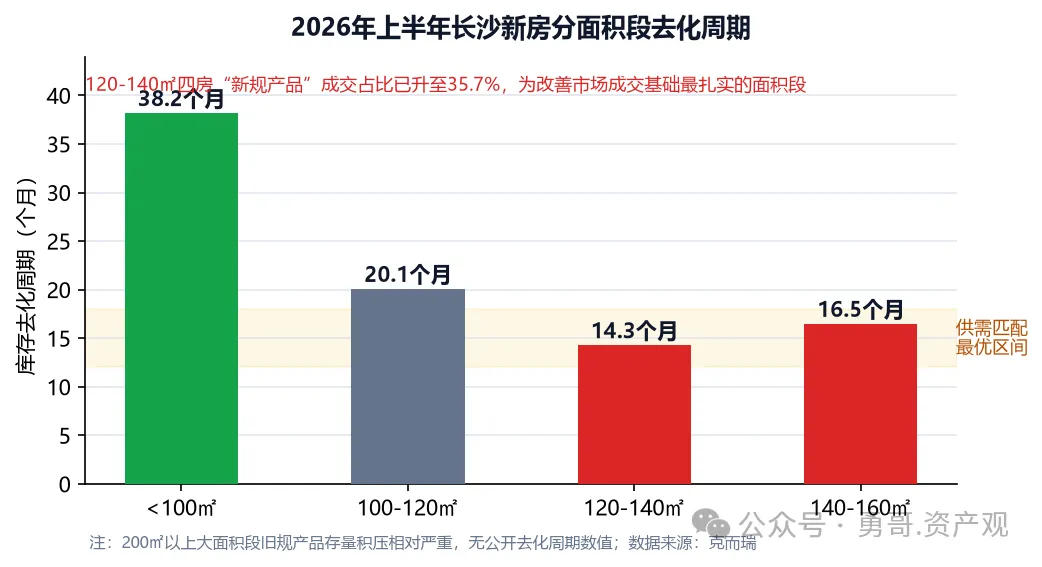
图3:分面积段库存去化周期(个月)|数据来源:克而瑞
4.4 库存
3月新房库存去化周期约18.5个月,上半年多数月份供求比低于1,处于供不应求、存量消化状态;但结构性问题突出——主城优质改善供应偏紧,望城区平均出清周期长达43个月。
4.5 典型项目点评(豪宅/高端改善)
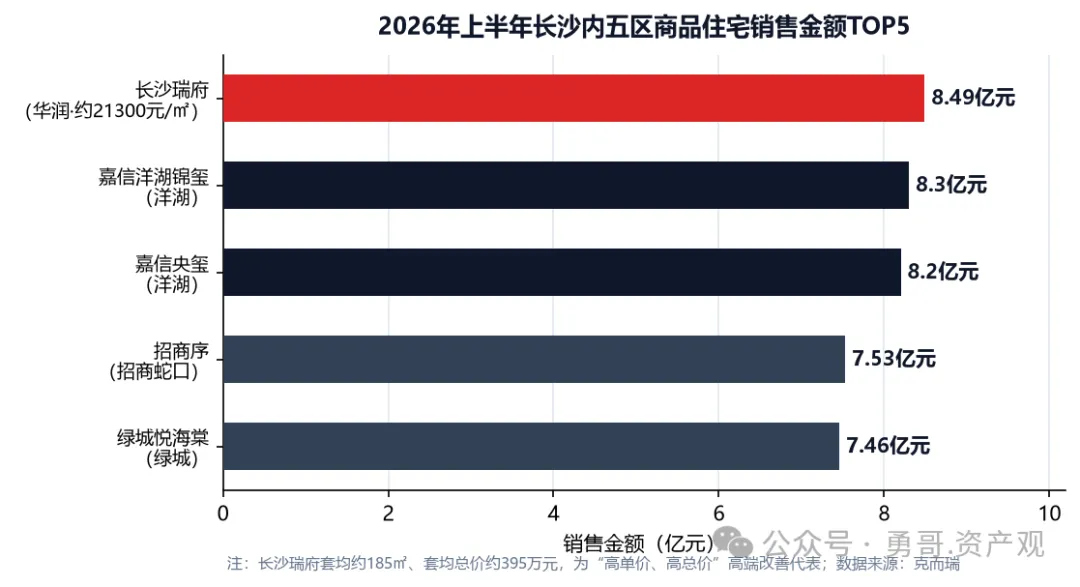
图4:内五区商品住宅销售金额TOP5|数据来源:克而瑞
顶改标杆长沙瑞府(华润置地)
以8.49亿元登顶金额榜,套均约185㎡、套均总价约395万元、单价约21300元/㎡,面积榜第七、套数榜第十一——“高单价、高总价”特征典型,印证核心区高端改善购买力充沛。新规产品改善住宅成交口径约6.89亿元,同列改善榜第一。
流量王嘉信洋湖锦玺 / 嘉信央玺
“嘉信双子星”合计成交807套、超11万㎡、16.5亿元,包揽套数榜与面积榜前二。洋湖锦玺为长沙首个新规4.0低密高奢作品,得房率109-120%、容积率约2.07,169㎡低密大平层做出200㎡级空间体验——民企以产品力搅动豪宅市场的样本。
顶豪样本融华天玺(五一商圈)
金额榜第十(4.79亿元)但面积、套数排名靠后,典型高改路线;对望IFS,199㎡户型得房率113%、层高3.3米,均价约2万元/㎡,“五一”假期售楼处排队看房,138㎡首开售罄。
4.6 别墅市场:头部效应显著
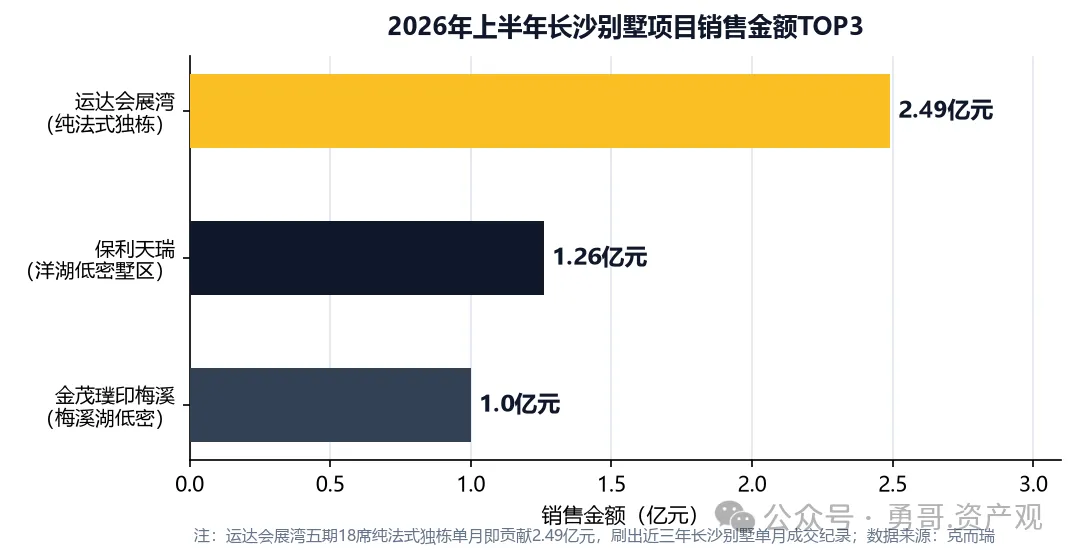
图5:别墅项目销售金额TOP3|数据来源:克而瑞(九区县口径)
高净值客群加速向兼具稀缺资源与品质基因的项目集中:运达会展湾五期18席纯法式独栋(建面约2000-3380㎡、约10000元/㎡超豪装标准)单月即贡献2.49亿元,刷出近三年长沙别墅单月成交纪录;保利天瑞凭“洋湖里”低密墅区以1.26亿元居次;金茂“璞系”全国首座低密住区金茂璞印梅溪1.00亿元列第三。
06
保障类住宅市场
双轨并行 · 收储推进
6.1 保障性租赁住房与收储
全国超70城存量商品房国资收储细则密集落地,长沙楼市同步进入商品房与保障房“双轨并行”新阶段。省级“新湘十条”对毕业年度在湘就业创业高校毕业生发放最长两年租房补贴,对创业大学生、青年人才及高层次人才购买新建商品住房给予购房优惠券或补贴。上半年未见长沙大规模共有产权房供应的公开信息。
6.2 对商品住宅市场的影响
收储与保障房供应主要承接刚需与租赁需求,客观上加速了商品住宅市场向改善、高端市场的整体迁移——刚需由保障轨托底,商品房赛道竞争重心全面转向品质与稀缺性,这与上半年“改善需求全面主导、豪宅走出独立行情”的市场特征互为因果。
附
长沙豪宅价格梯队监测表
2026年上半年主要在售高端项目
参考单价综合挂牌/在售信息整理,为区间参考值;同一项目不同楼栋、装修标准价差较大,具体以项目实际备案及成交价为准。
08
市场预判与投资建议
结构性行情延续
8.1 短期(1-3个月)
“金九银十”窗口叠加政策余温,主城新规改善项目去化韧性延续;滨江C5、梅溪湖航天地块预计年底前快速报建开工(嘉信“拿地即开工”模式),短期豪宅一级供应仍以存量项目为主,稀缺性维持。新房均价预计在13500-14500元/㎡区间窄幅波动。
8.2 中期(6-12个月)
上半年高溢价低密地块集中入市后,2027年起滨江、梅溪湖顶改供应将明显放量,豪宅赛道从“稀缺竞争”转向“产品竞争”,新规低密产品将重新锚定板块价格天花板;普宅价格筑底但难言反转,K型分化进一步加深。
8.3 分区域住宅投资评级矩阵
8.4 风险提示
- 供应过剩风险:
2027年滨江、梅溪湖低密新盘集中上市,顶改赛道或现阶段性供过于求。 - 流动性风险:
二手挂牌半年净增22.6%,普宅变现周期拉长,豪宅亦依赖“以价换量”,高总价资产退出通道有限。 - 政策不确定性:
“新湘十条”有效期3年,若国家政策调整或收储节奏变化,改善需求释放节奏可能放缓。 - 产品迭代风险:
新规产品持续升级,旧规豪宅(200㎡+旧规大平层)面临加速贬值与有价无市的双重压力。