研报速递
8.13亿直播用户,2025年首次出现年度下降;但直播电商GMV却冲到5.26万亿元、同比还在涨。用户见顶、打赏疲软、电商狂奔——这门5万亿的生意,到底靠谁在赚钱?本文用五类盈利模式、六个平台样本,把直播行业的钱流、成本与可持续性一次看透。
一、先厘清三个口径:你在看的是哪门"直播生意"
慢富投研,一个只做体系化产业投研的号,先把最容易混的三个口径拆开,否则所有"万亿"都可能是鸡同鸭讲。
① 网络直播用户:看的是"人数"
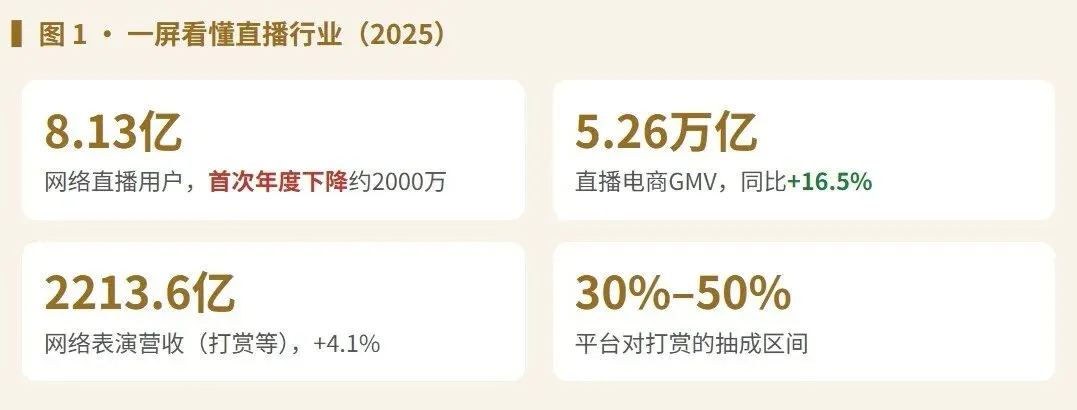
CNNIC 第57次报告(2026.03):截至2025年12月,我国网络直播用户8.13亿,占网民72.3%。较2024年底的8.33亿减少约2000万——这是该指标有统计以来首次年度下降。
② 网络表演营收:看的是"打赏等直接变现"
中国演出行业协会口径(2025—2026报告):行业整体营收2213.6亿元,同比+4.1%。注意,这一口径不含线上广告营销,只反映打赏、虚拟礼物、会员等直接变现。
③ 直播电商GMV:看的是"交易流水"
社科院财经院与市场监管总局《2025直播电商白皮书》:2025年直播电商交易规模5.26万亿元,同比+16.48%,渗透率32.9%。GMV是流水不是平台收入,平台只赚其中的广告、佣金与分成。
趋势判断:用户规模见顶,但交易规模仍在扩张。行业已从"抢流量"转入"拼变现效率"——谁掌握分发和交易闭环,谁才真正赚钱。
二、五大盈利模式:收入结构、成本与可持续性
主流变现可归为五类。下面逐一拆解"钱从哪来、成本花在哪、能不能持续",最后用一张表横向对比。
1)打赏 / 虚拟礼物:最传统,也最先触顶
分成链条:观众充值→平台抽30%–50%→公会再抽10%–20%→主播到手30%–50%。虎牙等平台对"守护礼物"抽成高达60%。
成本主力是主播/收入分成(快手2025年该项占收入30.7%)与带宽(约4%)。可持续性偏弱:打赏用户数+5.41%但人均金额-7.96%,呈"小额多频";全国打赏总额破4000亿却增速放缓。
2)广告 / 线上营销:综合平台的现金牛
信息流+千川+星图等。快手2025年线上营销收入815亿元(占57.1%);抖音国内广告约4200亿(占46.6%);视频号广告约600亿。成本主要是流量采买(快手销售营销开支占收入29.6%)。可持续性强。
3)电商带货:体量最大、护城河最深
平台赚佣金5%–20%+坑位费+MCN服务费。关键拐点:2025年品牌店播GMV占比首超达人直播、突破50%;头部主播GMV占比降至10.66%,中小主播升至89.34%。成本在供应链、投流与退货(直播退货率高于货架约17%)。可持续性最强。
4)会员订阅:高黏性但增长承压
陌陌/探探的"增值服务"(虚拟礼物+会员)占营收98.5%;B站大会员等亦属此类。可持续性中等偏下:社交娱乐付费用户近腰斩(陌陌370万 vs 去年690万),消费意愿疲软。
5)增值服务 / 出海:存量里找增量
虚拟道具、特权、游戏服务及海外业务。挚文集团海外营收20亿元、同比+70.8%;虎牙转向游戏分发与广告。可持续性中等,是存量平台的对冲项。
▍图 2 · 五大模式横向对比(可持续性为分析框架评分,非官方指标)
核心结论:可持续性排序为 电商 > 广告 > 增值/出海 > 会员 > 打赏。打赏正被电商与广告"挤出"收入重心。
三、增长趋势研判:钱往哪流、靠什么驱动
① 用户:总量见顶,但结构在迁移
直播用户首降(8.33亿→8.13亿),渗透率72.3%仍有约27个百分点空间但增速放缓;直播电商用户6.6亿、同比+4.8%,渗透率58.7%。竞争焦点从"拉新"转向"留存与时长争夺"。
② 市场:"量增价滞"特征明显
直播电商GMV 5.26万亿(+16.48%),但人均年消费额增速从2022年的118%一路降至2025年的5.92%。说明增量更多来自用户盘子扩大,而非单客价值提升。
③ 细分赛道:冰火两重天
电商(强):贡献电商增量近80%,店播常态化。
团播(新极):市场规模突破150亿,女性粉丝占92%,成打赏新增长极。
游戏直播(弱):市场增速从2021年35%降至2024年8%,虎牙直播业务-9.7%、净利骤降99%。
出海(新兴):2024为"出海元年",挚文海外+70.8%。
④ 四大驱动因素
品牌店播常态化、AI数字人(抖音AI数字人直播间占比超40%、83%主播用过)、社交私域(视频号)、合规规范化。行业标尺正从"流量规模"切换为"文化供给质量与变现效率"。
趋势判断:未来三年是"万亿存量竞争 + 增量创新"并存期。GMV仍会增长,但增速常态化回落,赚钱越来越依赖运营效率而非流量红利。
四、典型平台样本:六种活法
快手:打赏依赖出清,电商补位成功
2025年营收1428亿元(+12.5%),经调整净利206亿(+16.5%),毛利率55%。收入结构:线上营销57.1% / 直播27.4% / 其他15.5%;电商GMV 1.6万亿(+15%)。直播占比从2018年91.7%降到不足30%,转型样本典型。
抖音:兴趣→全域,从广告公司变电商公司
国内营收约9012亿(+28.3%),电商GMV 4.4万亿(+30%,但Q4增速降至19%)。店播GMV占比41%、货架场景近四成,组织上巨量千川并入电商,闭环决策成型。
视频号:私域高净值增量
月活破9亿,电商GMV约4330亿元、同比+74.6%,客单价205元(高于抖音130、快手88)。靠微信社交关系链冷启动,45岁以上用户GMV同比+200%、退货率仅3%–6%。
淘宝直播:货架电商的直播化
GMV约2.3万亿,2025年成交增速超50%,喊出"两年翻倍"。策略从低价冲量转向品质直播(复购率、退货率、客诉时效为核心考核)。
虎牙 / 游戏直播:垂直赛道触到天花板
虎牙MAU仅8340万,2025Q1直播业务-9.7%、净利骤降99%;网易CC直播宣布2026年8月停运。纯游戏直播在短视频平台挤压下盈利空间持续收窄。
挚文(陌陌/探探):单一模式风险 + 出海对冲
2025年净营收103.7亿(-1.9%),增值服务占98.5%但付费用户近腰斩;海外营收20亿(+70.8%)。样本意义:过度依赖打赏/会员的脆弱性,以及出海是唯一对冲项。
五、风险与机会:普通人怎么参与
四类风险
① 用户见顶/存量竞争:直播用户首降,获客成本攀升。
② 监管趋严:清朗打赏整治(处置违规直播间7.3万)、AI须显著标识、内容治理。
③ 成本挤压:主播分成+投流吞噬利润(如快手分成占收入30.7%)。
④ 同质化/审美疲劳:内容供给过剩,留存难度加大。
四类机会
① 店播/中小主播红利:89.34% GMV由中小主体贡献。
② AI数字人降本:7×24小时填补空播、降低运营成本。
③ 出海:TikTok Shop、中东音频社交等蓝海。
④ 私域高净值:视频号熟龄高客单品类(珠宝、服饰、家电)。
▍图 3 · 产业链投资机会与普通人可参与度
用户首降但GMV仍涨,说明钱正从"打赏"流向"电商+广告"。真正赚钱的是掌握流量分发与交易闭环的平台(抖音/快手/视频号),而非单一主播。普通人最务实的参与方式是二级市场买入平台股或相关ETF,但务必控制仓位。
风险提示:本文为行业研究,所有数据来自公开报告与财报,口径差异已在文中标注(如直播电商GMV存在5.3万亿与网经社6.95万亿两种口径)。所述机会不构成投资建议,市场有风险,决策需独立判断。
慢富投研|体系化产业投研。不追热点、不猜涨跌,只把产业和数字讲清楚。
数据来源:CNNIC第57次《中国互联网络发展状况统计报告》(2026.03);中国演出行业协会《中国网络表演(直播与短视频)行业发展报告(2025—2026)》(2026.06);社科院财经院×市场监管总局《2025直播电商行业发展白皮书》(2026.01);快手/腾讯/挚文集团2025年报;网经社《2025中国直播电商市场数据报告》、华经产业研究院、艾媒咨询;公开财报与行业报道(抖音电商、虎牙、界面新闻等)。