研报速递
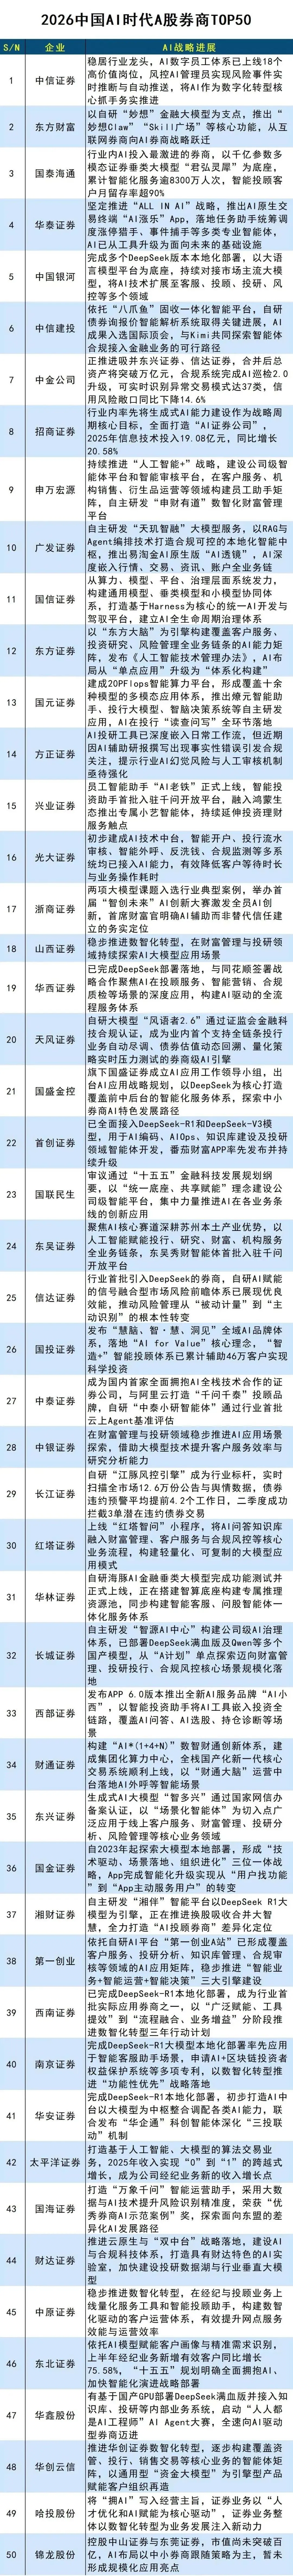
观察头部券商的AI战略,最显著的特征是战略表述的“升维”。在去年的年报中,国泰海通和华泰证券明确写入了“All in AI”战略,招商证券则提出了“打造AI证券公司”的愿景,目标是到2030年实现客户服务、业务场景、员工办公、高频作业四个维度的AI覆盖率均达到百分之百。国泰海通早在2024年就率先提出从“AI in ALL”到“ALL in AI”的策略演进,这一表述本身具有标志性意义——“in”到“ALL in”,意味着AI从嵌入业务流程的辅助要素,转变为贯穿全部业务的核心引擎。
与头部券商的“全面押注”形成对照的是,中小券商在AI战略上展现出一种更为务实的路径选择。受限于投入规模,中小券商难以像头部机构那样在算力、模型和平台层面进行全面布局。但它们并未因此缺席这场变革,而是通过聚焦核心场景和借力外部生态来构建自己的AI能力。
行业层面的路径分化已经相当清晰:头部券商多依托自研大模型与全客群入口深度布局,中小券商则倾向接入成熟智能中台,深耕养老、县域等细分场景,以差异化服务突围。这一分化的背后,是一个更具根本性的问题:在AI时代,券商的竞争壁垒究竟来自哪里?是自研模型的性能优势,还是对特定场景的深度理解?是算力资源的规模,还是数据资产的独特性?各家券商用不同的战略选择回答了这个问题,而这些回答之间的差异,恰恰揭示了行业正在经历的深层变革。
纵观各家券商的AI实践,一个被反复提及但未被充分重视的变化是:AI在券商中的角色定位正在发生质变。在前一阶段,AI更多地被视为一种“工具”——用来提升客服效率、加速研报撰写、优化风控流程。但在当前的战略框架中,头部券商正在将AI构建为一种“能力资产”——它可以被持续训练、迭代和复用,成为组织长期竞争优势的来源。
更深层的变化发生在数据层面。国金证券首席信息官王洪涛在描述其AI应用策略时提到,公司围绕评判应用场景出现幻觉的危害和风险,提出了包括风险传导速度、纠错成本、监管程度以及人机协同程度等维度在内的评估标准,对场景进行评估分级,再根据评估制定智能体的运转模式。这种分级管理的思路意味着,券商开始将AI能力本身视为一种需要治理的资产,而非一个可以随意调用的工具。
如果要在各家券商的AI战略进展中寻找一个共同的“瓶颈”,答案很可能是数据。在AI应用从“有没有”走向“好不好”的阶段之后,制约效果的核心因素不再是模型的能力上限,而是数据的质量和可用性。国盛证券在其AI战略规划中明确将“数据支撑”列为四项原则之一,强调“加强数据治理体系建设,整合内外部数据构建统一数据湖,确保数据质量和安全”。国泰海通的技术研发部负责人也在行业交流中指出,“另类数据规模化应用离不开完备的数据平台底座”。
在各家券商的AI实践中,一个反复出现的表述值得深思:AI不是替代人,而是与人协同。中信证券将其数字员工体系的终极目标设定为“人机协同新范式”,国金证券在场景分级管理中明确提出“有些场景只能是人工确认后执行”。华泰证券首席执行官周易则从反面阐述了这一逻辑:AI重构的目标是“让数据驱动的产业认知、智能化的客户服务、一体化的业务协同,成为公司最核心的竞争能力”。
这些表述不能仅仅被理解为对AI替代就业的“政治正确”回应。它们实际上揭示了AI战略的一个核心判断:证券业务中真正具有决定性价值的环节——投资判断、风险决策、客户信任建立——在可预见的未来仍然需要人类的专业判断和情感连接。AI的价值在于将从业者从重复性劳动中解放出来,使他们能够将更多精力投入到这些高价值活动中。招商证券非银金融联席首席分析师张晓彤的话颇具启发性:AI的真正使命不是替代人工写报告、做PPT的“形式主义提效”,而是完成过去“想做但做不了”的创造性工作。
在治理结构层面,一个显著的变化趋势是AI职能的“升格”。兴业证券在2026年7月将“金融科技部”升级为“AI创新发展部”,这一机构名称的变化传递出明确的信号:AI不再仅仅是技术部门的职责,而是被提升为公司层面的战略职能-。华鑫证券则启动了“AI赋能三年规划”编制,目标直指“AI驱动型证券公司”,并通过举办全员AI Agent技能大赛来推动技术与业务壁垒的打破-。这些组织调整的意义在于,它们将AI从“IT项目”转变为“组织工程”。
在人才结构层面,券商对AI人才的需求正在从“少数专职”转向“全员覆盖”。华泰证券启动了“Fintech星战营——AI专项人才储备计划”,东方财富证券推出了“科技新锐”项目,面向金融科技人才设置AI数据分析、AI互联网产品等管培生岗位。但更深层的变化不在于招聘多少AI人才,而在于如何让现有的业务人员具备与AI协作的能力。华鑫证券提出的“人人都是AI工程师”口号,虽然带有一定的修辞色彩,但它所指明的方向是清晰的:在AI深度融入业务流程的时代,AI素养将成为券商从业者的基础能力,而非专业技术人员的专属技能。
最重要的事情是什么?
如果只允许用一个词来回答,那就是“能力”。这些进展所说明的最重要的事情,是证券行业的核心竞争力正在经历一次根本性的重新定义。过去,一家券商的竞争力取决于它拥有多少资本、多少客户、多少牌照。现在,这些传统优势仍然重要,但正在被一种新的能力维度所补充甚至部分替代:将AI技术转化为业务价值的组织能力。
这种“组织能力”包含几个相互关联的要素:将AI从工具升级为资产的能力,在数据治理上持续投入的能力,在人与AI之间建立有效协同关系的能力,以及在组织层面推动AI素养全员化的能力。各家券商在这几个维度上的进展差异,远比它们在应用场景数量上的差异更能说明问题。一家拥有多个AI应用但数据治理薄弱、组织变革滞后的券商,其长期竞争力可能弱于一家应用场景不多但在数据基础设施和组织协同上做得扎实的券商。