
 研报速递
从品类涨跌、品牌退场,到中小卖家怎么用 AI 工作台把自己重做一遍
2026年10月29日 · 数据截至10月26日。
开卖4小时,124个品牌成交破亿。同一时间,有商家在算另一笔账,一件卖150元的衣服,净利15元。
这两个数字,属于同一个双11。
今年双11有个挺荒诞的细节。10月28日解放日报的报道里,一位消费者买了件针织衫,商品详情页的模特图看着挺像样,收到货才发现对不上,那张图是AI生成的。同一篇报道里,商家也在叫苦,有「羊毛党」用AI生成的假图去申请赔偿。报道里还提到一个细节,防蹭穿的吊牌越做越大。
买家怕被图骗,卖家怕被假图薅。同一场大促,AI这一刀砍在了买卖双方中间那点仅剩的信任上。
先看大盘。星图数据的口径,2023年全网双11成交额11386亿元,同比涨2.08%;2024年14418亿元,涨26.6%;2025年16950亿元,涨14.2%。2026年大促还在进行,全网GMV没有定数,花旗给的预期是行业同比增长低到中单位数。
26.6%,14.2%,个位数。这条线是清楚的。
可同一时间,天猫开卖4小时有124个品牌破亿,27681个品牌的成交超过去年全天,14个直播间破亿,228个新品类赛道增速超过50%,其中117个翻了一倍以上。
平台其实也知道问题在哪。2026年天猫把跨店满减直接取消了,换成官方立减,1%、5%、15%三档;88VIP的消费券可以膨胀到8.7折起;京东走官方直降;抖音干脆一件立减15%。四家平台在做同一件事,把算不清的账变简单。
因为消费者真的算不动了。上海市消保委那份覆盖4308份样本的调研里,21.4%的人认为优惠规则逻辑复杂很难算,46.98%觉得有点绕、需要反复核对。
往深一层看,是钱包和心态。央行2026年二季度城镇储户问卷里,62.9%的人倾向更多储蓄,只有22.5%倾向更多消费。消费者信心指数6月是89.4,2月的峰值是91.6。住户存款173.48万亿元。
尼尔森IQ那份《通往2026》里有个数字特别关键,只有约20%的人会因为低价促销而购买。「精打细算型」从39%降到31%,「悠然自若型」从24%升到31%。买东西的理由,正在从便宜换成值得。
有意思的是同一份报告里,50%的人认为2026年初自己的财务状况会比现在好,这个比例高于2024年的45%。
这也解释了渠道的翻转。2026年一季度,店播占比62%,达人播跌破40%。头部主播带动的GMV占比降到10.66%,中小主播加商家自播占了89.34%。线上营收结构里,直播占38%,货架占62%,去年这两数是47%和53%。
再把镜头拉到品类。今年什么叫卖得动,什么叫卖不动,界限明确得有点冷酷。
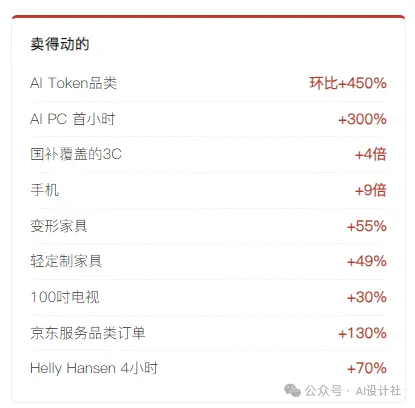
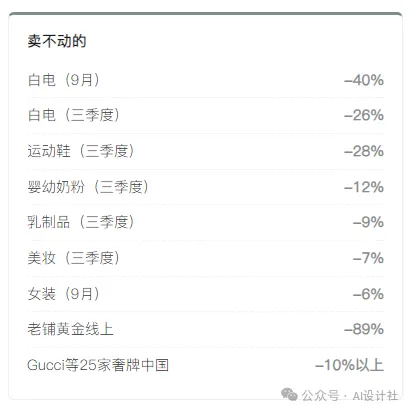
品类涨跌幅来自平台公开战报与高盛线上零售追踪(媒体转述),口径不同不可直接横向相加。
宠物食品9月线上涨5%,抖音宠物类目过千万商家数量涨200%;专业户外里 Mammut 首小时就超过去年全天;高端功效护肤里修丽可、SK-II、赫莲娜保持双位数增长。
所以「消费降级」这四个字其实说窄了。消费不是在缩水,是在搬家。它从客厅搬到了户外,从基础款搬到了有明确功效的东西,从囤货搬到了服务。留在原地没动的品类,看起来就像被抛弃了。
品牌层面,今年这份退场名单比往年长。
Nike大中华区2027财年一季度营收11.8亿美元,同比跌22%,汇率中性跌26%,并且宣布从2028财年起撤销独立的大中华区,并入亚太。安踏主品牌2026年三季度零售金额中单位数负增长,FILA低单位数负增长。特步主品牌上半年收入59.2亿元,跌2.2%。李宁二季度、三季度全平台零售流水都是低单位数下降。
彻底走的也不少。斯柯达2025年在华销量1.5万辆,2018年的峰值大约是34万辆;大众确认2026年年中退出中国新车市场;雪佛兰2026年上半年在中国只卖出36辆,6月卖了1辆,8月终止在华新车零售;realme真我2026年7月16日宣布退出中国市场,由OPPO接手;梦妆6月关停大陆线上渠道;IT Cosmetics 9月关闭海外旗舰店;三星电子5月退出中国家电市场。
但另一边,涨的照样涨。Apple天猫成交涨400%,源氏木语开卖1小时涨96.5%,任天堂涨94.7%,宠物品牌鲜朗开售1小时卖出80万袋猫粮,成了宠物行业第一个首小时破亿的品牌。迪桑特和可隆带着安踏的「其他品牌」板块三季度增长25%到30%。
回到开头那句最扎心的问法,双11到底是不是卖不动了。
我在公众号里翻这个话题,发现「双11是大卖家的狂欢、中小卖家的噩梦」这种标题,最早一批出现在2017年。九年过去,同样的话还在被转发。这说明它压根不是某一年的毛病,是结构。
但2026年确实更狠。2025年双11那会儿,有媒体采访过几位真实卖家。做抖音女装的郑女士,日销从100到200单掉到不投流只有20到30单,每天还得投流近200元。做拼多多的葛女士,单小时曝光从900多跌到约160,掉了83%。另一位苏女士说点击成本从平时2元涨到5元,大促期间几乎没有自然流量。
退货率更是一道坎。2025年双11综合退货率61.5%,服装直播超过80%,女装普遍在50%到60%,部分到90%。一件卖150元的衣服,净利大约15元。当年商家投诉里,「任意仅退款」占45.22%,排在第一。
艾瑞的数据更直白,2026年一季度公域CPM比2024年同期涨了122%,单次新客获取成本突破千元,而私域成熟的商家只要30到60元,差18倍。超过76%的商家反馈投放回报在下滑。
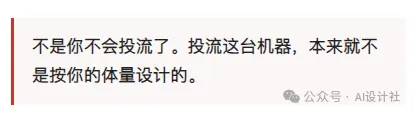
平台这边其实在往中小挪。2026年2月1日实施的《网络交易平台规则监督管理办法》,明确禁止平台强制商家「仅退款」「运费险」;商务部等七部门在纠治「自动跟价」「全网最低价」。京东「春晓计划」投了超过350亿元,86%的类目首档保证金低到500元,新商家0扣点;阿里把30%的搜索流量向中小商家和新品倾斜,取消GMV竞速赛;抖音推出九大政策分层扶持;拼多多是千亿扶持。
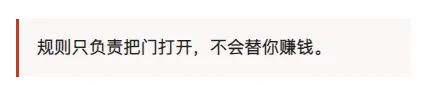
也确实有人在狭缝里跑出来了。湘绣鞋品牌舞绣缘,2026年上半年线上线下销量涨60%。东莞麟翎沣商贸,只做厨房小件这一类,年销270万美元。新茶饮伏小桃用AI做私域,获客成本从46元降到19元,私域营收占比从12%升到34%。汇通达用自家的「达比AI」,上新效率提升5到10倍,电商板块营业额增长超过五成。
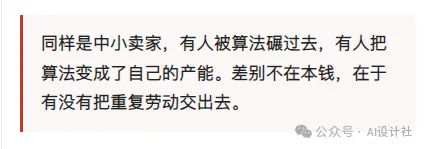
那具体怎么交。我把这件事拆成中小卖家最缺的三样东西,看数据的眼睛、干重复活的手、能沉淀经验的脑子。这三样正好对得上一个AI工作台的能力。以腾讯的 WorkBuddy 为例,落到一个卖家的日常里,大概是这么用的。
七、中小卖家如何用WorkBuddy完成升级
WorkBuddy是腾讯出品的"全场景AI工作台",形态覆盖IDE插件、CLI、桌面端、小程序与移动端。经官方文档核实,其核心能力包括自然语言交互、自主规划与执行、多模态任务处理(文档、表格、PPT、数据分析)、本地文件操作(授权后读取与批量处理本地文件)、多任务并行、结果交付与验收。相关功能模块包括定时任务、专家、技能(支持用户自定义Skills)、连接器(接入第三方服务与外部数据)、资料库、应用开发与发布(网站、小程序、云服务)、代码开发、设计创意、Git集成与并行开发、助理(微信、企微、QQ、飞书、钉钉机器人)、项目、独立文件浏览器、数据管理、记忆、模型配置与系统设置。
对应中小卖家的核心痛点,可落地为八条路径。
第一,用定时任务做每日监控。竞品改价、同类目新品上架、平台规则变动、店铺舆情,这些高频低价值的观察工作可设为每日自动执行,早上打开即为一份简报。
第二,用资料库沉淀历史资产。往期销售明细、退货原因、爆款详情页、投放记录集中管理后,可结合具体任务进行检索与分析,避免每次重新翻找。
第三,用本地文件操作处理批量脏活。SKU价格批量修改、商品图批量换背景、订单表按类目拆分、客服话术去重,授权后可直接读写本地文件成批处理。
第四,用多模态任务处理做分析与出图。导入后台导出的表格,完成品类增速、价格带分布、同比环比计算,并直接生成可用于复盘会的图表。
第五,用专家与技能固化方法论。选品判断逻辑、Listing撰写套路、投放止损线,可写成自定义技能或调用专家能力反复复用,使执行标准不依赖特定人员状态。
第六,用应用开发与发布做经营看板。将核心指标做成网页或小程序看板,摆脱对平台后台数据视角的依赖。
第七,用助理推送复盘。接入微信、企微、钉钉、飞书后,每日经营简报与周度复盘可自动送达相关人员。
第八,用自主规划与执行跑完整任务。选品调研、竞品拆解、大促复盘报告等目标型任务可直接描述目标,由其自行拆解步骤、检索资料、产出结果并交付验收。
这八条的共同点是把已在进行的工作从人工执行中卸载,而非增加工作量。其价值在于应对前文所述的成本结构恶化,即公域获客成本上涨122%、新客获取成本破千元与私域30-60元之间的18倍差距。
回到开头那件针织衫。AI生成的图骗了买家,也成了薅商家的工具。技术从来不是答案本身,它是放大器。你手上如果只有套路,它帮你把套路放大十倍;你手上如果有真东西,它帮你把真东西也放大十倍。
今年双11,平台在简化规则,消费者在收紧钱包,品牌在排队退场。唯一还在涨的,是那些把该做的事做细了的人。
数据来源 星图数据、尼尔森IQ、上海市消保委、央行城镇储户问卷、艾瑞咨询、高盛线上零售追踪、各平台公开战报、上市公司财报与运营公告、解放日报(2026-10-28)
说明 2026年双11大促尚在进行,全网GMV未公布,文中2026年数据均为平台披露的过程性战报与第三方机构追踪值,口径与往年不完全一致,不可直接跨年相加。品牌与卖家的个体数据来自公开媒体报道,仅供趋势参考。



