
 研报速递
EXECUTIVE SUMMARY
设计师品牌的圈层样本:深、稳,但不够宽
江南布衣正处在从“设计师品牌”到“设计文化品牌”的再蓄势期
江南布衣是中国设计师品牌里最典型的“圈层高势能”样本:1994年创立于杭州,用“Just Naturally Be Yourself”的设计语言、JNBY/速写/jnby by JNBY/LESS/蓬马/JNBYHOME 的多品牌矩阵,以及一套以会员为核心的私域运营,把“设计审美”做成了“高黏性圈层”。2026财年营收60.46亿元、同比增长9.0%;净利润9.97亿元、同比增长11.1%;毛利率66.6%;会员贡献零售额超过80%,活跃会员61万、高价值会员36万、粉丝破千万。
但它的势能是“深”而不是“宽”:JNBY仍占收入53.6%,速写收入下滑1.1%、净关25家店,新兴品牌只占7.9%;2026上半财年同店销售下降2.2%,经销渠道收入仅增长0.3%;2021年“童装门”留下的信任裂痕、以及此前的抄袭争议,仍是设计师品牌的“文化负债”。按5V5L模型诊断,其价值、关系、文化势能为强正,认知、创新为正;势能差方向为正、强度中强,类型为“圈层高势能(偏稳健)”,阶段为“再蓄势”。
一句话:江南布衣不缺“设计”,缺的是把设计翻译成“更宽圈层入口、更硬信任机制、更稳第二曲线”的系统能力。
60.46 亿元· FY2026营收 同比+9.0%;净利9.97亿 | 66.6 % · 毛利率 净利率16.5%;派息率110% | 61 万· 活跃会员 高价值会员36万;会员贡献>80% | 53.6 % · JNBY收入占比 新兴品牌仅7.9% |
三条关键判断
01 圈层是真的:会员贡献超过80%,高价值会员36万,粉丝破千万。 这不是“流量品牌”,而是“关系品牌”;它的护城河是设计审美+会员信任,不是广告投放。
02 破圈是难的:JNBY占53.6%,速写承压,新兴品牌仅7.9%,H1同店-2.2%。 品牌越“设计师”,越容易被“小众/挑人/贵”限制;第二曲线还没有长成。
03 信任是脆弱的:2021童装门、抄袭争议,仍是设计师品牌的“文化负债”。 设计可以先锋,但不能没有“设计伦理”的护栏;一次危机,足以抵消十年审美积累。
一句话结论 江南布衣的下一步,不是更“大众”,而是更深的设计文化、更宽的圈层入口、更硬的信任机制。 |
DIAGNOSTIC CARD
势能体检卡:江南布衣(JNBY)
依据5V5L模型输出模板填写;五维与十五项均为定性判级,不做加权总分。
价值势能 强正 设计/品质/身份三线都强 | 认知势能 正 设计师品牌认知清晰、广度有限 | 关系势能 强正 会员贡献>80%,圈层最深 | 文化势能 强正 30年设计文化,但有“文化负债” | 创新势能 正 设计/AI/材料创新,非技术型 |
L1 认知知名度 | L2 功能领先 | L3 情感共鸣 | L4 社会认同 | L5 人文价值观 |
达成 | 达成 | 强 | 强 | 上限 |
知道我 | 好用 | 喜欢 | 代表我是谁 | 相信什么 |
维度 | 指标一 | 指标二 | 指标三 |
价值 | 1.1 功能 正 | 1.2 体验 强正 | 1.3 情感/身份 强正 |
认知 | 2.1 知名度 正 | 2.2 认知高度 强正 | 2.3 认知清晰度 正 |
关系 | 3.1 用户关系 强正 | 3.2 伙伴关系 正 | 3.3 公众关系 正 |
文化 | 4.1 文化基因 强正 | 4.2 文化符号 强正 | 4.3 文化认同 强正 |
创新 | 5.1 技术创新 持平 | 5.2 品类/场景 强正 | 5.3 创新感知 正 |
诊断范围 | 江南布衣(JNBY)全球品牌;重点中国市场(25—40岁都市女性、设计师品牌/文艺/高知人群、会员与粉丝);阶段为再蓄势;参照系为 ICICLE之禾、Exception例外、Ms Min、URBAN REVIVO、COS、Massimo Dutti、内外、致知、优衣库等。 |
五维等级 | 价值、关系、文化:强正;认知、创新:正。十五项:8项强正、6项正、1项持平(技术创新),无负项。 |
五层定位 | L3—L4:情感共鸣与社会认同为主;L5(设计伦理/中国设计文化)是上限,不是现状。 |
势能差 | 方向:正;强度:中强;趋势:稳定/再蓄势(FY2026 +9.0%,但H1同店-2.2%)。 |
类型 | 圈层高势能(偏稳健):核心会员/设计师品牌圈层强,泛人群破圈不足;不是强势,也不是虚高。 |
关键短板 | 破圈难· 品牌信任/文化负债 · 品牌组合失衡 · 同店/经销承压 · 价格/线上稀释 · 创始人/创意依赖。 |
策略处方 | 一个核心、三个圈层(JNBY核心/成长品牌/新兴品牌)· 深挖会员 · 信任修复 · 设计原创 · AI/ESG · 多品牌清晰化。 |
监测指标 | 活跃/高价值会员、同店增长、线上占比、JNBY占比、速写/LESS/新兴增速、毛利率、NPS、信任舆情;季度复诊。 |
注:十五项判级的完整证据与反证见附录A;江南布衣为上市公司,财务数据以公司公告为准,部分渠道/会员数据来自公开报道。
CONTENTS
目录与阅读导览
本报告共八章,各章另起一页。每一章对应5V5L诊断流程的一个步骤;时间有限者可先读摘要、体检卡与第六章。
章节 | 标题 | 本章回答的问题 |
摘要 | 设计师品牌的圈层样本:深、稳,但不够宽 | 先看结论 |
一 | 研究范围、模型与方法 | 用什么尺子量、量谁、量哪一段 |
二 | 品牌基本盘:从杭州小店到设计师品牌集团 | 它从哪里来、现在靠什么赚钱 |
三 | 五维势能诊断:关系最深,文化最重,认知最窄 | 势能从哪来、哪里漏 |
四 | 五层定位、势能差矩阵与类型判定 | 高差有多高、属于哪一类、处在哪个阶段 |
五 | 关键短板与风险 | 什么情况下会掉档 |
六 | 策略处方:一个核心、三个圈层 | 未来12个月做什么、怎么做 |
七 | 监测指标与复诊 | 用什么信号判断势能升降 |
八 | 结论 | 一句话记住江南布衣的下一步 |
附录 | 十五项证据、关键数据、来源与模型速查 | 结论的可追溯性 |
阅读提示 本报告不使用“品牌力指数”“势能得分”等加权合成分数。5V5L 的方法是“五维结构 + 十五项证据 + 五层定位 + 四阶段”,结论由长板、短板、断点与矩阵位置共同推出;任何把十五项压成一个数字的做法,都会掩盖“势能从哪来、在哪里漏”这一最关键的信息。 |
PART 01/ FRAMEWORK & SCOPE
研究范围、模型与方法
江南布衣是一个“把设计做成关系”的样本。研究它的势能,不能只看营收,而要看它如何把“设计审美”翻译成会员关系、文化认同与第二曲线。
▍1.1 为什么现在研究江南布衣
2026年是江南布衣的“业绩新高”与“结构隐忧”同时出现的一年。四个事实同时成立:
▪ 业绩新高:FY2026营收60.46亿元、同比增长9.0%;净利润9.97亿元、同比增长11.1%;毛利率66.6%、净利率16.5%;派息率110%。[1][2]
▪ 会员加深:会员贡献零售额超过80%;活跃会员61万、高价值会员36万;高价值会员零售额52亿元、贡献线下零售额超过六成;粉丝破千万。[1][2]
▪ 结构隐忧:JNBY仍占收入53.6%;速写收入下滑1.1%、净关25家店;新兴品牌仅占7.9%;2026上半财年同店销售下降2.2%、经销收入仅增长0.3%。[1][3]
▪ 信任负债:2021年“童装门”引发约谈、下架、退货,两个交易日市值蒸发约19亿港元;此前还有多起抄袭争议。设计师品牌的“文化信任”仍是脆弱资产。[5]
这四个事实指向同一个问题:江南布衣的势能,究竟来自“真实的设计文化+会员关系”,还是来自“小众审美的圈层惯性”?如果是前者,它应该能在更宽的人群里复制;如果是后者,它会在“设计师品牌”越来越拥挤时失去增量。
本报告要回答三个问题:第一,江南布衣的势能差是正、零还是负?第二,这个高差发生在哪一层,长板与短板分别是什么?第三,未来12个月,它应该把资源押在哪里?
▍1.2 模型要义:5V、15I、5L、4S、3P
本报告采用《品牌势能五维五层诊断评估模型》(5V5L)。模型的核心定义是:品牌势能,是消费者购买前对品牌价值的认知期望,与购买后经由实际体验所形成的体验感知之间,形成的相对高差关系能量。
诊断等式是:品牌势能= 正高差 × 高价值层次 × 持续性 × 市场释放。这不是算术乘法,而是四个条件必须同时成立:体验高于期望、高差发生在功能层以上、高差可持续、高差能转化为拉力/溢价/忠诚/扩展。
模型由五个部分组成:5V(价值/认知/关系/文化/创新)、15I(十五项指标)、5L(认知知名度/功能领先/情感共鸣/社会认同/人文价值观)、4S(蓄势/释能/再蓄势/衰减)、3P(顺势/造势/借势)。本报告不做加权总分,只由“长板 + 短板 + 断点 + 五层定位 + 阶段”推出结论。
在流程上,本报告按模型的“六步诊断”展开:定范围(第一章)→盘资产(第二章、3.1)→做证据(第三章)→定位置(第四章)→判类型(第四章)→开处方(第六章)。每一步都保留证据与反证,避免“先有结论、再找证据”。
表1 五维与十五项的对应关系
维度 | 十五项指标 | 核心诊断问题 |
价值势能 | 1.1 功能价值/1.2 体验价值/1.3 情感与身份价值 | 产品是否真好用?体验是否超预期?是否带来身份表达? |
认知势能 | 2.1 知名度/2.2 认知高度/2.3 认知清晰度 | 有多少人知道?认为它高端还是大众?说不说得清它代表什么? |
关系势能 | 3.1 用户关系/3.2 伙伴关系/3.3 公众关系 | 用户是否复购推荐?渠道是否共赢?公众是否信任? |
文化势能 | 4.1 文化基因/4.2 文化符号/4.3 文化认同 | 品牌从哪来?符号是否独特?消费者是否把它当身份? |
创新势能 | 5.1 技术创新/5.2 品类与场景创新/5.3 创新感知 | 技术是否领先?是否开创新场景?消费者是否感知到? |
资料来源:《品牌势能五维五层诊断评估模型》(用户提供文档)。
▍1.3 诊断范围:品牌、品类、市场与参照系
品牌:江南布衣(JNBY),1994年由吴健、李琳夫妇创立于杭州,2016年在港交所上市(03306.HK);旗下包括 JNBY、速写(CROQUIS)、jnby by JNBY、LESS、蓬马(POMME DE TERRE)、JNBYHOME、onmygame、B1OCK 等。[1][3][9] 品类:设计师品牌女装/男装/童装/家居/生活方式。市场:中国为主,全球9个国家和地区。人群:25—40岁都市女性、设计师品牌/文艺/高知人群、会员与粉丝。阶段:再蓄势。
参照系不是“所有服装品牌”,而是与江南布衣争夺同一批消费者、同一价格带、同一文化心智的品牌。
表2 竞争参照系与价格带
品牌 | 价格带(元,主力) | 竞争角色 | 与江南布衣的关系 |
ICICLE 之禾 | 2,000—10,000+ | 中国高端天然材质/设计师品牌 | 价格更高;2026年获开云战略投资(公开报道)[8] |
Exception 例外 | 1,500—8,000 | 中国设计师品牌/文化叙事 | 风格相近,文化厚度高 |
Ms Min | 2,000—8,000 | 中国设计师品牌/国际秀场 | 价格更高,国际知名度强 |
LESS | 500—2,000 | 极简女装(江南布衣旗下) | 内部成长品牌,外部对标内外/致知 |
URBAN REVIVO | 300—1,500 | 快时尚设计师风格 | 价格更低、规模更大 |
COS | 590—1,990 | 极简设计 | 价格相近,国际品牌 |
Massimo Dutti | 790—1,990 | 设计感轻奢 | 价格相近,商务感更强 |
优衣库 | 199—399 | 基础款价格锚 | 把设计感拉回“日常消耗品” |
资料来源:品牌官网/公开渠道价格、公开报道[3][8];价格为公开渠道常见主力价位,非全量统计,部分为研究估算。
▍1.4 证据与局限:定性研究,也要可复核
本报告的证据分三级:A级(公司公告/财报+两个独立来源)、B级(主流财经/时尚媒体、第三方研究、公开价格与门店信息)、C级(单一来源、社交媒体观察、研究者判断)。核心结论至少由两类证据交叉验证;核心维度若只有C级证据,结论标注“待验证”。
局限必须说清楚:江南布衣是上市公司,财务数据可审计,但会员零售额、同店销售、单店效率等口径不完全统一;本报告的中国数据主要来自公司公告、业绩会与主流财经媒体,部分为媒体口径;消费者感知判断基于公开资料与门店观察,未做大规模定量调研。
▍1.5 一个必须先说清的口径问题
第一,JNBY vs 江南布衣:JNBY 是集团的主品牌/最大品牌,江南布衣是集团名称;本报告诊断的是“江南布衣”这个品牌集团,JNBY 作为主品牌承担品牌高度,速写/LESS/jnby by JNBY/新兴品牌作为品牌矩阵证据。
第二,财年vs 自然年:公司财年截至6月30日;FY2026 指2025年7月—2026年6月;FY2026 H1 指2025年7—12月。数据截至2026年10月27日,FY2027 H1(2026年7—12月)尚未发布。
第三,零售额vs 营收:公司提出“2026财年百亿零售额”目标,零售额是终端流水口径,营收是公司确认收入口径;两者不可直接比较。FY2026营收60.46亿元;百亿零售是终端流水口径,与营收不可直接换算,券商预计目标达成确定性较高。[3]
第四,会员口径:活跃会员指180天内消费2次以上的账户;高价值会员指年度购买总额超过5,000元的账户。不同财年/媒体的口径可能略有差异,本报告以公司公告为准。
▍1.6 行业情境校准:设计师品牌看什么
按模型的“行业情境校准”,设计师品牌/高端服饰应优先看文化原创性、身份认同、会员关系与价格纪律,而不是只看门店数与短期增速。江南布衣的特殊性在于:它既是“设计师品牌”(文化/审美),又是“会员型零售公司”(关系/复购);因此本报告把“文化认同”与“会员关系”放在更高权重,把“门店扩张”放在辅助位置。
2026年上半年,中国服装行业规模以上企业工业增加值同比增长2.2%,限额以上服装商品零售额同比增长6.8%;但消费分层、线下客流波动、K型分化明显。[7] 这对江南布衣是“相对利好”:设计师品牌的客群更看重“独特性/文化认同”,不容易被大众品牌替代;但也是“相对压力”:当消费者更理性,“一件JNBY为什么值2,000元”需要更清晰的设计/品质/文化理由。
PART 02/ THE FOUNDATION
品牌基本盘:从杭州小店到设计师品牌集团
江南布衣不是从“资本”开始的,而是从“一家杭州小店”开始的。1994年,李琳从广东进货、自己设计,把“自然、艺术、独立”的审美做成了 JNBY;30多年后,它成了中国最有辨识度的设计师品牌集团之一。
▍2.1 从杭州小店到设计师品牌:一个“审美创业者”的原点
1994年,吴健、李琳夫妇在杭州创立江南布衣;李琳从广东进货、随后自己设计,逐渐形成 JNBY 的“自然、艺术、独立、反潮流”风格。品牌名 JNBY 取自“Just Naturally Be Yourself”,主张“穿得像自己”,而不是“穿得像别人”。[3][9]
2016年,江南布衣在港交所上市,成为“中国设计师品牌第一股”;此后通过内部孵化与并购,形成 JNBY(女装)、速写(男装,2005)、jnby by JNBY(童装,2011)、LESS(女装,2011)、蓬马(童装)、JNBYHOME(家居)、onmygame(运动童装)、B1OCK 等品牌矩阵。[1][3][9]
江南布衣的文化基因,不是“东方符号”,而是“设计师的独立审美”:它不追逐大众潮流,强调面料、剪裁、艺术感与“穿者的气质”;它把“文艺/高知/独立女性”做成了一种身份标签。这是它最深的护城河,也是它最难“破圈”的原因。
▍2.2 三次转身:从“设计师品牌”到“会员型零售公司”
江南布衣不是没有低谷。2021年9月,旗下童装 jnby by JNBY 因产品印有不当图案(“Welcome to the hell”“Let me touch you”等)引发舆论危机,被杭州西湖区相关部门约谈、责成下架并接受无理由退货;两个交易日市值蒸发约19.1亿港元。此前,速写、LESS、JNBY 还多次被指涉嫌抄袭。[5]
这次危机暴露了两个问题:第一,设计师品牌的“先锋”如果没有“设计伦理”的护栏,会变成“文化事故”;第二,品牌的“审美资产”很脆弱,一次事件可以抵消多年积累。此后,江南布衣把“设计审核、ESG、会员关系”放到更重要的位置:2026财年设计研发费用超过2.4亿元、同比增长超过20%、占营收约4%;发布“3050”碳中和目标;会员贡献零售额超过80%。[1][2][6]
表3 江南布衣的三个阶段
阶段 | 核心动作 | 结果 | 遗留问题 |
1994—2016 | 杭州小店→JNBY→多品牌→IPO | 成为“中国设计师品牌第一股” | 设计师品牌小众、规模有限 |
2016—2021 | 多品牌扩张、门店扩张、会员体系 | 营收突破40亿元;会员资产形成 | 2021童装门、抄袭争议、信任受损 |
2021—2026 | 会员深耕、AI/ESG、多品牌矩阵 | FY2026营收60.46亿、净利9.97亿;会员>80% | JNBY依赖、速写承压、同店下滑 |
资料来源:公司公告/业绩会[1][2][3]、证券时报/国际金融报[5]、信达证券[6]。
▍2.3 全球基本盘:营收创新高,但增速仍是个位数
FY2026,江南布衣营收60.46亿元、同比增长9.0%;净利润9.97亿元、同比增长11.1%;毛利率66.6%、净利率16.5%;经营活动现金流入净额14.33亿元、同比增长26.5%;全年派息率110%。[1][2]
增长质量不错:毛利率、净利率、现金流、派息都在改善;但增速仍是“个位数偏上”,且结构上依赖 JNBY 与会员复购。公司提出“2026财年百亿零售额”目标,FY2026营收60.46亿元;百亿零售是终端流水口径,与营收不可直接换算,券商预计目标达成确定性较高;但“百亿”是零售额口径,不是营收口径,不能简单等同于“规模翻倍”。[3]
图1 营收:从个位数到接近双位数,圈层生意仍在扩张
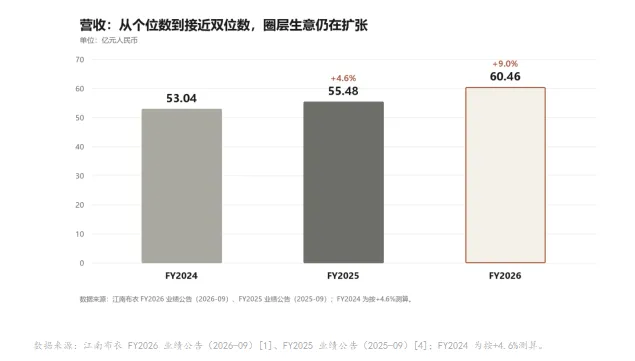
从渠道看,FY2026线下收入45.98亿元、同比增长5.8%;线上收入14.48亿元、同比增长20.5%,线上占比约24%;线上毛利率从2022财年的58%提升到2026财年的66.4%,说明线上不是“低价清货”,而是“正价+新品”在增长。[1][2] 但2026上半财年同店销售下降2.2%、经销收入仅增长0.3%,线下客流与低线市场仍是压力点。[3]
▍2.4 品牌矩阵:JNBY仍是半壁江山,第二曲线还很小
FY2026,JNBY收入32.41亿元、同比增长7.6%,占营收53.6%;成长品牌(速写、jnby by JNBY、LESS)合计23.28亿元、同比增长7.1%,占38.5%;新兴品牌(蓬马、JNBYHOME、onmygame、B1OCK 等)4.78亿元、同比增长32.2%,占7.9%。[1][3]
拆开看,结构并不均衡:LESS 收入7.31亿元、同比增长17.4%,是成长品牌里的亮点;速写收入下滑1.1%、净关25家店,男装承压;jnby by JNBY 受童装市场与2021年事件影响,恢复较慢;新兴品牌增速快,但基数小(从FY2023的不足2%升到7.9%),还不足以对冲 JNBY 的成熟。[1][3]
图2 品牌结构:JNBY仍占53.6%,第二曲线还很小
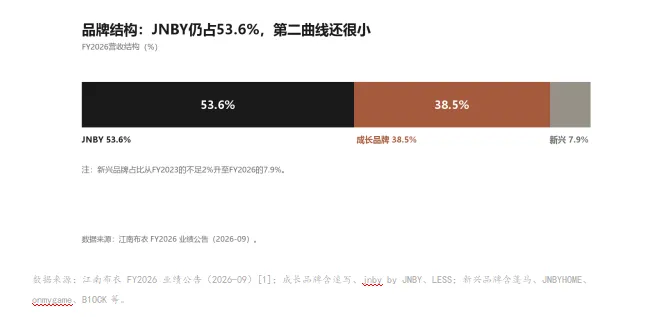
这就是江南布衣的“深与宽”悖论:JNBY越成功,集团越依赖它;新兴品牌越增长,占比仍太小。第二曲线不是“没有”,而是“还没长大”。
▍2.5 会员与渠道:会员贡献超过80%,但同店在下降
江南布衣最硬的资产,是会员。FY2026会员贡献零售额超过80%;活跃会员61万、同比增加约5万;高价值会员(年消费>5,000元)36万,贡献零售额52亿元、超过线下零售额的六成;粉丝破千万。[1][2] 这不是“流量品牌”,而是“关系品牌”:它靠会员复购、私域运营、门店体验,而不是靠大规模广告投放。
渠道上,FY2026末门店2,118家;2026上半财年末全球2,163家,其中内地直营511家、经销1,630家,覆盖内地所有省区市并延伸至9个国家和地区;22家“江南布衣+”多品牌集合店;“BOX+不止盒子”“微商城”等数智渠道打通线上线下。[1][3][10] 但H1同店-2.2%、经销收入+0.3%,说明“门店数量增长”没有完全转化为“单店增长”,低线市场与经销体系需要更精细的运营。[3]
会员是江南布衣的“关系势能”,也是它的“破圈瓶颈”:会员越深,品牌越懂核心客群;但会员越深,越容易忽略“非会员/泛人群”的入口。江南布衣需要在不伤害核心会员的前提下,找到新的“圈层入口”。
▍2.6 竞争坐标:设计师品牌的“中间地带”
江南布衣的价格带大致在500—5,000元:LESS 500—2,000元、JNBY 1,000—5,000元、速写 800—3,000元、jnby by JNBY 300—1,500元;它既不是“快时尚”,也不是“奢侈品牌”,而是“可负担的设计师品牌”。这个“中间地带”是它最舒服的位置,也是最拥挤的位置。
向上,ICICLE之禾以“天然材质/高端”占据更高价格带,2026年获开云战略投资,说明中国高端设计师品牌正被国际资本看好;Exception例外、Ms Min 以“文化/国际秀场”争夺设计师品牌心智;向下,URBAN REVIVO 以“快时尚设计师风格”分流;横向,COS、Massimo Dutti、内外、致知在“极简/设计感”上夹击;优衣库则用价格锚把“设计感”拉回日常。[8]
江南布衣的差异化,不是“更贵”,而是“更独立”:30年不改的“自然/艺术/反潮流”,加上会员关系与“江南布衣+”空间,构成了一个“设计师品牌的圈层”。但这个圈层越深,越需要回答“下一个十年,谁还会为这种独立买单”。
PART 03/ FIVE DIMENSIONS
五维势能诊断:关系最深,文化最重,认知最窄
五维不是五个形容词,而是五条证据链。江南布衣的长板在关系、文化与价值,短板在认知广度与创新感知;它是一个“圈层很深、破圈很难”的品牌。
▍3.1 价值势能:强正——设计、品质、身份三线都强
价值势能回答三个问题:产品是否真好用?购买与使用体验是否超预期?是否带来情感共鸣与身份表达?
1.1 功能价值:正
▪ 设计即功能:JNBY 的面料、剪裁、版型、配色,构成“可穿的艺术”;它的“功能”不是运动性能,而是“让穿着者有气质、有辨识度”。
▪ 品质有支撑:毛利率66.6%、线上毛利率66.4%、折扣管理改善,说明消费者愿意为设计/品质付溢价;设计研发费用2.4亿元、占营收4%,在同体量服饰公司中不低。[1][2]
▪ 反证:不是技术型品牌,没有功能性专利/性能标签;价格带从几百到几千,单看“功能”很难解释溢价,溢价更多来自“设计/身份”。
1.2 体验价值:强正
▪ 门店体验:JNBY 的门店以“空间/陈列/艺术感”著称;22家“江南布衣+”多品牌集合店,把服装、家居、生活方式放在同一空间;门店形象持续升级,会员活动/私域服务增强黏性。[1][2]
▪ 会员体验:会员贡献零售额>80%,高价值会员36万;私域运营、专属活动、积分/权益,让“买衣服”变成“进入一个圈层”。[1][2]
▪ 反证:2026上半财年同店-2.2%,说明“体验”没有完全抵消客流下滑;低线市场/经销门店的体验一致性仍是短板。[3]
1.3 情感与身份价值:强正
▪ 身份符号:“穿JNBY的人”被标签为“文艺/高知/独立/不随大流”;JNBY 的“Just Naturally Be Yourself”不是口号,是核心客群的真实自我描述。
▪ 文化认同:30年设计文化、杭州、艺术/自然、独立女性;会员不是“买款式”,而是“买一种审美立场”。[3][9]
▪ 反证:身份是“圈层型”的,泛人群会觉得“挑人/贵/看不懂”;2021童装门让“文艺”一度变成“诡异”,身份资产被污染。[5]
判级|价值势能:强正 设计、品质、身份三线都强;它不是“虚高”,也不是“低层次”。真正的风险不是“价值不够”,而是“价值太窄”——懂的人很懂,不懂的人进不来。 |
价值势能的核心,是“设计可感知”与“身份可表达”同时成立。江南布衣的JNBY不是最贵的女装,但它是“最有作者感的女装”;它的门店不是最大的店,但它是“最像画廊的店”。这种“设计+身份”的组合,是它区别于ICICLE/例外/URBAN REVIVO的地方。
▍3.2 认知势能:正——高度够,广度不够
认知势能回答三个问题:有多少人知道?认为它处于什么位置?说不说得清它代表什么?
2.1 知名度:正
▪ 圈层知名度高:在一二线城市、设计师品牌/文艺/高知女性中,JNBY 是“默认选项”之一;61万活跃会员、10M粉丝,说明核心圈层的触达很深。[1][2]
▪ 反证:泛人群知名度有限;“江南布衣”与“JNBY”常被混用,速写/LESS/蓬马的独立性又让“江南布衣=什么”变得模糊;低线市场更多是“听说过”,不是“买过”。
2.2 认知高度:强正
▪ 设计师品牌定位清晰:30年历史、港交所“设计师品牌第一股”、JNBY 的“自然/艺术/独立”,让它在“可负担的设计师品牌”里占据高位。[3][9]
▪ 价格支撑:JNBY 主力1,000—5,000元,LESS 500—2,000元,高于大众女装、低于ICICLE/例外;毛利率66.6%,说明“高度”有财务支撑。[2]
▪ 反证:“设计师品牌”是一个“高度”标签,也是一个“小众”标签;当消费者要“日常/通勤/性价比”,JNBY 不一定在考虑名单里。
2.3 认知清晰度:正
▪ 核心清晰:“JNBY=独立/文艺/设计感”是清楚的;消费者能说出“它跟优衣库/UR/COS不一样”。
▪ 边界模糊:JNBY、速写、LESS、jnby by JNBY、蓬马、JNBYHOME、onmygame、B1OCK之间的关系,消费者不一定说得清;“江南布衣”作为集团名,反而没有“JNBY”清晰。[1][3]
▪ 反证:2021童装门让“JNBY=诡异/不安全”的负面联想短暂覆盖了“文艺/设计”;品牌花了几年才修复,但“信任”仍是弱项。[5]
判级|认知势能:正 高度够、清晰度尚可,但广度不够。江南布衣不是“知名度品牌”,而是“圈层认知品牌”;它需要在不稀释“设计师”高度的前提下,扩大“入口”。 |
江南布衣的认知,像一间“藏在巷子里的美术馆”:懂的人会专程来,不懂的人路过也不一定进去。品牌不需要变成“商场一楼的大牌”,但需要更多“路标”——让泛人群知道“为什么值得进去看一眼”。
▍3.3 关系势能:强正——会员是护城河,也是天花板
关系势能回答三个问题:用户是否复购、推荐、共创?渠道与伙伴是否长期共赢?公众是否信任?
3.1 用户关系:强正
▪ 会员资产深:会员贡献零售额>80%;活跃会员61万、高价值会员36万;高价值会员零售额52亿元、贡献线下零售额超过六成;粉丝破千万。[1][2]
▪ 私域运营强:微商城、BOX+不止盒子、会员权益、专属活动;会员不是“一次性买家”,而是“长期关系”。[1][3]
▪ 反证:会员越深,越容易“内循环”;新客获取/泛人群触达弱;高价值会员占比高,也意味着“头部依赖”——如果核心会员流失,业绩会敏感。
3.2 伙伴关系:正
▪ 渠道结构:直营511家、经销1,630家(H1末),覆盖内地所有省区市+9个国家/地区;22家“江南布衣+”多品牌集合店;与商场、电商平台、供应商长期合作。[1][3]
▪ 反证:2026上半财年经销收入仅+0.3%(上年同期+14.2%),新增26家经销店但“增量不增质”;低线市场客流/消费力弱,经销体系需要更精细的赋能。[3]
3.3 公众关系:正
▪ 设计师品牌声誉:30年原创设计、ESG(3050碳中和、Spiber/Savian 材料)、艺术/文化活动,让品牌在行业/媒体中有“设计先锋”的声誉。[1][6]
▪ 反证:2021童装门、此前的抄袭争议,让“设计伦理/原创性”成为公众关系的长期阴影;一旦再发生类似事件,信任会再次受损。[5]
判级|关系势能:强正 会员是江南布衣最深的护城河,也是最高的天花板。它让品牌“活得稳”,也让品牌“长得慢”;下一步不是“更多会员”,而是“更多入口+更深关系”。 |
关系势能是江南布衣最被低估的资产。它有61万活跃会员、36万高价值会员,却没有把“会员”变成“社群”;有22家“江南布衣+”集合店,却没有把“空间”变成“公共文化场”;有10M粉丝,却没有把“粉丝”变成“设计共创者”。这三件事,是它从“关系品牌”走向“文化品牌”的关键。
▍3.4 文化势能:强正——最深的护城河,也有“文化负债”
文化势能回答三个问题:品牌从哪来、相信什么?符号是否独特?消费者是否把它当作文化身份?
4.1 文化基因:强正
▪ 创始人真实:李琳从杭州小店起家,自己设计、自己选料,把“自然/艺术/独立”做成JNBY的DNA;30年不改“反潮流”的审美立场。[3][9]
▪ 文化母题:自然、艺术、独立女性、杭州、东方审美;这些不是“广告主题”,而是可被产品/空间/内容持续证明的文化母题。
▪ 反证:文化越依赖创始人,越需要“创始人之后”的机制;李琳仍是首席创意官,创意传承是真实风险。
4.2 文化符号:强正
▪ 符号系统:JNBY 的极简Logo、黑白灰/大地色、艺术印花、宽松剪裁;“小江南”童装、速写男装、LESS 极简女装、蓬马童装、JNBYHOME 家居,形成“江南布衣宇宙”。[1][3]
▪ 场域符号:22家“江南布衣+”多品牌集合店、艺术展览/会员活动、杭州总部;品牌把“设计”放进可进入的空间。[1][2]
▪ 反证:2021童装门的“诡异图案”一度污染了符号系统;抄袭争议让“原创”这个符号的可信度受损。[5]
4.3 文化认同:强正
▪ 核心认同:会员把JNBY当作“我的审美立场”;“穿JNBY”不是“穿品牌”,而是“穿我自己”。这是设计师品牌最珍贵的文化认同。
▪ 反证:认同是“圈层型”的,泛人群缺乏“文化入口”;“文艺/高冷”容易被误读为“装/挑人”;2021事件让“文化认同”出现裂痕。
判级|文化势能:强正 文化是江南布衣最深的护城河,也是最容易被“文化事故”击穿的地方。设计可以先锋,但不能没有“设计伦理”的护栏。 |
文化势能的最高境界,不是“消费者知道你的故事”,而是“消费者用你的故事讲自己”。江南布衣已经做到前半句,后半句还在路上:它需要从“设计师的自我表达”走向“会员的共同表达”,从“先锋”走向“先锋+责任”。
▍3.5 创新势能:正——设计/AI/材料创新,非技术型
创新势能回答三个问题:技术是否领先?是否开创新品类/场景?消费者是否感知到“总在带来新东西”?
5.1 技术创新:持平
▪ 有数字化/材料创新:AI 已覆盖设计、供应链、营销、内部办公等全链路;AI生成印花/3D设计/AI推荐;Spiber 酿造蛋白纤维、Savian 100%植物基皮草;但这些是“设计/材料”创新,不是“技术平台”创新。[1][3]
▪ 反证:没有技术专利/性能标签;AI 也可能被质疑“设计原创性”,需要“人机协同”的边界。
5.2 品类/场景创新:强正
▪ 多品牌/多场景:JNBY、速写、jnby by JNBY、LESS、蓬马、JNBYHOME、onmygame、B1OCK;22家“江南布衣+”集合店;从女装到男装/童装/家居/运动童装,场景不断扩展。[1][3]
▪ ESG创新:3050碳中和目标、可持续材料、产品碳足迹认证;把“设计伦理”做成创新叙事。[1][6]
▪ 反证:多品牌扩张也带来“焦点分散”;新兴品牌仅7.9%,创新还没有变成“第二曲线”。
5.3 创新感知:正
▪ 行业感知强:AI全链路、Spiber/Savian、3050目标,让行业/媒体觉得“江南布衣在创新”。[1][3]
▪ 大众感知弱:泛人群看到的是“新一季/新印花”,不是“新东西”;创新没有翻译成“更舒适/更耐穿/更环保”的日常利益。
判级|创新势能:正 设计/AI/材料创新强,技术创新持平。江南布衣的创新是“审美+责任型”,不是“技术驱动型”;它需要把“创新”翻译成“可感知的产品利益”。 |
▍3.6 十五项诊断总表:8强正、6正、1持平
把五维拆成十五项,江南布衣的结构很清楚:8项强正(体验、情感/身份、认知高度、用户关系、文化基因、文化符号、文化认同、品类/场景创新),6项正(功能、知名度、认知清晰度、伙伴关系、公众关系、创新感知),1项持平(技术创新),没有负项。这是一个“圈层高势能”的结构,不是“衰退品牌”的结构。
按模型的“品牌资产五星”复盘:知名度(正)、感知质量(强正)、品牌联想(强正:设计师/文艺/独立)、品牌忠诚(强正:会员>80%)、专属资产(强正:JNBY/30年/会员体系)。资产端很厚,弱在“资产→破圈”的转化:会员没有变成“新客入口”,文化没有变成“大众认同”,专属资产没有变成“第二曲线”。
表4 江南布衣十五项诊断总表
维度 | 指标 | 等级 | 主证据 | 反证 | 置信度 |
价值 | 1.1 功能价值 | 正 | 设计/面料/版型;GM66.6%;研发2.4亿 | 非技术型;价格带跨度大 | A/B |
价值 | 1.2 体验价值 | 强正 | 22家江南布衣+;会员私域;门店形象 | H1同店-2.2%;低线体验不一致 | B |
价值 | 1.3 情感/身份价值 | 强正 | 设计师身份;文艺/高知/独立;会员认同 | 圈层型;泛人群“挑人/贵” | B |
认知 | 2.1 知名度 | 正 | 一二线设计师圈层;61万会员/10M粉丝 | 泛人群有限;JNBY/江南布衣混用 | A/B |
认知 | 2.2 认知高度 | 强正 | 30年设计师品牌;港交所第一股;价格1,000—5,000 | “设计师”=小众;日常场景弱 | B |
认知 | 2.3 认知清晰度 | 正 | JNBY=独立/文艺/设计感清晰 | 多品牌边界模糊;2021负面联想 | B |
关系 | 3.1 用户关系 | 强正 | 会员>80%;61万活跃;36万高价值;52亿 | 内循环;新客弱;头部依赖 | A |
关系 | 3.2 伙伴关系 | 正 | 直营511/经销1,630;22集合店;9国家 | 经销+0.3%;低线增量不增质 | A/B |
关系 | 3.3 公众关系 | 正 | 设计师声誉;ESG;艺术活动 | 2021童装门;抄袭争议 | B |
文化 | 4.1 文化基因 | 强正 | 1994杭州;李琳;Just Naturally Be Yourself | 创始人依赖;创意传承 | A/B |
文化 | 4.2 文化符号 | 强正 | JNBY/小江南/速写/LESS/蓬马/江南布衣+ | 2021图案污染;抄袭争议 | B |
文化 | 4.3 文化认同 | 强正 | 会员“穿我自己”;文艺/独立身份 | 圈层型;泛人群缺入口 | B |
创新 | 5.1 技术创新 | 持平 | AI全链路;Spiber/Savian;3050 | 非技术型;AI原创性争议 | B/C |
创新 | 5.2 品类/场景创新 | 强正 | 多品牌;22集合店;JNBYHOME/onmygame/B1OCK | 新兴仅7.9%;焦点分散 | B |
创新 | 5.3 创新感知 | 正 | AI/ESG/材料;行业感知强 | 大众感知“新一季”非“新东西” | B |
注:置信度A/B/C对应模型的三级证据规则;本表为主证据与反证的摘要,完整证据见附录A。
PART 04/ POSITIONING
五层定位、势能差矩阵与类型判定
五维回答“势能从哪来”,五层回答“势能有多高”。江南布衣的位置是 L3—L4:情感共鸣与社会认同很强,L5(设计伦理/中国设计文化)是上限,不是现状。
▍4.1 五层定位:L3—L4,L5 是“设计文化”
五层价值阶梯不是“越高越好”,而是“越高越难被替代,也越需要真实体验支撑”。江南布衣的稀缺之处在于:它同时拥有 L2 的产品原点(设计/面料/版型)、L3 的情感故事(自然/艺术/独立)、L4 的身份符号(文艺/高知/不随大流)与 L5 的人文潜力(设计伦理/中国设计文化/可持续)。
表5 江南布衣的五层定位
层级 | 价值主张 | 江南布衣的位置 | 证据 | 缺口 |
L1 认知知名度 | 我知道你 | 达成(圈层) | JNBY、61万会员、10M粉丝 | 泛人群有限;JNBY/江南布衣混用 |
L2 功能领先 | 你比别人好用 | 达成(设计/面料) | 设计研发2.4亿;GM66.6% | 非技术型;功能利益不显性 |
L3 情感共鸣 | 你让我有感觉 | 强 | 自然/艺术/独立;杭州;30年 | “挑人/贵/看不懂” |
L4 社会认同 | 你代表我是谁 | 强 | 文艺/高知/独立女性身份 | 圈层型;泛人群缺入口 |
L5 人文价值观 | 你代表我相信什么 | 上限 | 设计伦理/中国设计文化/3050 | 尚未成为大众共识;2021事件 |
资料来源:5V5L模型五层定义;公司公告/业绩会[1][2][3]、品牌简介[9]、证券时报[5]。
L5 是江南布衣的“天花板”,也是它的“护城河”。它有机会把“中国设计师品牌”从“审美标签”升级为“设计伦理/文化责任”:原创、可持续、对消费者的尊重。但 L5 不是靠一场秀建立的,而是靠十年的一致性行动;2021童装门说明,L5 的“文化资产”也可能一夜之间变成“文化负债”。
▍4.2 势能差矩阵:L3—L4 × 高于(核心圈层)
把“认知期望的价值层次”与“体验感知相对期望”放在同一张矩阵里,江南布衣落在 L3—L4 × 高于:核心会员觉得“比预期好”,但不是“显著超预期”;泛人群觉得“符合/看不懂”,不会为每一件产品支付溢价。
表6 势能差矩阵与江南布衣位置
认知期望\体验感知 | 显著低于 | 低于 | 符合 | 高于 | 显著高于 |
L1 认知知名度 | 负 | 负 | 零 | 正 | 强正 |
L2 功能领先 | 负 | 负 | 零 | 正 | 强正 |
L3 情感共鸣 | 负 | 负 | 零 | ◆ 正(当前) | 强正 |
L4 社会认同 | 负 | 负 | 零 | ◆ 正(当前) | 强正 |
L5 人文价值观 | 负 | 负 | 零 | 正 | 强正 |
模型来源:《品牌势能五维五层诊断评估模型》第五章“势能差矩阵”;矩阵给出初始位置,不直接给类型。
为什么不是“显著高于”?因为江南布衣的核心产品体验是“好,但有门槛”:懂的人觉得“每一季都有惊喜”,不懂的人觉得“挑人/贵/穿不出去”;真正“显著高于”的体验发生在核心会员/门店/艺术活动,而不是泛人群。为什么不是 L2?因为“文艺/高知/独立”是真实的社会认同,不是单纯的功能喜欢。
▍4.3 七类判定:圈层高势能(偏稳健)
用七类状态逐条比对,江南布衣最贴合“圈层高势能”,且是“偏稳健”的圈层:核心会员/设计师品牌圈层的正高差很强,但泛人群破圈不足,规模/扩展没有完全释放。
表7 七类势能状态与江南布衣的符合度
类型 | 定义要点 | 符合度 | 判断 |
强势高势能 | 高价值层次+持续正高差+强拉力/溢价/忠诚/扩展 | 部分符合 | 文化/忠诚强,规模/扩展弱 |
稳健高势能 | 正高差明确,但部分表现或扩展未完全释放 | 部分符合 | 增长/H1同店/第二曲线 |
圈层高势能 | 核心圈层正高差强,泛人群/破圈不足 | 高度符合 | 主判定:圈层(偏稳健) |
虚高认知型 | 高知名度/形象/期望,体验低于期望 | 不符合 | 会员复购/毛利反证 |
零势能同质化 | 体验基本符合期望,无功无过 | 不符合 | 设计/文化高差明显 |
负势能衰退型 | 体验系统性低于期望,负面扩散 | 不符合 | 无系统性负口碑;2021为单次危机 |
低层次正高差型 | 用户觉得划算超值,价值停留功能/价格层 | 不符合 | L3—L4,非价格层 |
判定依据:本报告第三章五维/十五项证据;七类定义引自5V5L模型。
结论:圈层高势能(偏稳健)。它不是“强势”,因为JNBY占53.6%、速写承压、新兴仅7.9%、H1同店-2.2%;也不是“仅仅稳健”,因为核心圈层的高差很强、会员>80%、毛利66.6%;更不是“虚高/负势能”,因为体验不低于期望、无系统性负口碑。
“圈层”不是贬义。对设计师品牌来说,圈层是“护城河”:它让品牌有定价权、有复购、有文化认同。但圈层也是“天花板”:如果品牌不能在不稀释核心的前提下扩大入口,它的增长会越来越依赖“会员复购/提价”,而不是“新客/新场景”。
▍4.4 阶段判定:再蓄势,不是释能
类型回答“它是什么”,阶段回答“它在什么时候”。江南布衣现在的位置是 再蓄势:JNBY成熟、速写承压、新兴品牌尚小;2021童装门后,品牌在修复信任;线上/AI/ESG/多品牌是“第二曲线”的蓄势。FY2026 +9.0%不是“集中释放”,而是“会员复购+线上增长+门店扩张”的稳健增长。
表8 四阶段与江南布衣的位置
阶段 | 核心特征 | 江南布衣证据 | 战略重点 |
蓄势 | 长期投入、打根基,释放不明显 | 1994—2016品牌/多品牌/IPO;2021—2024信任修复 | 建资产、补体验、立标准 |
释能 | 关键节点集中释放,增长/声量上升 | FY2026 +9.0%、净利+11.1%、会员>80% | 控节奏、稳价格、扩圈层 |
再蓄势 | 第一曲线见顶,寻找第二曲线 | JNBY 53.6%;速写-1.1%;新兴7.9%;H1同店-2.2% | 开新品类、换场景、再投资 |
衰减 | 创新停滞、信任流失、核心用户离开 | 未出现系统性衰减 | 止血、修复、重建 |
资料来源:5V5L模型四阶段定义;公司公告[1][2][3]。
为什么不是“释能”?因为“释能”要求关键节点集中释放、增长/声量同步上升;江南布衣的FY2026是“稳健增长”,不是“爆发”,且H1同店-2.2%说明线下仍在承压。为什么不是“衰减”?因为会员>80%、毛利66.6%、净利+11.1%,没有系统性衰退。
再蓄势期的处方,不是“再开更多店”,而是“找到第二曲线,并把第一曲线的信任/价格守住”。否则,门店越多,越像“用规模掩盖单店下滑”。
▍4.5 品牌负债表:资产很厚,负债在“窄”与“信任”
表9 江南布衣的品牌资产负债表
资产端(有什么) | 负债端(漏什么) |
JNBY/30年设计文化、61万活跃会员、36万高价值会员、10M粉丝、会员>80%、GM66.6%、2,118家门店、22家江南布衣+、LESS+17.4%、新兴+32.2%、AI/ESG/Spiber/Savian | JNBY 53.6%、速写-1.1%、新兴7.9%、H1同店-2.2%、经销+0.3%、2021童装门、抄袭争议、创始人/创意依赖、价格/线上稀释 |
势能差(高不高) | 释放端(有没有转化成市场能量) |
正;中强;再蓄势。核心圈层L3—L4高差明确,但泛人群/第二曲线未完全释放。 | 会员>80%、线上24%、百亿零售目标;但新客/破圈/第二曲线弱;信任修复仍需时间。 |
模型来源:5V5L“势能资产负债表”;证据见第二至三章。
这张表的读法是:资产端很厚,负债端不致命,但“窄”与“信任”是最大的漏水口——品牌越依赖核心会员,越难破圈;越依赖设计师的个人审美,越难建立“设计伦理”的制度护栏。江南布衣不需要“更宽”,它需要“更深+更稳”:把圈层做深,把信任做硬,把第二曲线做长。
PART 05/ RISKS
关键短板与风险
江南布衣的风险不是“品牌不响”,而是“圈层太深、破圈太难、信任太脆”。以下七项,按对势能的杀伤力排序。
先与模型的典型短板清单对表:价值势能弱——不成立;认知势能弱——部分成立,圈层认知强、泛人群弱;关系势能弱——不成立,会员>80%;文化势能弱——不成立,文化是长板;创新势能弱——部分成立,设计/AI/材料强、技术持平。江南布衣的问题不是“哪一维塌了”,而是“长板太深,短板太窄”。
▍5.1 圈层依赖:会员越深,破圈越难
江南布衣最硬的资产是会员:会员贡献零售额>80%、活跃会员61万、高价值会员36万、粉丝破千万。但“会员越深”,也意味着“新客越难”:品牌的核心客群是“文艺/高知/独立女性”,泛人群会觉得“挑人/贵/看不懂”;JNBY 占收入53.6%,第二曲线(速写/LESS/新兴)还没有长成。[1][2][3]
影响:圈层依赖会让增长越来越依赖“会员复购/提价/新店”,而不是“新客/新场景”;一旦核心会员的审美/消费力变化,业绩会敏感。江南布衣需要“不伤害核心会员的破圈入口”,而不是“大众化广告”。
▍5.2 品牌信任:2021童装门与抄袭争议的“文化负债”
2021年9月,jnby by JNBY 因产品印有“Welcome to the hell”“Let me touch you”等不当图案,被杭州西湖区相关部门约谈、责成下架并接受无理由退货;两个交易日市值蒸发约19.1亿港元。此前,速写、LESS、JNBY 还多次被指涉嫌抄袭。[5]
这不是“一次公关危机”,而是“设计师品牌的文化负债”:设计师品牌卖的是“审美+原创”,一旦“审美”越界、“原创”被质疑,信任就会崩塌。2021年后,江南布衣加强了设计审核/ESG/会员关系,但“信任”仍是弱项;任何一次类似事件,都可能再次击穿品牌。
影响:信任危机会直接影响“溢价/复购/公众关系”;对设计师品牌,信任比流量更贵。江南布衣需要“设计伦理”的制度护栏,而不是“事后道歉”。
▍5.3 品牌组合失衡:JNBY半壁江山,速写承压,新兴尚小
FY2026,JNBY收入32.41亿元、占53.6%;成长品牌23.28亿元、占38.5%;新兴品牌4.78亿元、占7.9%。拆开看,LESS +17.4% 是亮点;速写 -1.1%、净关25家店,男装承压;jnby by JNBY 受童装市场/2021事件影响,恢复较慢;新兴品牌增速快(+32.2%),但基数小。[1][3]
影响:JNBY越成功,集团越依赖它;速写/新兴品牌还没有成为“第二曲线”。如果JNBY增长放缓,集团会缺少“对冲”;如果速写继续下滑,会拖累整体。江南布衣需要“多品牌清晰化”:每个品牌只讲一件事,不互相抢戏。
▍5.4 同店/经销承压:增量不增质
2026上半财年,同店销售-2.2%(上年同期+0.1%);经销收入+0.3%(上年同期+14.2%);新增26家经销店,但“增量不增质”;低线市场客流/消费力弱,经销体系抗风险能力弱于直营。[3]
影响:门店数量增长没有转化为单店增长;低线市场/经销体系是“规模陷阱”——开得越多,单店越弱。江南布衣需要“门店调优/关闭低效店/强化体验”,而不是“继续开店”。
▍5.5 价格/线上稀释:线上增长快,但别变成“折扣渠道”
FY2026线上收入14.48亿元、+20.5%、占比约24%;线上毛利率66.4%,说明线上不是“低价清货”;公司坚持“线上线下共享一盘货、没有线上专供款”。[1][2] 但线上增长越快,越容易变成“价格比较/折扣”的渠道;设计师品牌的溢价,需要“全价/新品/内容”支撑。
影响:如果线上靠折扣/清货增长,会稀释“设计师品牌”的价格纪律;如果线上靠正价/新品增长,会成为“新客入口”。江南布衣需要“线上正价化/内容化”,而不是“线上奥莱化”。
▍5.6 设计师品牌竞争:中间地带最拥挤
江南布衣的“可负担的设计师品牌”是中间地带:向上,ICICLE之禾获开云战略投资、Exception例外/Ms Min 以文化/国际秀场争夺;向下,URBAN REVIVO 以快时尚设计师风格分流;横向,COS/Massimo Dutti/内外/致知 在极简/设计感上夹击;优衣库用价格锚把设计感日常化。[8]
影响:设计师品牌赛道越来越拥挤;“江南布衣”的30年/会员/文化是优势,但不是“不可替代”。如果设计/文化不能持续领先,价格带会被上下挤压。
▍5.7 创始人/创意依赖与AI原创性
李琳仍是首席创意官,JNBY 的审美/设计方向高度依赖她;设计师品牌的“作者性”是优势,也是“关键人风险”。同时,AI 已覆盖设计/供应链/营销/内部办公全链路;AI 可以提高效率,也可能稀释“设计原创性”,甚至引发新的抄袭/伦理争议。[1][3]
影响:创始人/创意依赖是“文化势能”的另一面;AI 是“创新势能”的另一面。江南布衣需要“创意治理机制”(设计委员会/档案馆/外部评审)+“AI伦理边界”(人机协同/原创审核),把“个人审美”变成“组织能力”。
表10 风险清单与优先级
风险 | 核心证据 | 对势能的影响 | 优先级 |
圈层依赖/破圈难 | 会员>80%;JNBY 53.6%;新兴7.9% | 增长依赖复购/提价/开店 | 高 |
品牌信任/文化负债 | 2021童装门;抄袭争议 | 溢价/复购/公众关系受损 | 高 |
品牌组合失衡 | 速写-1.1%、净关25店;新兴7.9% | 第二曲线缺位 | 高 |
同店/经销承压 | H1同店-2.2%;经销+0.3% | 增量不增质 | 中高 |
价格/线上稀释 | 线上24%、+20.5% | 设计师溢价被折扣侵蚀 | 中高 |
设计师品牌竞争 | ICICLE/例外/Ms Min/UR/COS | 中间地带被上下挤压 | 中 |
创始人/AI原创性 | 李琳CCO;AI全链路 | 创意/伦理风险 | 中 |
资料来源:本报告第二至四章;具体数据见附录B。
PART 06/ PRESCRIPTION
策略处方:一个核心、三个圈层
处方不是“更大众”,而是“更深的设计文化、更宽的圈层入口、更硬的信任机制”。江南布衣需要把“设计师的个人审美”升级为“组织的设计能力”。
▍6.1 处方总纲:一个核心、三个圈层、五件事
一个核心:JNBY 的“设计作者性”是江南布衣的根,不能丢。三个圈层:核心会员(61万活跃/36万高价值)、成长品牌(LESS/速写/jnby by JNBY)、新兴品牌(蓬马/JNBYHOME/onmygame/B1OCK);三个圈层各有各的入口,不要互相抢戏。
五件事:信任修复、设计原创/伦理、会员深挖/破圈、价格纪律/线上正价、多品牌清晰化。五件事按顺序做,不要同时铺开;先修信任,再谈增长;先深核心,再破圈;先稳价格,再谈规模;先清晰化,再扩品牌。
在3P路径上,江南布衣过去几年偏“造势”(30年/艺术/ESG/AI)与“借势”(设计师品牌/中国设计/开云战略投资之禾带来的赛道关注),但“顺势”(K型分化下的“少买精买”、极简/长期主义、会员经济)做得不够。下一阶段的资源配比,建议从“造势 50% / 借势 30% / 顺势 20%”调整为“顺势 40% / 造势 30% / 借势 30%”。
在模型的十四种构建方式中,本报告选择五种作为组合拳:明星/金牛产品(JNBY)、IP故事/包装视觉(自然/艺术/杭州/30年)、美学设计(JNBY/LESS/江南布衣+)、客户证言/权威评测(设计奖项/ESG/会员口碑)、品牌承诺/顾客关系(会员体系/江南布衣+)。其余方式作为辅助,不作为主攻。
▍6.2 信任修复:把“设计伦理”做成制度
2021童装门不是“一次公关”,而是“设计伦理”的缺失。建议做三件事:
▪ 设计审核委员会:由创意、法务、公关、外部专家组成,对图案/文字/文化符号做“伦理/文化/法律”三重审核;任何“先锋表达”必须先过“是否尊重消费者”这一关。
▪ 透明化:公开设计审核流程、供应链/材料来源、可持续进展;把“设计伦理”写进ESG/品牌年报,接受外部监督。
▪ 原创保护:建立设计档案/版权登记/抄袭投诉响应机制;对历史争议给出“事实+改进”的交代,而不是“沉默/回避”。
衡量:信任舆情、投诉率、NPS、媒体正面率、设计奖项。信任不是“道歉”换来的,是“制度”换来的。
▍6.3 设计原创/文化:从“个人审美”到“中国设计文化”
江南布衣的30年,是中国设计师品牌从“小众”到“主流”的30年。建议把“设计作者性”升级为“设计文化”:
▪ JNBY 的“自然/艺术/独立”:继续做深,不要为了破圈而“大众化”;用面料/剪裁/艺术合作,保持“作者感”。
▪ 中国设计文化:杭州、东方审美、手工艺、可持续;与艺术家/设计师/非遗合作,把“中国设计”从“符号”变成“当代生活”。
▪ 设计档案/博物馆:30年档案、展览、出版物;把“品牌历史”变成“文化资产”,而不是“营销素材”。
衡量:设计奖项、文化报道、展览/档案访问、跨品牌合作、会员文化认同。
▍6.4 会员深挖/破圈:从“会员”到“社群”,从“圈层”到“入口”
江南布衣有61万活跃会员、36万高价值会员、10M粉丝,但没有“社群”。建议做“三个入口”:
▪ 核心会员入口:高价值会员专属设计顾问/定制/艺术活动/“江南布衣+”私享会;把“买衣服”变成“进入一个文化圈层”。
▪ 成长品牌入口:LESS(极简女装)、速写(男装)、jnby by JNBY(童装)各自做“低门槛入口”,把新客引到JNBY;不要在JNBY里“降价拉新”。
▪ 生活方式入口:JNBYHOME、onmygame、B1OCK、咖啡/展览/市集;用“生活方式”吸引泛人群,再转化为服装会员。
衡量:新客占比、会员结构、跨品牌购买率、活动到场率、UGC、社群活跃。破圈不是“投更多广告”,是“开更多入口”。
▍6.5 价格纪律/线上正价:线上是“入口”,不是“奥莱”
FY2026线上收入14.48亿元、+20.5%、占比24%;线上毛利率66.4%,说明线上不是“低价清货”。建议把“线上正价化”做成制度:
▪ 线上线下同款同价:坚持“一盘货、没有线上专供款”;线上不做“深度折扣”,只做“会员权益/赠品/套装”。
▪ 内容化:用设计故事/穿搭/艺术内容驱动线上,而不是“打折/秒杀”;把线上做成“品牌内容场”,不是“清货场”。
▪ 奥莱隔离:奥莱只做“过季/断码/特供”,不卖核心新品;奥莱占比控制在合理区间。
衡量:线上折扣率、全价售罄率、线上新客占比、客单价、退货率。
▍6.6 多品牌清晰化:每个品牌只讲一件事
江南布衣的多品牌矩阵已经成型,但“边界”还不够清晰。建议:
▪ JNBY:设计师女装/作者性/文化高度;不追求规模,追求“不可替代”。
▪ LESS:极简/高级/长期主义;对标内外/致知/COS,做“第二增长曲线”。
▪ 速写:男装/艺术/城市;需要“重启”,而不是“维持”;男装承压时,先做“产品/渠道”调整。
▪ jnby by JNBY:童装/想象/安全;2021后需要“信任修复+安全设计”。
▪ 蓬马/onmygame/JNBYHOME/B1OCK:儿童运动/家居/生活方式;小步快跑,不急于规模化。
衡量:各品牌收入/增速/店效、品牌边界清晰度、跨品牌购买率、新兴品牌占比。
▍6.7 AI/ESG:把“创新”翻译成“可感知价值”
AI 已覆盖设计/供应链/营销/内部办公全链路;Spiber/Savian、3050碳中和是“设计伦理”的证据。建议:
▪ AI人机协同:AI做“效率/灵感”,人做“判断/伦理”;AI生成图案必须过“原创审核”,避免“AI抄袭”。
▪ 可持续材料:Spiber/Savian 从“秀场”走向“量产”;用“更环保/更耐穿/可修复”翻译成消费者利益。
▪ 3050目标:每年披露进展;把“碳减排”做成“设计伦理”的一部分,而不是“公关话术”。
衡量:AI设计占比/审核通过率、可持续材料占比、碳排/能耗、ESG评级、消费者感知。
▍6.8 中国/全球:先把中国做深,再谈出海
江南布衣已覆盖中国内地所有省区市,并延伸至9个国家和地区;但海外收入占比很小。建议:
▪ 中国深挖:一线/新一线做“江南布衣+”/艺术空间;低线市场做“轻量店/集合店”,不盲目开大店。
▪ 海外谨慎:日本/东南亚/欧洲以“设计师品牌/买手店/电商”小步试水;不追求规模,追求“中国设计”的口碑。
▪ 文化输出:把“中国设计”做成“全球设计”的一部分,而不是“东方奇观”。
衡量:中国同店、海外收入占比、海外品牌认知、跨境复购。
▍6.9 12个月行动清单
表11 未来12个月的关键动作
阶段 | 关键动作 | 主责 | 衡量 |
0—30天 | 品牌组合审计;会员分层;设计审核委员会;价格/折扣审计 | 品牌/创意/财务 | 架构图;会员分层;审核机制 |
31—60天 | 江南布衣+社群计划;LESS增长计划;速写重启方案;AI设计人机协同试点 | 品牌/产品/数字 | 会员活动;LESS增速;速写店效 |
61—90天 | 信任修复战役(设计透明/供应链/原创);艺术/文化合作;线上正价化 | 公关/市场/电商 | 信任舆情;线上折扣率 |
Q4—2027H1 | 新兴品牌孵化;海外小步试水;3050进展披露;年度会员大会 | 战略/海外/ESG | 新兴占比;海外收入;ESG评级 |
2027 | 百亿零售复盘;品牌架构终局;创意传承机制 | 董事会/品牌委员会 | 品牌健康度;架构清晰度 |
注:时间与指标为建议值,需结合公司实际经营节奏调整;“主责”为职能方向,不代表具体组织架构。
▍6.10 90天速赢:三件“看得见”的事
01 把“设计伦理”写成一页纸。 设计审核流程/红线/责任人/案例;30天内全员培训,对外公开。
02 把“江南布衣+”做成社群场。 每城每月一场设计/艺术/会员活动;把“卖场”变成“文化场”。
03 把“LESS”做成第二曲线。 极简女装/长期主义/高质价比;给它独立团队/独立预算/独立KPI。
PART 07/ TRACKING
监测指标与复诊
势能不是一次诊断就结束的静态结论,而是一条会升降的曲线。要让这张体检卡真正有用,必须把它变成一套可跟踪的信号系统。
▍7.1 三类信号:领先、同步、滞后
不要等财报出来才判断势能。领先指标看“方向”,同步指标看“强度”,滞后指标看“结果”。
表12 势能跟踪指标体系
类型 | 指标 | 频率 | 用途 |
领先 | 活跃/高价值会员、搜索/社媒、门店客流、活动到场率、UGC、设计奖项 | 月度 | 预警方向变化 |
同步 | 同店增长、线上占比、JNBY占比、速写/LESS/新兴增速、毛利率、会员复购 | 月度/季度 | 验证强度变化 |
滞后 | 营收、净利、经营现金流、派息、品牌价值、NPS、信任舆情 | 季度/年度 | 确认结果 |
▍7.2 复诊节奏:月度看数,季度看势,半年看层,年度看类
▪ 月度:会员、客流、同店、线上、舆情。回答“这个月势能是升是降”。
▪ 季度:同店、JNBY/速写/LESS/新兴、毛利率、会员复购。回答“势能有没有转化为市场能量”。
▪ 半年:品牌健康度、考虑率、文化认同、设计奖项、信任舆情。回答“高差还在不在原来的层次”。
▪ 年度:五维/十五项复评、七类重判、阶段重判。回答“江南布衣还是不是圈层高势能”。
▍7.3 红线与改判规则:什么情况下掉档
把“感觉不对”变成“规则触发”。以下阈值是建议值,需在首轮复诊时校准。
表13 势能状态的红线与改判规则
状态 | 触发条件(满足其一) | 判定 |
绿色 | 同店正增长;会员/高价值会员增长;JNBY占比<55%;速写止跌;新兴占比>8% | 维持圈层高势能 |
黄色 | 同店-2%—-5%;JNBY占比55%—60%;速写连续两季下滑;新兴占比5%—8% | 圈层高势能(弱化) |
红色 | 同店<-5%连续两季;JNBY占比>60%;速写连续三季下滑;会员流失;重大信任/质量事件 | 稳健/负势能风险 |
信任专项 | 再次发生设计伦理/抄袭/童装安全事件;舆情负面率>30% | 文化负债触发 |
注:阈值为研究建议,不是公司官方口径;首轮复诊应结合当年市场大盘与产品周期校准。
▍7.4 复诊五问:回到模型的原点
每一次复诊,都回到5V5L的四个诊断问题,再加一个“清晰度”问题。顺序不能乱,因为后面的判断依赖前面的结论。
01 方向变了吗? 体验感知还高于认知期望吗?如果变成“等于”,就是零势能的前兆。
02 高度变了吗? 高差还在L3—L4,还是退回L2功能层?层次下移,比方向转负更隐蔽。
03 时间变了吗? 还在再蓄势,还是进入释能/衰减?增长是在蓄势,还是在透支?
04 释放了吗? 拉力、溢价、忠诚、扩展,是否仍然支持“圈层高势能”的判断?
05 说清了吗? 消费者能不能用一句话说出“江南布衣为什么值得买”?如果说不清,认知广度仍是第一短板。
PART 08/ CONCLUSION
结论:设计不是答案,设计是起点
江南布衣是中国设计师品牌里少有的“30年还在做设计”的公司,也是少有的“把会员做成关系”的公司。它的势能不是不够高,而是不够“宽”。
回到最初的问题:江南布衣的势能是真实的,还是圈层的惯性?答案是:真实,但未经充分释放。它的设计、品质、身份、会员、文化,构成了L3—L4的正高差;它的61万活跃会员、36万高价值会员、66.6%毛利率,构成了“关系势能”的硬件;但它的认知广度、第二曲线、信任机制,仍是“软件”的短板。
所以,它是一个“圈层高势能(偏稳健)”的品牌,不是“衰退品牌”,也不是“强势品牌”:FY2026 +9.0%、净利+11.1%、会员>80%,都是“稳健”的证据;JNBY 53.6%、速写-1.1%、新兴7.9%、H1同店-2.2%,都是“圈层”的理由。
三件事决定它的下一步:信任修复(从“设计师的自我表达”到“设计伦理”)、圈层破圈(从“会员”到“社群”,从“圈层”到“入口”)、第二曲线(LESS/速写/新兴品牌)。三件事做成,江南布衣可以从“圈层高势能”走向“稳健高势能”;做不成,它会在“圈层”与“小众”之间反复摇摆。
最后一句 江南布衣的下一步,不是更“大众”,而是更深的设计文化、更宽的圈层入口、更硬的信任机制。设计不是答案,设计是起点。 |
APPENDIX
附录:证据、数据与来源
▍A 十五项证据表
表A1 江南布衣十五项证据、反证与置信度
维度 | 指标 | 等级 | 主证据 | 反证 | 置信度 |
价值 | 1.1 功能价值 | 正 | 设计/面料/版型;GM66.6%;研发2.4亿 | 非技术型;价格带跨度大 | A/B |
价值 | 1.2 体验价值 | 强正 | 22家江南布衣+;会员私域;门店形象 | H1同店-2.2%;低线体验不一致 | B |
价值 | 1.3 情感/身份价值 | 强正 | 设计师身份;文艺/高知/独立;会员认同 | 圈层型;泛人群“挑人/贵” | B |
认知 | 2.1 知名度 | 正 | 一二线设计师圈层;61万会员/10M粉丝 | 泛人群有限;JNBY/江南布衣混用 | A/B |
认知 | 2.2 认知高度 | 强正 | 30年设计师品牌;港交所第一股;价格1,000—5,000 | “设计师”=小众;日常场景弱 | B |
认知 | 2.3 认知清晰度 | 正 | JNBY=独立/文艺/设计感清晰 | 多品牌边界模糊;2021负面联想 | B |
关系 | 3.1 用户关系 | 强正 | 会员>80%;61万活跃;36万高价值;52亿 | 内循环;新客弱;头部依赖 | A |
关系 | 3.2 伙伴关系 | 正 | 直营511/经销1,630;22集合店;9国家 | 经销+0.3%;低线增量不增质 | A/B |
关系 | 3.3 公众关系 | 正 | 设计师声誉;ESG;艺术活动 | 2021童装门;抄袭争议 | B |
文化 | 4.1 文化基因 | 强正 | 1994杭州;李琳;Just Naturally Be Yourself | 创始人依赖;创意传承 | A/B |
文化 | 4.2 文化符号 | 强正 | JNBY/小江南/速写/LESS/蓬马/江南布衣+ | 2021图案污染;抄袭争议 | B |
文化 | 4.3 文化认同 | 强正 | 会员“穿我自己”;文艺/独立身份 | 圈层型;泛人群缺入口 | B |
创新 | 5.1 技术创新 | 持平 | AI全链路;Spiber/Savian;3050 | 非技术型;AI原创性争议 | B/C |
创新 | 5.2 品类/场景创新 | 强正 | 多品牌;22集合店;JNBYHOME/onmygame/B1OCK | 新兴仅7.9%;焦点分散 | B |
创新 | 5.3 创新感知 | 正 | AI/ESG/材料;行业感知强 | 大众感知“新一季”非“新东西” | B |
注:置信度A/B/C对应5V5L模型的三级证据规则;A=公司公告/财报+两个独立来源;B=公开报道/门店/价格/评论;C=单一来源/观察/判断。
▍B 关键数据
表B1 江南布衣品牌与经营关键数据
项目 | 数据 | 口径/来源 |
创立 | 1994年,杭州 | 吴健、李琳夫妇;2016年港交所上市(03306.HK)[3][9] |
品牌组合 | JNBY、速写、jnby by JNBY、LESS、蓬马、JNBYHOME、onmygame、B1OCK | 公司公告/品牌页[1][9] |
FY2026营收 | 60.46亿元,+9.0% | 净利润9.97亿元,+11.1%[1][2] |
FY2026毛利率 | 66.6%;净利率16.5% | 派息率110%;经营现金流14.33亿元[1][2] |
渠道 | 线下45.98亿元(+5.8%);线上14.48亿元(+20.5%,约24%) | 线上毛利率66.4%[1][2] |
门店 | 2,118家(FY2026末);H1末2,163家(直营511/经销1,630) | 22家“江南布衣+”集合店;9个国家/地区[1][3] |
会员 | 会员贡献零售额>80%;活跃61万;高价值36万;粉丝破千万 | 高价值会员零售额52亿元[1][2] |
品牌结构 | JNBY 32.41亿(53.6%);成长23.28亿(38.5%);新兴4.78亿(7.9%) | LESS 7.31亿(+17.4%);速写-1.1%[1][3] |
研发/ESG | 设计研发2.4亿元(+20%,约4%);3050碳中和;Spiber/Savian | AI全链路;碳排放-4%[1][2][6] |
FY2025 | 55.48亿元(+4.6%);净利8.97亿元(+6%) | 门店2,117家;会员56.8万/33万[4] |
FY2026 H1 | 33.76亿元(+7.0%);净利6.76亿元(+11.9%) | 线上22.3%;同店-2.2%;经销+0.3%[3] |
百亿零售 | 2026财年百亿零售额目标 | 终端流水口径;券商预计达成确定性较高[3][6] |
注:江南布衣为上市公司,财务数据以公司公告为准;会员/门店/同店数据来自公司公告与公开报道,部分为媒体口径。
表B2 竞争参照系关键数据
品牌/集团 | 关键数据 | 对江南布衣的含义 |
ICICLE 之禾 | 中国高端天然材质/设计师品牌;2026年获开云战略投资 | 价格更高;资本加持,竞争加剧 |
Exception 例外 | 中国设计师品牌/文化叙事 | 风格相近,文化厚度高 |
Ms Min | 中国设计师品牌/国际秀场 | 价格更高,国际知名度强 |
URBAN REVIVO | 快时尚设计师风格;规模大 | 价格更低,分流大众 |
COS | H&M集团极简设计 | 价格相近,国际品牌 |
Massimo Dutti | Inditex设计感轻奢 | 价格相近,商务感更强 |
内外/致知 | 中国极简女装 | LESS的直接对手 |
优衣库 | 全球大众基础款 | 价格锚;设计感日常化 |
资料来源:品牌官网/公开报道[8];价格为公开渠道常见主力价位,非全量统计。
▍C 证据来源清单
[1]中国网财经.《江南布衣2026财年营收超60亿元 会员零售额贡献逾八成》. 2026-09-13. http://finance.china.com.cn/news/20260913/6324143.shtml
[2]中证网/新浪财经.《直击江南布衣业绩说明会:2026财年净利同比增长11.1% 会员贡献零售额逾八成》. 2026-09-13. https://finance.sina.com.cn/stock/relnews/hk/2026-09-13/doc-inirsqpw7725716.shtml
[3]时代周报/东方财富.《59万会员爆买,江南布衣半年营收超33亿,浙大系老板的百亿目标有望了》. 2026-02-28. https://finance.eastmoney.com/a/202602283657556875.html
[4]中国网财经.《多品牌矩阵与粉丝经济驱动韧性增长 江南布衣2025财年营收净利双增》. 2025-09-16. http://finance.china.com.cn//consume/20250916/6267700.shtml
[5]证券时报/国际金融报.《深陷“童装门”的江南布衣:被约谈、责成下架……市值两日蒸发19亿港元》. 2021-09-27. https://www.stcn.com/article/detail/448095.html
[6]信达证券/证券之星.《江南布衣(03306)多品牌矩阵增长可期 百亿零售目标确定性高》. 2026-06-18. https://wap.stockstar.com/detail/IG2026061800019238
[7]央广网.《江南布衣60亿营收背后:设计师AI全链路落地,品牌的“圈层生意”能走多远?》. 2026-09-15. https://news.cnr.cn/local/dftj/20260915/t20260915_527814378.shtml
[8]新华网/中国金融信息网.《开云“投资”之禾,中国高端时尚品牌迎来出海“黄金窗口期”》. 2026-06-18. https://www.news.cn/fashion/20260618/28448ccc35ba489998fe73798b00ff4d/c.html
[9]JNBY 官网.《品牌简介:Just Naturally Be Yourself》. https://cn.jnby.com/s/story/2
[10]广州日报/东方财富.《江南布衣2026上半财年纯利同比增长11.9%,品牌生态韧性持续彰显》. 2026-02-27. https://finance.eastmoney.com/a/202602273656927773.html
▍D 模型判定规则速查
表D1 5V5L模型的核心规则
规则 | 要点 |
势能定义 | 品牌势能=购买前认知期望与购买后体验感知之间的相对高差关系能量。 |
诊断等式 | 正高差× 高价值层次 × 持续性 × 市场释放;四个条件同时成立。 |
五个部分 | 5V五维、15I十五项、5L五层、4S四阶段、3P三路径。 |
七类状态 | 强势高势能、稳健高势能、圈层高势能、虚高认知型、零势能同质化、负势能衰退型、低层次正高差型。 |
四阶段 | 蓄势、释能、再蓄势、衰减;阶段不是类型,而是时间位置。 |
三路径 | 顺势、造势、借势;先顺势,再借势,最后造势。 |
证据规则 | A=公司公告/财报+两个独立来源;B=公开报道/门店/价格/评论;C=单一来源/观察/判断;核心维度C级不做类型判定。 |
输出模板 | 诊断范围、五维等级、五层定位、势能差、阶段、类型、关键短板、策略处方、监测指标。 |
来源:《品牌势能五维五层诊断评估模型》(用户提供文档);本报告仅做应用,不改动模型定义与判定规则。
▍E 免责声明
报告提示 本报告采用定性模型分析研究,本文基于公开资料和行业分析撰写,所引数据均来自公开报道及第三方机构,不构成任何投资建议。关于文中所涉及品牌企业的营收、净利润等财务数据以及品牌表现、经营行为和营销动作,所有分析均建立在对公开报道的交叉比对和逻辑推演之上,本文未接触未公开信息。 |
研究方法与说明
本文为单案例诊断报告,评分为示范性编码;配套《之禾品牌叙事编码与评分表.xlsx》可查看40 个变量的逐项评分、证据与备注。正式研究应补充一手访谈、门店走访与双人编码。本报告基于戴维阿克《品牌标签故事》和百思特咨询《品牌势能:存量时代的强势品牌增长逻辑》书稿中的方法论模型、公开案例报道整理而成。报告中的图表为概念图或基于原书引用的数据绘制,旨在帮助读者理解框架,不作为精确的统计结论。案例品牌仅用于研究说明,不构成对其经营状况的完整评价。本报告为研究性白皮书,不构成投资建议、法律建议或购买建议。
品牌势能组:王小博、王弘宇、李相如、图图、全泉、蒋风冰、杜灵基
百思特管理咨询集团中国企业变革研究院· 艾克品牌战略创新研究中心
2026年10月



