
 研报速递
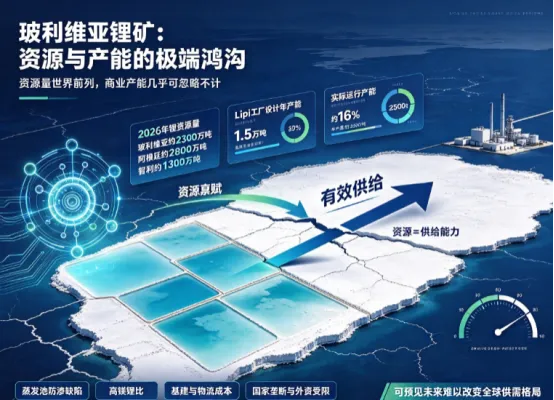
一、资源量庞大,产量极低
玻利维亚的锂资源高度集中在乌尤尼盐湖(Salar de Uyuni),这是全球最大的盐湖锂资源之一。玻利维亚国家锂业公司(YLB)数据显示,乌尤尼盐湖已认证锂资源量约2100万吨。
但与庞大的资源量形成鲜明反差的是其微弱的产量。YLB旗下位于乌尤尼的Llipi碳酸锂工厂设计年产能为1.5万吨,曾被寄予厚望。然而截至2026年,该工厂实际运行产能仅约16%,年产量约2500吨。2025年全年,玻利维亚碳酸锂销量不足3000吨,在全球锂产量排名中,这一规模甚至不足以进入官方单独统计行列。
二、技术存在硬伤,基建受限
Llipi工厂产能利用率长期低迷,直接原因在于硬件设施与技术缺陷。玻利维亚官方公开承认,该工厂蒸发池建造存在不合格问题,缺乏必需的防渗膜,导致卤水蒸发效率远低于设计水平,直接制约了原料供给,使后续碳酸锂生产线无法满负荷运转。
更深层的约束来自乌尤尼盐湖本身的化学特征。与智利阿塔卡马盐湖相比,乌尤尼卤水的镁锂比更高,提锂过程中需要更复杂的分离工艺,直接推高了生产成本。此外,玻利维亚作为内陆国家,锂产品出口的物流成本同样构成难以忽视的劣势。
三、制度僵化,外资受限
技术问题之外,玻利维亚锂产业的最大瓶颈在于制度设计。玻利维亚宪法明确规定,锂资源的开采只能由国家主导,这一条款实质上将外国私人资本排除在直接开采环节之外。尽管此前曾与部分外资企业签署开发协议,但项目至今均未接近商业化生产。
近期,新政府正试图通过立法改革提高行业透明度、吸引私人投资,并承诺尊重已签署的合同。但改革面临根本性约束:一方面,宪法层面“国家垄断”条款的修改难度极大;另一方面,资源开采项目必须获得受影响土著社区的同意,这一机制在实践中常成为项目推进的隐性障碍。
四、供给难兑现,格局无影响
玻利维亚的意义不在于它现在能供应多少锂,而在于它揭示了全球锂供给弹性中的极端缺口。对比澳大利亚、阿根廷、巴西等主流资源国,它们虽各有约束,但至少已打通了从资源到产量的转化通道。而玻利维亚展示了另一种情形:当技术缺陷、基建落后与制度僵化同时存在时,庞大的资源在地下躺了几十年,依然无法转化为有效供给。
从全球供需来看,其潜在规模理论上能影响市场平衡,但短期内根本看不到兑现路径。新政府的立法改革虽值得关注,但从法案起草到产能爬坡至少需要数年。核心的Llipi工厂投产至今产能利用率仅16%,这足以说明:在玻利维亚,从“有资源”到“有产量”的鸿沟,远比其他国家更深。
总结:
玻利维亚虽坐拥庞大的锂资源,却长期深陷“产量可忽略不计”的泥潭。技术硬伤、高镁锂比的盐湖化学特征以及国家垄断制度,共同锁死了其产能释放的空间。对当前的锂价与全球供需而言,玻利维亚的供给在可预见的未来无法构成实质性变量。这一极端样本再次提醒市场:锂矿的真正壁垒,不仅在于地下的资源禀赋,更在于将资源转化为产能的制度与工程能力。
北方有色网产业研究团队对玻利维亚锂资源及产业链进行了深度调研,并撰写完成了《2026年玻利维亚锂矿产业深度研究报告》。本报告系统梳理玻利维亚乌尤尼盐湖的资源禀赋、Llipi碳酸锂工厂的产能现状、技术与基建制约、国家垄断制度对外资的限制,并给出中长期产能展望与战略建议。
玻利维亚在全球锂版图中占据一个极端位置:资源量位居世界前列(2026年约2300万吨),产量却几乎可以忽略不计。其锂资源高度集中在乌尤尼盐湖,已认证资源量约2100万吨。然而,庞大的资源量并未转化为实质性的经济产出。YLB旗下Llipi碳酸锂工厂设计年产能为1.5万吨,但截至2026年实际运行产能仅约16%,年产量约2500吨,2025年全年销量不足3000吨,在全球锂产量排名中甚至不足以进入官方单独统计行列。
供给端受限于技术与化学特征的双重硬伤。玻利维亚官方承认,Llipi工厂蒸发池建造不合格、缺乏必需的防渗膜,导致卤水蒸发效率远低于设计水平。同时,乌尤尼盐湖高镁锂比的化学特征使得提锂过程需要更复杂的分离工艺,直接推高了生产成本;作为内陆国家,物流成本同样构成难以忽视的劣势。
技术问题之外,制度僵化是最大瓶颈。玻利维亚宪法明确规定锂资源开采只能由国家主导,实质上将外国私人资本排除在直接开采环节之外,叠加土著社区同意机制,项目推进举步维艰。新政府虽试图通过立法改革吸引投资,但宪法层面的条款修改难度极大。报告从资源、技术、制度、基建四大维度识别风险,对玻利维亚产能释放窗口及全球供需影响做出预判,最后面向矿业企业、投资机构与政策制定者提出规避地缘政策风险等一揽子战略建议。
具体目录如下:
《2026年玻利维亚锂矿产业深度研究报告》
目录
第一章 玻利维亚锂资源禀赋与全球定位
第一节 玻利维亚在全球锂版图中的极端位置
一、资源量位居前列
二、产量与销量的边缘化
第二节 乌尤尼盐湖的资源集中度与规模评估
一、2100万吨认证资源量的地质背景
二、与阿根廷、智利盐湖资源的横向对比
第三节 从“资源量”到“商业储量”的转化困境
一、商业化可采性规模化储量的缺失
二、资源禀赋与有效供给的底层逻辑探讨
第二章 玻利维亚锂矿供给与产能现状
第一节 整体产量趋势与运行现状
第二节 Llipi碳酸锂工厂运营动态剖析
一、设计年产能与实际运行产能的巨大落差
二、实际年产量与目标产量的偏离分析
三、产能利用率长期低迷的原因拆解
第三节 盐湖卤水化学特征与工艺难点
一、高镁锂比带来的分离工艺复杂性
二、杂质分离对提取成本的直接推高
第四节 基础设施与物流瓶颈
一、内陆国家的出口物流劣势
二、配套基建落后对产能释放的制约
第三章 玻利维亚锂矿技术与工程硬伤
第一节 硬件设施缺陷
一、缺乏必需防渗膜导致的渗漏与蒸发效率低下
二、原料供给受限对后端碳酸锂生产线的传导影响
第二节 提锂工艺的成熟度评估
一、传统蒸发沉淀法在乌尤尼盐湖的适用性
二、直接提锂(DLE)等新技术在玻利维亚的应用前景与阻力
第三节 工程进度延误与资本开支超支风险
第四章 制度约束、政策环境与外资准入
第一节 宪法层面的“国家垄断”限制
一、锂资源开采只能由国家主导的法律红线
二、外国私人资本在直接开采环节的准入壁垒
第二节 项目推进中的非技术障碍
一、土著社区同意机制对开采项目的隐性否决权
二、此前外资开发协议未能商业化落地的教训复盘
第三节 新政府立法改革方向与推进难度
一、提高透明度与吸引私人投资的改革诉求
二、宪法修改难度与改革执行周期预测
第五章 玻利维亚对全球锂供需格局的影响
第一节 潜在供给规模的理论影响
一、若满产状态下的全球供给增量测算
二、对全球锂价长期中枢的潜在压制作用
第二节 短期无法兑现的有效供给
一、从法案起草到产能爬坡的时间窗口预测
二、玻利维亚在全球锂供应链中的边缘化趋势
第三节 与主流资源国的供给转化通道对比
第六章 风险因素与展望
第一节 资源与工程端风险
第二节 制度与地缘政策风险
第三节 基建与物流风险
第四节 2026—2030年玻利维亚锂产业情景展望
一、悲观情景:制度僵化延续,产量长期停滞
二、乐观情景:改革破冰,外资进入带动产能爬坡
第五节 对中资企业海外资源布局的启示与战略建议
具体分析内容详见报告,欢迎添加联系方式13810074661,咨询完整报告。
为聆听同道者的真知灼见,您可以通过下面的微信二维码与我们联系,旨在深入探讨有色金属行业复杂而迫切的命题。如果您也希望参与这场讨论,欢迎扫码加入。




