研报速递
本系列讨论"半导体热门板块"的第三层,同源工艺邻接层:面板、LED、光伏、功率半导体(IGBT/SiC)、MEMS传感器;上游共用原料(高纯石英、铜、锡、铟、钛酸钡)。今天讲这层链上的第2个,光伏行业相关内容。工艺层面,光伏电池片的制绒、扩散、刻蚀、镀膜、丝网印刷等工序,与半导体制造的薄膜沉积、掺杂、图形化同属一个技术族;材料层面,光伏级多晶硅的纯度要求在 ppm 量级、半导体级要求 ppb 量级,相差约三个数量级——同一棵技术树上,精度分层标注了两个市场。设备层面的反向延伸也在公开发生:多家光伏设备企业依托既有技术储备向半导体前道设备迁移。但 2026 年的光伏正在给这个"同源"框架上最重要的一课:工艺同源,景气可以完全不同源——当半导体链在算力驱动下量价齐动时,光伏主链已经连续多个季度全行业亏损。
一、三个被普遍讲反的判断
第一件讲反了:"反内卷等于价格反转。"2025 年是政策密集年:行业协会发布组件成本线、头部企业商讨配额控产、中央财经委会议提出依法治理低价无序竞争、多晶硅收储平台成立,硅料价格当年从年中约 3.44 万元/吨升至年末约 5.32 万元/吨。但 2026 年的公开数据是:据行业统计,7 月较 1 月多晶硅价格下降超 40%,硅片、电池价格下降近三成;行业库存水位仍高,部分环节价格再度逼近现金成本。政策能改变供给行为,改变不了供需比——四大环节产能均在千吉瓦量级,而需求约在五百至六百吉瓦量级,供需比超过二比一。拉锯,而不是反转,才是这个阶段的准确定性。
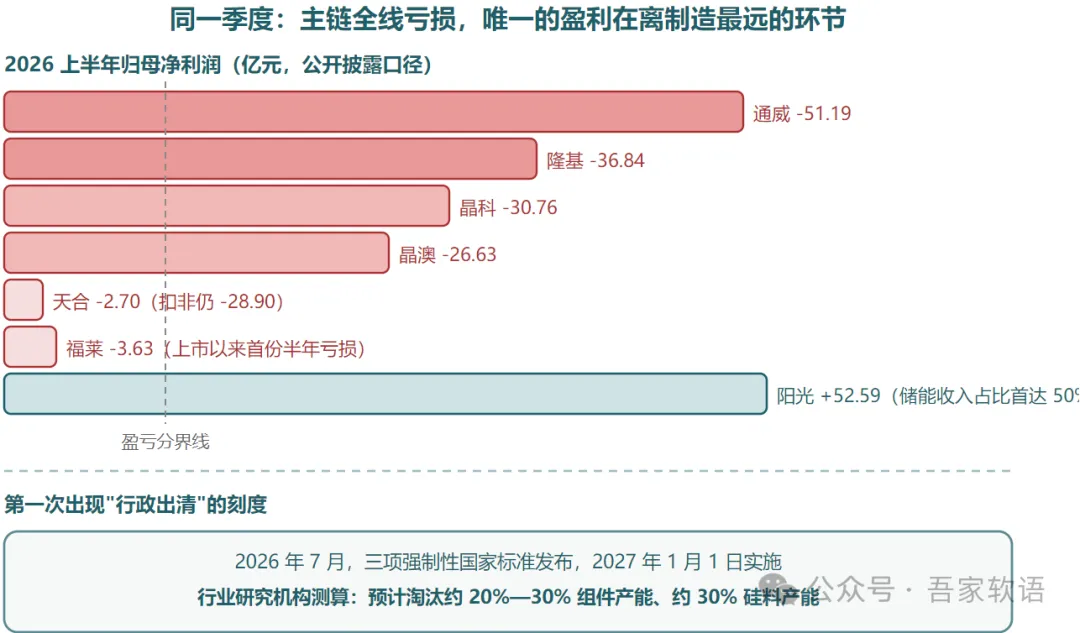
第二件讲反了:"全行业亏损,所以没有公司值得看。"——按本系列规范改写:主链亏损与结构性分化并存。2026 年上半年,主链五家全部亏损(合计约 148 亿元量级),但收入端出现了一个被普遍忽略的信号:逆变器与储能环节的一家录得归母净利润约 52.59 亿元,其储能收入占比首次达到 50%。修复没有发生在制造主链,发生在离制造最远、离电力系统最近的环节。同时,减亏的质量也有分层:一家企业归母亏损收窄逾九成,但扣非仍亏损约 28.90 亿元,减亏主要来自约 26.2 亿元的资产处置收益——减亏的结构比减亏的幅度更重要。
第三件讲反了:"出清只能靠市场慢慢熬。"2026 年 7 月,三项强制性国家标准发布并将于 2027 年 1 月 1 日实施(能耗限额与能效等级),行业研究机构测算预计淘汰约 20%—30% 的组件产能与约 30% 的硅料产能。这是中国光伏行业历史上第一次出现带明确时间表的"行政出清"刻度——它与 2025 年的自律公约、收储平台共同构成政策工具箱。对跟踪者而言,2027 年 1 月 1 日是这个行业未来最重要的单一日期。
二、门槛与结构:同源工艺的三个数量级
光伏与半导体的工艺同源,可以精确到工序。以公开披露的电池工艺流程为例:制绒、磷扩散、激光加工、氧化钝化、前后镀膜、激光开槽、丝网印刷及烧结——薄膜沉积、掺杂、图形化三大类工序与半导体制造同族。拉晶环节同样同源:有企业公开表述其大尺寸硅片技术借鉴了 12 英寸半导体单晶生长技术。差别在纯度与线宽:光伏级硅料 ppm 对半导体级 ppb,工艺重叠、精度分层——这也是光伏设备企业能够向半导体方向迁移的技术基础。
但需求端的结构差异更大。半导体设备与材料的需求由晶圆厂资本开支驱动(脉冲式),面板由世代线投资与终端消费驱动,而光伏由全球电力装机驱动——2026 年全球新增装机预计约 547 吉瓦、同比下降约 11%,为近二十年来首次负增长;中国上半年新增装机 72.07 吉瓦、同比下降约 66%(上年同期抢装抬高了基数)。三个同源行业,三种需求引擎,景气完全脱钩——这正是本系列"工艺同源、需求不同"定义的最重注脚。
三、需求端与技术路线:装机负增长下的结构变化
需求总量首次负增长。行业研究机构预测 2026 年全球新增装机约 547 吉瓦、同比下降约 11%,为近二十年首次;中国上半年 72.07 吉瓦(同比 -66%,上年同期抢装垫高基数);海外市场相对平稳,上半年组件出口约 119.8 吉瓦、同比略降。负增长本身即是信息:需求侧已无法消化存量产能,出清只能来自供给端。
技术路线的份额变化是需求结构中真正的变量。行业路线图口径:主流路线(TOPCon)2025 年市占率约 87.6%;背接触(BC)路线约 6.7%、平均效率更高,且头部企业的转换在加速——一家企业上半年该路线组件销量 19.55 吉瓦、同比增长约 125%、占其出货六成以上,另一家硅片企业宣布将 20 吉瓦电池产能全部转为该路线;异质结路线约 2.6%,铜互联组件功率屡创公开纪录;钙钛矿叠层实验室效率已突破 32%—34%,多家企业的吉瓦级产线在筹备。路线切换是本轮周期里唯一"越亏越要投"的变量——因为它决定的是出清结束后谁能拿到定价权。
四、供给格局:政策工具箱与主链亏损地图
政策工具箱已经形成四件套。第一件是价格底线(行业协会成本线与价格合规指导);第二件是自律控产(头部企业配额制商讨与玻璃行业集体减产);第三件是收储平台(九家头部硅料企业成立联合平台);第四件是行政强标(2027 年 1 月 1 日实施的能耗与能效强制性国标)。四件套的逻辑递进:从"不许卖低价"到"一起少生产"到"统一收储"到"不达标就退出"——2026 年上半年价格再度回落,说明前三件不足以改变供需比,第四件的执行才是决定性的。
主链亏损地图显示分化在加大。2026 年上半年:多晶硅环节的一家亏损约 51.19 亿元(但其半导体用高纯晶硅在向海内外客户稳定供货——同源工艺的第二用途);一体化组件企业分别亏损约 36.84 亿元、30.76 亿元、26.63 亿元;玻璃环节出现上市以来首份半年亏损(约 3.63 亿元),其光伏玻璃价格已降至现金成本附近;唯一盈利的逆变器储能环节录得约 52.59 亿元。亏损的位置分布本身就是供给格局的地图:越靠近标准化产品,亏损越深;越靠近系统与场景,现金流越好。
五、观察池:按卡位分类,不作排序
以下仅按公开可查的产业事实分层呈现,用于建立跟踪名单,不代表任何倾向性排序。财务数据均为 2026 年上半年公开披露口径。
| 通W | ||
| 隆J | ||
| 晶K | ||
| 天H | ||
| 阳G | ||
| 福L |
风险提示:第一,需求负增长可能延续——若 2027 年全球装机未能恢复正增长,出清所需的时间将显著拉长。第二,行政出清的执行存在不确定性——强标淘汰的产能测算为机构口径,实际退出节奏受地方执行与技改达标能力影响。第三,价格再度探底——硅料库存高企背景下,任何控产松动都可能引发新一轮价格下行。第四,非经常性损益的干扰——资产处置收益不可持续,账面减亏不代表经营修复。第五,技术路线切换的资本开支风险——新路线产线的投入在行业亏损期进行,若路线渗透不及预期,将形成新的包袱。第六,海外贸易环境——组件出口面临贸易政策的不确定性。
免责声明:本报告所引用数据均来自公开渠道,部分为机构测算或预测口径,仅供研究参考,不构成对任何证券的买卖建议、评级或收益承诺,亦不构成个人投资建议。文中涉及的上市公司均以二字简称代替全称,不指向任何具体证券投资标的。市场有风险,投资需谨慎。
【关注“吾家软语”】不错过下一篇:MEMS传感器行业分析
【资料领取】回复“图谱”,领取《半导体产业链全景图》等